美国收紧低值免税通道并修改Section 321数据试点
11月2日跨境日报提及,美国邮政网络外的低值货物免税安排收紧,海关和边境保护局(CBP)同时修改Section 321数据试点;相关变化的具体生效日未在输入信息中明确。对跨境电商卖家和小包物流服务商而言,免税待遇与申报数据安排的变化,可能影响货物成本核算、资料准备和交付安排。
低值免税暂停与数据试点调整并行
根据所提供的资讯摘要,美国邮政网络外800美元以下货物的免税被无限期暂停。摘要还提及,11月9日对华船舶费豁免将到期。
与此同时,CBP修改Section 321数据试点,增加可选数据元素、扩大参与资格并延长申报期。输入信息未明确上述变化的具体生效日,也未提供试点数据元素、参与资格或申报期调整的具体内容。
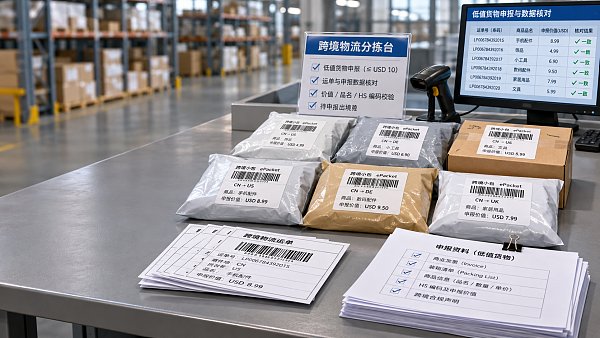
小包贸易链条面临哪些调整
卖家需要重新审视免税预期
从行业角度看,使用邮政网络外渠道向美国发送低值货物的跨境电商卖家,可能需要重新评估免税待遇变化对订单成本和定价的影响。具体货物是否适用相关安排,以及费用如何计算,仍需结合后续明确的执行口径核查,不能仅凭货值判断。
物流与申报环节的数据衔接
分析来看,Section 321数据试点增加可选数据元素并扩大参与资格,可能使物流服务商、申报服务商与卖家之间的数据交接受到更多关注。参与方可核查试点适用范围、可选数据元素的具体内容和申报期限变化;现有摘要不足以判断哪些资料必须提交,也不足以确定所有企业均需参与试点。
船舶费节点可能影响运输评估
观察来看,11月9日对华船舶费豁免到期这一节点,可能成为涉及相关运输安排的企业评估费用和交付计划时需要关注的因素。但输入信息未说明豁免到期后的具体安排,也未明确其与小包物流费用之间的直接关系,不宜据此判断费用必然变化。
围绕免税与申报安排开展核查
梳理受影响的货物流向
建议相关企业区分邮政网络内外的运输渠道,结合货值和实际业务安排核查免税待遇变化的适用情况,并在规则细节明确后重新测算相关订单成本。
核对试点资格和数据内容
拟参与或已关注Section 321数据试点的企业,可持续核查参与资格、延长后的申报期限及新增可选数据元素,并与物流或申报服务方确认资料交接安排。可选数据元素是否需要由某一业务方提供,仍应以适用规则和实际合作安排为准。
跟踪船舶费豁免后续安排
涉及相关运输安排的企业可关注11月9日节点后的官方信息,并结合承运或物流服务方的具体报价和交付安排评估潜在影响。现阶段不宜将豁免到期直接等同于某项确定的费用或时效变化。
已披露变化之外仍有执行细节待核
观察来看,摘要所述免税暂停和数据试点修改,显示低值货物通道与申报安排均出现值得重视的规则变化;但由于具体生效日、适用细节和官方来源链接未在输入中提供,目前更适合将其作为需要进一步核验的规则动态和执行信号。后续官方口径、实际贸易执行情况及行业反馈,可能影响企业对成本、资料准备和交付安排的判断。
以核验结果调整业务安排
这条资讯提示跨境电商小包业务同时关注免税待遇和申报数据要求。现阶段,企业可先识别可能涉及的货物与业务环节,再依据经核实的规则细节调整成本测算和资料流程;对于尚不明确的执行结果,应保留判断空间。
资讯依据与后续核验
本文基于用户提供的资讯标题、事件发生时间和事件摘要生成。输入中未提供具体官方来源链接,相关信息后续仍需持续核验。可关注官方公告、海关部门信息及权威媒体报道,并继续观察政策细则、贸易执行情况、企业执行情况和行业反馈。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。