- По сообщениям, Amazon направила продавцам, работающим на нескольких платформах, предупреждения о запрете на сотрудничество с конкурентамиNov 03, 2026Подробнее
- Новые правила трансграничных возвратов TikTok Shop в Юго-Восточной Азии вступают в силу 5 ноябряNov 03, 2026Подробнее
- США ужесточают правила беспошлинного ввоза товаров низкой стоимости и вносят изменения в пилотный проект по данным Section 321Nov 03, 2026Подробнее
- Топливная и логистическая надбавка FBA для десяти европейских площадок Amazon с 2 ноября повышается до 2%Nov 02, 2026Подробнее
- Реформа Таможенного кодекса ЕС вступит в силу 1 ноября: для небольших посылок, отправляемых напрямую, вводится новый сбор за обработкуNov 01, 2026Подробнее
- В ЕС планируют повысить сбор за ввоз небольших посылок до 5 евроOct 31, 2026Подробнее
США ужесточают правила беспошлинного ввоза товаров низкой стоимости и вносят изменения в пилотный проект по данным Section 321
В ежедневной сводке по трансграничной торговле от 2 ноября упоминается ужесточение режима беспошлинного ввоза товаров низкой стоимости, отправляемых вне почтовой сети США, а также одновременное изменение Таможенной и пограничной службой США (CBP) пилотной программы по данным Section 321. Конкретная дата вступления этих изменений в силу во входных данных не указана. Для продавцов трансграничной электронной торговли и операторов доставки небольших посылок изменения условий беспошлинного ввоза и требований к декларируемым данным могут повлиять на расчёт стоимости товаров, подготовку документов и планирование доставки.
Приостановка беспошлинного ввоза товаров низкой стоимости и корректировка пилотной программы по данным
Согласно предоставленному краткому обзору новостей, беспошлинный ввоз товаров стоимостью менее 800 долларов США, отправляемых вне почтовой сети США, приостановлен на неопределённый срок. В обзоре также упоминается, что 9 ноября истекает срок освобождения от сборов на суда, связанные с Китаем.
В то же время CBP изменила пилотную программу по данным Section 321: добавила необязательные элементы данных, расширила круг участников и продлила срок подачи сведений. Во входных данных не указаны конкретные даты вступления этих изменений в силу, а также подробности о новых элементах данных, критериях участия или изменении срока подачи сведений.
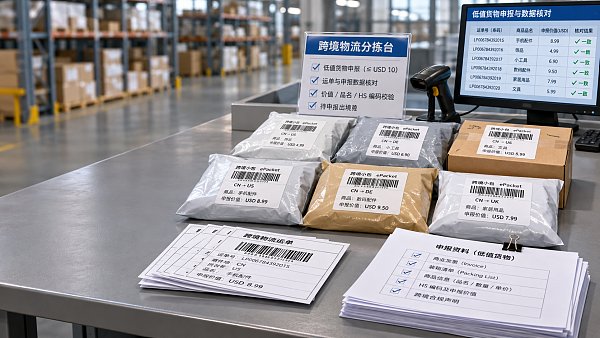
Какие изменения ожидают цепочку торговли небольшими посылками
Продавцам следует пересмотреть ожидания относительно беспошлинного ввоза
С точки зрения отрасли, продавцам трансграничной электронной торговли, отправляющим в США товары низкой стоимости по каналам вне почтовой сети, возможно, потребуется заново оценить влияние изменений в условиях беспошлинного ввоза на стоимость заказов и ценообразование. Применимость соответствующего режима к конкретным товарам и порядок расчёта сборов необходимо проверять с учётом последующих разъяснений; делать вывод только на основании стоимости товара нельзя.
Согласование данных на этапах логистики и декларирования
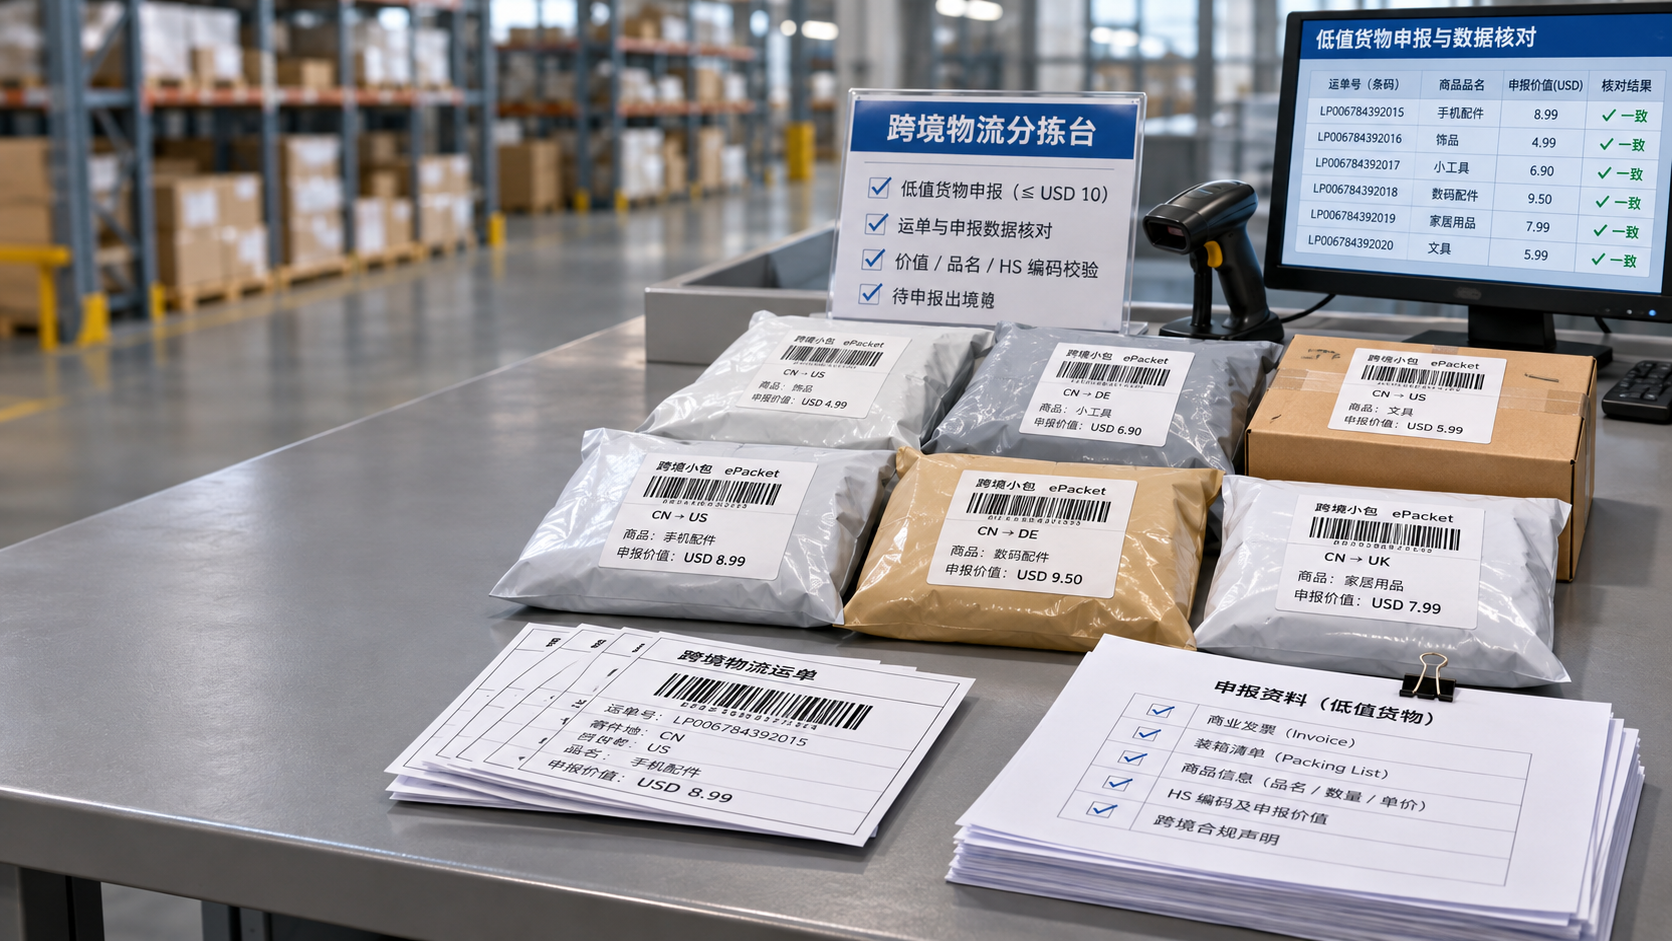
Судя по анализу, добавление необязательных элементов данных и расширение круга участников пилотной программы Section 321 могут повысить значимость обмена данными между логистическими операторами, поставщиками услуг по декларированию и продавцами. Участникам следует проверить сферу действия пилотной программы, содержание необязательных элементов данных и изменения сроков подачи сведений. Имеющегося краткого обзора недостаточно, чтобы определить, какие документы необходимо подавать и должны ли все компании участвовать в пилотной программе.
Срок действия освобождения от сборов на суда может повлиять на оценку перевозок
Судя по имеющейся информации, истечение 9 ноября срока освобождения от сборов на суда, связанные с Китаем, может стать фактором, который компаниям, затрагивающим соответствующие перевозки, следует учитывать при оценке расходов и планировании доставки. Во входных данных не указаны конкретные условия после истечения срока освобождения и не подтверждена прямая связь с расходами на доставку небольших посылок, поэтому нельзя утверждать, что сборы обязательно изменятся.
Проверка условий беспошлинного ввоза и требований к декларированию
Определите затрагиваемые направления перевозок
Соответствующим компаниям рекомендуется разделить перевозки на осуществляемые внутри и вне почтовой сети, проверить применимость изменений в условиях беспошлинного ввоза с учётом стоимости товаров и фактической организации бизнеса, а после уточнения деталей правил заново рассчитать затраты по соответствующим заказам.
Проверьте критерии участия в пилотной программе и состав данных
Компаниям, планирующим участвовать в пилотной программе по данным Section 321 или уже следящим за ней, следует регулярно проверять критерии участия, продлённые сроки подачи сведений и новые необязательные элементы данных, а также согласовать порядок передачи документов с логистическими операторами или поставщиками услуг по декларированию. Необходимость предоставления необязательных элементов данных той или иной стороной следует определять на основании применимых правил и фактических договорённостей о сотрудничестве.
Следите за дальнейшими решениями по освобождению от сборов на суда
Компаниям, которых затрагивают соответствующие перевозки, следует следить за официальными сообщениями после 9 ноября и оценивать возможные последствия с учётом конкретных тарифов и условий доставки, предоставляемых перевозчиками или логистическими операторами. На данном этапе не следует напрямую приравнивать истечение срока освобождения к определённому изменению расходов или сроков доставки.
Помимо объявленных изменений остаются детали применения, требующие проверки
Судя по имеющейся информации, упомянутые в обзоре приостановка беспошлинного ввоза и изменения пилотной программы по данным указывают на значимые изменения правил как для каналов ввоза товаров низкой стоимости, так и для декларирования. Однако конкретная дата вступления в силу, детали применения и ссылки на официальные источники во входных данных отсутствуют, поэтому на данном этапе эту информацию целесообразно рассматривать как сигнал о изменениях правил и практики, требующий дополнительной проверки. Последующие официальные разъяснения, фактическая практика торговли и отзывы отрасли могут повлиять на оценку компаниями затрат, подготовки документов и организации доставки.
Корректируйте бизнес-процессы по результатам проверки
Эта новость обращает внимание на необходимость одновременно следить за условиями беспошлинного ввоза и требованиями к данным для декларирования в сегменте трансграничной торговли небольшими посылками. На данном этапе компании могут сначала определить товары и бизнес-процессы, которых могут коснуться изменения, а затем скорректировать расчёт затрат и документооборот на основании проверенных деталей правил; в отношении ещё неясных результатов их применения следует сохранять возможность пересмотра оценок.
Основания для информации и дальнейшая проверка
Эта статья подготовлена на основе предоставленных пользователем заголовка новости, времени события и его краткого описания. Во входных данных не указаны конкретные ссылки на официальные источники, поэтому представленную информацию необходимо продолжать проверять. Рекомендуется следить за официальными объявлениями, сообщениями таможенных органов и публикациями авторитетных СМИ, а также за деталями политики, практикой её применения в торговле и компаниях и отзывами отрасли.
Связанные статьи
 По сообщениям, Amazon направила продавцам, работающим на нескольких платформах, предупреждения о запрете на сотрудничество с конкурентами
 Новые правила трансграничных возвратов TikTok Shop в Юго-Восточной Азии вступают в силу 5 ноября
 США ужесточают правила беспошлинного ввоза товаров низкой стоимости и вносят изменения в пилотный проект по данным Section 321
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。