- Amazon habría enviado cartas de advertencia sobre exclusividad a vendedores que operan en varias plataformas03-11-2026Ver detalles
- Nuevas normas de devoluciones transfronterizas de TikTok Shop en el Sudeste Asiático entran en vigor el 5 de noviembre03-11-2026Ver detalles
- Estados Unidos endurece la exención de minimis y modifica el programa piloto de datos de la Sección 32103-11-2026Ver detalles
- El recargo por combustible y logística de FBA en los diez países europeos de Amazon subirá al 2% el 2 de noviembre02-11-2026Ver detalles
- La reforma del Código Aduanero de la UE entrará en vigor el 1 de noviembre; se añadirá una tasa de gestión para los pequeños paquetes enviados directamente01-11-2026Ver detalles
- La UE propone elevar a 5 euros el gravamen sobre los pequeños paquetes que entran en su territorio31-10-2026Ver detalles
Estados Unidos endurece la exención de minimis y modifica el programa piloto de datos de la Sección 321
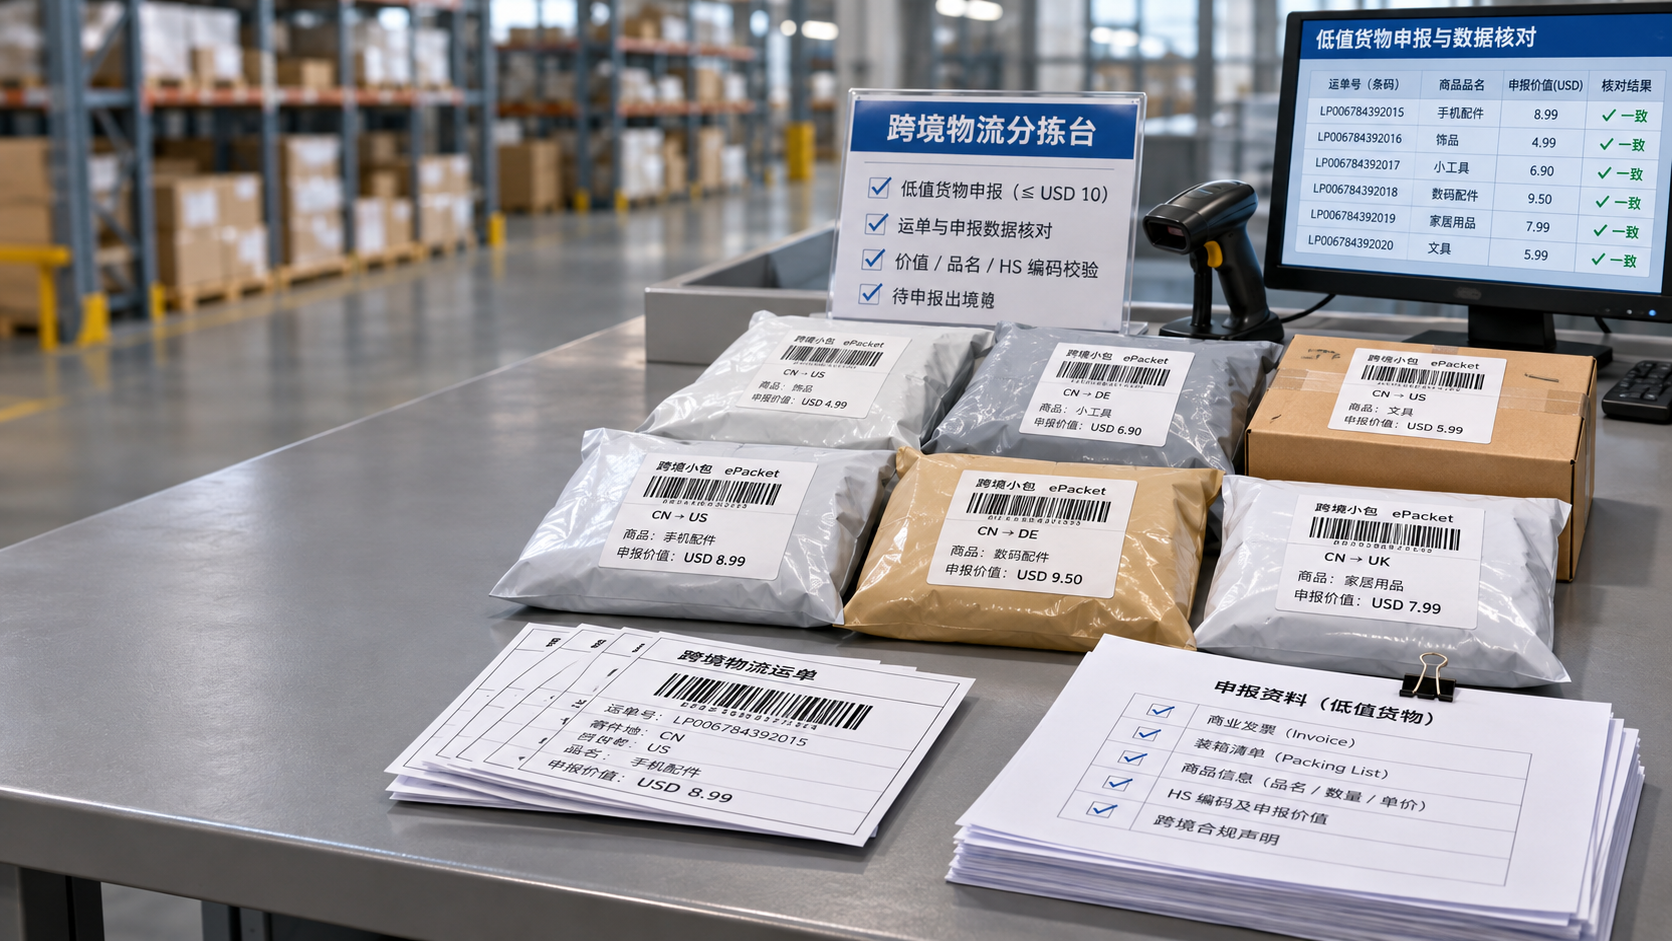
El informe transfronterizo del 2 de noviembre menciona que se han endurecido las exenciones arancelarias para mercancías de bajo valor enviadas fuera de la red postal de Estados Unidos y que la Oficina de Aduanas y Protección Fronteriza (CBP) también ha modificado el programa piloto de datos de la Sección 321. La información proporcionada no especifica la fecha exacta de entrada en vigor de estos cambios. Para los vendedores de comercio electrónico transfronterizo y los proveedores de servicios de logística para paquetes pequeños, los cambios en las exenciones arancelarias y en los requisitos de datos de declaración pueden afectar al cálculo de los costes de la mercancía, la preparación de la documentación y la planificación de las entregas.
Suspensión de la exención para mercancías de bajo valor y ajustes del programa piloto de datos
Según el resumen informativo proporcionado, se ha suspendido por tiempo indefinido la exención arancelaria para mercancías de menos de 800 dólares enviadas fuera de la red postal de Estados Unidos. El resumen también menciona que la exención de las tasas aplicables a los buques chinos vencerá el 9 de noviembre.
Al mismo tiempo, la CBP ha modificado el programa piloto de datos de la Sección 321, añadiendo elementos de datos opcionales, ampliando los criterios de participación y extendiendo el plazo de declaración. La información proporcionada no especifica la fecha exacta de entrada en vigor de estos cambios ni los detalles de los elementos de datos, los criterios de participación o las modificaciones del plazo de declaración.
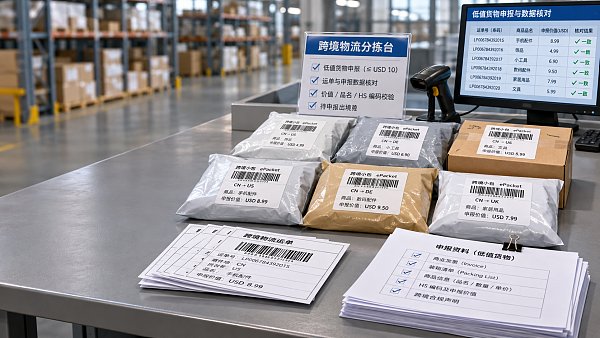
¿Qué ajustes afronta la cadena comercial de paquetes pequeños?
Los vendedores deben revisar sus expectativas sobre las exenciones arancelarias
Desde una perspectiva sectorial, los vendedores de comercio electrónico transfronterizo que envían mercancías de bajo valor a Estados Unidos por canales ajenos a la red postal podrían tener que reevaluar el impacto de los cambios en las exenciones arancelarias sobre los costes de los pedidos y los precios. La aplicabilidad de estas medidas a mercancías concretas y el cálculo de los cargos deben verificarse conforme a los criterios de implementación que se definan más adelante; no basta con basarse únicamente en el valor de la mercancía.
Coordinación de datos en logística y declaraciones
El análisis indica que la incorporación de elementos de datos opcionales y la ampliación de los criterios de participación en el programa piloto de datos de la Sección 321 podrían hacer que cobre mayor importancia el intercambio de datos entre proveedores de servicios logísticos, proveedores de servicios de declaración y vendedores. Los participantes pueden verificar el ámbito de aplicación del programa piloto, el contenido específico de los elementos de datos opcionales y los cambios en los plazos de declaración. El resumen disponible no basta para determinar qué documentos deben presentarse ni para concluir que todas las empresas deban participar en el programa piloto.
El vencimiento de la exención de las tasas aplicables a los buques podría influir en la evaluación del transporte
El análisis indica que el vencimiento, el 9 de noviembre, de la exención de las tasas aplicables a los buques chinos podría ser un factor que las empresas con acuerdos de transporte relacionados deban tener en cuenta al evaluar los costes y los planes de entrega. Sin embargo, la información proporcionada no especifica las medidas que se adoptarán tras el vencimiento de la exención ni aclara su relación directa con los costes de logística de paquetes pequeños. Por ello, no conviene concluir que los costes vayan a cambiar necesariamente.
Verificar las disposiciones sobre exenciones arancelarias y declaraciones
Identificar los flujos de mercancías afectados
Las empresas pertinentes pueden distinguir entre los canales de transporte que operan dentro y fuera de la red postal, verificar la aplicabilidad de los cambios en las exenciones arancelarias teniendo en cuenta el valor de la mercancía y las operaciones reales, y volver a calcular los costes de los pedidos pertinentes cuando se aclaren los detalles de las normas.
Verificar los criterios de participación y los datos
Las empresas que tengan previsto participar en el programa piloto de datos de la Sección 321 o que ya estén siguiendo su evolución pueden verificar periódicamente los criterios de participación, el plazo de declaración ampliado y los nuevos elementos de datos opcionales, y confirmar con los proveedores de servicios logísticos o de declaración cómo se coordinará la entrega de la documentación. La necesidad de que una parte concreta de la operación proporcione determinados elementos de datos opcionales debe determinarse conforme a las normas aplicables y a los acuerdos de colaboración vigentes.
Seguir la evolución de las medidas tras el vencimiento de la exención de las tasas aplicables a los buques
Las empresas con acuerdos de transporte relacionados pueden seguir la información oficial posterior al 9 de noviembre y evaluar los posibles efectos en función de las cotizaciones y los planes de entrega concretos de los transportistas o proveedores de servicios logísticos. En esta etapa, no conviene equiparar directamente el vencimiento de la exención con un cambio determinado en los costes o los plazos de entrega.
Quedan por verificar detalles de implementación más allá de los cambios anunciados
El análisis indica que la suspensión de la exención arancelaria y la modificación del programa piloto de datos descritas en el resumen reflejan cambios normativos relevantes tanto para el canal de mercancías de bajo valor como para las disposiciones sobre declaraciones. Sin embargo, dado que la información proporcionada no incluye la fecha exacta de entrada en vigor, los detalles de aplicación ni enlaces a fuentes oficiales, por ahora es más adecuado considerar estos cambios como novedades normativas y señales de implementación que requieren verificación adicional. Las futuras directrices oficiales, las condiciones reales de ejecución comercial y las opiniones del sector podrían influir en la evaluación de las empresas sobre los costes, la preparación de la documentación y los planes de entrega.
Ajustar las operaciones en función de los resultados de la verificación
Esta noticia recuerda a las empresas de comercio electrónico transfronterizo de paquetes pequeños que deben prestar atención tanto a las exenciones arancelarias como a los requisitos de datos de declaración. En esta etapa, las empresas pueden identificar primero las mercancías y las operaciones posiblemente afectadas y, una vez verificados los detalles de las normas, ajustar el cálculo de costes y los procesos documentales. En cuanto a los resultados de implementación que aún no están claros, conviene mantener un margen de incertidumbre.
Base informativa y verificaciones posteriores
Este artículo se ha elaborado a partir del título informativo, la fecha del evento y el resumen proporcionados por el usuario. No se han incluido enlaces a fuentes oficiales, por lo que la información deberá seguir verificándose. Se recomienda consultar anuncios oficiales, información de las autoridades aduaneras y reportajes de medios de comunicación fiables, y seguir de cerca los detalles de las políticas, la ejecución comercial, su aplicación por parte de las empresas y las opiniones del sector.
Artículos relacionados
 Amazon habría enviado cartas de advertencia sobre exclusividad a vendedores que operan en varias plataformas
 Nuevas normas de devoluciones transfronterizas de TikTok Shop en el Sudeste Asiático entran en vigor el 5 de noviembre
 Estados Unidos endurece la exención de minimis y modifica el programa piloto de datos de la Sección 321
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。