- تقارير: أمازون ترسل رسائل تحذير بشأن الحصرية إلى البائعين على منصات متعددة03-11-2026عرض التفاصيل
- تدخل القواعد الجديدة لمرتجعات TikTok Shop العابرة للحدود في جنوب شرق آسيا حيز التنفيذ في 5 نوفمبر03-11-2026عرض التفاصيل
- الولايات المتحدة تشدد الإعفاءات الجمركية على الشحنات منخفضة القيمة وتعدّل البرنامج التجريبي لبيانات Section 32103-11-2026عرض التفاصيل
- ترتفع الرسوم الإضافية للوقود والخدمات اللوجستية لـ FBA في عشرة أسواق أوروبية من أمازون إلى 2% في 2 نوفمبر02-11-2026عرض التفاصيل
- إصلاح قانون الجمارك للاتحاد الأوروبي يدخل حيز التنفيذ في 1 نوفمبر، مع فرض رسوم معالجة جديدة على الطرود الصغيرة المرسلة مباشرةً01-11-2026عرض التفاصيل
- يعتزم الاتحاد الأوروبي رفع الرسوم المفروضة على الطرود الصغيرة الواردة إلى 5 يورو31-10-2026عرض التفاصيل
الولايات المتحدة تشدد الإعفاءات الجمركية على الشحنات منخفضة القيمة وتعدّل البرنامج التجريبي لبيانات Section 321
يشير تقرير التجارة عبر الحدود الصادر في 2 نوفمبر إلى تشديد الإعفاء من الرسوم الجمركية على السلع منخفضة القيمة المنقولة خارج شبكة البريد الأمريكية، وإلى تعديل هيئة الجمارك وحماية الحدود (CBP) في الوقت نفسه لبرنامج البيانات التجريبي الخاص بالقسم 321. ولم يحدد النص المقدم تاريخ سريان هذه التغييرات. وقد تؤثر التغييرات في الإعفاءات ومتطلبات بيانات التصريح على احتساب التكاليف وتجهيز المستندات وترتيبات التسليم لدى بائعي التجارة الإلكترونية عبر الحدود ومقدمي خدمات شحن الطرود الصغيرة.
تعليق الإعفاء عن السلع منخفضة القيمة بالتوازي مع تعديل البرنامج التجريبي للبيانات
وفقًا لملخص الأخبار المقدم، عُلّق إلى أجل غير مسمى الإعفاء من الرسوم الجمركية على السلع التي تقل قيمتها عن 800 دولار، والمنقولة خارج شبكة البريد الأمريكية. كما أشار الملخص إلى أن الإعفاء من رسوم السفن الصينية سينتهي في 9 نوفمبر.
وفي الوقت نفسه، عدّلت CBP البرنامج التجريبي لبيانات القسم 321، فأضافت عناصر بيانات اختيارية، ووسّعت أهلية المشاركة، ومددت فترة تقديم البيانات. ولم يحدد النص المقدم تاريخ سريان هذه التغييرات، كما لم يوضح تفاصيل عناصر البيانات التجريبية أو شروط الأهلية أو تعديلات فترة تقديم البيانات.
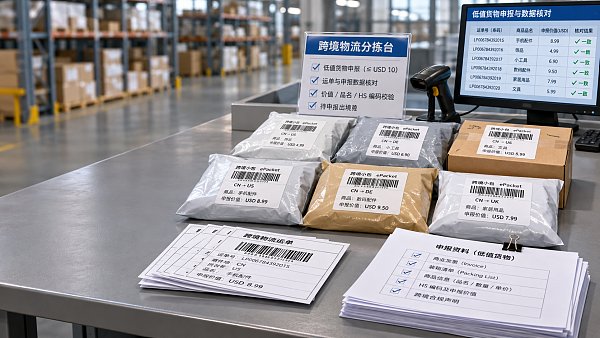
ما التعديلات التي تواجهها سلسلة تجارة الطرود الصغيرة؟
على البائعين إعادة تقييم توقعاتهم بشأن الإعفاءات
من منظور القطاع، قد يحتاج بائعو التجارة الإلكترونية عبر الحدود الذين يشحنون سلعًا منخفضة القيمة إلى الولايات المتحدة عبر قنوات خارج شبكة البريد إلى إعادة تقييم أثر تغييرات الإعفاءات على تكاليف الطلبات والتسعير. وينبغي التحقق من مدى انطباق الترتيبات ذات الصلة على سلع بعينها وكيفية احتساب الرسوم، وفقًا للتوجيهات التنفيذية التي ستتضح لاحقًا؛ فلا يمكن الاستناد إلى قيمة السلعة وحدها للحكم على ذلك.
تنسيق البيانات في الخدمات اللوجستية وإجراءات التصريح
من الناحية التحليلية، قد يؤدي إضافة عناصر بيانات اختيارية إلى البرنامج التجريبي لبيانات القسم 321 وتوسيع أهلية المشاركة فيه إلى زيادة الاهتمام بتبادل البيانات بين مقدمي الخدمات اللوجستية وخدمات إعداد التصاريح والبائعين. ويمكن للأطراف المعنية التحقق من نطاق انطباق البرنامج، والتفاصيل المحددة لعناصر البيانات الاختيارية، والتغييرات في المواعيد النهائية لتقديم البيانات. ولا تكفي المعلومات الواردة في الملخص لتحديد المستندات الواجب تقديمها أو تأكيد ضرورة مشاركة جميع الشركات في البرنامج التجريبي.
قد تؤثر مواعيد رسوم السفن في تقييم النقل
قد يشكل انتهاء الإعفاء من رسوم السفن الصينية في 9 نوفمبر عاملًا ينبغي للشركات المعنية بترتيبات النقل ذات الصلة أخذه في الاعتبار عند تقييم التكاليف وخطط التسليم. لكن النص المقدم لا يوضح الترتيبات المحددة بعد انتهاء الإعفاء، ولا يحدد وجود علاقة مباشرة بينه وبين تكاليف الخدمات اللوجستية للطرود الصغيرة؛ لذلك لا ينبغي استنتاج أن الرسوم ستتغير حتمًا.
التحقق من ترتيبات الإعفاء والتصريح
حصر مسارات البضائع المتأثرة
يُوصى بأن تميز الشركات المعنية بين قنوات النقل الواقعة داخل شبكة البريد وتلك الواقعة خارجها، وأن تتحقق من مدى انطباق تغييرات الإعفاءات بالاستناد إلى قيمة البضائع وترتيبات العمل الفعلية، ثم تعيد احتساب تكاليف الطلبات المعنية بعد اتضاح تفاصيل القواعد.
التحقق من أهلية البرنامج ومحتوى البيانات
يمكن للشركات التي تعتزم المشاركة في البرنامج التجريبي لبيانات القسم 321 أو تتابعه بالفعل مواصلة التحقق من شروط الأهلية، والمواعيد النهائية الممتدة لتقديم البيانات، وعناصر البيانات الاختيارية الجديدة، والتنسيق مع مقدمي الخدمات اللوجستية أو خدمات إعداد التصاريح بشأن ترتيبات تبادل المستندات. وينبغي الرجوع إلى القواعد المنطبقة وترتيبات التعاون الفعلية لتحديد ما إذا كان يتعين على طرف معين تقديم عناصر البيانات الاختيارية.
متابعة الترتيبات اللاحقة لانتهاء الإعفاء من رسوم السفن
يمكن للشركات المعنية بترتيبات النقل ذات الصلة متابعة المعلومات الرسمية بعد موعد 9 نوفمبر، وتقييم الآثار المحتملة بالاستناد إلى عروض الأسعار وترتيبات التسليم المحددة من شركات النقل أو مقدمي الخدمات اللوجستية. وفي الوقت الراهن، لا ينبغي مساواة انتهاء الإعفاء مباشرةً بتغير مؤكد في رسوم أو مدة نقل معينة.
لا تزال هناك تفاصيل تنفيذية بحاجة إلى التحقق إلى جانب التغييرات المعلنة
من منظور الملاحظة، يُظهر تعليق الإعفاء وتعديل البرنامج التجريبي للبيانات الواردان في الملخص حدوث تغييرات تنظيمية جديرة بالاهتمام في كل من مسار السلع منخفضة القيمة وترتيبات التصريح. لكن نظرًا إلى عدم ورود تاريخ السريان المحدد والتفاصيل المتعلقة بنطاق التطبيق وروابط المصادر الرسمية في النص المقدم، فمن الأنسب حاليًا اعتبارها مستجدات تنظيمية ومؤشرات تنفيذية تستدعي مزيدًا من التحقق. وقد تؤثر التوجيهات الرسمية اللاحقة، ووقائع تنفيذ التجارة، وردود القطاع في تقديرات الشركات للتكاليف وتجهيز المستندات وترتيبات التسليم.
تعديل ترتيبات العمل استنادًا إلى نتائج التحقق
تشير هذه الأخبار إلى ضرورة متابعة أعمال شحن الطرود الصغيرة في التجارة الإلكترونية عبر الحدود لكل من الإعفاءات ومتطلبات بيانات التصريح. ويمكن للشركات حاليًا تحديد السلع ومراحل العمل المحتمل تأثرها أولًا، ثم تعديل احتساب التكاليف وإجراءات المستندات وفقًا للتفاصيل التنظيمية التي جرى التحقق منها؛ أما النتائج التنفيذية التي لم تتضح بعد، فينبغي إبقاء الحكم بشأنها مفتوحًا.
أساس المعلومات والتحقق اللاحق
أُعد هذا المقال استنادًا إلى عنوان الأخبار ووقت وقوع الحدث وملخصه الذي قدمه المستخدم. ولم يتضمن النص المقدم روابط محددة للمصادر الرسمية، لذا ينبغي مواصلة التحقق من المعلومات لاحقًا. ويمكن متابعة الإعلانات الرسمية ومعلومات الجهات الجمركية وتغطيات وسائل الإعلام الموثوقة، مع مواصلة رصد التفاصيل التنظيمية ووقائع تنفيذ التجارة وأوضاع التنفيذ لدى الشركات وردود القطاع.
مقالات ذات صلة
 تقارير: أمازون ترسل رسائل تحذير بشأن الحصرية إلى البائعين على منصات متعددة
 تدخل القواعد الجديدة لمرتجعات TikTok Shop العابرة للحدود في جنوب شرق آسيا حيز التنفيذ في 5 نوفمبر
 الولايات المتحدة تشدد الإعفاءات الجمركية على الشحنات منخفضة القيمة وتعدّل البرنامج التجريبي لبيانات Section 321
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。