- Amazonが複数のプラットフォームで販売するセラーに排他的な警告書を送付したと報じられる03/11/2026詳細を見る
- TikTok Shopの東南アジア向け越境返品に関する新規則が11月5日に施行03/11/2026詳細を見る
- 米国、低額貨物の免税措置を厳格化し、Section 321データ試験運用を変更03/11/2026詳細を見る
- Amazon欧州10か国のFBA燃料・物流サーチャージ、11月2日に2%へ引き上げ02/11/2026詳細を見る
- EU関税法典改革が11月1日に施行、直送小包に新たな取扱手数料01/11/2026詳細を見る
- EU、輸入小包に対する課税額を5ユーロに引き上げる方針31/10/2026詳細を見る
米国、低額貨物の免税措置を厳格化し、Section 321データ試験運用を変更
11月2日の越境ビジネス日報によると、米国郵便ネットワーク外の低価格貨物に対する免税措置が厳格化され、米国税関・国境警備局(CBP)はSection 321データパイロットも同時に変更しました。関連する変更の具体的な発効日は、入力情報では明らかにされていません。越境EC事業者や小口貨物物流サービス事業者にとって、免税措置や申告データに関する取り決めの変更は、貨物コストの算定、書類の準備、配送計画に影響する可能性があります。
低価格貨物の免税停止とデータパイロットの変更が同時進行
提供されたニュースの要約によると、米国郵便ネットワーク外の800ドル未満の貨物に対する免税措置が無期限で停止されました。また、11月9日に対中船舶料金の免除が期限を迎えるとも記載されています。
一方、CBPはSection 321データパイロットを変更し、任意のデータ項目を追加するとともに、参加資格を拡大し、申告期間を延長しました。入力情報では、これらの変更の具体的な発効日や、データ項目、参加資格、申告期間の変更内容は明らかにされていません。
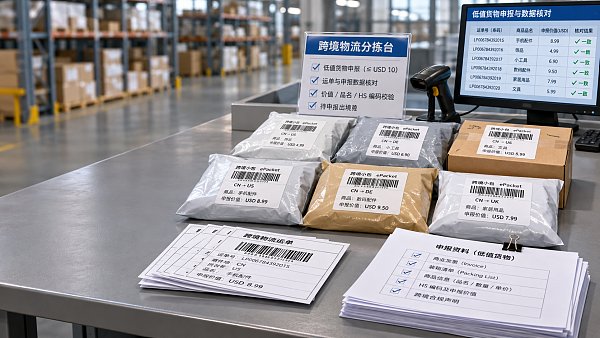
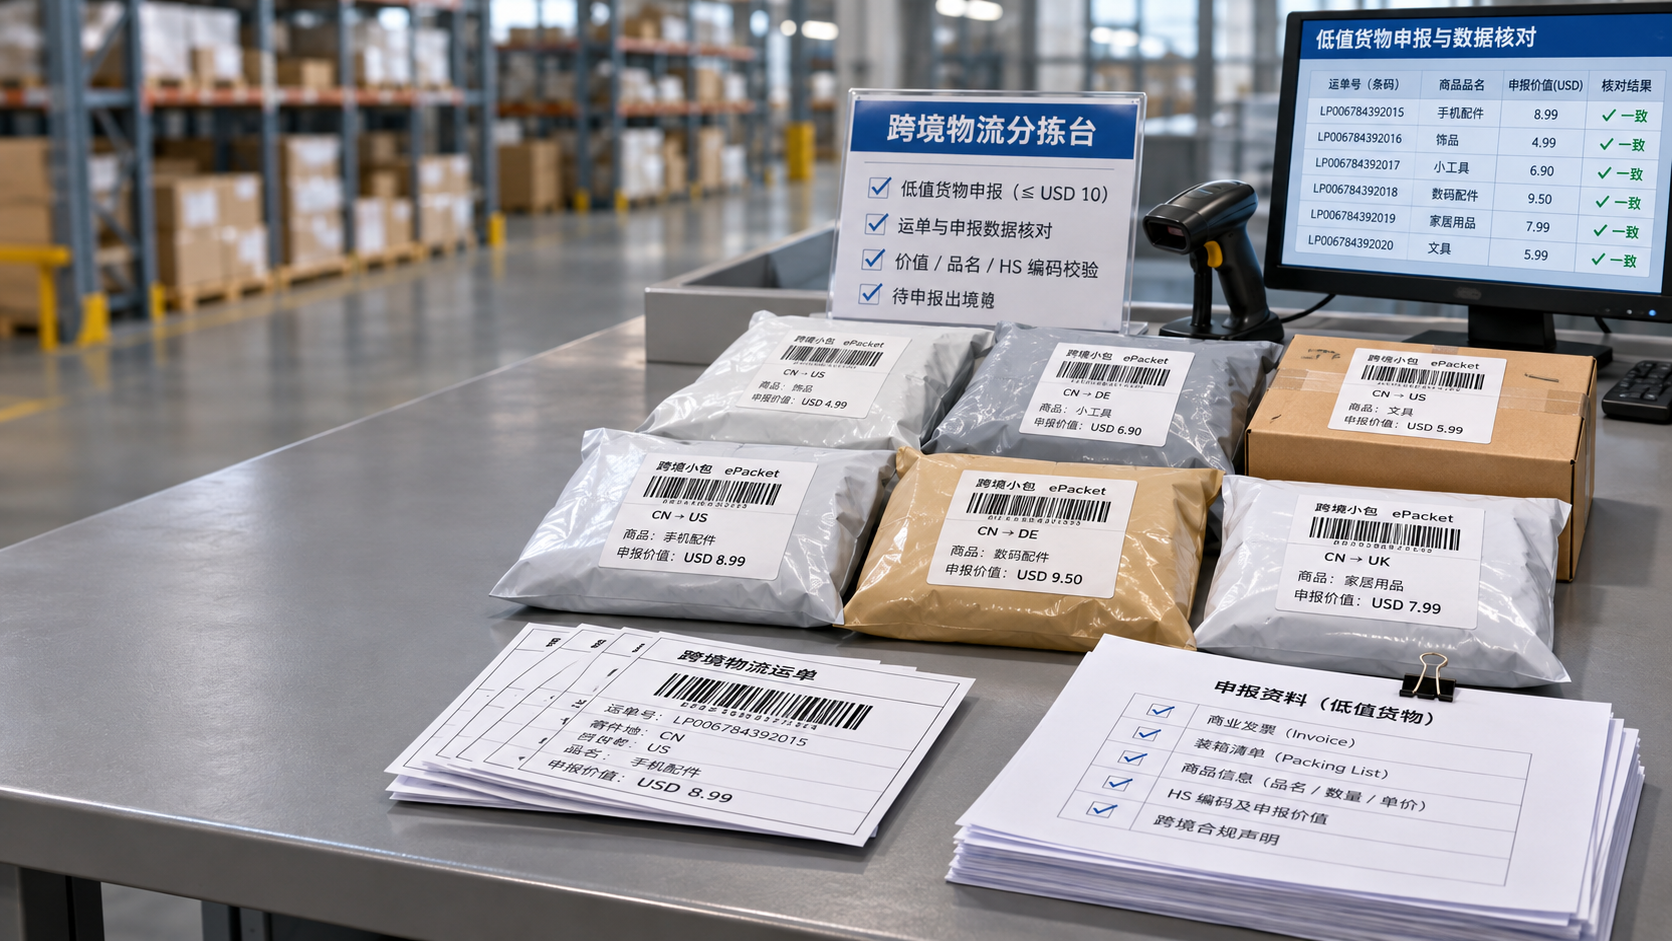
小口貨物の貿易チェーンにはどのような調整が求められるか
販売事業者は免税への期待を見直す必要がある
業界の観点から見ると、郵便ネットワーク外の経路を利用して米国へ低価格貨物を発送する越境EC事業者は、免税措置の変更が注文コストや価格設定に及ぼす影響を再評価する必要があるかもしれません。個々の貨物が関連措置の対象となるか、費用をどのように算定するかは、今後明確になる運用指針を踏まえて確認する必要があり、貨物価額だけで判断することはできません。
物流と申告業務におけるデータ連携
分析によると、Section 321データパイロットで任意のデータ項目が追加され、参加資格が拡大されたことで、物流事業者、申告サービス事業者、販売事業者間のデータ連携がより重視される可能性があります。参加者は、パイロットの適用範囲、任意のデータ項目の具体的な内容、申告期限の変更を確認できます。提供された要約だけでは、どの書類の提出が必須となるか、またすべての企業がパイロットへの参加を求められるかは判断できません。
船舶料金の節目が輸送の検討に影響する可能性
11月9日に対中船舶料金の免除が期限を迎えることは、関連する輸送手配を行う企業が費用や配送計画を評価する際に注目すべき要素となる可能性があります。ただし、入力情報では免除期限後の具体的な措置や、小口貨物の物流費用との直接的な関係は明らかにされていないため、費用が必ず変わると判断すべきではありません。
免税措置と申告手続きに関する確認を進める
影響を受ける貨物の輸送経路を整理する
関連企業は、郵便ネットワーク内外の輸送経路を区別し、貨物価額と実際の業務内容を踏まえて免税措置の変更が適用されるかを確認するとともに、規則の詳細が明らかになった後、関連する注文コストを再算定することが推奨されます。
パイロットの参加資格とデータ内容を確認する
Section 321データパイロットへの参加を検討している企業や、すでに関心を寄せている企業は、参加資格、延長後の申告期限、新たに追加された任意のデータ項目を継続的に確認し、物流事業者や申告サービス事業者と書類の受け渡し方法を確認できます。任意のデータ項目をどの業務当事者が提供する必要があるかは、適用される規則と実際の取引上の取り決めに基づいて判断する必要があります。
船舶料金の免除後の動向を追跡する
関連する輸送手配を行う企業は、11月9日以降の公式情報を確認し、運送事業者や物流サービス事業者の具体的な見積もりと配送条件を踏まえて潜在的な影響を評価できます。現時点では、免除期限の到来を特定の費用や輸送所要時間の確定的な変更と直接結び付けるべきではありません。
公表された変更以外にも、確認が必要な運用詳細が残る
要約に記載された免税措置の停止とデータパイロットの変更は、低価格貨物の輸送経路と申告手続きの双方で、注視すべき規則変更が生じていることを示しています。ただし、具体的な発効日、適用の詳細、公式情報へのリンクが入力情報にないため、現段階では、さらなる確認が必要な規則の動向および運用上の兆候として捉えるのが適切です。今後の公式見解、実際の貿易運用、業界の反応によって、企業がコスト、書類準備、配送計画について下す判断が左右される可能性があります。
確認結果に基づいて業務上の対応を調整する
このニュースは、越境ECの小口貨物業務において、免税措置と申告データ要件の両方に注意を払う必要があることを示しています。現段階では、企業はまず影響を受ける可能性のある貨物と業務工程を特定し、確認済みの規則の詳細に基づいてコスト算定や書類の手順を調整できます。運用上の結果がまだ明確でない事項については、判断の余地を残す必要があります。
情報の根拠と今後の確認
本記事は、ユーザーから提供されたニュースのタイトル、発生日時、概要に基づいて作成されています。入力情報には具体的な公式情報へのリンクが含まれていないため、関連情報については今後も確認が必要です。公式発表、税関当局の情報、信頼できるメディアの報道を確認するとともに、政策の詳細、貿易の実施状況、企業の対応状況、業界の反応を引き続き注視してください。
関連記事
 Amazonが複数のプラットフォームで販売するセラーに排他的な警告書を送付したと報じられる
 TikTok Shopの東南アジア向け越境返品に関する新規則が11月5日に施行
 米国、低額貨物の免税措置を厳格化し、Section 321データ試験運用を変更
関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。