如何评估易营宝Facebook广告投放的ROI提升幅度?
易营宝Facebook广告投放ROI能提升多少?商务评估人员需结合投放成本、转化收益与基准数据,客观衡量实际增长幅度。
目前缺少统一且可核验的投放前后数据,无法给出适用于所有企业的提升百分比。评估结果会受到产品利润、目标市场、销售周期和原有投放水平影响,也取决于费用和收益是否采用同一统计口径。
商务决策的重点不是寻找一个承诺数字,而是确认:新增利润能否覆盖广告及服务投入,改善是否来自广告本身,以及这一结果能否在后续预算中维持。对于长销售周期的外贸企业,还要避免把询盘直接当成收入。
先算清ROI:广告收入不等于广告利润
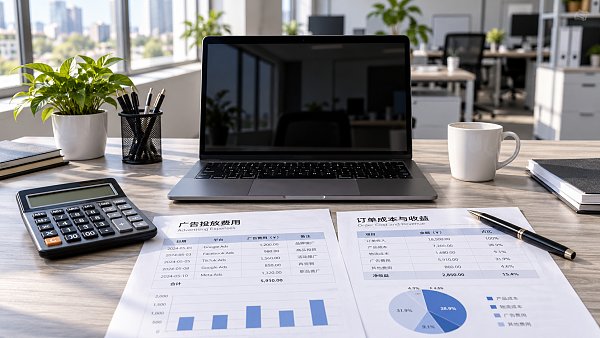
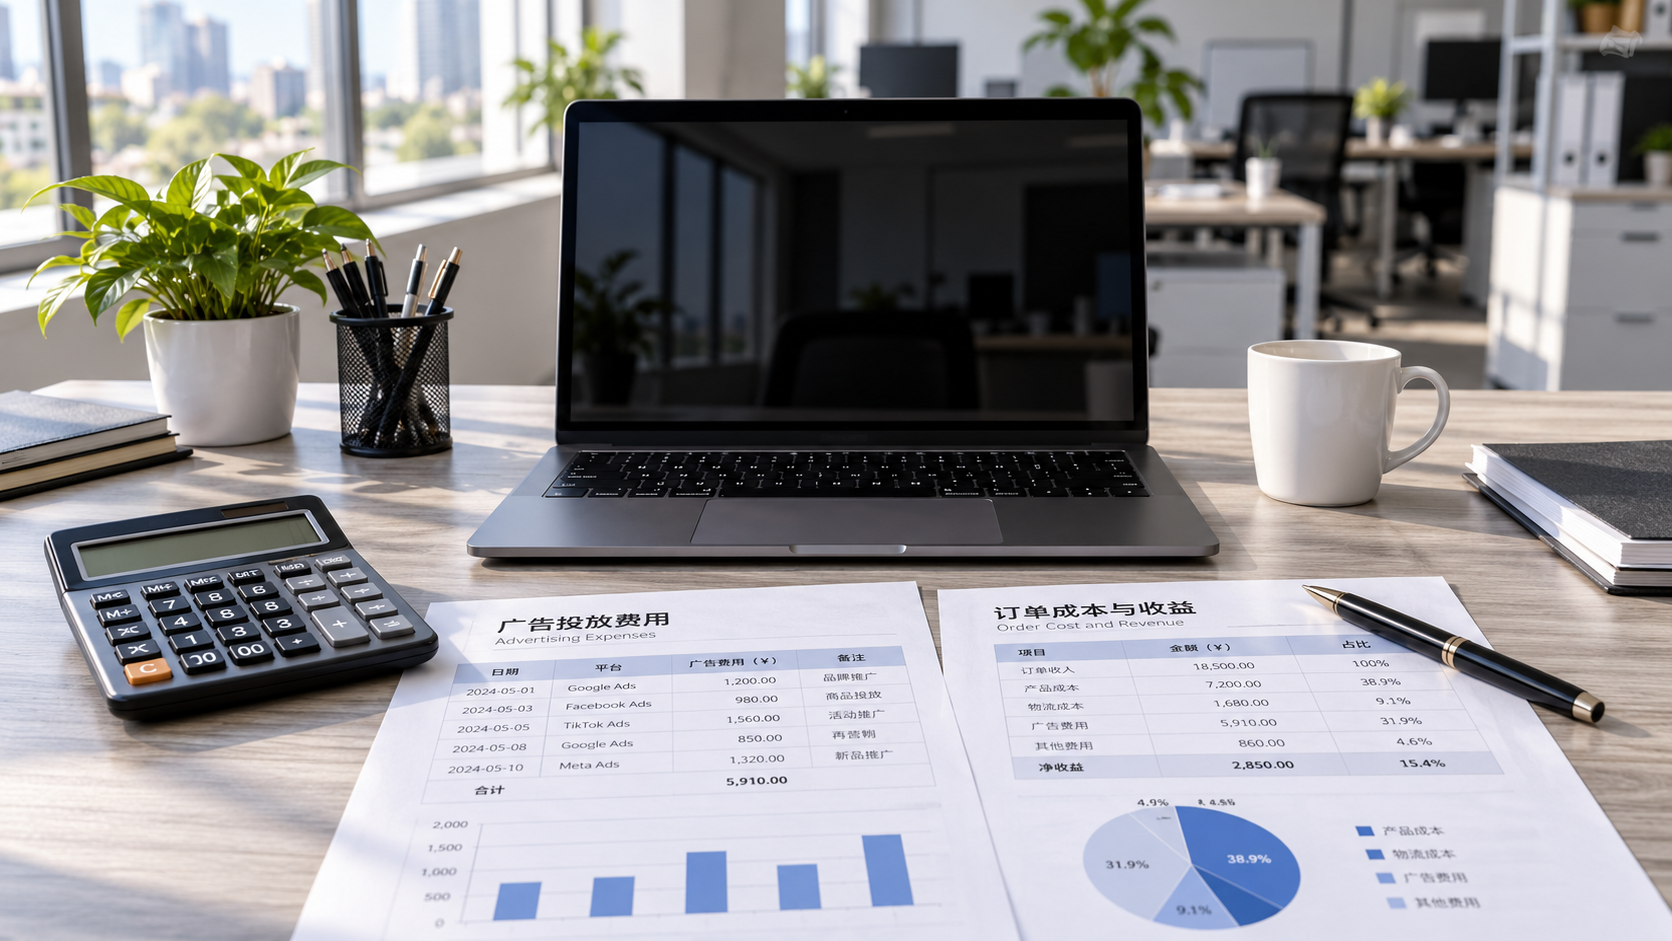
建议以贡献毛利为收益基础计算:ROI=(广告带来的贡献毛利-广告相关总成本)÷广告相关总成本×100%。其中,贡献毛利通常指收入扣除商品成本、履约及支付等随订单变化的直接成本后的金额。
广告相关总成本至少应包括Meta广告消耗、易营宝服务费和专用落地页费用;若为投放新增工具或外包,也应计入。共同使用的网站建设费用可按合理规则分摊,并在投放前固定分摊方式。
例如,某周期广告归因收入为20万元,扣除商品及履约等直接成本后,贡献毛利为8万元;广告、服务与分摊费用合计5万元,则ROI为60%。这表示每投入1元相关成本,获得0.6元净回报。
相比之下,广告支出回报率ROAS通常用归因收入除以广告消耗。假设广告消耗4万元,上例ROAS为5;但它没有扣除商品成本及服务费,不能直接替代ROI,也不代表实际赚了5倍。
ROI提升幅度应怎样计算?
先确定投放前后的两个ROI,再计算相对提升幅度:提升幅度=(投放后ROI-投放前ROI)÷投放前ROI×100%。例如,ROI从20%升至60%,相对提升200%,同时提高了40个百分点。
“提升200%”与“提高40个百分点”含义不同,评估报告最好同时列出,避免误读。若基准ROI为零,相对提升率无法计算;若基准为负值,相对百分比也容易产生歧义,应优先报告百分点变化和净利润变化。
例如,ROI由负20%改善至正10%,应表述为提高30个百分点,并进一步核对实际盈利金额,而不是只强调百分比。若两个周期投入规模不同,也应同时比较总成本、贡献毛利和净收益。
如何判断增长是否真的来自投放?
最基础的方式是比较投放前后,但应尽量选择产品、市场、预算和统计周期相近的时段。旺季促销、价格调整、销售团队扩张或自然流量增长,都可能影响结果,需要在报告中单独记录。
条件允许时,可设置对照组:将相近地区或受众分组,一组按方案投放,另一组维持原策略或暂不投放,再比较两组贡献毛利的变化。分组应尽量可比,并事先约定观察时间和停止条件。
增量净收益可按“测试组贡献毛利增量-对照组贡献毛利增量-新增投放相关成本”估算;增量ROI则为增量净收益除以新增投放相关成本。结果仍可能受地区差异等因素影响,不能视为绝对因果证明。
如果无法设置对照组,至少应对照历史数据,注明促销、价格和渠道变化,并将结果称为投放前后变化,而非确定的广告增量。预算较小或成交数量过少时,也不宜用短期波动推断长期收益。
B2B询盘和跨境商城分别看什么?
跨境商城通常可以较快获得订单数据,应核对订单金额、退款、折扣、物流和支付费用,再计算贡献毛利。对于复购业务,首次订单ROI与一定周期内的客户价值应分开报告,避免把预估复购当成已实现收入。
B2B业务的成交周期可能跨越数月,不能仅凭询盘数量判断投放效果。建议依次记录有效询盘、销售认可商机、报价、成交和回款,并约定“有效”的标准,例如目标市场、采购需求和可联系性。
尚未完成成交时,可先比较有效询盘成本和商机成本,作为过程指标,但不要把它们写成最终ROI。若使用历史成交率和平均毛利预测收益,应标明假设,并在订单成交后用实际数据回算。
无论哪种业务,都要检查Meta平台、网站分析工具与CRM的口径差异。平台归因数据可能包含多个渠道共同影响的转化,也可能遗漏部分转化;应固定归因窗口,并尽量按订单或客户标识去重。
与易营宝合作前,应核对哪些条件?
商务评估人员应要求服务方提供与自身行业、市场及预算相近的案例,并核实投放周期、样本量、成本构成和ROI公式。案例仅能作为参考,不能保证新项目获得相同效果,也不宜只看最佳月份的数据。
合同或方案中应明确广告费由谁支付、服务费如何收取、落地页和数据工具是否另收费,以及账户和数据的归属。还应确认企业能否查看广告后台、原始转化记录和定期报表,避免只依赖汇总截图。
试投前,双方应约定预算上限、目标市场、评价周期、有效转化标准和优化职责。广告素材、网站访问速度、销售跟进及库存都会影响结果;哪些环节由服务方负责,哪些由企业配合,应提前写清。
验收时不要只看点击率或线索数量。建议同时检查总投入、有效转化、贡献毛利、ROI及与基准的差异,并分析退款、无效线索和数据缺失。未达到目标时,也应明确复盘、调整或终止合作的条件。
总结:先验证盈利,再决定是否扩大预算
对于“易营宝Facebook广告投放ROI能提升多少”,可信答案只能来自统一口径下的实际测试,而不是通用承诺。先建立基准,再核算完整成本和贡献毛利,并结合对照数据判断增长来源,才能看清投入价值。
若试投已经覆盖完整转化周期,数据可核验,且增量收益能够持续覆盖新增成本,企业可以分阶段扩大预算并继续监测。若成交尚未完成或样本不足,则应保留结论,避免过早放大投入。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。