- EU plant, die Abgabe auf kleine Einfuhrpakete auf 5 Euro anzuheben31-10-2026Details anzeigen
- Maersk passt den Zuschlag zur Deckung dringender Betriebskosten im Nahen Osten auf 2.000 US-Dollar pro Container an30-10-2026Details anzeigen
- Handelsministerium: Der Online-Einzelhandelsumsatz stieg in den ersten drei Quartalen um 4,4 %, der grenzüberschreitende E-Commerce verzeichnete weiterhin ein rasches Wachstum29-10-2026Details anzeigen
- CCTV berichtet: Der Export intelligenter KI-Hardware gewinnt an Fahrt, die Bestellungen für einige Bestseller reichen bis ins nächste Jahr29-10-2026Details anzeigen
- Alphabet-Bericht zum dritten Quartal: Umsatz mit Google-Suchanzeigen steigt um 10,5 % auf 82 Milliarden US-Dollar29-10-2026Details anzeigen
- AliExpress kündigt neue Regeln für seinen Russland-Service an – im Zusammenhang mit der Vernetzung des Warenangebots mit Wildberries28-10-2026Details anzeigen
Wie lässt sich die Steigerung des ROI bei Facebook-Anzeigen von 易营宝 bewerten?
Wie stark kann YiYingBao den ROI von Facebook-Werbeanzeigen steigern? Bei der geschäftlichen Bewertung müssen die Verantwortlichen die Werbekosten, den Konversionsertrag und die Vergleichsdaten berücksichtigen, um den tatsächlichen Zuwachs objektiv zu beurteilen.
Derzeit fehlen einheitliche und überprüfbare Daten für die Zeit vor und nach der Werbeschaltung. Daher lässt sich kein prozentualer Anstieg nennen, der für alle Unternehmen gilt. Das Bewertungsergebnis hängt von der Produktmarge, dem Zielmarkt, dem Verkaufszyklus und dem bisherigen Werbeniveau ab. Außerdem kommt es darauf an, ob Kosten und Erträge nach derselben Berechnungsmethode erfasst werden.
Bei geschäftlichen Entscheidungen geht es nicht darum, eine versprochene Zahl zu finden, sondern zu prüfen: Deckt der zusätzliche Gewinn die Ausgaben für Werbung und Dienstleistungen? Ist die Verbesserung tatsächlich auf die Werbung zurückzuführen? Und lässt sich dieses Ergebnis mit dem späteren Budget aufrechterhalten? Bei Außenhandelsunternehmen mit langen Verkaufszyklen dürfen Anfragen außerdem nicht direkt mit Umsatz gleichgesetzt werden.
ROI richtig berechnen: Werbeumsatz ist nicht gleich Werbegewinn
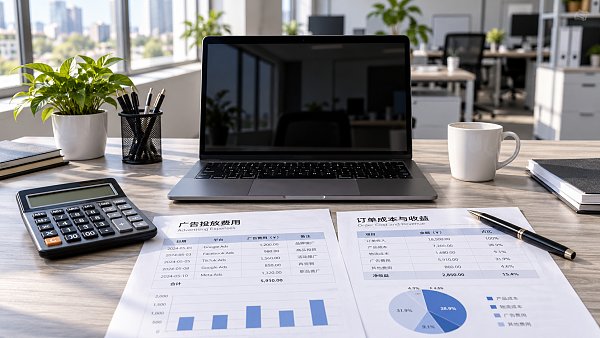
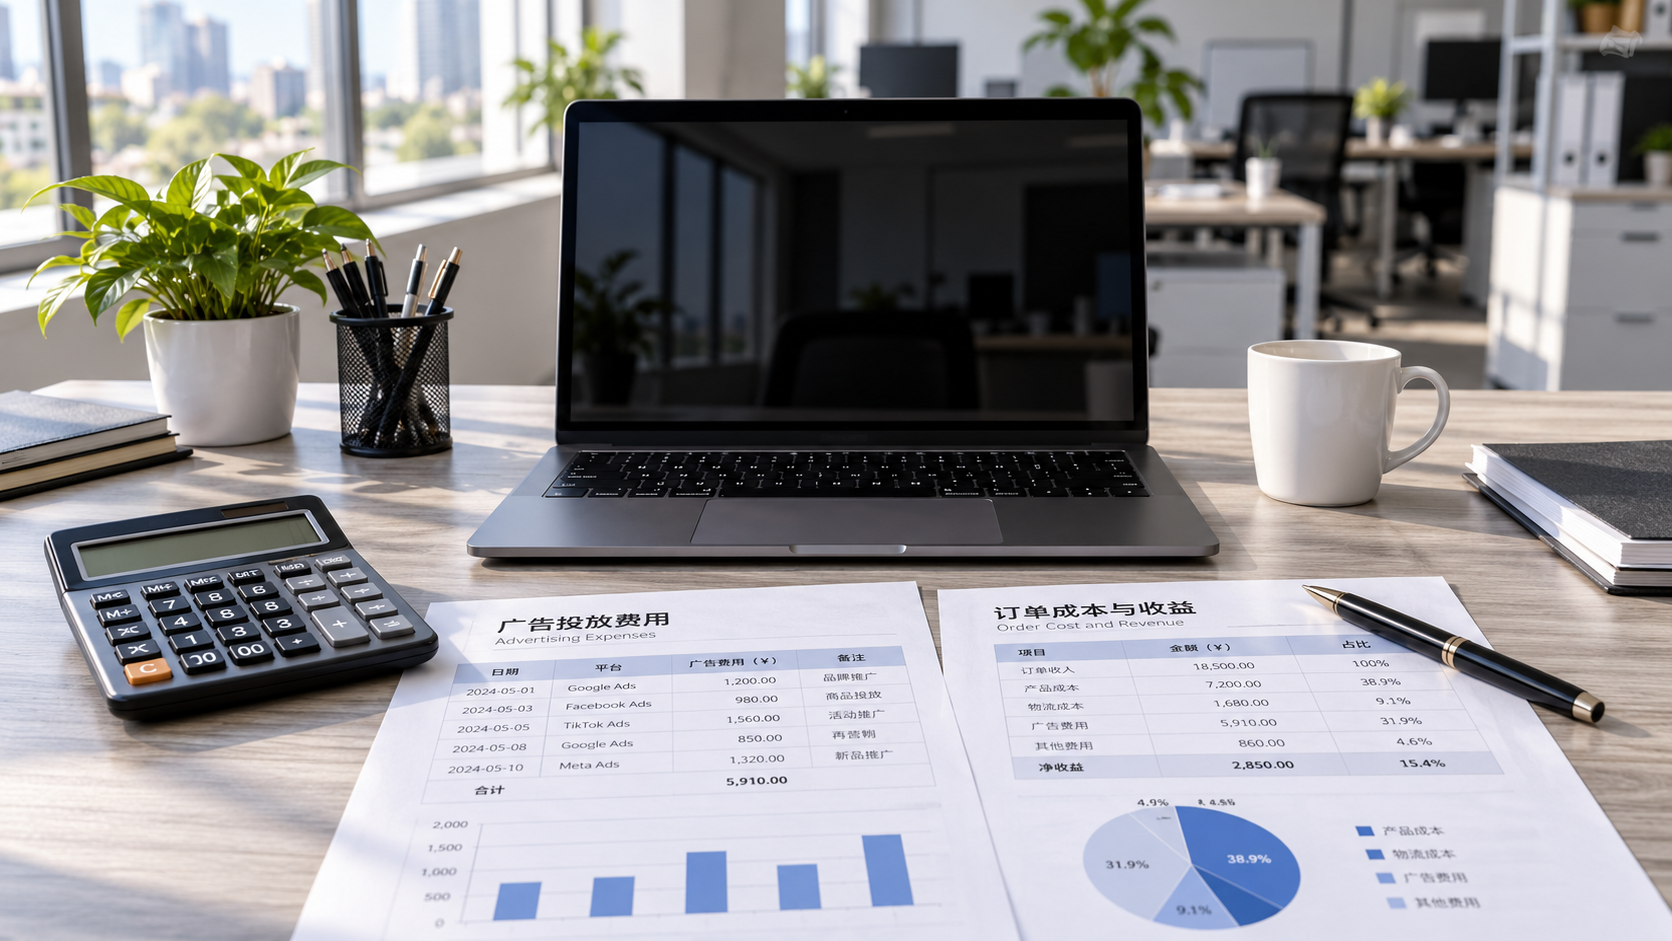
Als Ertragsgrundlage empfiehlt sich der Deckungsbeitrag: ROI = (werbebedingter Deckungsbeitrag – werbebezogene Gesamtkosten) ÷ werbebezogene Gesamtkosten × 100 %. Der Deckungsbeitrag bezeichnet in der Regel den Betrag, der nach Abzug der Warenkosten sowie der direkten, auftragsabhängigen Kosten für Erfüllung und Zahlung vom Umsatz übrig bleibt.
Zu den werbebezogenen Gesamtkosten sollten mindestens die Ausgaben für Meta-Werbung, die Servicegebühren von YiYingBao und die Kosten für spezielle Landingpages gehören. Auch zusätzlich für die Kampagne eingesetzte Tools oder externe Dienstleistungen sind einzurechnen. Gemeinsam genutzte Kosten für die Website-Erstellung können nach einer angemessenen Methode anteilig zugeordnet werden; die Aufteilungsmethode sollte vor Kampagnenstart festgelegt werden.
Beispiel: In einem bestimmten Zeitraum beträgt der der Werbung zugeordnete Umsatz 200.000 Yuan. Nach Abzug der direkten Kosten für Waren und Auftragsabwicklung beläuft sich der Deckungsbeitrag auf 80.000 Yuan. Betragen die Gesamtkosten für Werbung, Dienstleistungen und anteilige Ausgaben 50.000 Yuan, liegt der ROI bei 60 %. Das bedeutet: Für jeden Yuan an entsprechenden Kosten ergibt sich ein Nettoertrag von 0,6 Yuan.
Die Werbeausgabenrendite ROAS wird dagegen üblicherweise berechnet, indem der zugeordnete Umsatz durch die Werbeausgaben geteilt wird. Bei Werbeausgaben von 40.000 Yuan beträgt der ROAS im obigen Beispiel 5. Dabei werden jedoch weder die Warenkosten noch die Servicegebühren abgezogen. Der ROAS ist daher kein direkter Ersatz für den ROI und bedeutet nicht, dass tatsächlich das Fünffache verdient wurde.
Wie wird die Höhe der ROI-Steigerung berechnet?
Legen Sie zunächst den ROI vor und nach der Werbeschaltung fest und berechnen Sie dann die relative Steigerung: Steigerung = (ROI nach der Werbeschaltung – ROI vor der Werbeschaltung) ÷ ROI vor der Werbeschaltung × 100 %. Steigt der ROI beispielsweise von 20 % auf 60 %, entspricht das einer relativen Steigerung von 200 % und zugleich einem Anstieg um 40 Prozentpunkte.
„Steigerung um 200 %“ und „Anstieg um 40 Prozentpunkte“ haben unterschiedliche Bedeutungen. Im Bewertungsbericht sollten daher möglichst beide Angaben stehen, um Missverständnisse zu vermeiden. Liegt der Basis-ROI bei null, lässt sich die relative Steigerung nicht berechnen. Bei einem negativen Basiswert kann auch eine prozentuale Angabe mehrdeutig sein. In diesen Fällen sollten vorrangig die Veränderung in Prozentpunkten und die Veränderung des Nettogewinns ausgewiesen werden.
Verbessert sich der ROI beispielsweise von minus 20 % auf plus 10 %, sollte dies als Anstieg um 30 Prozentpunkte angegeben und anschließend anhand des tatsächlichen Gewinnbetrags überprüft werden, statt nur die prozentuale Veränderung hervorzuheben. Unterscheiden sich die Investitionen der beiden Zeiträume, sollten außerdem die Gesamtkosten, der Deckungsbeitrag und der Nettoertrag verglichen werden.
Wie lässt sich feststellen, ob das Wachstum tatsächlich auf die Werbeschaltung zurückzuführen ist?
Die einfachste Methode ist ein Vergleich vor und nach der Werbeschaltung. Wählen Sie dafür möglichst Zeiträume mit ähnlichen Produkten, Märkten, Budgets und Beobachtungsdauern. Saisonale Aktionen, Preisänderungen, eine Vergrößerung des Vertriebsteams oder ein Anstieg des organischen Traffics können die Ergebnisse ebenfalls beeinflussen und sollten im Bericht gesondert festgehalten werden.
Wenn möglich, richten Sie eine Kontrollgruppe ein: Teilen Sie vergleichbare Regionen oder Zielgruppen in Gruppen auf. Eine Gruppe erhält Werbung gemäß dem geplanten Konzept, während die andere ihre bisherige Strategie beibehält oder keine Werbung erhält. Vergleichen Sie anschließend die Veränderungen des Deckungsbeitrags beider Gruppen. Die Gruppen sollten möglichst vergleichbar sein; Beobachtungszeitraum und Abbruchkriterien sollten im Voraus festgelegt werden.
Der zusätzliche Nettoertrag lässt sich schätzen als „Zuwachs des Deckungsbeitrags in der Testgruppe – Zuwachs des Deckungsbeitrags in der Kontrollgruppe – zusätzliche werbebezogene Kosten“. Der inkrementelle ROI ergibt sich aus dem zusätzlichen Nettoertrag geteilt durch die zusätzlichen werbebezogenen Kosten. Das Ergebnis kann weiterhin von Faktoren wie regionalen Unterschieden beeinflusst sein und ist kein absoluter Kausalitätsnachweis.
Ist keine Kontrollgruppe möglich, sollten mindestens historische Daten als Vergleich herangezogen und Änderungen bei Aktionen, Preisen und Kanälen dokumentiert werden. Das Ergebnis sollte als Veränderung vor und nach der Werbeschaltung bezeichnet werden, nicht als eindeutig durch die Werbung verursachter Zuwachs. Bei kleinen Budgets oder sehr wenigen Abschlüssen sollten kurzfristige Schwankungen zudem nicht als Grundlage für Rückschlüsse auf langfristige Erträge dienen.
Welche Kennzahlen sind bei B2B-Anfragen und grenzüberschreitenden Onlineshops relevant?
Bei grenzüberschreitenden Onlineshops liegen Bestelldaten in der Regel relativ schnell vor. Prüfen Sie Bestellwert, Rückerstattungen, Rabatte sowie Versand- und Zahlungsgebühren, bevor Sie den Deckungsbeitrag berechnen. Bei Wiederholungskäufen sollten der ROI der Erstbestellung und der Kundenwert über einen bestimmten Zeitraum getrennt ausgewiesen werden. Geschätzte Wiederholungskäufe dürfen nicht als bereits erzielter Umsatz verbucht werden.
Bei B2B-Geschäften kann sich der Verkaufszyklus über mehrere Monate erstrecken. Die Werbewirkung lässt sich daher nicht allein anhand der Anzahl der Anfragen beurteilen. Es empfiehlt sich, nacheinander qualifizierte Anfragen, vom Vertrieb bestätigte Verkaufschancen, Angebote, Abschlüsse und Zahlungseingänge zu erfassen und die Kriterien für eine „qualifizierte“ Anfrage festzulegen, etwa Zielmarkt, Beschaffungsbedarf und Erreichbarkeit.
Solange noch keine Abschlüsse erzielt wurden, können die Kosten pro qualifizierter Anfrage und pro Verkaufschance zunächst als Prozesskennzahlen verglichen werden. Sie sollten jedoch nicht als endgültiger ROI ausgewiesen werden. Werden historische Abschlussquoten und durchschnittliche Margen zur Ertragsprognose verwendet, müssen die Annahmen offengelegt und die Prognose nach dem Abschluss anhand der tatsächlichen Daten neu berechnet werden.
Unabhängig vom Geschäftsmodell sollten Abweichungen zwischen den Daten von Meta, den Website-Analysetools und dem CRM geprüft werden. Attributionsdaten der Plattform können Konversionen enthalten, zu denen mehrere Kanäle beigetragen haben, oder einen Teil der Konversionen nicht erfassen. Legen Sie ein einheitliches Attributionsfenster fest und deduplizieren Sie die Daten nach Möglichkeit anhand von Bestell- oder Kundenkennungen.
Welche Bedingungen sollten vor einer Zusammenarbeit mit YiYingBao geprüft werden?
Die Verantwortlichen sollten vom Dienstleister Fallbeispiele aus Branchen und Märkten mit ähnlichen Budgets anfordern und Kampagnendauer, Stichprobengröße, Kostenstruktur und ROI-Formel überprüfen. Fallbeispiele dienen lediglich als Orientierung. Sie garantieren nicht, dass ein neues Projekt dieselben Ergebnisse erzielt. Zudem sollten nicht nur die Daten des besten Monats betrachtet werden.
Im Vertrag oder Angebot sollte eindeutig geregelt sein, wer die Werbekosten trägt, wie die Servicegebühren berechnet werden, ob für Landingpages und Datentools zusätzliche Kosten anfallen und wem Konten und Daten gehören. Klären Sie außerdem, ob das Unternehmen Zugriff auf das Werbekonto, die Rohdaten zu Konversionen und regelmäßige Berichte erhält, damit es nicht allein auf zusammengefasste Screenshots angewiesen ist.
Vor einem Testlauf sollten beide Seiten eine Budgetobergrenze, Zielmärkte, Bewertungszeitraum, Kriterien für gültige Konversionen und Zuständigkeiten für die Optimierung vereinbaren. Werbemittel, Ladegeschwindigkeit der Website, Vertriebsnachverfolgung und Lagerbestand wirken sich ebenfalls auf die Ergebnisse aus. Die Zuständigkeiten des Dienstleisters und die erforderliche Mitwirkung des Unternehmens sollten vorab klar festgehalten werden.
Bei der Abnahme sollten nicht nur Klickrate oder Anzahl der Leads berücksichtigt werden. Es empfiehlt sich, zugleich Gesamtinvestition, gültige Konversionen, Deckungsbeitrag, ROI und Abweichungen gegenüber der Vergleichsbasis zu prüfen sowie Rückerstattungen, ungültige Leads und fehlende Daten zu analysieren. Werden die Ziele nicht erreicht, sollten auch die Bedingungen für eine Überprüfung, Anpassung oder Beendigung der Zusammenarbeit festgelegt sein.
Zusammenfassung: Erst die Rentabilität prüfen, dann über eine Budgeterhöhung entscheiden
Auf die Frage „Wie stark kann YiYingBao den ROI von Facebook-Werbeanzeigen steigern?“ lässt sich eine verlässliche Antwort nur anhand tatsächlicher Tests mit einheitlichen Berechnungsmethoden geben, nicht anhand allgemeiner Versprechen. Erst eine festgelegte Vergleichsbasis, die Berechnung aller Kosten und des Deckungsbeitrags sowie der Abgleich mit Kontrolldaten machen den Wert der Investition erkennbar.
Wenn ein Testlauf einen vollständigen Konversionszyklus abdeckt, die Daten überprüfbar sind und der zusätzliche Ertrag die zusätzlichen Kosten dauerhaft decken kann, kann das Unternehmen das Budget schrittweise erhöhen und die Entwicklung weiter beobachten. Sind die Abschlüsse noch nicht erfolgt oder ist die Stichprobe zu klein, sollten die Schlussfolgerungen vorläufig bleiben und die Investitionen nicht vorschnell ausgeweitet werden.
Verwandte Artikel
 Wie lässt sich ungenaues Conversion-Tracking bei Social-Media-Werbung überprüfen?
 Wie lässt sich die Steigerung des ROI bei Facebook-Anzeigen von 易营宝 bewerten?
 Das Wachstum der Kerngeschäfte großer US-Technologiekonzerne verlangsamt sich – die Monetarisierung der KI-Suche steht vor Herausforderungen
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。