- L’UE envisage de porter à 5 euros la taxe sur les petits colis entrant sur son territoireOct 31, 2026Voir les détails
- Maersk ajuste la surcharge d’urgence pour frais d’exploitation au Moyen-Orient à 2 000 USD par conteneurOct 30, 2026Voir les détails
- Ministère du Commerce : les ventes au détail en ligne ont progressé de 4,4 % au cours des trois premiers trimestres, tandis que le commerce électronique transfrontalier a maintenu une croissance rapideOct 29, 2026Voir les détails
- CCTV rapporte : l’essor des exportations de matériel intelligent doté d’IA s’accélère, et les commandes de certains produits phares sont déjà planifiées jusqu’à l’année prochaineOct 29, 2026Voir les détails
- Résultats du troisième trimestre d’Alphabet : les revenus publicitaires de Google Search progressent de 10,5 % pour atteindre 82 milliards de dollarsOct 29, 2026Voir les détails
- AliExpress annonce de nouvelles règles de service pour la Russie, liées à l’interconnexion des produits avec WildberriesOct 28, 2026Voir les détails
Comment évaluer l’ampleur de l’amélioration du ROI des campagnes publicitaires Facebook de 易营宝 ?
De combien le ROI des campagnes Facebook de 易营宝 peut-il augmenter ? Pour l’évaluer objectivement, les responsables commerciaux doivent prendre en compte les coûts publicitaires, les revenus générés par les conversions et les données de référence.
À ce jour, il n’existe pas de données uniformes et vérifiables avant et après campagne permettant d’indiquer un pourcentage d’augmentation applicable à toutes les entreprises. Les résultats dépendent de la marge des produits, du marché cible, du cycle de vente et du niveau des campagnes précédentes. Ils dépendent également de l’utilisation d’une méthode de calcul identique pour les coûts et les revenus.
L’essentiel pour prendre une décision commerciale n’est pas de rechercher un chiffre garanti, mais de vérifier si la marge supplémentaire couvre les dépenses publicitaires et les frais de service, si l’amélioration est bien due aux publicités et si elle peut se maintenir avec les budgets futurs. Pour les entreprises de commerce extérieur dont le cycle de vente est long, il faut aussi éviter de considérer directement les demandes de renseignements comme des revenus.
Calculer correctement le ROI : le chiffre d’affaires publicitaire n’est pas le bénéfice publicitaire
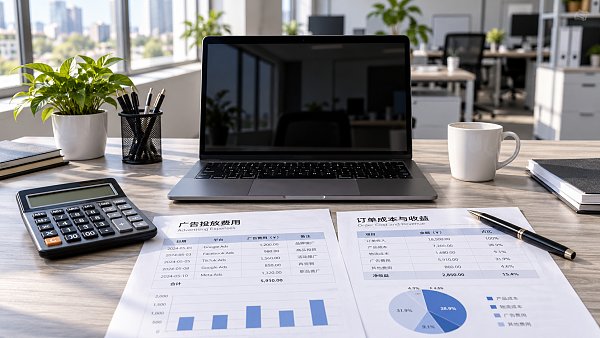
Il est recommandé de prendre la marge sur coûts variables comme base de calcul : ROI = (marge sur coûts variables générée par les publicités − coûts totaux liés aux publicités) ÷ coûts totaux liés aux publicités × 100 %. La marge sur coûts variables correspond généralement au montant restant après déduction du coût des produits et des coûts directs liés aux commandes, tels que l’exécution et le paiement.
Les coûts totaux liés aux publicités doivent au minimum inclure les dépenses publicitaires sur Meta, les frais de service de 易营宝 et les coûts des pages de destination dédiées. Les outils ou prestations externalisées ajoutés pour la campagne doivent également être comptabilisés. Les coûts de création du site utilisés en commun peuvent être répartis selon une méthode raisonnable, qui doit être définie avant le lancement de la campagne.
Par exemple, sur une période donnée, les revenus attribués aux publicités s’élèvent à 200 000 yuans. Après déduction du coût des produits et des frais d’exécution, la marge sur coûts variables est de 80 000 yuans. Si les dépenses publicitaires, les frais de service et les coûts répartis totalisent 50 000 yuans, le ROI est de 60 %. Cela signifie que chaque yuan investi dans les coûts concernés génère un rendement net de 0,6 yuan.
En comparaison, le ROAS (retour sur dépenses publicitaires) est généralement calculé en divisant le chiffre d’affaires attribué par les dépenses publicitaires. Si celles-ci s’élèvent à 40 000 yuans, le ROAS de l’exemple précédent est de 5. Toutefois, ce calcul ne déduit ni le coût des produits ni les frais de service : il ne peut donc pas remplacer directement le ROI et ne signifie pas que le bénéfice réel est cinq fois supérieur à la dépense.
Comment calculer le taux d’augmentation du ROI ?
Déterminez d’abord le ROI avant et après la campagne, puis calculez son taux d’augmentation relative : taux d’augmentation = (ROI après campagne − ROI avant campagne) ÷ ROI avant campagne × 100 %. Par exemple, si le ROI passe de 20 % à 60 %, son augmentation relative est de 200 %, soit une hausse de 40 points de pourcentage.
« Augmentation de 200 % » et « hausse de 40 points de pourcentage » ne désignent pas la même chose. Il est préférable d’indiquer les deux dans le rapport d’évaluation afin d’éviter toute confusion. Si le ROI de référence est nul, le taux d’augmentation relative ne peut pas être calculé. S’il est négatif, le pourcentage relatif peut également prêter à confusion ; il est alors préférable de présenter l’évolution en points de pourcentage et celle du bénéfice net.
Par exemple, si le ROI passe de −20 % à 10 %, il convient d’indiquer une hausse de 30 points de pourcentage, puis de vérifier le montant réel des bénéfices plutôt que de mettre uniquement l’accent sur le pourcentage. Si les montants investis diffèrent entre les deux périodes, comparez également les coûts totaux, la marge sur coûts variables et le bénéfice net.
Comment déterminer si la croissance est réellement due aux campagnes ?
La méthode la plus simple consiste à comparer les résultats avant et après la campagne. Il est toutefois préférable de choisir des périodes comparables en matière de produits, de marchés, de budgets et de durée d’observation. Les promotions saisonnières, les ajustements de prix, l’agrandissement de l’équipe commerciale ou la hausse du trafic organique peuvent également influer sur les résultats et doivent être consignés séparément dans le rapport.
Lorsque les conditions le permettent, mettez en place un groupe témoin : répartissez des régions ou des audiences comparables en deux groupes, faites diffuser les publicités au premier selon le plan prévu et maintenez la stratégie existante ou suspendez les campagnes pour le second, puis comparez l’évolution de leur marge sur coûts variables. Les groupes doivent être aussi comparables que possible et la période d’observation ainsi que les conditions d’arrêt doivent être convenues à l’avance.
Le bénéfice net incrémental peut être estimé ainsi : « augmentation de la marge sur coûts variables du groupe test − augmentation de la marge sur coûts variables du groupe témoin − nouveaux coûts liés aux campagnes ». Le ROI incrémental correspond au bénéfice net incrémental divisé par les nouveaux coûts liés aux campagnes. Les résultats peuvent néanmoins être influencés par des facteurs tels que les différences entre régions et ne constituent pas une preuve absolue de causalité.
S’il est impossible de mettre en place un groupe témoin, comparez au minimum les données historiques, indiquez les changements de promotions, de prix et de canaux, et présentez les résultats comme une évolution entre l’avant et l’après-campagne, et non comme un effet incrémental certain des publicités. Lorsque le budget est faible ou que le nombre de ventes est trop limité, il convient également de ne pas extrapoler les fluctuations à court terme pour en déduire des bénéfices à long terme.
Quels indicateurs suivre pour les demandes de renseignements B2B et les boutiques transfrontalières ?
Les boutiques transfrontalières permettent généralement d’obtenir assez rapidement des données sur les commandes. Il convient de vérifier le montant des commandes, les remboursements, les remises, les frais de livraison et les frais de paiement, puis de calculer la marge sur coûts variables. Pour les activités reposant sur les achats répétés, présentez séparément le ROI de la première commande et la valeur client sur une période donnée afin de ne pas comptabiliser des achats répétés prévisionnels comme des revenus déjà réalisés.
Dans le secteur B2B, le cycle de vente peut durer plusieurs mois ; le nombre de demandes de renseignements ne suffit donc pas à évaluer l’efficacité des campagnes. Il est recommandé de suivre successivement les demandes qualifiées, les opportunités validées par l’équipe commerciale, les devis, les ventes conclues et les paiements reçus, et de définir à l’avance les critères d’une demande qualifiée, par exemple le marché cible, le besoin d’approvisionnement et la possibilité de contacter le prospect.
Tant que les ventes ne sont pas conclues, vous pouvez comparer le coût par demande qualifiée et le coût par opportunité commerciale comme indicateurs de suivi, mais ne les présentez pas comme le ROI final. Si les prévisions de revenus s’appuient sur le taux de conversion historique et la marge moyenne, indiquez clairement les hypothèses et recalculez les résultats à partir des données réelles une fois les commandes conclues.
Quel que soit le type d’activité, vérifiez les différences de méthode de calcul entre la plateforme Meta, les outils d’analyse du site et le CRM. Les données d’attribution de la plateforme peuvent inclure des conversions auxquelles plusieurs canaux ont contribué ou omettre certaines conversions. Il faut définir une fenêtre d’attribution fixe et dédupliquer autant que possible les données à l’aide d’identifiants de commande ou de client.
Quelles conditions vérifier avant de travailler avec 易营宝 ?
Les responsables commerciaux doivent demander au prestataire des études de cas portant sur des secteurs, des marchés et des budgets comparables aux leurs, et vérifier la durée des campagnes, la taille de l’échantillon, la composition des coûts et la formule de calcul du ROI. Ces études de cas ne constituent que des références : elles ne garantissent pas des résultats identiques pour un nouveau projet. Il est également déconseillé de ne considérer que les données du meilleur mois.
Le contrat ou la proposition doit préciser qui règle les dépenses publicitaires, le mode de facturation des services, si les pages de destination et les outils de données font l’objet de frais supplémentaires, ainsi que la propriété des comptes et des données. Vérifiez également si l’entreprise peut consulter l’interface de gestion des publicités, les enregistrements bruts des conversions et les rapports périodiques, afin de ne pas dépendre uniquement de captures d’écran récapitulatives.
Avant la campagne test, les deux parties doivent convenir d’un plafond budgétaire, des marchés cibles, de la période d’évaluation, des critères de conversion qualifiée et des responsabilités en matière d’optimisation. Les créations publicitaires, la vitesse de chargement du site, le suivi commercial et les stocks peuvent tous influer sur les résultats. Il faut donc préciser à l’avance les responsabilités du prestataire et celles de l’entreprise.
Lors de la validation, ne vous limitez pas au taux de clics ou au nombre de prospects. Il est recommandé d’examiner également l’investissement total, les conversions qualifiées, la marge sur coûts variables, le ROI et l’écart par rapport aux données de référence, tout en analysant les remboursements, les prospects non qualifiés et les données manquantes. Si les objectifs ne sont pas atteints, les conditions de réexamen, d’ajustement ou de résiliation de la collaboration doivent aussi être définies.
En résumé : vérifier d’abord la rentabilité avant d’augmenter le budget
À la question « De combien le ROI des campagnes Facebook de 易营宝 peut-il augmenter ? », seule une campagne test fondée sur une méthode de calcul uniforme et des données réelles peut apporter une réponse fiable, et non une promesse générale. Établissez d’abord une référence, calculez l’ensemble des coûts et la marge sur coûts variables, puis utilisez des données de contrôle pour déterminer l’origine de la croissance : vous pourrez ainsi évaluer la valeur de l’investissement.
Si la campagne test couvre l’intégralité du cycle de conversion, que les données sont vérifiables et que les bénéfices incrémentaux couvrent durablement les nouveaux coûts, l’entreprise peut augmenter progressivement son budget tout en continuant à suivre les résultats. Si les ventes ne sont pas encore conclues ou si l’échantillon est insuffisant, il convient de ne pas tirer de conclusion définitive ni d’augmenter prématurément l’investissement.
Articles connexes
 Comment diagnostiquer les erreurs de suivi des conversions dans les campagnes publicitaires sur les réseaux sociaux ?
 Comment évaluer l’ampleur de l’amélioration du ROI des campagnes publicitaires Facebook de 易营宝 ?
 La croissance des activités principales des géants américains de la tech ralentit, et la rentabilité de la recherche par IA est mise à l’épreuve
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。