美国取消非邮政渠道800美元免税豁免,快递包裹须正式报关
美国即日起取消非邮政渠道800美元小额免税豁免,通过快递渠道入境的包裹须正式报关,并可能缴税。输入信息未明确具体实施日期。这一变化涉及跨境电商、独立站卖家及物流清关环节,企业需要关注申报准备、费用承担和交付安排可能出现的变化。
非邮政渠道的小额免税豁免取消
根据所提供的资讯,美国即日起取消非邮政渠道800美元小额免税豁免政策。通过快递渠道入境的包裹须正式报关,并可能缴税。资讯同时指出,这一变化将使跨境电商与独立站卖家面临更高的物流成本和清关风险。
现有信息以“即日起”表述事件时间,未给出具体实施日期,也未提供正式报关的操作细则、税费计算方式或具体官方来源链接。
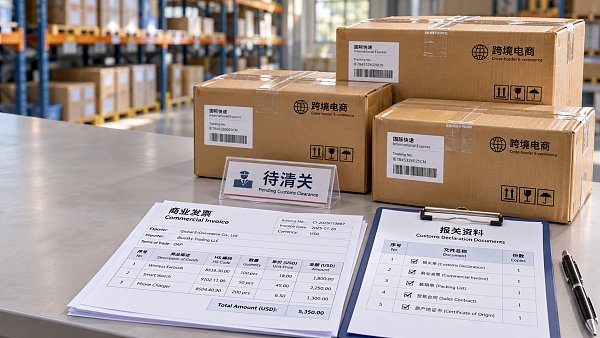
从卖家到物流服务商,哪些环节可能承压
卖家需要重新核算订单费用
分析来看,跨境电商和独立站卖家的直接关注点,是原先按小额免税安排处理的快递包裹可能产生新的报关和税费支出。即使商品价格保持不变,订单最终成本也可能因申报服务、税费及相关处理环节而变化。不同订单的实际费用仍需结合适用规则与服务商报价核实,不能仅凭商品金额判断。
对于利润空间较小或依赖多次小批量发货的卖家,新增费用可能更明显地影响订单收益。分析来看,企业可先区分商品价格、运输费用和可能产生的报关税费,再评估现有定价与配送方案是否仍然适用。具体成本变化有多大,仍取决于后续执行口径和实际订单情况。
物流与清关衔接可能更复杂
从供应链服务角度看,正式报关可能增加包裹信息收集、资料核对与异常处理的工作量。物流服务商和卖家之间如果对商品信息、申报资料或费用承担的理解不一致,可能影响包裹处理效率。服务商具体提供哪些支持,以及费用如何收取,均需结合其实际安排确认。
交付环节也值得关注。分析来看,新增或调整申报流程可能使部分订单的处理时间更难预测;资料不完整或需要补充核验时,交付安排可能受到影响。输入信息没有提供实际延误情况,因此目前只能将时效波动视为需要评估的风险,不能认定所有快递包裹都会延迟。
采购方与收货方可能面对费用分配问题
从交易双方的角度看,包裹可能缴税意味着最终费用由谁承担、何时支付,以及额外费用是否影响收货,可能成为新的沟通重点。分析来看,如果卖家在报价和交付说明中未提前与采购方或收货方确认相关安排,交易完成过程中可能出现争议或额外沟通成本。
相关影响并不一定在每笔交易中相同。商品情况、申报方式和服务安排都可能影响实际处理结果,企业宜按自身订单核对,而不是把单一估算直接用于全部快递业务。
报关资料、费用与交付安排如何准备
先核实适用范围和时间口径
由于输入信息没有给出具体实施日期和操作细节,建议企业持续核查正式发布的信息及实际执行口径,重点确认受影响的非邮政渠道范围、不同时间发出的包裹如何处理,以及正式报关的具体要求。对于尚未明确的问题,应向物流或清关服务方核实,避免将“即日起”直接换算为未经确认的日期。
检查订单信息和申报资料
分析来看,卖家可梳理快递订单中的商品名称、价值及交易信息,检查现有资料是否足以支持服务方办理申报,并与服务方确认所需材料及提交方式。涉及多种商品或订单信息分散的业务,可优先检查资料一致性。具体资料要求仍应以适用规则和服务方确认的执行口径为准。
重新评估报价与收货沟通
企业可结合实际业务测算可能增加的报关服务费和税费,并核对与物流服务商、采购方或收货方之间的费用约定。分析来看,在订单确认前说明可能发生的额外费用及其承担方式,有助于减少后续争议;对于尚不能确定的金额,应保留合理的不确定性,避免作出无法验证的承诺。
为交付波动预留处理空间
对于正在安排的快递订单,建议企业与服务商核对申报衔接、异常反馈和处理时效,并结合客户需求评估交付安排。分析来看,适当预留资料补充和沟通时间,可能有助于应对执行初期的不确定性;是否需要调整发货计划,应根据具体订单和实际服务能力判断。
从规则变化到实际执行仍需观察
从行业角度看,输入资讯将取消豁免和快递包裹须正式报关表述为即日起发生的变化,因此企业有必要据此检查现有业务安排。不过,由于具体实施日期、政策细则和官方来源链接均未提供,当前更适合把它视为需要及时核验执行口径的规则变化,而非已经掌握全部操作细节的依据。
后续值得观察的信息包括具体适用范围、报关材料要求、税费处理方式、物流服务商的操作安排,以及企业和收货方在实际交易中的反馈。这些信息可能直接影响成本测算和交付预期,也可能改变不同业务模式受到影响的程度。
以订单核验应对清关不确定性
此次资讯提示,非邮政快递渠道的小额包裹业务需要重新审视报关、税费和交付之间的关系。分析来看,企业可优先核对受影响订单,整理申报资料,并与相关服务方确认费用和时效安排。现阶段应将成本上升和清关风险作为需要评估的可能影响,具体结果仍以核实后的规则及实际执行情况为准。
本文依据与后续核验方向
本文基于用户提供的资讯标题、事件发生时间和事件摘要生成。输入中未提供具体官方来源链接,相关信息后续仍需持续核验。可关注官方公告、海关或贸易主管部门发布的信息,以及行业反馈,重点核实政策细则、贸易执行情况和企业实际操作中的变化。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。