- Estados Unidos elimina la exención de minimis de 800 dólares para los envíos por canales no postales; los paquetes de mensajería deben realizar una declaración aduanera formal16-11-2026Ver detalles
- La ASEAN firma un acuerdo marco sobre economía digital y armoniza las normas del comercio electrónico transfronterizo15-11-2026Ver detalles
- Shenzhen se convierte en la primera ciudad de China continental cuyo comercio exterior supera los 5 billones15-11-2026Ver detalles
- Fujian publica la primera lista de parques industriales provinciales de comercio electrónico transfronterizo y marcas prioritarias para su desarrollo14-11-2026Ver detalles
- Amazon Global Store anuncia el inicio de la temporada global de compras del Black Friday 202614-11-2026Ver detalles
- CCTV.com analiza la presencia de APEC en el comercio exterior de China12-11-2026Ver detalles
Estados Unidos elimina la exención de minimis de 800 dólares para los envíos por canales no postales; los paquetes de mensajería deben realizar una declaración aduanera formal
Estados Unidos elimina desde hoy la exención de minimis de 800 dólares para los canales no postales. Los paquetes que ingresen por servicios de mensajería deberán presentar una declaración aduanera formal y podrían estar sujetos a impuestos. La información proporcionada no especifica la fecha concreta de entrada en vigor. Este cambio afecta al comercio electrónico transfronterizo, a los vendedores de tiendas online independientes y a los procesos logísticos y de despacho aduanero. Las empresas deben prestar atención a los posibles cambios en la preparación de las declaraciones, la asunción de costes y la organización de las entregas.
Se elimina la exención de minimis para los canales no postales
Según la información proporcionada, Estados Unidos elimina desde hoy la exención de minimis de 800 dólares para los canales no postales. Los paquetes que ingresen por servicios de mensajería deberán presentar una declaración aduanera formal y podrían estar sujetos a impuestos. La información también señala que este cambio supondrá mayores costes logísticos y riesgos de despacho aduanero para el comercio electrónico transfronterizo y los vendedores de tiendas online independientes.
La información disponible sitúa el evento «a partir de hoy», pero no indica una fecha concreta de entrada en vigor ni proporciona instrucciones detalladas para la declaración aduanera formal, el método de cálculo de impuestos y tasas o enlaces a fuentes oficiales concretas.
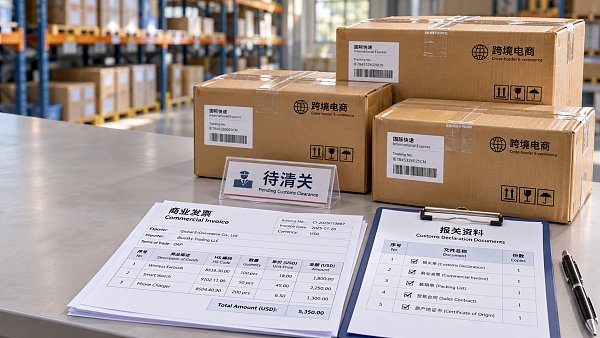
Desde los vendedores hasta los proveedores logísticos: ¿qué eslabones podrían verse afectados?
Los vendedores deben volver a calcular los costes de los pedidos
A juzgar por la información, la principal preocupación inmediata para los vendedores de comercio electrónico transfronterizo y de tiendas online independientes es que los paquetes de mensajería que antes se gestionaban conforme a la exención de minimis podrían generar nuevos gastos de declaración aduanera e impuestos. Aunque el precio de los productos se mantenga sin cambios, el coste final del pedido también podría variar por los servicios de declaración, los impuestos y las tasas, y otros trámites relacionados. Los costes reales de cada pedido deben verificarse conforme a las normas aplicables y las tarifas del proveedor de servicios; no pueden determinarse únicamente a partir del valor de los productos.
Para los vendedores con márgenes reducidos o que dependen de envíos frecuentes de pequeños lotes, los nuevos cargos podrían repercutir de forma más notable en la rentabilidad de los pedidos. A juzgar por la información, las empresas pueden empezar por separar el precio de los productos, los gastos de transporte y los posibles impuestos y tasas aduaneros, y después evaluar si sus precios y opciones de entrega actuales siguen siendo adecuados. La magnitud concreta del cambio en los costes dependerá de los criterios de aplicación posteriores y de las circunstancias de cada pedido.
La coordinación entre logística y despacho aduanero podría complicarse
Desde la perspectiva de los servicios de la cadena de suministro, la declaración aduanera formal podría aumentar la carga de trabajo de recopilación de información sobre los paquetes, verificación de documentos y gestión de incidencias. Si los proveedores logísticos y los vendedores no coinciden en la interpretación de la información de los productos, los documentos de declaración o la responsabilidad por los costes, podría verse afectada la eficiencia en la gestión de los paquetes. El apoyo concreto que ofrezca cada proveedor y la forma de cobrar los servicios deben confirmarse según sus condiciones reales.
También conviene prestar atención a la entrega. A juzgar por la información, la incorporación o modificación de los procedimientos de declaración podría hacer más difícil prever los plazos de gestión de algunos pedidos; la entrega podría verse afectada si la documentación está incompleta o requiere verificaciones adicionales. La información proporcionada no indica que se hayan producido retrasos reales, por lo que, por ahora, las variaciones en los plazos solo deben considerarse un riesgo que evaluar, sin concluir que todos los paquetes enviados por mensajería vayan a retrasarse.
Compradores y destinatarios podrían tener que acordar cómo se distribuyen los costes
Desde la perspectiva de las partes de la transacción, la posibilidad de que los paquetes estén sujetos a impuestos puede hacer que la responsabilidad por los costes finales, el momento del pago y el posible impacto de los cargos adicionales en la recepción se conviertan en nuevos puntos de comunicación. A juzgar por la información, si el vendedor no confirma con antelación estos acuerdos con el comprador o el destinatario en la oferta y las condiciones de entrega, podrían surgir disputas o costes adicionales de comunicación durante la finalización de la transacción.
El impacto correspondiente no tiene por qué ser igual en todas las transacciones. Las características de los productos, el método de declaración y las condiciones del servicio pueden influir en el resultado real de la gestión. Las empresas deberían comprobar sus propios pedidos en lugar de aplicar una única estimación a todas sus operaciones de mensajería.
Cómo preparar los documentos aduaneros, los costes y las condiciones de entrega
Primero, verificar el ámbito de aplicación y las fechas
Como la información proporcionada no indica una fecha concreta de entrada en vigor ni detalles operativos, se recomienda a las empresas que consulten continuamente la información publicada oficialmente y los criterios de aplicación reales. En particular, deben confirmar qué canales no postales se ven afectados, cómo se gestionarán los paquetes enviados en distintas fechas y cuáles son los requisitos concretos para la declaración aduanera formal. Las cuestiones que aún no estén claras deben verificarse con el proveedor logístico o de despacho aduanero, evitando convertir «a partir de hoy» en una fecha no confirmada.
Revisar la información de los pedidos y los documentos de declaración
A juzgar por la información, los vendedores pueden revisar los nombres, valores e información de transacción de los productos incluidos en los pedidos de mensajería, comprobar si la documentación actual es suficiente para que el proveedor gestione la declaración y confirmar con este los documentos necesarios y el método de presentación. En las operaciones con varios productos o información de pedidos dispersa, conviene comprobar primero la coherencia de la documentación. Los requisitos concretos de los documentos deben ajustarse a las normas aplicables y a los criterios de ejecución confirmados por el proveedor.
Reevaluar los precios y la comunicación con los destinatarios
Las empresas pueden calcular, en función de sus operaciones reales, los posibles aumentos de los gastos por servicios de declaración aduanera y de los impuestos y tasas, y revisar los acuerdos sobre costes con los proveedores logísticos, los compradores o los destinatarios. A juzgar por la información, explicar antes de confirmar el pedido los posibles cargos adicionales y quién los asumirá puede ayudar a reducir disputas posteriores. Si aún no se conoce el importe, conviene mantener un margen razonable de incertidumbre y evitar compromisos que no puedan verificarse.
Reservar margen para posibles variaciones en la entrega
Para los pedidos de mensajería que ya se están organizando, se recomienda a las empresas que confirmen con el proveedor la coordinación de las declaraciones, la comunicación de incidencias y los plazos de gestión, y que evalúen las condiciones de entrega según las necesidades de los clientes. A juzgar por la información, reservar un tiempo adecuado para completar la documentación y mantener comunicaciones podría ayudar a afrontar la incertidumbre durante las primeras etapas de aplicación. La necesidad de ajustar los planes de envío debe determinarse en función de cada pedido y de la capacidad real del proveedor de servicios.
La aplicación práctica de los cambios normativos aún está por observar
Desde la perspectiva del sector, la información proporcionada presenta la eliminación de la exención y la obligación de presentar una declaración aduanera formal para los paquetes de mensajería como cambios que se aplican desde hoy, por lo que las empresas deben revisar sus operaciones actuales. Sin embargo, dado que no se proporcionan una fecha concreta de entrada en vigor, detalles normativos ni enlaces a fuentes oficiales, por ahora es más adecuado considerar que se trata de un cambio normativo cuyo criterio de aplicación debe verificarse cuanto antes, y no de una referencia que ya permita conocer todos los detalles operativos.
Entre los aspectos que conviene seguir de cerca se encuentran el ámbito de aplicación concreto, los requisitos de documentación aduanera, la gestión de impuestos y tasas, los procedimientos de los proveedores logísticos y las observaciones de empresas y destinatarios en las transacciones reales. Esta información podría repercutir directamente en el cálculo de costes y las expectativas de entrega, así como modificar el grado de impacto en los distintos modelos de negocio.
Verificar cada pedido para afrontar la incertidumbre en el despacho aduanero
La información sobre este cambio indica que es necesario revisar la relación entre las declaraciones aduaneras, los impuestos y tasas, y la entrega en las operaciones con paquetes pequeños enviados por canales de mensajería no postales. A juzgar por la información, las empresas pueden empezar por verificar los pedidos afectados, organizar la documentación de declaración y confirmar los costes y los plazos con los proveedores de servicios pertinentes. En esta etapa, el aumento de costes y los riesgos de despacho aduanero deben considerarse posibles efectos que requieren evaluación; los resultados concretos dependerán de las normas verificadas y de las condiciones reales de aplicación.
Fuentes del artículo y aspectos que deben verificarse posteriormente
Este artículo se basa en el título, el momento del evento y el resumen proporcionados por el usuario. No se incluyeron enlaces a fuentes oficiales concretas, por lo que la información pertinente aún debe verificarse. Se recomienda consultar los anuncios oficiales, la información publicada por las autoridades aduaneras o comerciales y las observaciones del sector, prestando especial atención a los detalles normativos, la aplicación de las medidas comerciales y los cambios en las operaciones reales de las empresas.
Artículos relacionados
 Estados Unidos elimina la exención de minimis de 800 dólares para los envíos por canales no postales; los paquetes de mensajería deben realizar una declaración aduanera formal
 La ASEAN firma un acuerdo marco sobre economía digital y armoniza las normas del comercio electrónico transfronterizo
 Shenzhen se convierte en la primera ciudad de China continental cuyo comercio exterior supera los 5 billones
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。