- 米国、郵便以外の配送手段における800ドルの免税措置を廃止。宅配便の荷物は正式な通関申告が必要に16/11/2026詳細を見る
- ASEANがデジタル経済枠組み協定に署名、越境ECルールの統一が進む15/11/2026詳細を見る
- 深圳が中国本土で初めて貿易総額5兆元を超えた都市に15/11/2026詳細を見る
- 福建省、初の省級越境EC産業園区および重点育成ブランドの一覧を公示14/11/2026詳細を見る
- Amazon海外购、2026年ブラックフライデー・グローバルショッピングシーズンの開催を発表14/11/2026詳細を見る
- 央视网が中国の対外貿易におけるAPECの存在感を分析12/11/2026詳細を見る
米国、郵便以外の配送手段における800ドルの免税措置を廃止。宅配便の荷物は正式な通関申告が必要に
米国は本日付で、郵便以外の配送手段に適用されていた800ドルの少額免税措置を廃止しました。宅配便で入国する小包は正式な通関申告が必要となり、課税される可能性があります。入力情報では具体的な施行日は明らかにされていません。この変更は越境EC、独立サイトの販売事業者、物流・通関手続きに関わるものであり、企業は申告準備、費用負担、配送手配に生じる可能性のある変化に注意する必要があります。
郵便以外の配送手段における少額免税措置の廃止
提供された情報によると、米国は本日付で、郵便以外の配送手段に適用されていた800ドルの少額免税措置を廃止しました。宅配便で入国する小包は正式な通関申告が必要となり、課税される可能性があります。また、この変更により、越境EC事業者や独立サイトの販売事業者は、物流コストの増加や通関リスクの高まりに直面すると指摘されています。
現時点の情報では、発生時期は「本日付」とされていますが、具体的な施行日や正式な通関申告の手続き、税額の計算方法、具体的な公式情報へのリンクは示されていません。
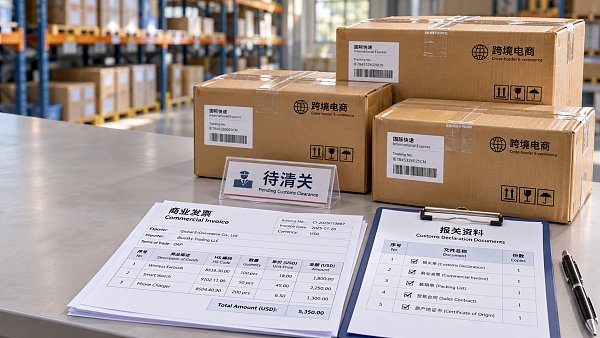
販売事業者から物流サービス事業者まで、どの工程に影響が及ぶ可能性があるか
販売事業者は注文費用を再計算する必要がある
分析によると、越境EC事業者や独立サイトの販売事業者が直接注目すべき点は、従来、少額免税を前提に取り扱われていた宅配便の小包に、新たな通関申告費用や税金が発生する可能性があることです。商品の価格が変わらなくても、申告サービス、税金、関連する処理工程によって、注文の最終コストが変わる可能性があります。注文ごとの実際の費用は、適用ルールやサービス事業者の見積もりを踏まえて確認する必要があり、商品金額だけで判断することはできません。
利益率が低い販売事業者や、小口発送を頻繁に行う販売事業者では、追加費用が注文の収益により大きく影響する可能性があります。分析によると、企業はまず商品価格、輸送費、発生する可能性のある通関申告費用や税金を分けて整理し、現在の価格設定や配送方法が引き続き適切かを評価できます。具体的なコストの変化は、今後の運用方針や実際の注文状況によって異なります。
物流と通関の連携が複雑になる可能性
サプライチェーンサービスの観点から見ると、正式な通関申告により、小包情報の収集、書類の照合、例外対応の作業量が増える可能性があります。物流サービス事業者と販売事業者の間で、商品情報、申告書類、費用負担に関する認識が一致していない場合、小包の処理効率に影響する可能性があります。サービス事業者が具体的にどのような支援を提供するか、また費用をどのように請求するかは、実際の取り決めを確認する必要があります。
配送工程にも注意が必要です。分析によると、申告手続きの追加や変更により、一部の注文では処理時間の予測が難しくなる可能性があります。書類に不備がある場合や追加確認が必要な場合には、配送予定に影響する可能性があります。入力情報には実際の遅延状況が示されていないため、現時点では所要時間の変動を評価が必要なリスクとして捉えるにとどめ、すべての宅配便小包が遅延すると判断することはできません。
購入者と荷受人の間で費用負担の問題が生じる可能性
取引当事者の観点から見ると、小包が課税される可能性があることで、最終的な費用を誰が負担するのか、いつ支払うのか、追加費用が荷物の受け取りに影響するのかが、新たな確認事項となる可能性があります。分析によると、販売事業者が見積もりや配送条件の説明で、購入者や荷受人と事前に取り決めを確認していない場合、取引の完了時に意見の相違や追加のコミュニケーションコストが生じる可能性があります。
影響はすべての取引で同じとは限りません。商品の状況、申告方法、サービスの取り決めによって実際の処理結果が変わる可能性があるため、企業は一律の試算をすべての宅配便業務に適用するのではなく、自社の注文ごとに確認することが望まれます。
通関書類、費用、配送手配への備え
まず適用範囲と時期の基準を確認する
入力情報には具体的な施行日や手続きの詳細が示されていないため、企業は公式発表や実際の運用方針を継続的に確認し、影響を受ける郵便以外の配送手段の範囲、異なる時期に発送された小包の取り扱い、正式な通関申告の具体的な要件を重点的に確認することが推奨されます。明確でない点については、物流事業者または通関サービス事業者に確認し、「本日付」を未確認の日付に置き換えないようにしてください。
注文情報と申告書類を確認する
分析によると、販売事業者は宅配便の注文に含まれる商品名、価格、取引情報を整理し、サービス事業者が申告手続きを行うために現在の書類で十分かを確認したうえで、必要な書類と提出方法をサービス事業者に確認できます。複数の商品を扱う場合や、注文情報が分散している業務では、まず書類間の整合性を確認するとよいでしょう。具体的な書類要件は、適用ルールおよびサービス事業者が確認した運用方針に従う必要があります。
見積もりと荷受人への案内を再評価する
企業は、実際の業務に基づいて、追加で発生する可能性のある通関サービス料や税金を試算し、物流サービス事業者、購入者、荷受人との費用に関する取り決めを確認できます。分析によると、注文確定前に発生する可能性のある追加費用とその負担方法を説明しておくことで、後の意見の相違を減らせる可能性があります。金額を確定できない場合は、適切な不確実性を残し、検証できない約束をしないようにしてください。
配送の変動に備えた余裕を確保する
手配中の宅配便注文について、企業はサービス事業者と申告手続きの連携、例外発生時の連絡、処理時間を確認し、顧客のニーズに応じて配送手配を評価することが推奨されます。分析によると、書類の追加提出や連絡に必要な時間をある程度確保することで、運用開始初期の不確実性に対応しやすくなる可能性があります。出荷計画を変更する必要があるかどうかは、個々の注文と実際のサービス提供能力に基づいて判断してください。
ルール変更後の実際の運用は引き続き確認が必要
業界の観点から見ると、提供された情報では、免税措置の廃止と宅配便小包に対する正式な通関申告の義務化が本日付で発生した変更として示されているため、企業はこれを踏まえて既存の業務体制を確認する必要があります。ただし、具体的な施行日、政策の詳細、公式情報へのリンクが提供されていないため、現時点では、すべての手続きの詳細が把握できている根拠とするのではなく、運用方針を速やかに確認すべきルール変更として捉えるのが適切です。
今後注目すべき情報には、具体的な適用範囲、通関申告書類の要件、税金の取り扱い方法、物流サービス事業者の運用体制、実際の取引における企業や荷受人からのフィードバックなどがあります。これらの情報は、コストの試算や配送見込みに直接影響する可能性があり、異なるビジネスモデルへの影響の度合いを変える可能性もあります。
注文ごとの確認を通じて通関の不確実性に対応
今回の情報は、郵便以外の宅配便を利用する小口貨物業務において、通関申告、税金、配送の関係を改めて確認する必要があることを示しています。分析によると、企業は影響を受ける注文の確認、申告書類の整理、関連サービス事業者との費用や所要時間の取り決めの確認を優先できます。現時点では、コスト上昇や通関リスクを評価が必要な影響の可能性として捉え、具体的な結果は確認済みのルールと実際の運用状況に基づいて判断してください。
本記事の根拠と今後の確認事項
本記事は、ユーザーから提供された情報の見出し、発生時期、概要に基づいて作成されています。入力情報には具体的な公式情報へのリンクが含まれていないため、関連情報は今後も継続して確認する必要があります。公式発表、税関または貿易主管部門が公表する情報、業界からのフィードバックを確認し、政策の詳細、貿易の実施状況、企業の実務における変化を重点的に検証してください。
関連記事
 米国、郵便以外の配送手段における800ドルの免税措置を廃止。宅配便の荷物は正式な通関申告が必要に
 ASEANがデジタル経済枠組み協定に署名、越境ECルールの統一が進む
 深圳が中国本土で初めて貿易総額5兆元を超えた都市に
関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。