- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
- شنتشن أول مدينة في بر الصين الرئيسي يتجاوز حجم تجارتها الخارجية 5 تريليونات يوان15-11-2026عرض التفاصيل
- فوجيان تعلن عن القائمة الأولى للحدائق الصناعية الإقليمية للتجارة الإلكترونية العابرة للحدود والعلامات التجارية ذات الأولوية للتطوير14-11-2026عرض التفاصيل
- أعلنت Amazon Global Store عن انطلاق موسم التسوق العالمي لجمعة التخفيضات لعام 202614-11-2026عرض التفاصيل
- شبكة تلفزيون الصين المركزي تحلّل حضور APEC في التجارة الخارجية الصينية12-11-2026عرض التفاصيل
ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة
ألغت الولايات المتحدة اعتبارًا من الآن الإعفاء الضريبي للطرود منخفضة القيمة التي تقل قيمتها عن 800 دولار أمريكي، وذلك للشحنات الواردة عبر قنوات غير البريدية. ويجب تقديم إقرارات جمركية رسمية للطرود الواردة عبر شركات الشحن السريع، وقد تُفرض عليها ضرائب. لا تحدد المعلومات المقدمة تاريخًا دقيقًا لبدء التنفيذ. ويؤثر هذا التغيير في التجارة الإلكترونية العابرة للحدود، وبائعي المتاجر المستقلة، وإجراءات التخليص الجمركي اللوجستي. لذا، يتعين على الشركات متابعة التغييرات المحتملة في متطلبات إعداد الإقرارات، وتحمل التكاليف، وترتيبات التسليم.
إلغاء الإعفاء الضريبي للطرود منخفضة القيمة عبر القنوات غير البريدية
وفقًا للمعلومات المقدمة، ألغت الولايات المتحدة اعتبارًا من الآن سياسة الإعفاء الضريبي للطرود منخفضة القيمة التي تقل قيمتها عن 800 دولار أمريكي، وذلك للشحنات الواردة عبر قنوات غير البريدية. ويجب تقديم إقرارات جمركية رسمية للطرود الواردة عبر شركات الشحن السريع، وقد تُفرض عليها ضرائب. وتشير المعلومات أيضًا إلى أن هذا التغيير سيعرض شركات التجارة الإلكترونية العابرة للحدود وبائعي المتاجر المستقلة لارتفاع تكاليف الخدمات اللوجستية ومخاطر التخليص الجمركي.
تصف المعلومات المتاحة موعد الحدث بعبارة «اعتبارًا من الآن»، من دون تحديد تاريخ دقيق لبدء التنفيذ، كما لا تتضمن تفاصيل إجراءات الإقرار الجمركي الرسمي، أو طريقة احتساب الضرائب والرسوم، أو رابطًا لمصدر رسمي محدد.
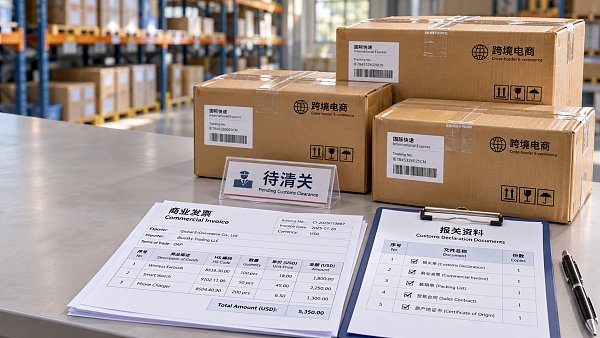
من البائعين إلى مزودي الخدمات اللوجستية: ما المراحل التي قد تواجه ضغوطًا؟
يحتاج البائعون إلى إعادة احتساب تكاليف الطلبات
من الناحية التحليلية، ينصب اهتمام شركات التجارة الإلكترونية العابرة للحدود وبائعي المتاجر المستقلة مباشرةً على احتمال تكبد طرود الشحن السريع التي كانت تُعامل سابقًا بموجب الإعفاء الضريبي للطرود منخفضة القيمة نفقات جديدة للإقرار الجمركي والضرائب. وحتى إذا بقي سعر المنتج دون تغيير، فقد تتغير التكلفة النهائية للطلب نتيجة خدمات الإقرار والضرائب والرسوم المرتبطة بإجراءات المعالجة. وينبغي التحقق من التكلفة الفعلية لكل طلب بالرجوع إلى القواعد المعمول بها وعروض الأسعار المقدمة من مزودي الخدمات؛ فلا يمكن تحديدها اعتمادًا على قيمة المنتج وحدها.
قد تؤثر النفقات الإضافية بشكل أوضح في عائدات الطلبات لدى البائعين ذوي هوامش الربح المحدودة أو الذين يعتمدون على الشحن المتكرر بكميات صغيرة. ومن الناحية التحليلية، يمكن للشركات أولًا فصل سعر المنتج عن تكاليف الشحن والضرائب والرسوم الجمركية المحتملة، ثم تقييم مدى استمرار ملاءمة الأسعار وخيارات التسليم الحالية. ويظل حجم التغير الفعلي في التكاليف مرهونًا بآلية التنفيذ التي ستُعتمد لاحقًا وبظروف الطلبات الفعلية.
قد تصبح عملية التنسيق بين الخدمات اللوجستية والتخليص الجمركي أكثر تعقيدًا
من منظور خدمات سلسلة الإمداد، قد يزيد الإقرار الجمركي الرسمي حجم العمل اللازم لجمع معلومات الطرود والتحقق من المستندات ومعالجة الحالات غير الاعتيادية. وقد يتأثر مستوى كفاءة معالجة الطرود إذا اختلف فهم مزودي الخدمات اللوجستية والبائعين لمعلومات المنتجات أو مستندات الإقرار أو الجهة التي تتحمل الرسوم. وينبغي التأكد من الخدمات التي يقدمها كل مزود وكيفية تحصيل الرسوم وفقًا لترتيباته الفعلية.
كما يجدر الانتباه إلى مرحلة التسليم. ومن الناحية التحليلية، قد تجعل إضافة إجراءات الإقرار أو تعديلها توقيت معالجة بعض الطلبات أقل قابلية للتنبؤ؛ وقد تتأثر ترتيبات التسليم عند نقص المستندات أو الحاجة إلى استكمال التحقق. ولا تتضمن المعلومات المقدمة بيانات عن حالات تأخير فعلية، لذا لا يمكن في الوقت الحالي سوى اعتبار تقلب مواعيد التسليم خطرًا يستدعي التقييم، وليس الجزم بأن جميع طرود الشحن السريع ستتأخر.
قد يواجه المشترون والمستلمون مسألة توزيع الرسوم
من منظور طرفي المعاملة، فإن احتمال فرض ضرائب على الطرود قد يجعل الجهة التي ستتحمل التكلفة النهائية، وموعد الدفع، وما إذا كانت الرسوم الإضافية ستؤثر في استلام الشحنة، من الموضوعات الجديدة التي تتطلب التواصل. ومن الناحية التحليلية، إذا لم يؤكد البائع مسبقًا هذه الترتيبات مع المشتري أو المستلم ضمن عرض السعر وتفاصيل التسليم، فقد تنشأ خلافات أو تكاليف إضافية للتواصل أثناء إتمام المعاملة.
ولا يلزم أن يكون التأثير واحدًا في كل معاملة. فقد تؤثر طبيعة المنتج وطريقة الإقرار والترتيبات الخدمية في نتيجة المعالجة الفعلية. لذا، يُستحسن أن تتحقق الشركات من طلباتها الخاصة بدلًا من تعميم تقدير واحد على جميع عمليات الشحن السريع.
كيفية الاستعداد لمستندات الإقرار الجمركي والرسوم وترتيبات التسليم
تحقق أولًا من نطاق التطبيق والتوقيت المعتمد
نظرًا إلى أن المعلومات المقدمة لا تحدد تاريخًا دقيقًا لبدء التنفيذ أو تفاصيل الإجراءات، يُنصح الشركات بمتابعة المعلومات المنشورة رسميًا وآلية التنفيذ الفعلية، مع التركيز على تحديد نطاق القنوات غير البريدية المتأثرة، وكيفية التعامل مع الطرود التي شُحنت في أوقات مختلفة، والمتطلبات المحددة للإقرار الجمركي الرسمي. وينبغي التحقق من المسائل غير الواضحة لدى مزودي الخدمات اللوجستية أو التخليص الجمركي، وتجنب تحويل عبارة «اعتبارًا من الآن» إلى تاريخ غير مؤكد.
راجع معلومات الطلبات ومستندات الإقرار
من الناحية التحليلية، يمكن للبائعين مراجعة أسماء المنتجات وقيمها ومعلومات المعاملات في طلبات الشحن السريع، والتحقق مما إذا كانت المستندات الحالية كافية لتمكين مزود الخدمة من تقديم الإقرار، والتأكد معه من المواد المطلوبة وطريقة تقديمها. وبالنسبة إلى الأنشطة التي تتضمن منتجات متعددة أو تتوزع فيها معلومات الطلبات، يمكن إعطاء الأولوية للتحقق من اتساق المستندات. وتظل متطلبات المستندات المحددة خاضعة للقواعد المعمول بها وآلية التنفيذ التي يؤكدها مزود الخدمة.
أعِد تقييم الأسعار والتواصل مع المستلمين
يمكن للشركات تقدير الزيادة المحتملة في رسوم خدمات الإقرار الجمركي والضرائب بالاستناد إلى أنشطتها الفعلية، ومراجعة اتفاقات الرسوم مع مزودي الخدمات اللوجستية والمشترين أو المستلمين. ومن الناحية التحليلية، يساعد توضيح الرسوم الإضافية المحتملة والجهة التي ستتحملها قبل تأكيد الطلب على الحد من الخلافات اللاحقة. أما المبالغ التي لا يمكن تحديدها بعد، فينبغي الإبقاء على قدر معقول من عدم اليقين بشأنها وتجنب تقديم وعود يتعذر التحقق منها.
خصص هامشًا للتعامل مع تقلب مواعيد التسليم
بالنسبة إلى طلبات الشحن السريع قيد الترتيب، يُنصح الشركات بالتنسيق مع مزودي الخدمات للتحقق من إجراءات الإقرار، والإبلاغ عن الحالات غير الاعتيادية ومعالجتها، والمدة اللازمة لذلك، وتقييم ترتيبات التسليم بما يتناسب مع احتياجات العملاء. ومن الناحية التحليلية، قد يساعد تخصيص وقت إضافي لاستكمال المستندات والتواصل في التعامل مع حالات عدم اليقين خلال المرحلة الأولى من التنفيذ. وينبغي تحديد الحاجة إلى تعديل خطة الشحن بناءً على الطلبات المحددة والقدرات الفعلية لمزود الخدمة.
لا يزال من الضروري متابعة الانتقال من تغيير القواعد إلى تنفيذها الفعلي
من منظور القطاع، تصف المعلومات المقدمة إلغاء الإعفاء ووجوب تقديم إقرارات جمركية رسمية لطرود الشحن السريع على أنهما تغييران يسريان اعتبارًا من الآن؛ ولذلك يتعين على الشركات مراجعة ترتيبات أعمالها الحالية في ضوء ذلك. لكن نظرًا إلى عدم تقديم تاريخ محدد لبدء التنفيذ أو تفاصيل السياسة أو رابط لمصدر رسمي، فمن الأنسب حاليًا التعامل مع الأمر باعتباره تغييرًا في القواعد يستلزم التحقق الفوري من آلية التنفيذ، لا مرجعًا تتوافر بشأنه جميع التفاصيل الإجرائية.
تشمل المعلومات التي يجدر متابعتها لاحقًا نطاق التطبيق المحدد، ومتطلبات مستندات الإقرار الجمركي، وآلية التعامل مع الضرائب والرسوم، وترتيبات عمل مزودي الخدمات اللوجستية، وملاحظات الشركات والمستلمين بشأن المعاملات الفعلية. وقد تؤثر هذه المعلومات مباشرةً في تقدير التكاليف وتوقعات التسليم، كما قد تغير درجة تأثر نماذج الأعمال المختلفة.
التحقق من الطلبات للتعامل مع عدم اليقين في التخليص الجمركي
تشير هذه المعلومات إلى ضرورة إعادة النظر في العلاقة بين الإقرار الجمركي والضرائب والتسليم بالنسبة إلى الطرود الصغيرة المشحونة عبر قنوات الشحن السريع غير البريدية. ومن الناحية التحليلية، يمكن للشركات إعطاء الأولوية للتحقق من الطلبات المتأثرة، وتجهيز مستندات الإقرار، والتأكد من الرسوم ومواعيد التسليم مع مزودي الخدمات المعنيين. وفي الوقت الراهن، ينبغي اعتبار ارتفاع التكاليف ومخاطر التخليص الجمركي تأثيرين محتملين يستدعيان التقييم، على أن تتحدد النتائج الفعلية وفقًا للقواعد التي يجري التحقق منها وظروف التنفيذ الفعلية.
مصادر هذه المقالة ومسارات التحقق اللاحقة
أُعدت هذه المقالة استنادًا إلى عنوان المعلومات المقدمة من المستخدم ووقت وقوع الحدث وملخصه. ولم تتضمن المدخلات رابطًا محددًا لمصدر رسمي، لذا لا يزال من الضروري مواصلة التحقق من المعلومات. ويمكن متابعة الإعلانات الرسمية والمعلومات الصادرة عن الجمارك أو الجهات المسؤولة عن التجارة، فضلًا عن ملاحظات القطاع، مع التركيز على التحقق من تفاصيل السياسة وتنفيذها في التجارة والتغييرات في الممارسات الفعلية للشركات.
مقالات ذات صلة
 ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة
 وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا
 شنتشن أول مدينة في بر الصين الرئيسي يتجاوز حجم تجارتها الخارجية 5 تريليونات يوان
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。