- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
- شنتشن أول مدينة في بر الصين الرئيسي يتجاوز حجم تجارتها الخارجية 5 تريليونات يوان15-11-2026عرض التفاصيل
- فوجيان تعلن عن القائمة الأولى للحدائق الصناعية الإقليمية للتجارة الإلكترونية العابرة للحدود والعلامات التجارية ذات الأولوية للتطوير14-11-2026عرض التفاصيل
- أعلنت Amazon Global Store عن انطلاق موسم التسوق العالمي لجمعة التخفيضات لعام 202614-11-2026عرض التفاصيل
- شبكة تلفزيون الصين المركزي تحلّل حضور APEC في التجارة الخارجية الصينية12-11-2026عرض التفاصيل
هل تُحتسب رسوم الاستشارات في التسويق عبر الإنترنت حسب المشروع أم شهريًا؟
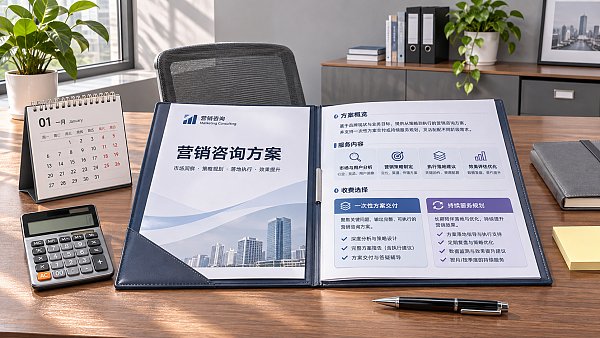
يمكن أن تكون رسوم الاستشارات التسويقية عبر الإنترنت حسب المشروع أو حسب الشهر. عندما تكون المشكلة المطلوب حلها محددة بوضوح ويمكن التحقق من التسليم فور إنجازه، يسهل التحكم في التكلفة الإجمالية عند الدفع حسب المشروع؛ أما عند الحاجة إلى تحليل البيانات باستمرار وتعديل القنوات ومتابعة التنفيذ، فيكون التعاون الشهري أكثر ملاءمة لوتيرة الخدمة. ولا ينبغي مقارنة عروض الطريقتين بالاستناد إلى قيمة العقد وحدها، بل يجب التحقق أيضًا من نطاق الخدمات وتكاليف التنفيذ وما إذا كانت التغييرات اللاحقة تُحتسب بشكل منفصل.
ابدأ بتحديد ما إذا كنت تشتري تسليمًا لمرة واحدة أم تقييمًا مستمرًا
تعني الرسوم حسب المشروع تحديد السعر الإجمالي ومراحل التسليم بناءً على المهام المتفق عليها. فعلى سبيل المثال، يمكن إجراء تشخيص لمرة واحدة للموقع الإلكتروني وقنوات التسويق الحالية، مع تقديم قائمة بالمشكلات وأولويات التحسين وخطة التنفيذ. وبعد تحديد النطاق والمخرجات وعدد مرات التعديل، يصبح التنبؤ بالتكلفة أسهل. وبعد انتهاء المشروع، إذا دعت الحاجة إلى مواصلة متابعة تعديلات الصفحات أو الإعلانات أو مراجعة البيانات، فينبغي الاتفاق بشكل منفصل على ما إذا كانت هذه الأعمال مشمولة في العقد الأصلي.
أما الرسوم الشهرية فتستند إلى تقديم خدمات مستمرة، وهي مناسبة عندما تكون القنوات قيد التشغيل بالفعل وتحتاج إلى مراجعة دورية وتعديل الاستراتيجية بناءً على النتائج. وينبغي تحديد حدود حجم العمل الذي تغطيه الرسوم الشهرية: عدد الاجتماعات الشهرية، والقنوات التي ستُحلل، والمخرجات التي ستُقدم، وما إذا كان العمل يشمل المشاركة في التنفيذ. وإذا اقتصر الاتفاق على «تقديم استشارات تسويقية»، فسيكون من الصعب تقييم حجم العمل الفعلي حتى لو بدت الرسوم الشهرية منخفضة.
يمكن الجمع بين الطريقتين: إجراء التشخيص ووضع الخطة أولًا على أساس المشروع، ثم تحديد ما إذا كانت هناك حاجة إلى استشارات مستمرة بناءً على المشكلات التي تظهر أثناء التنفيذ. ويسهل ذلك الفصل بين تكلفة التحليل الأولي وتكلفة المتابعة اللاحقة، كما يجنب تحديد نطاق خدمة طويل قبل اتضاح المشكلات.
عند مقارنة عروض الأسعار، افصل أولًا بين الاستشارات والتنفيذ
حتى عندما تتعلق عروض الأسعار بالموقع الإلكتروني والتسويق، قد يقتصر أحدها على التوصيات الاستراتيجية، بينما يشمل آخر تعديلات الصفحات أو إعداد المحتوى أو إدارة حسابات الإعلانات. العرض الأول يقدم تقييمًا وخطة، أما الثاني فيشمل أيضًا التنفيذ الفعلي؛ ومن دون تفصيل نطاق العمل، قد تؤدي مقارنة الأسعار الإجمالية مباشرةً إلى استنتاجات خاطئة.
على سبيل المثال، إذا أوصى تقرير استشاري بتعديل صفحة الهبوط، فينبغي تحديد الطرف المسؤول عن كتابة النصوص والتصميم والتطوير واختبار الإطلاق. وإذا كانت هذه الأعمال خارج نطاق الاستشارات، فقد يؤدي نقص الموارد الداخلية إلى تأخير تنفيذ الخطة؛ أما إذا أُسند التنفيذ إلى جهة خارجية، فيجب احتساب تكاليفه أيضًا. وينبغي كذلك التأكد من تفاصيل كل إصدار متعدد اللغات على حدة، إذ لا يشمل السعر الأساسي بالضرورة الترجمة ومراجعة الصياغة المحلية وتهيئة الصفحات.
كما ينبغي إدراج ميزانية الإعلانات كبند منفصل. فرسوم الاستشارات، ورسوم إدارة الحساب، والإنفاق الفعلي على الوسائط تكاليف مختلفة؛ وقد تُفرض رسوم إضافية على إنتاج المحتوى أو أدوات البيانات أو اشتراكات برامج الجهات الخارجية. وعند المقارنة، ينبغي احتساب النفقات المتوقعة والضرورية خلال مدة العقد وفق أساس موحد، بدلًا من مقارنة إجمالي سعر المشروع برسوم شهر واحد فقط.
ما العوامل التي تؤثر في اختيار طريقة التسعير؟
هل للهدف نقطة نهاية واضحة؟ إذا كانت المهمة تقييم عوائق التحويل في الموقع الحالي ووضع خطة تعديلات قابلة للتنفيذ، فمن الأسهل تحديد معايير الإنجاز بنظام التسعير حسب المشروع. أما إذا كانت المشكلة تشمل قنوات متعددة، وتتطلب تعديل الميزانية والصفحات استنادًا إلى البيانات المتاحة باستمرار، فإن مدة صلاحية الخطة الواحدة ستعتمد على التنفيذ اللاحق، ما يجعل المتابعة الشهرية أكثر جدوى من الناحية العملية.
هل البيانات والمواد الحالية مكتملة؟ عندما تتوفر بيانات استخدام الموقع وسجلات الإعلانات وملاحظات الاستفسارات، يسهل تحديد نطاق العمل التشخيصي. أما إذا كانت صلاحيات الحسابات غير متاحة، أو لم تُهيأ أحداث التحويل، أو تعذر تحديد مصدر الاستفسارات، فقد يلزم أولًا معالجة مشكلات البيانات. وينبغي أن يميز العرض بين تنظيم البيانات وتحليل الاستراتيجية، لتجنب افتراض أن الأعمال التحضيرية الأساسية مشمولة بالفعل.
هل موارد التنفيذ الداخلية مستقرة؟ إذا كان هناك موظفون مسؤولون عن الموقع والمحتوى والإعلانات، فيمكن أن تركز الاستشارات على التشخيص وتحديد الأولويات والمراجعة. أما إذا كان التنفيذ يعتمد على فريق خارجي، فينبغي توضيح ما إذا كان الطرف الاستشاري سيشارك في مراجعة المتطلبات والتحقق من نتائج التعديلات، وكيف سيُحتسب الوقت المخصص للتنسيق بين الفرق. وإلا فقد يؤدي غموض المسؤوليات بعد تسليم التقرير إلى تكرار العمل.
هل تتغير المتطلبات بشكل متكرر؟ يناسب التسعير حسب المشروع المهام ذات النطاق المحدد نسبيًا. وإذا أُضيفت لغة أو سوق أو قناة خلال التعاون، فسيتغير حجم العمل، لذا ينبغي الاتفاق على طريقة تسعير التغييرات. كما أن الرسوم الشهرية لا تعني دعمًا غير محدود؛ فإذا تجاوز العمل الإضافي النطاق الشهري المتفق عليه، فقد يلزم تعديل الرسوم أو توقيع اتفاقية تكميلية منفصلة.
التسليم والقبول في العقد هما ما يحددان مدى إمكانية التحكم في التكاليف
من الأفضل أن يحدد عقد المشروع المخرجات بما يسمح بالتحقق منها. فعلى سبيل المثال، لا ينبغي أن يكتفي تشخيص الموقع بعبارة «تقديم توصيات للتحسين»، بل يجب أن يوضح ما إذا كان يشمل أمثلة على مشكلات الصفحات وأولويات التعديل والبيانات الداعمة المطلوبة وملاحظات التسليم. وعند إجراء تعديلات على الخطة، فإن تحديد مهلة تقديم الملاحظات وعدد جولات التعديل وآلية التعامل مع الأعمال الخارجة عن النطاق يساعد على الحد من اختلاف فهم الطرفين لما يعنيه «اكتمال المشروع».
أما العقد الشهري فينبغي أن يحدد الأنشطة الثابتة وحدود الاستجابة خلال فترة الخدمة. فعلى سبيل المثال، يجب تحديد نطاق البيانات المستخدمة في المراجعة الدورية وتواتر الاجتماعات وطريقة تسليم محاضر الاجتماعات أو التوصيات المكتوبة؛ كما ينبغي وضع ترتيبات قابلة للتنفيذ لكيفية تقديم طلبات التحليل العاجلة وموعد الرد عليها. والدفع الشهري لا يعني بالضرورة تساوي حجم العمل كل شهر؛ فإذا شملت مرحلة البدء تنظيم الحسابات والتحقق من البيانات، فينبغي توضيح ذلك كبند منفصل في عرض السعر.
كما ينبغي أن تتوافق مؤشرات النتائج مع نطاق المسؤوليات. فحجم الاستفسارات يتأثر بعوامل متعددة، منها ميزانية الإعلانات وتجربة الصفحات وأسعار المنتجات ومتابعة فريق المبيعات. وإذا اقتصر دور الجهة الاستشارية على تقديم التوصيات، فلا ينبغي مساواة نتائج المبيعات النهائية ببساطة بمخرجات الاستشارات. ومن الأكثر قابلية للتنفيذ الاتفاق على مخرجات عملية الخدمة، إلى جانب مؤشرات الأعمال التي تؤثر فيها عدة أطراف مشاركة.
كيفية حساب تكلفة تعاون قابلة للمقارنة
حدد أولًا الفترة الزمنية ونطاق العمل المطلوبين، ثم احسب كل خيار على حدة: أضف إلى عرض المشروع تكاليف التنفيذ والأدوات والدعم اللاحق الضرورية؛ أما الخيار الشهري، فاحسب الرسوم على أساس مدة التعاون المتفق عليها، وأضف رسوم بدء الخدمة ورسوم الأعمال الخارجة عن النطاق ومصاريف التنفيذ غير المشمولة في الرسوم الشهرية. ولا تكون المقارنة ذات معنى إلا إذا استند الخياران إلى القنوات نفسها وعدد اللغات ومتطلبات التسليم ذاتها.
وينبغي أيضًا الانتباه إلى ترتيبات الدفع والإنهاء. ففي نظام التسعير حسب المشروع، يمكن ربط دفعات السداد بمراحل التسليم؛ أما في النظام الشهري، فينبغي التحقق من الحد الأدنى لمدة التعاون وآلية التجديد وطريقة تسوية قيمة العمل المنجز عند الإنهاء المبكر. كما ينبغي تحديد كيفية تسليم صلاحيات الحسابات وملفات البيانات والتقارير والمواد المنتجة عند انتهاء العقد.
عندما يكون نطاق المهمة واضحًا ويكون الفريق الداخلي قادرًا على تولي التنفيذ، يمكن البدء بحساب التكلفة الكاملة للتسعير حسب المشروع. أما عندما تتطلب التعديلات الاستناد باستمرار إلى البيانات، ويمكن تحديد حجم عمل التعاون شهريًا، فينبغي عندها مقارنة إجمالي نفقات التعاون الشهري. ويجب أن يستند الاختيار النهائي إلى نطاق خدمة متماثل وشروط قبول واضحة.
مقالات ذات صلة
 هل تُحتسب رسوم الاستشارات في التسويق عبر الإنترنت حسب المشروع أم شهريًا؟
 ما الميزانية المعتادة لإنشاء متجر إلكتروني مستقل للتجارة العابرة للحدود؟
 كيف تتحقق من ملكية الشفرة المصدرية للموقع عند اختيار مزود خدمة إنشاء مواقع للتجارة الخارجية؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。