- Может ли среднегодовой темп роста отражать реальные возможности зарубежного рынкаOct 07, 2026Подробнее
- На какие каналы привлечения клиентов повлияют тенденции трансграничного маркетинга в 2026 году?Sep 06, 2026Подробнее
- Какие риски однородности следует учитывать при анализе отрасли интеллектуального создания сайтовAug 30, 2026Подробнее
- Как тенденции AI-маркетинга в 2026 году изменят распределение рекламного бюджетаAug 28, 2026Подробнее
- Рынок сертификации EV SSL сокращается или переходит на новый уровень? Как компаниям оценить необходимость закупки сертификатовAug 11, 2026Подробнее
- Почему старые методы AMP SEO 2020 перестали работать и какие изменения произошли в текущих приоритетах оптимизацииAug 02, 2026Подробнее
Какие способы оплаты следует в первую очередь адаптировать при локализации системы создания сайтов для Ближнего Востока
Какие способы оплаты следует в первую очередь адаптировать при локализации системы создания сайтов для Ближнего Востока
Локализация системы создания сайтов для Ближнего Востока не ограничивается переводом англоязычных страниц на арабский язык и добавлением местной валюты. Для сайтов с оформлением заказов, предоплатой, оплатой образцов или онлайн-услуг именно страница оплаты часто определяет, готов ли пользователь совершить последний шаг. Особенно после перехода на посадочную страницу из рекламы: пользователь уже признал ценность продукта, но не находит на этапе расчёта привычного способа оплаты — и все предыдущие вложения в рекламу, контент и клиентскую поддержку могут оказаться напрасными.
При планировании платежей руководителю проекта прежде всего следует избегать одного заблуждения: Ближний Восток — не единый рынок платежей. Покупательная способность, привычки использования банковских карт и локальные платёжные сети в ОАЭ, Саудовской Аравии, Кувейте, Бахрейне, Катаре и других странах Персидского залива различаются; логика оплаты на сайтах для корпоративных закупок также отличается от логики розничных интернет-магазинов для частных лиц. Поэтому приоритеты адаптации платежей должны определяться целевыми странами, суммой сделки, структурой среднего чека, способом исполнения заказа и статусом юридического лица, а не просто подключением международного эквайринга.
Первый уровень: международные банковские карты остаются основой для запуска на нескольких рынках
Если на начальном этапе проект охватывает несколько стран Ближнего Востока, обычно сначала необходимо обеспечить возможность оплаты международными кредитными и дебетовыми картами. Карты Visa, Mastercard и других платёжных систем имеют широкий охват, подходят для стандартизированных розничных заказов в трансграничных интернет-магазинах и на брендовых сайтах, а также позволяют принимать трафик из разных стран, привлечённый через Google-рекламу и рекламу в социальных сетях. На странице оплаты должны быть чётко указаны валюта, стоимость доставки, информация о налогах и правила возврата, чтобы пользователь не обнаружил после оформления заказа, что фактическая сумма списания отличается от ожидаемой.
Однако «поддержка кредитных карт» не означает, что платёжный опыт уже локализован. Перед фактическим подключением необходимо уточнить ограничения платёжного провайдера по стране регистрации продавца, валюте расчётов, категории деятельности, обработке чарджбэков и правилам управления рисками. Некоторые компании могут принимать оплату, но не всегда могут получать расчёты в валюте целевого рынка; отдельные товары или услуги также могут подлежать более строгой проверке. На уровне системы следует предусмотреть обратные уведомления о результатах оплаты, синхронизацию статуса заказа, повторные попытки при сбоях и механизм ручной проверки заказов — недостаточно просто встроить ссылку для перехода на страницу оформления оплаты.
Второй уровень: в приоритетном порядке добавить локальные платёжные сети, привычные пользователям целевой страны
Когда трафик и заказы явно сосредоточены в одной стране, локальные способы оплаты обычно заслуживают более высокого приоритета, чем дальнейшее добавление универсальных каналов. Например, на рынке Саудовской Аравии mada является распространённой локальной карточной сетью; пользователи Кувейта хорошо знакомы с KNET; в Бахрейне действуют локальные платёжные системы, такие как Benefit. Их нельзя напрямую активировать во всех эквайринговых решениях: часто требуется подтвердить наличие местного партнёра, юридического лица продавца, расчётного счёта или технических возможностей интеграции.
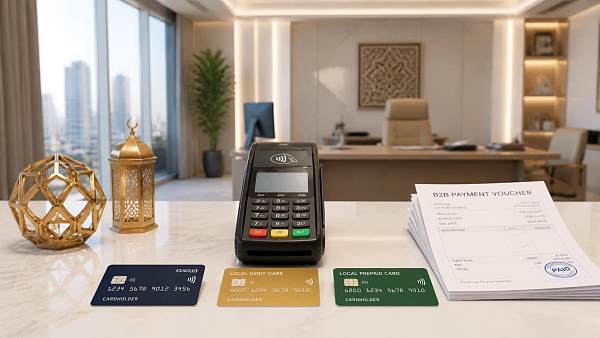
В рамках проекта необязательно стремиться подключить все способы сразу. Более практичный подход — раздельно управлять сайтами для разных стран, валютами и маршрутами платежей: для арабоязычного сайта Саудовской Аравии в первую очередь оценить mada и применимые способы оплаты через электронные кошельки; для отдельной промостраницы, ориентированной на Кувейт, отдельно определить необходимость KNET. Это одновременно сокращает бесполезную разработку и предотвращает проблемы с отображением валюты, блокировками со стороны системы управления рисками или путаницей в атрибуции заказов, возникающие при использовании одной логики оформления заказа для разных рынков.
Электронные кошельки и оплата при получении решают разные вопросы доверия
Ценность электронных кошельков заключается не только в наличии ещё одной кнопки. Когда пользователи мобильных устройств переходят в магазин из публикаций в соцсетях или рекламы коротких видео, ввод полной информации о карте требует больших усилий; кошелёк, использующий уже привязанные пользователем платёжные данные, зачастую лучше соответствует мобильному сценарию покупки. Однако приоритетность кошелька зависит от источников устройств и типа заказов на сайте. Если большая часть посещений приходится на сотрудников по закупкам, работающих с настольных компьютеров, то в первую очередь может быть разумнее усовершенствовать процесс запросов, подготовки коммерческих предложений и банковских переводов.
Оплату при получении также не следует обобщённо считать «устаревшим способом оплаты». В некоторых розничных категориях и для новых брендов она может снизить психологический барьер при первой покупке; однако при этом риски переносятся на доставку, склад и клиентскую поддержку. Система должна поддерживать повторное подтверждение заказов, ограничения доставки по регионам, маркировку аномальных заказов и передачу статуса получения. Без этих сопутствующих возможностей оплата при получении может привести не к конверсии, а к высокому уровню отмен и неуправляемым затратам на исполнение заказов.
B2B-сайтам не следует копировать способы оформления заказа трансграничных интернет-магазинов
В таких сферах, как оборудование, строительные материалы, промышленные комплектующие и инженерные услуги, сумма сделки, сроки поставки, подтверждение спецификаций и условия договора обычно сложнее, чем моментальная оплата. На сайте можно сохранить возможность оплаты картой за образцы, небольшую предоплату или стандартные сервисные сборы, однако крупные заказы следует проектировать вокруг процесса «запрос — коммерческое предложение — договор — авансовый платёж — окончательный расчёт». Информация о банковском переводе, скачивание проформы-инвойса, загрузка подтверждения оплаты, финансовая проверка и уведомления о статусе заказа часто важнее, чем принудительное направление всех клиентов в онлайн-кассу.
Это также один из часто упускаемых аспектов локализации систем создания сайтов для Ближнего Востока: арабоязычные, англоязычные страницы и сайты для разных стран различаются не только текстом, но и полями форм, валютой коммерческих предложений, правами контактов и этапами оплаты. Если система поддерживает настройку страниц и торговых процессов для каждого рынка, рекламные обещания маркетинговой команды, коммерческие предложения отдела продаж и статусы заказов, проверяемые финансовой командой, смогут оставаться согласованными.
Включите интеграцию платежей в полную цепочку привлечения клиентов и исполнения заказов
Платёжный модуль — не плагин, добавляемый только в конце создания сайта; его следует планировать ещё на этапе архитектуры сайта вместе с размещением рекламы на рынке, SEO-контентом, реакцией клиентской поддержки и управлением заказами. Распространённая проблема состоит в том, что посадочная страница из рекламы обещает возможность заказать онлайн, но на странице товара отсутствует соответствующая валюта или способ оплаты; либо поисковый трафик попадает на англоязычный сайт, а страница оплаты автоматически переключается на неподходящий язык. Такие разрывы сложно полностью компенсировать последующей операционной работой.
Компания 易营宝信息科技(北京)有限公司 с момента основания в 2013 году сформировала комплексные возможности цифрового маркетинга в области интеллектуального создания сайтов, SEO-оптимизации, маркетинга в социальных сетях и размещения рекламы. Для корпоративных сайтов и трансграничных интернет-магазинов, ориентированных на Ближний Восток, её облачная интеллектуальная система создания сайтов, система трансграничных магазинов и маркетинговые инструменты целесообразнее оценивать в рамках единого проекта: способен ли платёжный интерфейс принимать целевой трафик, могут ли данные заказов передаваться обратно в маркетинговые каналы, можно ли раздельно управлять арабскими и английскими страницами, могут ли сотрудники отдела продаж своевременно отслеживать неоплаченные заказы. Такое взаимодействие ближе к реальным потребностям исполнения проекта, чем отдельное сравнение какого-либо платёжного плагина.
Перед запуском рекомендуется сначала составить перечень целевых стран, предполагаемых типов сделок, основных валют, среднего размера заказа и способов исполнения, а затем подтвердить у платёжного провайдера условия допуска и расчётов. Приоритет способов оплаты обычно вполне ясен: сначала обеспечить возможность использования банковских карт на нескольких рынках, затем дополнить локальные сети для ключевых стран и в завершение детализировать решение с учётом мобильного трафика, оплаты при получении и B2B-процессов банковского перевода. Если принять эти решения заранее, каждая последующая рекламная кампания после запуска сайта не будет останавливаться на последнем метре.
Связанные статьи
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。