- 연평균 성장률이 해외 시장의 실제 기회를 반영할 수 있을까요07/10/2026상세 보기
- 2026년 크로스보더 마케팅 트렌드는 어떤 고객 확보 채널에 영향을 미칠까요?06/09/2026상세 보기
- AI 기반 웹사이트 구축 업계 분석에서 파악해야 할 동질화 리스크30/08/2026상세 보기
- AI 마케팅 트렌드 2026은 광고 예산 배분을 어떻게 바꿀 것인가28/08/2026상세 보기
- EV SSL 인증 시장은 위축되고 있을까요, 아니면 고도화되고 있을까요? 기업 인증서 구매를 어떻게 판단해야 할까요11/08/2026상세 보기
- amp seo 2020의 기존 방식이 더 이상 효과가 없는 이유와 현재 최적화 중점의 변화02/08/2026상세 보기
중동 웹사이트 구축 시스템 현지화 시 우선 적용해야 할 결제 방식
중동 웹사이트 구축 시스템 현지화 시 우선 적용해야 할 결제 방식은 무엇인가
중동 웹사이트 구축 시스템의 현지화는 영문 페이지를 아랍어로 번역하고 현지 통화를 추가하는 것만으로 완료되지 않습니다. 주문, 계약금, 샘플 비용 또는 온라인 서비스 요금이 발생하는 웹사이트의 경우, 결제 페이지는 사용자가 마지막 단계를 완료할 의향이 있는지를 결정하는 경우가 많습니다. 특히 광고 유입으로 랜딩 페이지에 들어온 사용자가 제품을 이미 인정했음에도 결제 단계에서 익숙한 결제 수단을 찾지 못하면, 앞서 투입한 광고, 콘텐츠 및 고객 서비스 비용이 모두 단절될 수 있습니다.
프로젝트 책임자가 결제 계획을 수립할 때는 먼저 한 가지 오해를 피해야 합니다. 중동은 단일 결제 시장이 아닙니다. 아랍에미리트, 사우디아라비아, 쿠웨이트, 바레인, 카타르 등 걸프 국가들은 소비력, 카드 사용 습관 및 현지 결제 네트워크가 각기 다릅니다. 기업 구매를 대상으로 하는 웹사이트는 개인 소매 쇼핑몰과도 서로 다른 결제 로직을 가집니다. 따라서 결제 적용의 우선순위는 단순히 "국제 결제대행 인터페이스 하나를 연결하는 것"이 아니라 목표 국가, 거래 금액, 객단가 구조, 이행 방식 및 사업자 자격을 종합하여 결정해야 합니다.
첫 번째 단계: 국제 카드 결제는 여전히 다수 시장 출시의 기반
프로젝트 초기 단계에서 여러 중동 국가를 대상으로 한다면, 일반적으로 국제 신용카드 및 직불카드 결제 채널의 사용 가능 여부를 먼저 보장해야 합니다. Visa, Mastercard 등 카드 네트워크는 적용 범위가 넓어 크로스보더 쇼핑몰과 브랜드 공식 웹사이트의 표준화된 소매 주문에 적합하며, Google 광고와 소셜 미디어 광고를 통해 유입되는 다양한 국가의 트래픽도 수용하기 편리합니다. 결제 페이지에는 통화, 배송비, 세금 안내 및 환불 정책을 명확히 표시하여 사용자가 주문을 제출한 뒤 실제 청구 금액이 예상과 다름을 알게 되는 상황을 방지해야 합니다.
그러나 "신용카드 지원"이 곧 결제 경험의 현지화를 의미하지는 않습니다. 실제 연동 전에는 결제 서비스 제공업체의 가맹점 등록지, 정산 통화, 영업 품목, 차지백 처리 및 리스크 관리 규칙에 대한 제한을 확인해야 합니다. 일부 기업은 대금을 수납할 수 있어도 목표 시장의 현지 통화로 정산하지 못할 수 있으며, 일부 상품 또는 서비스는 더욱 엄격한 심사를 유발할 수도 있습니다. 시스템 차원에서는 결제 결과 콜백, 주문 상태 동기화, 실패 재시도 및 수동 주문 확인 메커니즘도 유지해야 하며, 단순히 결제 페이지에 리디렉션 링크만 삽입해서는 안 됩니다.
두 번째 단계: 목표 국가 사용자가 익숙한 현지 결제 네트워크를 우선 보완
트래픽과 주문이 특정 국가에 뚜렷하게 집중될 경우, 현지 결제 방식은 범용 채널을 계속 추가하는 것보다 우선적으로 일정에 반영할 가치가 있는 경우가 많습니다. 사우디아라비아 시장을 예로 들면 mada는 현지에서 흔히 사용되는 카드 네트워크이며, 쿠웨이트 사용자는 KNET에 대한 인지도가 높고, 바레인에는 Benefit 등의 현지 결제 체계가 있습니다. 이들 방식은 모든 결제대행 솔루션에서 직접 활성화할 수 있는 것은 아니며, 현지 협력 기관, 가맹점 주체, 정산 계좌 또는 인터페이스 역량의 확인이 필요한 경우가 많습니다.
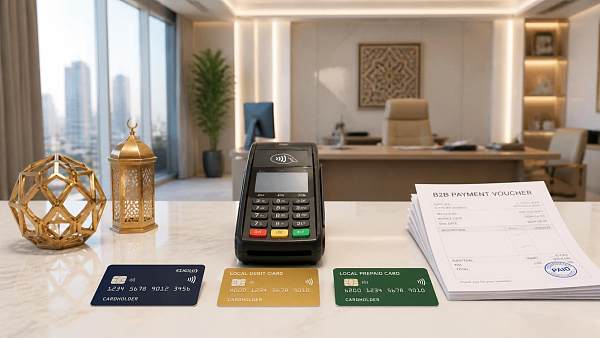
프로젝트에서 모든 방식을 한 번에 연동할 필요는 없습니다. 더 실용적인 방법은 국가별 사이트, 통화 및 결제 라우팅을 분리하여 관리하는 것입니다. 사우디아라비아 아랍어 사이트에서는 mada 및 적용 가능한 전자지갑 방식을 우선 검토하고, 쿠웨이트를 대상으로 하는 독립 캠페인 페이지에서는 KNET의 필요성을 별도로 판단합니다. 이렇게 하면 불필요한 개발을 줄일 수 있을 뿐 아니라, 서로 다른 시장이 같은 결제 로직을 공유하면서 통화 표시, 리스크 관리 차단 또는 주문 어트리뷰션 혼선이 발생하는 문제도 피할 수 있습니다.
전자지갑과 착불 결제는 서로 다른 신뢰 문제를 해결합니다
전자지갑의 가치는 버튼 하나를 더 추가하는 데만 있지 않습니다. 모바일 사용자가 소셜 미디어 게시물이나 숏폼 영상 광고를 통해 쇼핑몰에 접속할 때 전체 카드 정보를 입력하는 데는 높은 작업 부담이 따릅니다. 사용자가 이미 연결한 결제 정보를 호출할 수 있는 전자지갑은 대체로 모바일 구매 경로에 더 부합합니다. 그러나 전자지갑을 우선 적용하는 것이 적절한지는 사이트의 기기별 유입 비중과 주문 유형을 살펴봐야 합니다. 방문의 대부분이 데스크톱을 사용하는 구매 담당자로부터 발생한다면, 문의, 견적 및 송금 절차를 먼저 개선하는 것이 실제 상황에 더 부합할 수 있습니다.
착불 결제 역시 일률적으로 "낙후된 결제 방식"으로 간주해서는 안 됩니다. 일부 소매 품목과 신규 브랜드 상황에서는 최초 구매에 대한 심리적 장벽을 낮출 수 있습니다. 다만 동시에 리스크를 배송, 재고 및 고객 서비스 단계로 전가합니다. 시스템은 주문 2차 확인, 지역별 배송 제한, 이상 주문 표시 및 수령 상태 회신을 지원해야 합니다. 이러한 지원 역량이 없다면 착불 결제가 가져오는 것은 전환이 아니라 높은 취소율과 혼란스러운 이행 비용일 수 있습니다.
B2B 웹사이트는 크로스보더 쇼핑몰의 결제 방식을 그대로 따라 해서는 안 됩니다
장비, 건축자재, 산업용 부품 및 엔지니어링 서비스 등의 사업에서는 거래 금액, 납기, 사양 확인 및 계약 조건이 일반적으로 즉시 결제보다 더 복잡합니다. 웹사이트는 신용카드로 샘플 비용, 소액 계약금 또는 표준 서비스 요금을 결제하는 기능을 유지할 수 있지만, 고액 주문은 "문의—견적—계약—선금—잔금"의 절차를 중심으로 설계해야 합니다. 은행 송금 정보, 견적송장 다운로드, 결제 증빙 업로드, 재무 검토 및 주문 상태 알림은 모든 고객을 온라인 결제대로 강제 유도하는 것보다 중요한 경우가 많습니다.
이것이 바로 중동 웹사이트 구축 시스템 현지화에서 쉽게 간과되는 교차 지점이기도 합니다. 아랍어 페이지, 영어 페이지 및 국가별 사이트는 카피만 다른 것이 아니라 양식 필드, 견적 통화, 담당자 권한 및 결제 단계도 서로 다를 수 있습니다. 시스템이 시장별로 페이지와 거래 절차를 구성할 수 있다면, 마케팅팀이 집행하는 광고의 약속, 영업팀이 발송하는 견적서 및 재무팀이 확인하는 주문 상태를 일관되게 유지할 수 있습니다.
결제 연동을 완전한 고객 확보 및 이행 체인에 포함시키기
결제는 웹사이트 구축 마무리 단계에서 추가하는 플러그인이 아니라, 사이트 아키텍처 단계부터 시장 광고 집행, SEO 콘텐츠, 고객 서비스 대응 및 주문 관리와 함께 계획해야 합니다. 흔한 문제 중 하나는 광고 랜딩 페이지에서는 온라인 주문이 가능하다고 약속하지만 상품 페이지에는 해당 통화나 결제 방식이 없는 경우입니다. 또는 검색 트래픽이 영어 사이트로 유입되었는데 결제 페이지가 자동으로 맞지 않는 언어로 전환되는 경우도 있습니다. 이러한 단절 지점은 후속 운영만으로 완전히 보완하기 어렵습니다.
이잉바오 정보기술(베이징) 유한회사는 2013년 설립 이후 스마트 웹사이트 구축, SEO 최적화, 소셜 미디어 마케팅 및 광고 집행을 중심으로 전 과정 디지털 마케팅 서비스 역량을 구축해 왔습니다. 중동 시장을 대상으로 하는 기업 사이트 또는 크로스보더 쇼핑몰의 경우, 해당 기업의 클라우드 스마트 웹사이트 구축 시스템, 크로스보더 쇼핑몰 시스템 및 마케팅 도구는 동일한 프로젝트 관점에서 평가하는 것이 더욱 적합합니다. 즉, 결제 인터페이스가 목표 트래픽을 수용할 수 있는지, 주문 데이터가 마케팅 채널로 회신될 수 있는지, 아랍어와 영어 페이지를 각각 관리할 수 있는지, 영업 담당자가 미결제 주문을 제때 후속 조치할 수 있는지를 검토해야 합니다. 이러한 협업은 개별 결제 플러그인만 비교하는 것보다 실제 구축 및 제공 수요에 더 가깝습니다.
시작 전에 목표 국가, 예상 거래 유형, 주요 통화, 평균 주문 금액 및 이행 방식을 먼저 정리한 뒤, 결제 서비스 제공업체에 진입 요건과 정산 조건을 확인하는 것이 좋습니다. 결제 방식의 우선순위는 일반적으로 명확합니다. 먼저 여러 시장에서 사용할 수 있는 카드 결제 역량을 보장하고, 그다음 핵심 국가에 현지 네트워크를 보완하며, 마지막으로 모바일 트래픽, 착불 결제 및 B2B 송금 절차를 결합하여 세부화합니다. 이러한 판단을 앞당겨야 웹사이트 출시 후 진행되는 모든 홍보가 마지막 1미터에서 막히지 않습니다.
관련 기사
관련 제품
 易营宝 SaaS 스마트 웹사이트 구축 마케팅 시스템易营宝 SaaS 스마트 웹사이트 구축 마케팅 시스템, AI 기반 노코드 웹사이트 구축으로 10분 만에 다국어 해외 무역용 독립형 웹사이트를 빠르게 구축하고, 글로벌 서버 가속과 AI 스마트 SEO 최적화를 통해 기업이 글로벌 시장과 효율적으로 연결되도록 지원합니다. 기술과 운영의 완벽한 결합으로 해외 무역용 웹사이트 구축을 극도로 간편하게 만들어 드립니다
 AI+SEM 광고 지능형 마케팅 시스템AI+SEM 기반 지능형 광고 생성, 전 과정 정밀 광고 마케팅 지원. 시스템이 주간/월간 보고서 자동 생성, AI가 키워드 및 타겟 국가 추천, 실시간 핵심 지표 모니터링 및 지능형 경고, 고전환율 광고 솔루션 원클릭 실행으로 신속한 고객 확보 및 ROI 향상 지원.
 AI+SEO 듀얼 엔진 시스템 최적화 서비스易营宝 AI+SEO 듀얼 엔진 최적화 시스템은 AI 기반 스마트 키워드 발굴, 콘텐츠 생성 및 전방위 기술 최적화를 통해 외贸 기업이 고품질 자연 검색 트래픽을 확보하고 검색 순위와 전환율을 크게 향상할 수 있도록 지원합니다.
 AI+SNS 소셜미디어 풀스펙트럼 마케팅 시스템이영보 AI+SNS 소셜 미디어 풀지달 마케팅 시스템 - 소셜 미디어 시대의 정밀한 소셜 포착, Facebook, LinkedIn 등 주요 플랫폼의 원클릭 콘텐츠 동기화 지원, AI 지능형 게시물 재작성으로 적합도 향상, 24/7 지능형 고객 서비스 및 사용자 프로파일 분석을 통해 기업의 글로벌 시장 효율적 확장을 지원합니다.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM 광고 마케팅 솔루션AI+SEM 광고 마케팅 솔루션은 AI 지능 기술을 활용해 SEM 광고 게재에 심층적인 역량을 부여합니다. AI 지능으로 생성된 주간/월간 보고서를 통해 계정 데이터를 다차원으로 제시하며, 광고 게재 성과와 추세를 종합적으로 파악할 수 있습니다. AI가 정확하게 추천하는 키워드와 게재 국가, 지능적으로 생성된 고전환 광고 문구를 통해 원클릭으로 효율적인 게재 계획을 실행하여 기업의 신속한 고객 확보를 지원합니다. 동시에 시스템은 핵심 지표를 실시간으로 모니터링하며, 변동 이상을 지능적으로 식별하고 즉시 경고하여 광고 효과의 안정성과 높은 수익률을 보장합니다.
 도메인 서비스이잉보는 전문적인 도메인 서비스를 제공하며, 지능형 검색, 원스톱 등록, 브랜드 보호 및 전 주기 관리를 포함하여 기업의 디지털 브랜드 이미지 구축을 지원합니다.
 이잉커머스 B2C 크로스보더 쇼핑몰, 독립 사이트이잉바오 B2C 크로스보더 쇼핑몰 독립 사이트는 이잉바오 정보 기술(베이징) 유한 회사가 자체 개발한 지능형 웹사이트 구축과 크로스보더 전자상거래 통합 솔루션입니다. 이 시스템은 중소형 및 대형 수출 기업을 위해 특별히 제작되었으며, '웹사이트 구축, 운영, 마케팅, 광고, 전환'을 하나로 통합하여 기업이 빠르게 크로스보더 전자상거래 독립 사이트를 구축할 수 있도록 지원하며, 브랜드의 해외 진출과 글로벌 판매 성장을 실현합니다.
플랫폼은 다국어, 다통화, 다채널 마케팅을 지원하며, 내장된 AI 지능 번역과 SEO 최적화 시스템을 갖추고 있어 동남아, 유럽/미국, 라틴 아메리카, 중동 등 주요 시장에 적합하며, 중국 제조 기업이 국제 전자상거래 시장을 효율적으로 확장할 수 있도록 돕습니다. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。