- Kann die durchschnittliche jährliche Wachstumsrate die tatsächlichen Chancen auf Auslandsmärkten widerspiegeln?07-10-2026Details anzeigen
- Welche Kanäle zur Kundengewinnung werden von den Trends im grenzüberschreitenden Marketing 2026 beeinflusst?06-09-2026Details anzeigen
- Welche Homogenisierungsrisiken bei der Branchenanalyse für KI-gestützte Website-Baukästen zu beachten sind30-08-2026Details anzeigen
- Wie werden die KI-Marketingtrends 2026 die Verteilung von Werbebudgets verändern?28-08-2026Details anzeigen
- Schrumpft der Markt für EV-SSL-Zertifikate oder entwickelt er sich weiter? Wie sollten Unternehmen den Einkauf von Zertifikaten beurteilen?11-08-2026Details anzeigen
- Warum die alten Methoden von AMP SEO 2020 nicht mehr funktionieren und welche Änderungen es bei den aktuellen Optimierungsschwerpunkten gibt02-08-2026Details anzeigen
Welche Zahlungsmethoden sollten bei der Lokalisierung eines Website-Erstellungssystems für den Nahen Osten zuerst integriert werden?
Welche Zahlungsmethoden sollten bei der Lokalisierung eines Website-Builder-Systems für den Nahen Osten zuerst angepasst werden
Die Lokalisierung eines Website-Builder-Systems für den Nahen Osten ist nicht damit abgeschlossen, englische Seiten ins Arabische zu übersetzen und eine lokale Währung hinzuzufügen. Bei Websites mit Bestellungen, Anzahlungen, Mustergebühren oder Online-Servicegebühren entscheidet die Zahlungsseite häufig darüber, ob Nutzer bereit sind, den letzten Schritt abzuschließen. Insbesondere wenn Nutzer über Werbung auf eine Landingpage gelangen, das Produkt bereits akzeptiert haben, aber im Checkout keine vertraute Zahlungsoption finden, können die bisherigen Investitionen in Werbung, Inhalte und Kundenservice wirkungslos bleiben.
Bei der Zahlungsplanung sollten Projektverantwortliche zunächst einen Irrtum vermeiden: Der Nahe Osten ist kein einheitlicher Zahlungsmarkt. Die Kaufkraft, die Nutzungsgewohnheiten bei Bankkarten und die lokalen Zahlungsnetzwerke in den Golfstaaten wie den Vereinigten Arabischen Emiraten, Saudi-Arabien, Kuwait, Bahrain und Katar unterscheiden sich voneinander; auch Websites für die Unternehmensbeschaffung folgen einer anderen Zahlungslogik als Online-Shops für den privaten Einzelhandel. Die Priorität der Zahlungsanpassung sollte daher gemeinsam durch Zielland, Transaktionsbetrag, Bestellwertstruktur, Erfüllungsart und Qualifikation der Geschäftseinheit bestimmt werden, statt einfach nur „eine internationale Acquiring-Schnittstelle anzubinden“.
Erste Ebene: Internationale Bankkarten bleiben die Grundlage für den länderübergreifenden Start
Wenn ein Projekt in der Anfangsphase mehrere Länder des Nahen Ostens abdeckt, sollte in der Regel zunächst die Verfügbarkeit internationaler Kredit- und Debitkartenzahlungen sichergestellt werden. Kartensysteme wie Visa und Mastercard haben eine breite Abdeckung und eignen sich für standardisierte Einzelhandelsbestellungen in grenzüberschreitenden Online-Shops und auf Markenwebsites. Außerdem können sie Traffic aus verschiedenen Ländern aufnehmen, der über Google Ads und Social-Media-Werbung entsteht. Auf der Zahlungsseite müssen Währung, Versandkosten, Hinweise zu Steuern und Rückerstattungsrichtlinien klar dargestellt werden, damit Nutzer nicht erst nach der Bestellung feststellen, dass der tatsächlich belastete Betrag von ihrer Erwartung abweicht.
„Kreditkartenzahlung wird unterstützt“ bedeutet jedoch nicht, dass das Zahlungserlebnis bereits lokalisiert ist. Vor der tatsächlichen Integration müssen die Einschränkungen des Zahlungsdienstleisters hinsichtlich des Registrierungsorts des Händlers, der Auszahlungswährung, der Geschäftskategorie, der Abwicklung von Rückbuchungen und der Risikokontrollregeln geprüft werden. Manche Unternehmen können Zahlungen annehmen, aber nicht unbedingt in der Landeswährung des Zielmarktes abrechnen; bestimmte Waren oder Dienstleistungen können zudem eine strengere Prüfung auslösen. Auf Systemebene sollten auch Rückmeldungen zu Zahlungsergebnissen, die Synchronisierung von Bestellstatus, Wiederholungsversuche bei Fehlern und Mechanismen zur manuellen Bestellprüfung vorgesehen werden. Es reicht nicht aus, lediglich einen Weiterleitungslink in die Checkout-Seite einzubetten.
Zweite Ebene: Lokale Zahlungsnetzwerke ergänzen, die Nutzern im Zielland vertraut sind
Wenn sich Traffic und Bestellungen deutlich auf ein bestimmtes Land konzentrieren, ist die Priorisierung lokaler Zahlungsmethoden in der Regel sinnvoller als die weitere Erweiterung allgemeiner Zahlungskanäle. Im saudischen Markt ist mada beispielsweise ein gängiges lokales Bankkartennetzwerk; Nutzer in Kuwait kennen KNET gut, während es in Bahrain lokale Zahlungssysteme wie Benefit gibt. Diese lassen sich nicht in allen Acquiring-Lösungen direkt aktivieren und erfordern häufig die Bestätigung lokaler Partnerinstitutionen, der Händlergesellschaft, des Abrechnungskontos oder der technischen Schnittstellenfähigkeit.
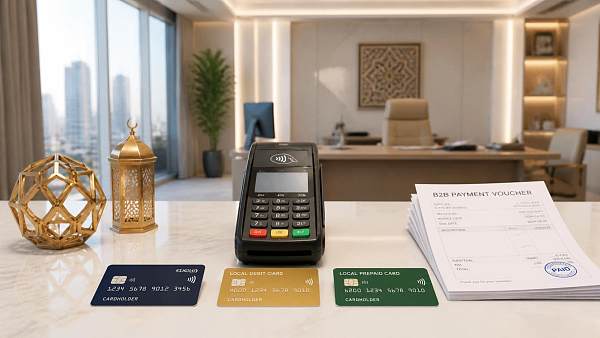
Im Projekt ist es nicht notwendig, alle Methoden auf einmal zu integrieren. Praktischer ist es, Länderwebsites, Währungen und Zahlungsrouten getrennt zu verwalten: Für eine arabischsprachige Website für Saudi-Arabien sollten mada und geeignete Wallet-Optionen zuerst bewertet werden; bei einer eigenständigen Kampagnenseite für Kuwait ist die Notwendigkeit von KNET separat zu beurteilen. Dies reduziert nicht nur unnötigen Entwicklungsaufwand, sondern verhindert auch Probleme bei der Währungsdarstellung, Risikokontrollsperren oder eine unübersichtliche Bestellzuordnung, die entstehen können, wenn verschiedene Märkte dieselbe Checkout-Logik verwenden.
E-Wallets und Nachnahme lösen unterschiedliche Vertrauensfragen
Der Wert von E-Wallets liegt nicht nur in einer zusätzlichen Schaltfläche. Wenn mobile Nutzer über Social-Media-Beiträge oder Kurzvideoanzeigen in einen Shop gelangen, ist die Eingabe vollständiger Kartendaten mit einem hohen Aufwand verbunden; Wallets, die bereits hinterlegte Zahlungsinformationen nutzen können, entsprechen häufig besser dem mobilen Kaufprozess. Ob Wallets jedoch als Priorität geeignet sind, hängt von den verwendeten Endgeräten und dem Bestelltyp der Website ab. Wenn der Großteil der Besucher aus Beschaffungsverantwortlichen am Desktop besteht, kann es realistischer sein, zunächst Anfragen, Angebote und Überweisungsprozesse zu verbessern.
Auch Nachnahme sollte nicht pauschal als „veraltete Zahlungsmethode“ betrachtet werden. In einigen Einzelhandelskategorien und bei neuen Marken kann sie die psychologische Hürde beim ersten Kauf senken; gleichzeitig verlagert sie Risiken auf Lieferung, Lagerbestand und Kundenservice. Das System muss eine erneute Bestellbestätigung, regionale Lieferbeschränkungen, die Kennzeichnung auffälliger Bestellungen und die Rückmeldung des Zustellstatus unterstützen. Ohne diese ergänzenden Funktionen führt Nachnahme möglicherweise nicht zu mehr Conversion, sondern zu hohen Stornoraten und ungeordneten Erfüllungskosten.
B2B-Websites sollten die Checkout-Methode grenzüberschreitender Online-Shops nicht einfach übernehmen
Bei Geschäftsbereichen wie Anlagen, Baumaterialien, industriellen Ersatzteilen und Ingenieurdienstleistungen sind Transaktionsbetrag, Lieferzeit, Spezifikationsbestätigung und Vertragsbedingungen meist komplexer als eine sofortige Zahlung. Die Website kann weiterhin Kreditkartenzahlungen für Mustergebühren, kleine Anzahlungen oder standardisierte Servicegebühren ermöglichen, doch für Aufträge mit hohem Wert sollte der Ablauf „Anfrage – Angebot – Vertrag – Vorauszahlung – Restzahlung“ zugrunde gelegt werden. Angaben zur Banküberweisung, Download von Proforma-Rechnungen, Upload von Zahlungsnachweisen, Finanzprüfung und Benachrichtigungen zum Bestellstatus sind häufig wichtiger, als alle Kunden zwangsläufig zu einer Online-Kasse zu leiten.
Dies ist auch ein bei der Lokalisierung von Website-Builder-Systemen für den Nahen Osten leicht übersehener Schnittpunkt: Arabische Seiten, englische Seiten und Websites für verschiedene Länder unterscheiden sich nicht nur im Text, sondern möglicherweise auch bei Formularfeldern, Angebotswährungen, Kontaktberechtigungen und Zahlungszeitpunkten. Wenn das System die Konfiguration von Seiten und Transaktionsabläufen nach Markt unterstützt, können die Werbeversprechen des Marketingteams, die Angebote des Vertriebsteams und die vom Finanzteam geprüften Bestellstatus konsistent bleiben.
Die Zahlungsintegration in die vollständige Kette aus Kundengewinnung und Leistungserbringung einordnen
Zahlungen sind kein Plugin, das erst zum Abschluss der Website-Erstellung hinzugefügt wird, sondern sollten bereits in der Phase der Website-Architektur gemeinsam mit Marktwerbung, SEO-Inhalten, Kundenservice-Reaktionen und Bestellmanagement geplant werden. Ein häufiges Problem ist: Die Werbe-Landingpage verspricht eine Online-Bestellung, doch die Produktseite bietet nicht die entsprechende Währung oder Zahlungsmethode; oder Suchtraffic gelangt auf die englische Website, während die Zahlungsseite automatisch zu einer nicht passenden Sprache wechselt. Solche Unterbrechungen lassen sich durch den späteren Betrieb nur schwer vollständig ausgleichen.
Seit seiner Gründung im Jahr 2013 hat Yiyingbao Information Technology (Beijing) Co., Ltd. umfassende digitale Marketingdienstleistungen rund um intelligente Website-Erstellung, SEO-Optimierung, Social-Media-Marketing und Werbeschaltung entwickelt. Für Unternehmenswebsites oder grenzüberschreitende Online-Shops für den Nahen Osten sollten das cloudbasierte intelligente Website-Builder-System, das grenzüberschreitende Shop-System und die Marketingtools aus einer einheitlichen Projektperspektive bewertet werden: Kann die Zahlungsschnittstelle den Ziel-Traffic verarbeiten, können Bestelldaten an Marketingkanäle zurückgespielt werden, lassen sich arabische und englische Seiten getrennt verwalten, und können Vertriebsmitarbeiter unbezahlte Bestellungen zeitnah nachverfolgen? Diese Abstimmung entspricht den tatsächlichen Anforderungen an die Leistungserbringung stärker als ein isolierter Vergleich einzelner Zahlungsplugins.
Vor dem Start sollten zunächst die Zielländer, die voraussichtlichen Transaktionsarten, die wichtigsten Währungen, der durchschnittliche Bestellbetrag und die Erfüllungsart aufgelistet werden. Anschließend sind die Zulassungs- und Abrechnungsbedingungen mit dem Zahlungsdienstleister zu bestätigen. Die Prioritäten bei Zahlungsmethoden sind in der Regel klar: Zuerst die länderübergreifend nutzbare Bankkartenfunktion sicherstellen, danach lokale Netzwerke für Schwerpunktländer ergänzen und schließlich anhand von Mobile Traffic, Nachnahme und B2B-Überweisungsprozessen weiter verfeinern. Wenn diese Entscheidungen frühzeitig getroffen werden, bleibt keine spätere Werberunde nach dem Website-Launch auf den letzten Metern stecken.
Verwandte Artikel
 Wie lässt sich eine Fehlübersetzung von Fachbegriffen bei der KI-Übersetzung von Produktdetailseiten auf Websites vermeiden?
 Welche Höflichkeitsform sollte bei der Übersetzung von Website-Inhalten für den koreanischen Markt verwendet werden?
 Wie sollten Links bei der Lokalisierung mehrsprachiger Artikelseiten gehandhabt werden?
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。