- Le taux de croissance annuel moyen peut-il refléter les véritables opportunités des marchés internationauxOct 07, 2026Voir les détails
- Quelles canaux d’acquisition de clients les tendances du marketing transfrontalier en 2026 influenceront-elles ?Sep 06, 2026Voir les détails
- Quels risques d’homogénéisation faut-il identifier dans l’analyse du secteur de la création intelligente de sites web ?Aug 30, 2026Voir les détails
- Comment les tendances du marketing par IA en 2026 vont-elles modifier la répartition des budgets publicitaires ?Aug 28, 2026Voir les détails
- Le marché de l’authentification EV SSL est-il en contraction ou en phase de montée en gamme ? Comment les entreprises doivent-elles évaluer l’achat de certificats ?Aug 11, 2026Voir les détails
- Pourquoi les anciennes méthodes d’AMP SEO 2020 ne sont-elles plus efficaces et quelles sont les évolutions actuelles des priorités d’optimisation ?Aug 02, 2026Voir les détails
Quels modes de paiement doivent être adaptés en priorité pour la localisation d’un système de création de sites au Moyen-Orient ?
Quels moyens de paiement doivent être adaptés en priorité pour localiser un système de création de sites au Moyen-Orient ?
La localisation d'un système de création de sites au Moyen-Orient ne consiste pas simplement à traduire les pages anglaises en arabe et à ajouter la devise locale. Pour les sites proposant des commandes, des acomptes, des frais d'échantillons ou des frais de services en ligne, la page de paiement détermine souvent si l'utilisateur est disposé à franchir la dernière étape. En particulier, lorsqu'un utilisateur arrive sur une page de destination via une publicité, qu'il a déjà validé le produit mais ne trouve pas son moyen de paiement habituel au moment du règlement, les investissements précédents en publicité, contenu et service client risquent tous d'être interrompus.
Lors de la planification des paiements, les responsables de projets doivent d'abord éviter une idée reçue : le Moyen-Orient ne constitue pas un marché de paiement unique. La capacité de consommation, les habitudes d'utilisation des cartes bancaires et les réseaux de paiement locaux varient entre les pays du Golfe tels que les Émirats arabes unis, l'Arabie saoudite, le Koweït, Bahreïn et le Qatar ; de plus, les sites destinés aux achats professionnels suivent une logique de paiement différente de celle des boutiques de vente au détail destinées aux particuliers. Les priorités d'adaptation des paiements doivent donc être déterminées conjointement par le pays cible, le montant de la transaction, la structure du panier moyen, le mode d'exécution et les qualifications de l'entité, plutôt que par le simple fait de « connecter une interface internationale d'acquisition ».
Premier niveau : les cartes bancaires internationales restent la base d'un lancement multi-marchés
Si le projet couvre plusieurs pays du Moyen-Orient à son lancement, il convient généralement de garantir en premier lieu la disponibilité des canaux de cartes de crédit et de débit internationales. Les réseaux tels que Visa et Mastercard disposent d'une large couverture et conviennent aux commandes de détail standardisées des boutiques transfrontalières et des sites officiels de marques ; ils facilitent également la réception de trafic de différents pays provenant des publicités Google et des publicités sur les réseaux sociaux. La page de paiement doit clairement présenter la devise, les frais de livraison, les informations fiscales et les règles de remboursement afin d'éviter que les utilisateurs ne constatent, après avoir soumis leur commande, que le montant effectivement débité diffère de leurs attentes.
Cependant, « accepter les cartes de crédit » ne signifie pas que l'expérience de paiement est déjà localisée. Avant l'intégration effective, il est nécessaire de vérifier les restrictions du prestataire de services de paiement concernant le pays d'enregistrement du marchand, la devise de règlement, les catégories d'activité, le traitement des contestations de paiement et les règles de contrôle des risques. Certaines entreprises peuvent encaisser des paiements sans pour autant pouvoir régler dans la devise locale du marché cible ; certains produits ou services peuvent également faire l'objet d'un examen plus strict. Au niveau du système, il convient aussi de prévoir des retours de résultat de paiement, la synchronisation du statut des commandes, des tentatives après échec et un mécanisme de vérification manuelle des commandes, plutôt que de se limiter à intégrer un lien de redirection dans la page de paiement.
Deuxième niveau : compléter en priorité les réseaux de paiement locaux familiers des utilisateurs du pays cible
Lorsque le trafic et les commandes sont clairement concentrés dans un pays donné, les moyens de paiement locaux méritent généralement d'être planifiés en priorité plutôt que de continuer à ajouter des canaux universels. Sur le marché saoudien, par exemple, mada est un réseau de cartes bancaires couramment utilisé ; les utilisateurs du Koweït connaissent bien KNET ; Bahreïn dispose quant à lui de systèmes de paiement locaux tels que Benefit. Ces moyens ne peuvent pas tous être activés directement dans toutes les solutions d'acquisition ; ils impliquent souvent la confirmation de partenaires locaux, de l'entité marchande, du compte de règlement ou des capacités d'interface.
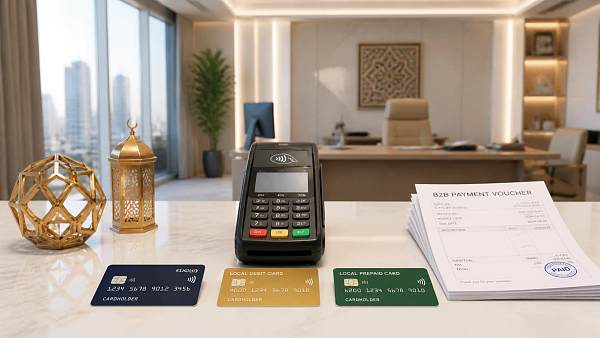
Dans un projet, il n'est pas nécessaire de chercher à intégrer tous les moyens de paiement en une seule fois. Une approche plus pratique consiste à gérer séparément les sites par pays, les devises et le routage des paiements : pour un site en arabe destiné à l'Arabie saoudite, il faut évaluer en priorité mada et les portefeuilles électroniques appropriés ; pour une page de campagne indépendante destinée au Koweït, il convient d'évaluer séparément la nécessité de KNET. Cela permet à la fois de réduire les développements inutiles et d'éviter les problèmes d'affichage des devises, de blocage par le contrôle des risques ou de confusion dans l'attribution des commandes causés par l'utilisation d'une même logique de paiement pour différents marchés.
Les portefeuilles électroniques et le paiement à la livraison répondent à des enjeux de confiance différents
La valeur des portefeuilles électroniques ne se limite pas à l'ajout d'un bouton supplémentaire. Lorsque les utilisateurs mobiles accèdent à une boutique depuis des publications sur les réseaux sociaux ou des publicités de courtes vidéos, la saisie complète des informations de carte représente un coût opérationnel élevé ; les portefeuilles permettant d'utiliser des informations de paiement déjà associées à l'utilisateur correspondent souvent mieux au parcours d'achat mobile. Toutefois, la priorité à accorder aux portefeuilles dépend de la provenance des appareils utilisés sur le site et du type de commande. Si la majorité des visites provient d'acheteurs professionnels sur ordinateur, il peut être plus pertinent de perfectionner d'abord les processus de demande de renseignements, de devis et de virement bancaire.
Le paiement à la livraison ne doit pas non plus être considéré de manière générale comme un « moyen de paiement dépassé ». Dans certaines catégories de vente au détail et pour les nouvelles marques, il peut réduire la réticence psychologique lors du premier achat ; mais il transfère également les risques vers la livraison, les stocks et le service client. Le système doit prendre en charge la double confirmation des commandes, les restrictions de livraison par zone, le marquage des commandes anormales et le retour du statut de réception. Sans ces capacités complémentaires, le paiement à la livraison peut générer non pas des conversions, mais un taux d'annulation élevé et des coûts d'exécution désordonnés.
Les sites B2B ne doivent pas reproduire le mode de paiement des boutiques transfrontalières
Pour les activités telles que les équipements, les matériaux de construction, les pièces industrielles et les services d'ingénierie, le montant des transactions, les délais de livraison, la confirmation des spécifications et les clauses contractuelles sont généralement plus complexes qu'un paiement immédiat. Le site peut conserver la possibilité de payer par carte de crédit les frais d'échantillons, les petits acomptes ou les frais de services standard, mais les commandes de montants élevés doivent être conçues autour du processus « demande de renseignements — devis — contrat — acompte — solde ». Les informations de virement bancaire, le téléchargement de factures pro forma, l'envoi de justificatifs de paiement, la validation financière et les notifications de statut des commandes sont souvent plus importants que de diriger de force tous les clients vers une caisse en ligne.
Il s'agit également d'un point d'intersection souvent négligé dans la localisation des systèmes de création de sites au Moyen-Orient : les pages en arabe, les pages en anglais et les sites destinés à différents pays ne diffèrent pas seulement par leur contenu rédactionnel ; les champs de formulaire, les devises des devis, les droits des contacts et les étapes de paiement peuvent également varier. Si le système permet de configurer les pages et les processus de transaction selon les marchés, les promesses faites dans les publicités par l'équipe marketing, les devis envoyés par l'équipe commerciale et les statuts de commande vérifiés par l'équipe financière peuvent rester cohérents.
Intégrer le paiement dans une chaîne complète d'acquisition et de livraison
Le paiement n'est pas un plug-in ajouté à la fin de la création d'un site ; il doit être planifié dès la phase d'architecture du site, avec les campagnes de marché, le contenu SEO, la réactivité du service client et la gestion des commandes. Un problème courant est le suivant : une page de destination publicitaire promet la possibilité de commander en ligne, mais la page produit ne propose pas la devise ou le moyen de paiement correspondant ; ou bien le trafic issu des moteurs de recherche arrive sur le site anglais, tandis que la page de paiement bascule automatiquement vers une langue inadaptée. De tels points de rupture sont difficiles à compenser entièrement par les opérations ultérieures.
Depuis sa création en 2013, Yiyingbao Information Technology (Beijing) Co., Ltd. a développé des capacités de services de marketing numérique couvrant l'ensemble de la chaîne autour de la création de sites intelligents, de l'optimisation SEO, du marketing sur les réseaux sociaux et de la diffusion publicitaire. Pour les sites d'entreprise ou les boutiques transfrontalières destinés au Moyen-Orient, son système cloud de création de sites intelligents, son système de boutique transfrontalière et ses outils marketing doivent plutôt être évalués dans la perspective d'un même projet : l'interface de paiement peut-elle recevoir le trafic cible, les données de commande peuvent-elles être renvoyées vers les canaux marketing, les pages en arabe et en anglais peuvent-elles être gérées séparément, et les commerciaux peuvent-ils suivre rapidement les commandes impayées ? Cette coordination répond davantage aux besoins réels de livraison que la comparaison isolée d'un plug-in de paiement.
Avant le lancement, il est recommandé de lister les pays cibles, les types de transactions prévus, les principales devises, le montant moyen des commandes et le mode d'exécution, puis de confirmer auprès du prestataire de services de paiement les conditions d'admissibilité et de règlement. L'ordre de priorité des moyens de paiement est généralement clair : garantir d'abord les capacités de cartes bancaires utilisables sur plusieurs marchés, compléter ensuite les réseaux locaux des pays prioritaires, puis affiner selon le trafic mobile, le paiement à la livraison et les processus de virement B2B. En anticipant ces décisions, chaque campagne de promotion après la mise en ligne du site ne restera pas bloquée à la dernière étape.
Articles connexes
 Comment éviter les erreurs de traduction des termes techniques par l’IA sur les pages produit d’un site web ?
 Quel niveau de politesse employer dans la traduction de contenus web destinés au marché coréen ?
 Comment gérer les liens propres à chaque langue lors de la localisation de pages d’articles multilingues ?
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。