- هل يمكن لمعدل النمو السنوي المتوسط أن يعكس الفرص الحقيقية في الأسواق الخارجية؟07-10-2026عرض التفاصيل
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
ما طرق الدفع التي ينبغي تكييفها أولاً عند توطين نظام إنشاء المواقع للشرق الأوسط؟
ما طرق الدفع التي ينبغي تكييفها أولاً عند توطين نظام إنشاء المواقع للشرق الأوسط
لا يقتصر توطين نظام إنشاء المواقع للشرق الأوسط على ترجمة الصفحات الإنجليزية إلى العربية وإضافة العملة المحلية. بالنسبة للمواقع التي تتضمن سيناريوهات تقديم الطلبات أو الدفعات المقدمة أو رسوم العينات أو رسوم الخدمات عبر الإنترنت، غالباً ما تحدد صفحة الدفع ما إذا كان المستخدم مستعداً لإتمام الخطوة الأخيرة. ولا سيما بعد وصول المستخدم إلى الصفحة المقصودة عبر الإعلانات، فقد يكون قد اقتنع بالمنتج، لكنه لا يجد عند الدفع وسيلة سداد مألوفة، فتتعطل الاستثمارات السابقة في الإعلانات والمحتوى وخدمة العملاء.
عند تخطيط الدفع، ينبغي لمسؤول المشروع أولاً تجنب مفهوم خاطئ: فالشرق الأوسط ليس سوق دفع موحداً. تختلف القدرة الشرائية وعادات استخدام البطاقات المصرفية وشبكات الدفع المحلية بين دول الخليج مثل الإمارات العربية المتحدة والسعودية والكويت والبحرين وقطر؛ كما أن منطق الدفع في المواقع الموجهة للمشتريات التجارية يختلف عن المتاجر الموجهة للأفراد. لذلك، يجب أن تتحدد أولوية تكييف الدفع بالاستناد إلى البلد المستهدف وقيمة المعاملة وهيكل متوسط قيمة الطلب وطريقة التنفيذ وأهلية الكيان التجاري، وليس ببساطة عبر «ربط واجهة تحصيل دولية».
المستوى الأول: تبقى البطاقات المصرفية الدولية أساساً للإطلاق عبر الأسواق
إذا كان المشروع يغطي عدة دول في الشرق الأوسط في مرحلته الأولى، فينبغي عادةً ضمان توفر قنوات بطاقات الائتمان والخصم الدولية أولاً. تتمتع شبكات البطاقات مثل Visa وMastercard بتغطية واسعة، وهي مناسبة لطلبات التجزئة المعيارية في المتاجر العابرة للحدود والمواقع الرسمية للعلامات التجارية، كما تسهّل استقبال الزيارات من بلدان مختلفة الناتجة عن إعلانات Google وإعلانات وسائل التواصل الاجتماعي. ينبغي أن تعرض صفحة الدفع بوضوح العملة وتكاليف الشحن وبيان الضرائب وسياسة الاسترداد، لتجنب اكتشاف المستخدم بعد تقديم الطلب أن مبلغ الخصم الفعلي يختلف عما توقعه.
لكن «دعم بطاقات الائتمان» لا يعني أن تجربة الدفع أصبحت محلية بالفعل. قبل الربط الفعلي، ينبغي التحقق من قيود مزود خدمات الدفع المتعلقة ببلد تسجيل التاجر وعملة التسوية وفئات الأعمال ومعالجة اعتراضات الدفع وقواعد إدارة المخاطر. قد تتمكن بعض الشركات من تحصيل المدفوعات، ولكن ليس بالضرورة التسوية بالعملة المحلية للسوق المستهدف؛ وقد تخضع بعض السلع أو الخدمات أيضاً لمراجعة أكثر صرامة. وعلى مستوى النظام، يجب الاحتفاظ بآليات رد نتائج الدفع ومزامنة حالة الطلب وإعادة المحاولة عند الفشل والتحقق اليدوي من الطلبات، ولا يكفي تضمين رابط إعادة التوجيه في صفحة إتمام الشراء فقط.
المستوى الثاني: إعطاء الأولوية لاستكمال شبكات الدفع المحلية المألوفة لمستخدمي البلد المستهدف
عندما تتركز الزيارات والطلبات بوضوح في بلد معين، تكون وسائل الدفع المحلية عادةً أَولى بالأولوية من الاستمرار في إضافة قنوات عامة. فعلى سبيل المثال، في السوق السعودية، تُعد mada شبكة بطاقات مصرفية شائعة محلياً؛ ويحظى KNET بمستوى عالٍ من المعرفة لدى مستخدمي الكويت؛ بينما توجد في البحرين أنظمة دفع محلية مثل Benefit. ولا يمكن تفعيلها مباشرةً ضمن جميع حلول التحصيل، إذ غالباً ما تتطلب تأكيد جهات التعاون المحلية أو الكيان التجاري أو حساب التسوية أو قدرات الواجهة البرمجية.
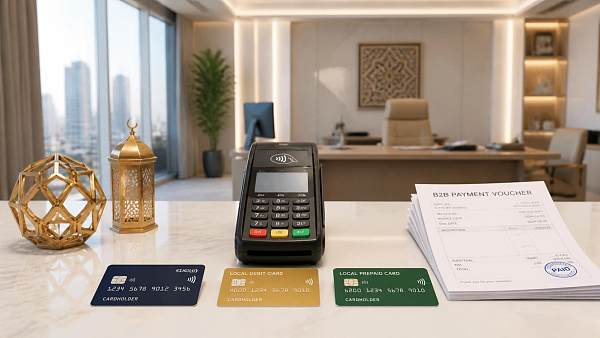
لا حاجة في المشروع إلى السعي لربط جميع الوسائل دفعة واحدة. والأكثر عملية هو إدارة مواقع البلدان والعملات ومسارات الدفع بشكل منفصل: في الموقع السعودي باللغة العربية، تُقيَّم mada ووسائل المحفظة المناسبة لها أولاً؛ أما صفحات الحملات المستقلة الموجهة إلى الكويت، فيُحكم فيها بشكل منفصل على ضرورة KNET. وهذا يقلل من التطوير غير الفعال، ويتجنب أيضاً مشكلات عرض العملات أو اعتراضات إدارة المخاطر أو فوضى إسناد الطلبات التي قد تظهر عند مشاركة منطق إتمام شراء واحد بين أسواق مختلفة.
المحافظ الإلكترونية والدفع عند الاستلام يعالجان مسائل ثقة مختلفة
لا تقتصر قيمة المحافظ الإلكترونية على إضافة زر آخر. فعندما يدخل مستخدمو الأجهزة المحمولة إلى المتجر من منشورات التواصل الاجتماعي أو إعلانات الفيديو القصير، تكون عملية إدخال معلومات البطاقة كاملةً مكلفة من حيث الجهد؛ وغالباً ما تتوافق المحافظ التي تستدعي معلومات الدفع المرتبطة مسبقاً بالمستخدم بشكل أفضل مع مسار الشراء عبر الهاتف. ومع ذلك، فإن مدى مناسبة المحفظة كأولوية يعتمد على مصادر أجهزة زوار الموقع وأنواع الطلبات. فإذا كانت معظم الزيارات من موظفي المشتريات على أجهزة سطح المكتب، فقد يكون تحسين عمليات الاستفسار وعروض الأسعار والتحويلات المصرفية أولاً أكثر ملاءمة للواقع.
ولا ينبغي النظر إلى الدفع عند الاستلام بصورة عامة باعتباره «وسيلة دفع متخلفة». ففي بعض فئات التجزئة وسيناريوهات العلامات التجارية الجديدة، يمكنه خفض العائق النفسي للشراء لأول مرة؛ لكنه في الوقت نفسه ينقل المخاطر إلى حلقات التوصيل والمخزون وخدمة العملاء. يجب أن يدعم النظام التأكيد الثاني للطلب وقيود التوصيل بحسب المنطقة ووضع علامات للطلبات غير الطبيعية وإعادة إرسال حالة الاستلام. ومن دون هذه القدرات الداعمة، قد لا يؤدي الدفع عند الاستلام إلى التحويل، بل إلى ارتفاع معدل الإلغاء وتكاليف تنفيذ مضطربة.
لا ينبغي لمواقع B2B نسخ أسلوب إتمام الشراء في المتاجر العابرة للحدود
بالنسبة لأعمال المعدات ومواد البناء وقطع الغيار الصناعية والخدمات الهندسية، تكون قيمة المعاملة ومدة التسليم وتأكيد المواصفات وشروط العقد أكثر تعقيداً عادةً من الدفع الفوري. يمكن للموقع الاحتفاظ بقدرة دفع رسوم العينات والدفعات المقدمة الصغيرة أو رسوم الخدمات المعيارية ببطاقة الائتمان، لكن ينبغي تصميم الطلبات الكبيرة حول عملية «استفسار — عرض سعر — عقد — دفعة مقدمة — دفعة متبقية». وغالباً ما تكون معلومات التحويل المصرفي وتنزيل الفاتورة الأولية ورفع إثبات الدفع والمراجعة المالية وإشعارات حالة الطلب أهم من توجيه جميع العملاء قسراً إلى بوابة دفع إلكترونية.
وهذه أيضاً نقطة تقاطع يسهل تجاهلها في توطين أنظمة إنشاء المواقع للشرق الأوسط: فصفحات العربية والإنجليزية ومواقع البلدان المختلفة لا تختلف في النصوص فقط، بل قد تختلف كذلك في حقول النماذج وعملات عروض الأسعار وصلاحيات جهات الاتصال ومراحل الدفع. وإذا كان النظام يدعم إعداد الصفحات وعمليات المعاملات حسب السوق، فستبقى وعود الإعلانات التي يقدمها فريق التسويق وعروض الأسعار التي يرسلها فريق المبيعات وحالات الطلبات التي يراجعها الفريق المالي متسقة.
إدراج ربط الدفع ضمن سلسلة كاملة لاكتساب العملاء والتنفيذ
الدفع ليس إضافة تُركّب عند الانتهاء من إنشاء الموقع، بل ينبغي التخطيط له مع حملات السوق ومحتوى SEO واستجابة خدمة العملاء وإدارة الطلبات منذ مرحلة بنية الموقع. ومن المشكلات الشائعة أن تعد الصفحة المقصودة للإعلان بإمكانية الطلب عبر الإنترنت، بينما لا تتوفر في صفحة المنتج العملة أو وسيلة الدفع المقابلة؛ أو أن تدخل زيارات البحث إلى الموقع الإنجليزي، لكن صفحة الدفع تتحول تلقائياً إلى لغة غير متطابقة. ومن الصعب معالجة مثل هذه نقاط الانقطاع بالكامل من خلال التشغيل اللاحق.
منذ تأسيس شركة إي ينغ باو لتكنولوجيا المعلومات (بكين) المحدودة عام 2013، طورت قدرات خدمات تسويق رقمي متكاملة تشمل إنشاء المواقع الذكية وتحسين SEO وتسويق وسائل التواصل الاجتماعي وإطلاق الإعلانات. وبالنسبة لمواقع الشركات أو المتاجر العابرة للحدود الموجهة إلى الشرق الأوسط، فمن الأنسب تقييم نظامها السحابي الذكي لإنشاء المواقع ونظام المتاجر العابرة للحدود وأدوات التسويق من منظور مشروع موحد: هل يمكن لواجهة الدفع استيعاب الزيارات المستهدفة، وهل يمكن إعادة بيانات الطلبات إلى قنوات التسويق، وهل يمكن إدارة الصفحات العربية والإنجليزية بشكل منفصل، وهل يستطيع موظفو المبيعات متابعة الطلبات غير المدفوعة في الوقت المناسب. إن هذا التنسيق أقرب إلى متطلبات التنفيذ الفعلية من مقارنة إضافة دفع واحدة بشكل منفصل.
قبل البدء، يُنصح أولاً بإدراج البلدان المستهدفة وأنواع المعاملات المتوقعة والعملات الرئيسية ومتوسط قيمة الطلب وطريقة التنفيذ، ثم تأكيد شروط القبول والتسوية مع مزود خدمات الدفع. وعادةً ما يكون ترتيب أولوية وسائل الدفع واضحاً: ضمان قدرة البطاقات المصرفية القابلة للاستخدام عبر الأسواق أولاً، ثم استكمال الشبكات المحلية للبلدان الرئيسية، وأخيراً إجراء تفصيل وفق زيارات الأجهزة المحمولة والدفع عند الاستلام وعمليات التحويل المصرفي في B2B. ومن خلال تقديم هذه التقييمات، لن تتعثر كل جولة ترويجية بعد إطلاق الموقع عند الأمتار الأخيرة.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。