- صحيفة القرن الحادي والعشرين الاقتصادية: أصبح الذكاء الاصطناعي وCTV محركين رئيسيين لنمو التسويق الرقمي للتوسع في الأسواق العالمية18-11-2026عرض التفاصيل
- الصين تستعرض 25 نتيجة للتعاون في مجالات منها التجارة الإلكترونية العابرة للحدود خلال فترة انعقاد APEC18-11-2026عرض التفاصيل
- ساهمت منتجات الذكاء الاصطناعي في نمو صادرات هونغ كونغ بنسبة 64.9% في سبتمبر، مسجلةً أسرع وتيرة نمو منذ أكثر من 40 عامًا17-11-2026عرض التفاصيل
- المكتب الوطني للإحصاء: نمو سريع للتجارة الخارجية في أكتوبر، مما يوفر دعماً مستقراً للتجارة الاقتصادية العالمية17-11-2026عرض التفاصيل
- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
كيف تُحسب تكلفة تجديد نظام إنشاء مواقع التجارة الخارجية ذاتيًّا؟
لا تقتصر تكلفة تجديد نظام إنشاء المواقع ذاتية الخدمة للتجارة الخارجية على رسوم المنصة، بل قد تشمل أيضًا النطاقات والإضافات والخدمات التسويقية. ولا يعني أن السعر المعروض للسنة الأولى منخفض أن الموقع سيظل منخفض التكلفة في السنة الثانية. وبالنسبة إلى الموافقة المالية، لا تكمن المسألة الأساسية في العثور على أقل سعر لإنشاء الموقع، بل في معرفة الرسوم المتكررة، والرسوم التي قد تزيد مع نمو الأعمال، والتكلفة المترتبة على إيقاف الخدمة.
افصل بين خصم السنة الأولى ورسوم التجديد العادية
تجمع كثير من عروض إنشاء المواقع بين استخدام النظام وإنشاء الموقع وخدمات السنة الأولى، بينما تُطبَّق أسعار مختلفة عند التجديد. عند تقديم الطلب للموافقة، اطلب من المورد توضيح المبالغ المستحقة للسنة الأولى، ورسوم التجديد للسنة الثانية، وشروط تعديل الأسعار لاحقًا، وطريقة الفوترة بعد انتهاء الخصم. واحرص خصوصًا على التأكد مما إذا كانت الميزات أو الخدمات المجانية في السنة الأولى ستتحول تلقائيًا إلى خدمات مدفوعة عند التجديد.
يمكن إعداد ميزانية لثلاث سنوات بدلًا من ضرب سعر السنة الأولى في ثلاثة. ويُقترح احتسابها على النحو التالي: إجمالي التكلفة لثلاث سنوات = الرسوم لمرة واحدة في السنة الأولى + رسوم المنصة والموارد الأساسية لثلاث سنوات + رسوم الميزات والخدمات التسويقية لثلاث سنوات + تكاليف التوسعة أو الترحيل المتوقعة. لا تحتسب البنود المشمولة بالفعل في الباقة مرتين؛ أما الرسوم التي لم يتأكد بعد ما إذا كانت ستُفرض، فاعرضها ضمن سيناريوهات الميزانية بشكل منفصل، ولا تعتبرها نفقات مؤكدة.
على سبيل المثال، قد تشمل «رسوم خدمة الموقع» استخدام النظام والصيانة الأساسية، لكنها لا تشمل تحديث المحتوى؛ وقد يقتصر الشراء على حساب النظام، فيما يتطلب تصميم الصفحات رسومًا إضافية. قبل مقارنة عرضين، وحّد نطاق الخدمات فيهما، وإلا فقد يعكس السعر الأقل خدمات أقل لا سعرًا أفضل.
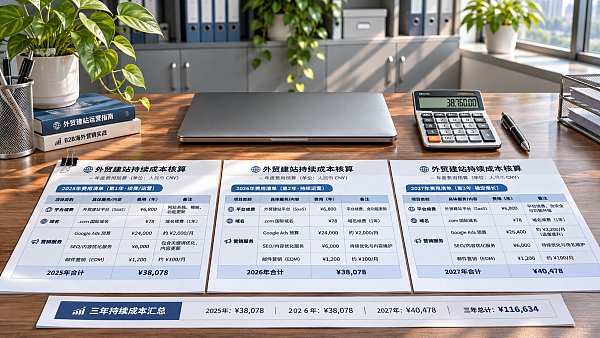
ما البنود التي يسهل إغفالها في قائمة التجديد؟
المنصة والنطاق والموارد الأساسية
يجب التحقق من القيود المتعلقة بعدد المواقع وحسابات المسؤولين والصفحات أو المنتجات وإصدارات اللغات المتعددة ضمن الرسوم السنوية للمنصة. فقد تبدأ الشركة بموقع عرض باللغة الإنجليزية فقط، ثم تحتاج لاحقًا إلى إضافة لغات أو دليل منتجات أو صفحات هبوط مستقلة، ما قد يتطلب ترقية الباقة. اطلب من المورد توضيح طريقة احتساب الرسوم عند تجاوز الحدود، بدلًا من الاكتفاء بالتأكد من أن الباقة الحالية «كافية».
ينبغي أيضًا التحقق بندًا بندًا مما إذا كانت رسوم تجديد النطاق، والخادم أو الموارد السحابية، وشهادة أمان الموقع، والنسخ الاحتياطي مشمولة. وبالنسبة إلى النطاق، تأكد على وجه الخصوص من هوية المسجّل وصلاحيات الإدارة: لا مشكلة بالضرورة في أن يديره مزود الخدمة، لكن يجب أن تمتلك الشركة إشعارات التجديد أو حساب الإدارة أو شروط التعاون اللازمة لنقله، لتجنب تعطل استخدام النطاق عند انتهاء الخدمة.
الإضافات والواجهات البرمجية ورسوم المعاملات
قد تكون نماذج الاستفسار والتواصل عبر الإنترنت وأدوات البريد الإلكتروني وإحصاءات البيانات أو واجهات أنظمة إدارة العملاء مدمجة في المنصة، أو قد تعتمد على خدمات جهات خارجية. عند الشراء، استفسر عن حدود الاستخدام المجاني، وقواعد احتساب الرسوم بحسب عدد الحسابات أو حجم الاستخدام، والجهة المسؤولة عن صيانة الواجهات. قد لا تكون تكلفة الإضافة الواحدة مرتفعة، لكن تجديد عدة أدوات على حدة قد يؤدي إلى نفقات ثابتة يصعب ملاحظتها.
إذا كان الموقع يتولى معاملات البيع عبر الإنترنت، فأدرج بشكل منفصل رسوم بوابة الدفع، ورسوم المعاملات المحتملة، وأدوات الخدمات اللوجستية والرسوم المرتبطة بها. ترتبط هذه التكاليف عادةً بحجم المعاملات وطريقة الدفع وعقد الخدمة، لذا لا ينبغي ببساطة ضمها إلى الرسوم السنوية الثابتة للمنصة. أما الشركات المصنّعة التي تكتفي بجمع الاستفسارات، فلا حاجة لها إلى تحمل تكاليف طويلة الأجل لميزات المتجر الإلكتروني قبل الحاجة إليها.
أدرج تكاليف التسويق كبند منفصل، لكن لا تستبعدها من الميزانية
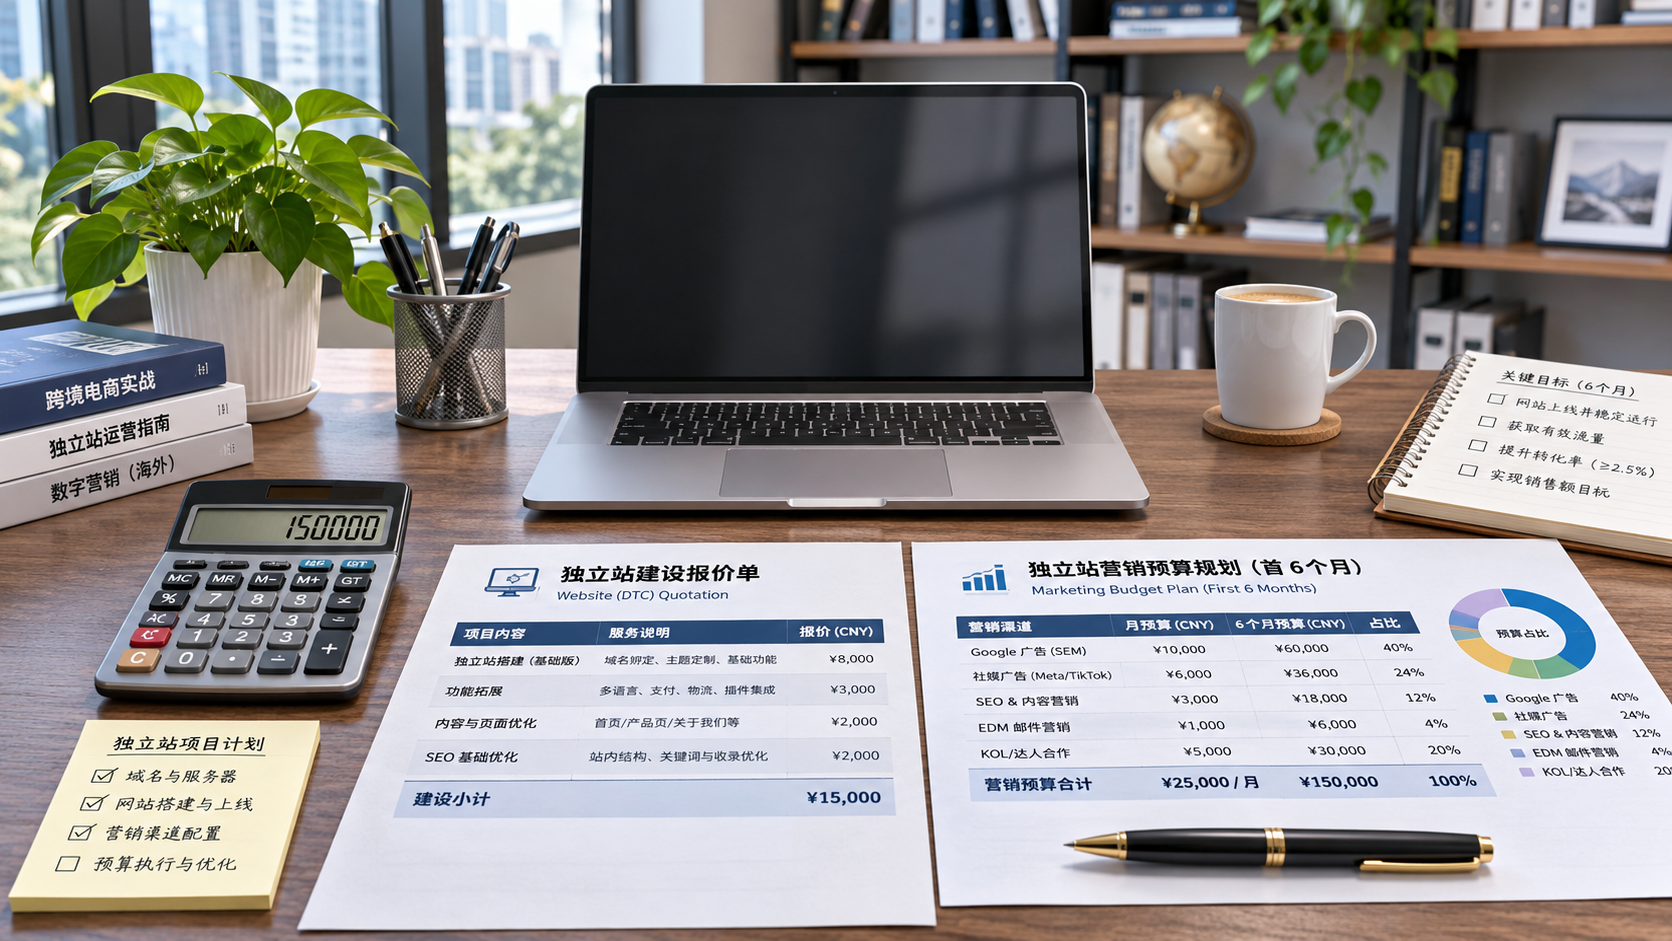
بعد إطلاق الموقع، غالبًا ما تتطلب تهيئة الموقع لمحركات البحث والإعلانات وإدارة وسائل التواصل الاجتماعي وإنتاج المحتوى استثمارًا مستمرًا أكبر من تجديد النظام. وقد لا تكون هذه الخدمات رسومًا إلزامية لنظام إنشاء المواقع، لكنها قد تشكل جزءًا من خطة الشركة الفعلية لاكتساب العملاء. ولأغراض المحاسبة المالية، يُنصح بفصل حساب «تشغيل الموقع» عن حساب «جذب الزيارات والاستفسارات»، لتجنب الخلط بين الإنفاق الإعلاني ورسوم خدمات المورد.
في الإعلانات مثلًا، ميّز بين ميزانية الإعلان المدفوعة لمنصة الإعلانات، ورسوم إدارة الحساب التي يتقاضاها المورد، وتكاليف إنشاء صفحات الهبوط أو تعديلها. أما تهيئة الموقع لمحركات البحث، فتحقق مما إذا كان البحث عن الكلمات المفتاحية وتعديل الصفحات وكتابة المحتوى وتقارير الأداء مشمولة كلٌّ على حدة في العقد. فالوعد بتقديم «خدمات تحسين» لا يعني إجراء تعديلات غير محدودة، ولا ينبغي اعتباره ضمانًا لترتيب الموقع أو عدد الاستفسارات.
يمكن لمنصات مثل 易营宝 التي تقدم إنشاء المواقع الذكي وخدمات التسويق الخارجي معًا مناقشة احتياجات الموقع والترويج ضمن خطة شراء واحدة؛ لكن حتى عند شراء الخدمات كباقة، ينبغي طلب عرض أسعار مفصل حسب البنود. وضّح تكلفة تجديد إنشاء الموقع وخدمات تهيئة محركات البحث وميزانية الإعلانات كلًّا على حدة، وحدد الخدمات التي يمكن إيقافها مؤقتًا أو استبدالها، لتسهيل التعديلات لاحقًا.
إلى جانب انخفاض رسوم التجديد، تحقّق من سهولة إنهاء الخدمة
عادةً ما توفر أنظمة إنشاء المواقع ذاتية الخدمة أدوات تحرير مرئية، لكن عبارة «يمكن للشركة التعديل بنفسها» لا تعني أن نقل جميع المحتويات سيكون ممكنًا بحرية. ينبغي الاستفسار قبل توقيع العقد عن إمكانية تصدير بيانات المنتجات والمقالات والصور وسجلات الاستفسارات دفعة واحدة، وعن صيغة التصدير، وإمكانية مواصلة استخدام تصميم الصفحات ووحدات الميزات على منصات أخرى. وحتى إذا أمكن تصدير البيانات، فقد يتطلب الأمر عملًا إضافيًا لإعادة إنشاء الصفحات وتعديل عناوين URL والتحقق من فهرسة الموقع في محركات البحث.
راجع أيضًا شروط التجديد، بما في ذلك التجديد التلقائي، والمدة اللازمة للإشعار المسبق، والإجراءات عند التأخر في السداد، وشروط استرداد الأموال. ومن الأفضل تحديد ملكية الحسابات وآلية تسليمها بوضوح، لا سيما للنطاقات والحسابات الإعلانية وأدوات إحصاءات الموقع. فعندما تقرر الشركة تغيير مزود الخدمة، غالبًا ما لا تكمن الصعوبة الحقيقية في إيقاف الدفع، بل في عدم التخطيط المسبق للبيانات والصلاحيات واستمرارية الأعمال.
اختبر عرض الأسعار وفق سيناريوهين قبل الموافقة
ينبغي أن تغطي الميزانية العملية سيناريوهين على الأقل: «الإبقاء على الوضع الحالي» و«توسّع الأعمال». يُحسب الأول على أساس التجديد العادي وفق اللغات والمواقع والميزات الحالية؛ أما الثاني فيشمل التكاليف المحتملة الناتجة عن إضافة لغات أو تحديث المحتوى أو استخدام واجهات أو زيادة الزيارات. وبالنسبة إلى البنود التي لم يُحدَّد سعرها بعد، فإن طلب قواعد التسعير أو عرض أسعار إضافي من المورد أكثر موثوقية من وضع افتراضات من تلقاء نفسك.
عند تقديم الطلب للموافقة، طابق عرض أسعار المورد ونطاق الخدمات وشروط التجديد وترتيبات إنهاء الخدمة بعضها مع بعض. ولا تقتصر الميزانية على المبلغ المستحق في السنة الثانية؛ بل ينبغي أيضًا النظر في مدى حرية الاختيار عند زيادة التكاليف: ما الميزات التي يمكن تخفيض مستواها؟ وما الخدمات التسويقية التي يمكن إيقافها بشكل مستقل؟ وما البيانات التي يمكن نقلها؟ إن تدوين هذه المسائل مسبقًا في نموذج تأكيد الشراء يساعد على تجنب الوقوع في موقف صعب عند التجديد.
مقالات ذات صلة
 كيف يمكن تقييم مدى موثوقية نتائج شركة تحسين محركات البحث؟
 ما العوامل التي تؤثر في تكلفة إنشاء موقع إلكتروني مستقل في بكين؟
 هل تُحتسب رسوم الاستشارات في التسويق عبر الإنترنت حسب المشروع أم شهريًا؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。