- ساهمت منتجات الذكاء الاصطناعي في نمو صادرات هونغ كونغ بنسبة 64.9% في سبتمبر، مسجلةً أسرع وتيرة نمو منذ أكثر من 40 عامًا17-11-2026عرض التفاصيل
- المكتب الوطني للإحصاء: نمو سريع للتجارة الخارجية في أكتوبر، مما يوفر دعماً مستقراً للتجارة الاقتصادية العالمية17-11-2026عرض التفاصيل
- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
- شنتشن أول مدينة في بر الصين الرئيسي يتجاوز حجم تجارتها الخارجية 5 تريليونات يوان15-11-2026عرض التفاصيل
- فوجيان تعلن عن القائمة الأولى للحدائق الصناعية الإقليمية للتجارة الإلكترونية العابرة للحدود والعلامات التجارية ذات الأولوية للتطوير14-11-2026عرض التفاصيل
كم ينبغي أن تنفق شركات التجارة الخارجية على الترويج عبر Google؟ تقدير الميزانية ومقارنة عروض أسعار مقدمي الخدمات
ما الميزانية المطلوبة للترويج عبر Google للشركات العاملة في التجارة الخارجية؟ عند الشراء، لا يكفي النظر إلى المبلغ الذي ستتم إضافته إلى حساب الإعلانات؛ بل يجب احتساب تكاليف إدارة الحملات بالنيابة عنك، وتعديل الموقع، وإعداد المواد الإعلانية، وتتبع البيانات، وغيرها. يوضح هذا المقال تكاليف الإعلانات ورسوم الخدمات، ويقدم أمثلة حسابية لمساعدة مسؤولي المشتريات على مقارنة عروض الأسعار وتحديد مدى ملاءمة الخطة لأهدافهم في جذب العملاء المحتملين.
ميزانية الترويج لا تساوي المبلغ المضاف إلى حساب الإعلانات
تُحاسب إعلانات Google عادةً وفقًا للنقرات وغيرها من الطرق، وتتأثر النفقات الفعلية بعوامل مثل البلد المستهدف، ومدى المنافسة على الكلمات المفتاحية، وجودة الإعلانات، وتجربة صفحة الوصول. حتى عند الترويج للمعدات الصناعية نفسها، قد تختلف تكلفة النقرة وجودة الزيارات بين استهداف كلمات عامة في عدة بلدان واستهداف عبارات تركز على احتياجات شراء محددة في سوق بعينه.
ينبغي تقسيم الميزانية الإجمالية إلى ثلاثة أجزاء على الأقل: تكلفة الإعلانات المدفوعة لمنصة الإعلان، ورسوم الإدارة المدفوعة لمقدم الخدمة، وتكاليف الصفحات والترجمة والمواد الإعلانية والتتبع اللازمة للترويج. إذا تعذّر استخدام الموقع الحالي بشكل طبيعي على الهواتف المحمولة، أو لم يكن نموذج الاستفسار يسجل مصدر العميل بدقة، فغالبًا لن تحل زيادة الإنفاق الإعلاني المشكلة.
يجب أيضًا التمييز بين التكاليف لمرة واحدة والتكاليف المستمرة. قد تتركز تهيئة الحساب وإعداد صفحات الوصول في مرحلة الإطلاق، بينما قد تُدفع تكاليف الإنفاق الإعلاني والإدارة بالنيابة عنك وصيانة الموقع شهريًا أو سنويًا. عند الشراء، اطلب من مقدم الخدمة توضيح التكاليف وفق الفترة الزمنية نفسها؛ وإلا فقد لا يكون العرض منخفض التكلفة عند الإطلاق رخيصًا عند التجديد.
تحديد الميزانية انطلاقًا من هدف الاستفسارات
يمكن البدء بتقدير مبسط وفق المعادلة التالية: تكلفة الإعلانات = عدد الاستفسارات المستهدف ÷ معدل التحويل من النقر إلى الاستفسار × متوسط تكلفة النقرة. ثم تُضاف رسوم الخدمة وتكاليف البنود الأخرى للوصول إلى إجمالي ميزانية الترويج. ويجب أولًا تحديد المقصود بـ«الاستفسار»: هل يشمل جميع عمليات إرسال النماذج، أم يقتصر على فرص البيع المؤهلة بعد استبعاد الرسائل غير المرغوب فيها؟ لا ينبغي الخلط بينهما.
على سبيل المثال، ولغرض توضيح طريقة الحساب فقط، لنفترض أن الهدف هو الحصول على 20 استفسارًا عبر النموذج خلال شهر، وأن معدل التحويل المتوقع من النقر إلى الاستفسار هو 2%، ومتوسط تكلفة النقرة 20 يوانًا. عندئذٍ يلزم نحو 1000 نقرة، ما يعادل تكلفة إعلانية تقارب 20 ألف يوان. وإذا افترضنا أن رسوم الإدارة لذلك الشهر تبلغ 3000 يوان، وتكلفة تعديل الصفحة 5000 يوان، فسيبلغ إجمالي الإنفاق في الشهر الأول نحو 28 ألف يوان. ومن دون احتساب التكاليف الأخرى، ومع عدم تكرار رسوم تعديل الصفحة، ستبلغ النفقات الشهرية اللاحقة نحو 23 ألف يوان.
هذه الأرقام افتراضات حسابية فحسب، وليست أسعارًا سوقية أو وعودًا بالنتائج. إذا كان معدل التحويل 1% فقط، فسيستلزم الحصول على 20 استفسارًا نحو 40 ألف يوان من الإنفاق الإعلاني، مع ثبات متوسط تكلفة النقرة. كما ستتغير الميزانية إذا ارتفعت تكلفة النقرة. وفي غياب البيانات التاريخية، من الأفضل إعداد سيناريوهين، مرتفع ومنخفض، والاتفاق على شروط التعديل بعد انتهاء فترة الاختبار.
في أنشطة B2B التي ترتفع فيها قيمة الصفقة وتطول فيها دورة اتخاذ القرار، ينبغي متابعة مدى توافق الاستفسارات مع المناطق المستهدفة وكميات الشراء واحتياجات المنتجات. فالاستفسار منخفض التكلفة ليس بالضرورة صفقة رابحة؛ إذ ينبغي أخذ تكلفة فرز فريق المبيعات في الحسبان إذا كان معظم الاستفسارات صادرًا عن أفراد يبحثون عن مشتريات التجزئة.
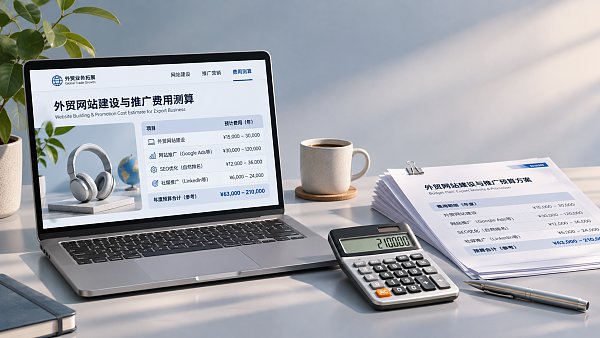
كيفية مقارنة عروض مقدمي الخدمات دون إغفال التكاليف
تشمل طرق التسعير الشائعة رسومًا شهرية ثابتة، أو رسومًا تُحتسب كنسبة من الإنفاق الإعلاني، أو مزيجًا من الرسوم الثابتة والنسبية. تسهّل الرسوم الشهرية الثابتة إعداد الميزانية السنوية، لكن يجب التأكد من عدد الحسابات ومناطق الاستهداف وحجم أعمال التحسين. أما التسعير بالنسب المئوية فيتغير مع الإنفاق؛ لذا اسأل عما إذا كان هناك حد أدنى للرسوم، وما إذا كانت قاعدة احتسابها تشمل الضرائب أو النفقات الأخرى.
عند مقارنة الخطط، يُنصح بطلب عروض أسعار من مختلف مقدمي الخدمات وفق النطاق نفسه: البلدان المستهدفة واللغات وخطوط المنتجات وفترة الميزانية وعدد صفحات الوصول نفسها. إذا كان عرض أحدهم يشمل البحث عن الكلمات المفتاحية وإعداد الصفحات وتتبع التحويلات، بينما يقتصر عرض آخر على إدارة الحساب، فلا يمكن اعتبار الثاني أوفر لمجرد أن رسومه الشهرية أقل.
تُعرض في بعض العقود «رسوم فتح الحساب» و«مبلغ شحن الحساب» و«رسوم الخدمة» مجتمعة. يجب التحقق من الغرض من كل مبلغ، وقيمة الأموال التي ستُضاف فعليًا إلى حساب الإعلانات، وطريقة إصدار الفواتير والتسوية، وتحديد الطرف الذي يتحمل تقلبات أسعار الصرف أو الضرائب. وإذا عُرضت أرصدة إعلانية مجانية، فتحقق من شروط استخدامها ومدتها وطريقة إضافتها؛ ولا تعتبرها مباشرةً ميزانية نقدية متاحة للتصرف بحرية.
إذا تضمّن عرض السعر وعدًا بعدد معين من الاستفسارات، فاسأل عن معايير تحديد الاستفسار المؤهل: كيف ستُعامل الطلبات المتكررة أو العملاء الحاليون أو طلبات التوظيف أو الاحتياجات غير الملائمة بوضوح؟ وهل يلزم إجراء مراجعة بشرية؟ إذا اقتصر الاتفاق على العدد من دون تحديد الجودة وطريقة الإسناد، فمن السهل أن تنشأ خلافات عند التسوية لاحقًا.
شراء الموقع والإعلانات كلٌّ على حدة أم الاستعانة بفريق متكامل؟
يمكن للشركات التي لديها موقع ناضج للتجارة الخارجية وموظفون تقنيون داخليون لصيانته شراء خدمات إدارة الإعلانات بشكل منفصل، مع التأكد من قدرة مقدم الخدمة على الوصول إلى صلاحيات تعديل الصفحات والتتبع اللازمة. وإذا تولت شركة إنشاء الموقع وأدارت شركة أخرى الإعلانات، فقد يتعطل تتبع النماذج أو يصبح تحميل الصفحات بطيئًا، ما يجعل حدود المسؤولية غير واضحة.
يمكن للشركات التي تحتاج إلى إنشاء موقع متعدد اللغات مقارنة الحلول المتكاملة لبناء المواقع والتسويق. تقدم 易营宝 خدمات بناء المواقع الذكية وإعلانات Google وتحسين محركات البحث وغيرها؛ وتتمثل قيمة هذه الحلول في تسهيل الربط بين الصفحات والإعلانات وتتبع الاستفسارات. ومع ذلك، ينبغي عند الشراء التأكد من أن كل بند مشمول في عرض السعر، وعدم افتراض أن الترجمة وتعديل الصفحات والتحسين المستمر مجانية لمجرد أنها ضمن المنصة نفسها.
ينبغي أيضًا تسعير تحسين محركات البحث والإعلانات بشكل منفصل واستلام كل خدمة وتقييمها على حدة. فعادةً ما تتوقف الزيارات الإعلانية عند وقف الإنفاق على الإعلانات. أما تحسين محركات البحث فيتضمن عوامل المحتوى والتقنية والعوامل الخارجية، وموعد ظهور نتائجه غير مضمون. لذا، عند عرض «حزمة واحدة تغطي جميع القنوات»، احرص على مراجعة قائمة التسليمات التفصيلية بدلًا من الاكتفاء بمقارنة أسماء الباقات.
توضيح ملكية الحسابات وحدود التسليم قبل توقيع العقد
تستحق السيطرة على حساب الإعلانات ونطاق الموقع وأدوات تحليل البيانات والعملاء المحتملين الواردين عبر النماذج اهتمامًا أكبر من خطة إعلانية جذابة. يجب أن يوضح العقد ما إذا كان بإمكان الشركة الاطلاع على الحساب والبيانات الأولية، وكيفية تسليمها عند انتهاء التعاون، وكيفية التعامل مع المبالغ غير المنفقة. كما يجب التحقق من أسعار تجديد الموقع، وحقوق استخدام الشيفرة المصدرية أو المحتوى، وطريقة نقل الموقع عند التوقف عن الخدمة.
يجب تحديد وتيرة التسليم بوضوح: هل تتضمن التقارير الإنفاق وعبارات البحث والتحويلات وأهم التعديلات؟ ومن المسؤول عن مراجعة نصوص الإعلانات والكلمات المفتاحية السلبية وصفحات الوصول؟ وكيف سيتم الإبلاغ عن الإنفاق غير المعتاد والتعامل معه؟ كما ينبغي لفريق المبيعات تقديم ملاحظاته على جودة الاستفسارات في الوقت المناسب؛ وإلا فقد ينحصر التحسين في عدد النقرات والنماذج المرسلة.
قبل تحديد الميزانية، يمكن اختيار خط منتجات رئيسي وعدد محدود من الأسواق المستهدفة، وإدراج فترة الاختبار والحد الأقصى للإنفاق ومعايير البيانات وموعد المراجعة في الخطة. وبعد الحصول على بيانات أولية عن النقرات والاستفسارات، يمكن اتخاذ قرار بتوسيع الحملات أو تعديل الصفحات أو إيقاف الأسواق التي لا تظهر نتائجها بوضوح. وغالبًا ما يسهل ذلك ضبط التكاليف مقارنةً بشراء باقة طويلة الأجل تغطي جميع المناطق منذ البداية.
مقالات ذات صلة
 ما العوامل التي تؤثر في تكلفة إنشاء موقع إلكتروني مستقل في بكين؟
 هل تُحتسب رسوم الاستشارات في التسويق عبر الإنترنت حسب المشروع أم شهريًا؟
 ما الميزانية المعتادة لإنشاء متجر إلكتروني مستقل للتجارة العابرة للحدود؟
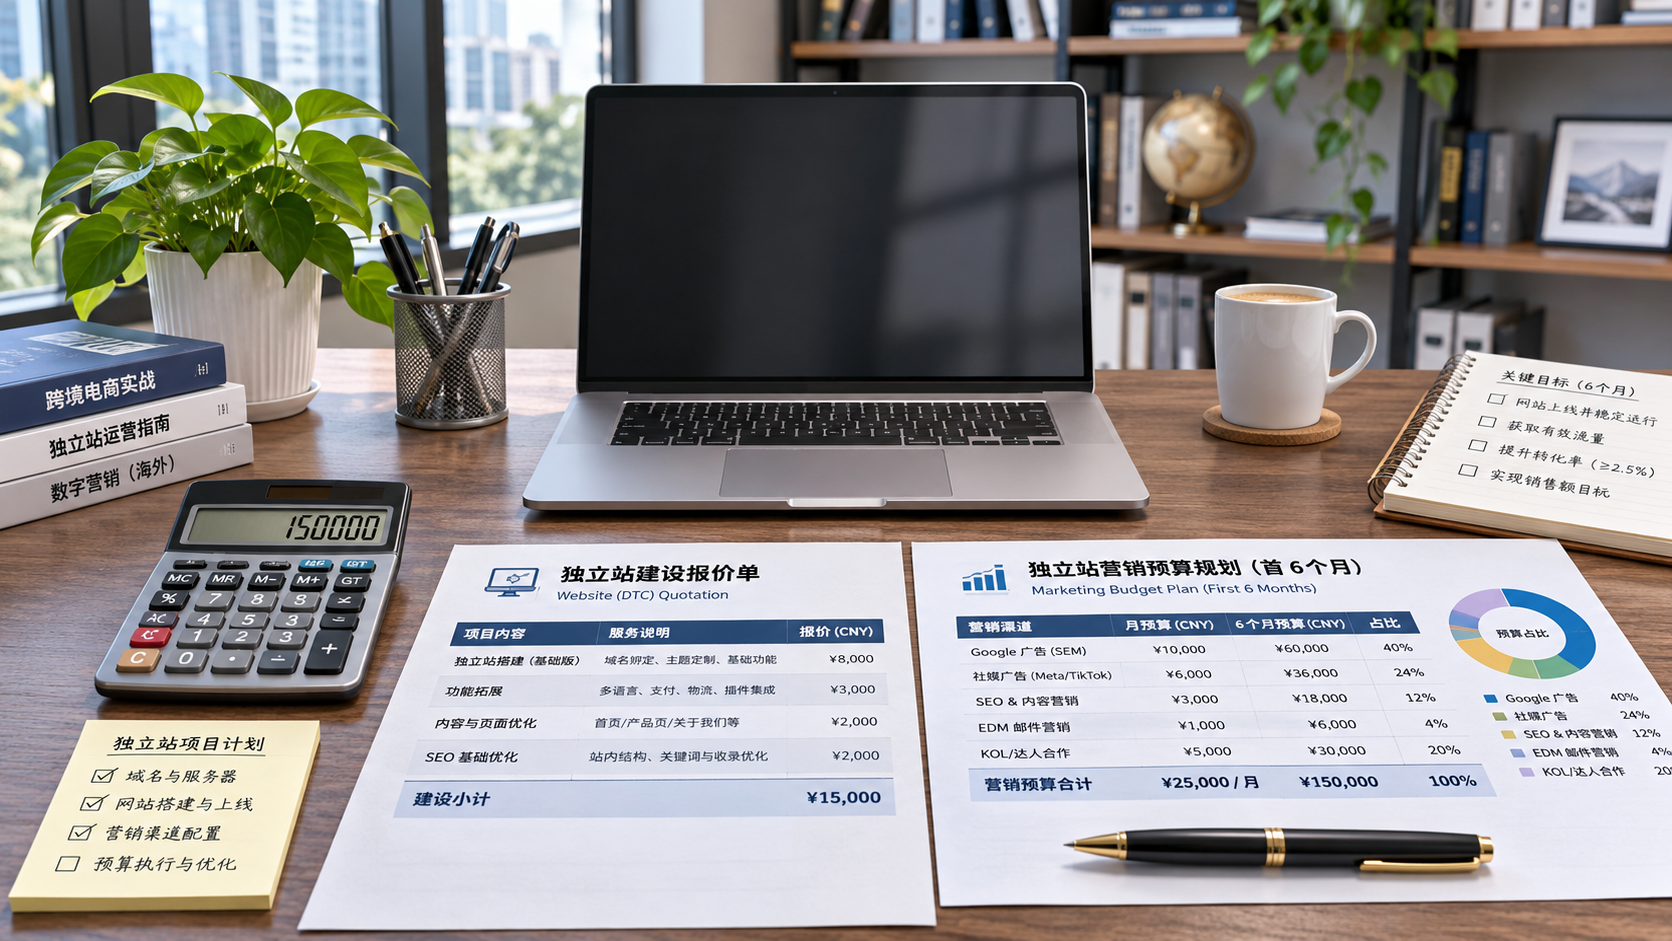
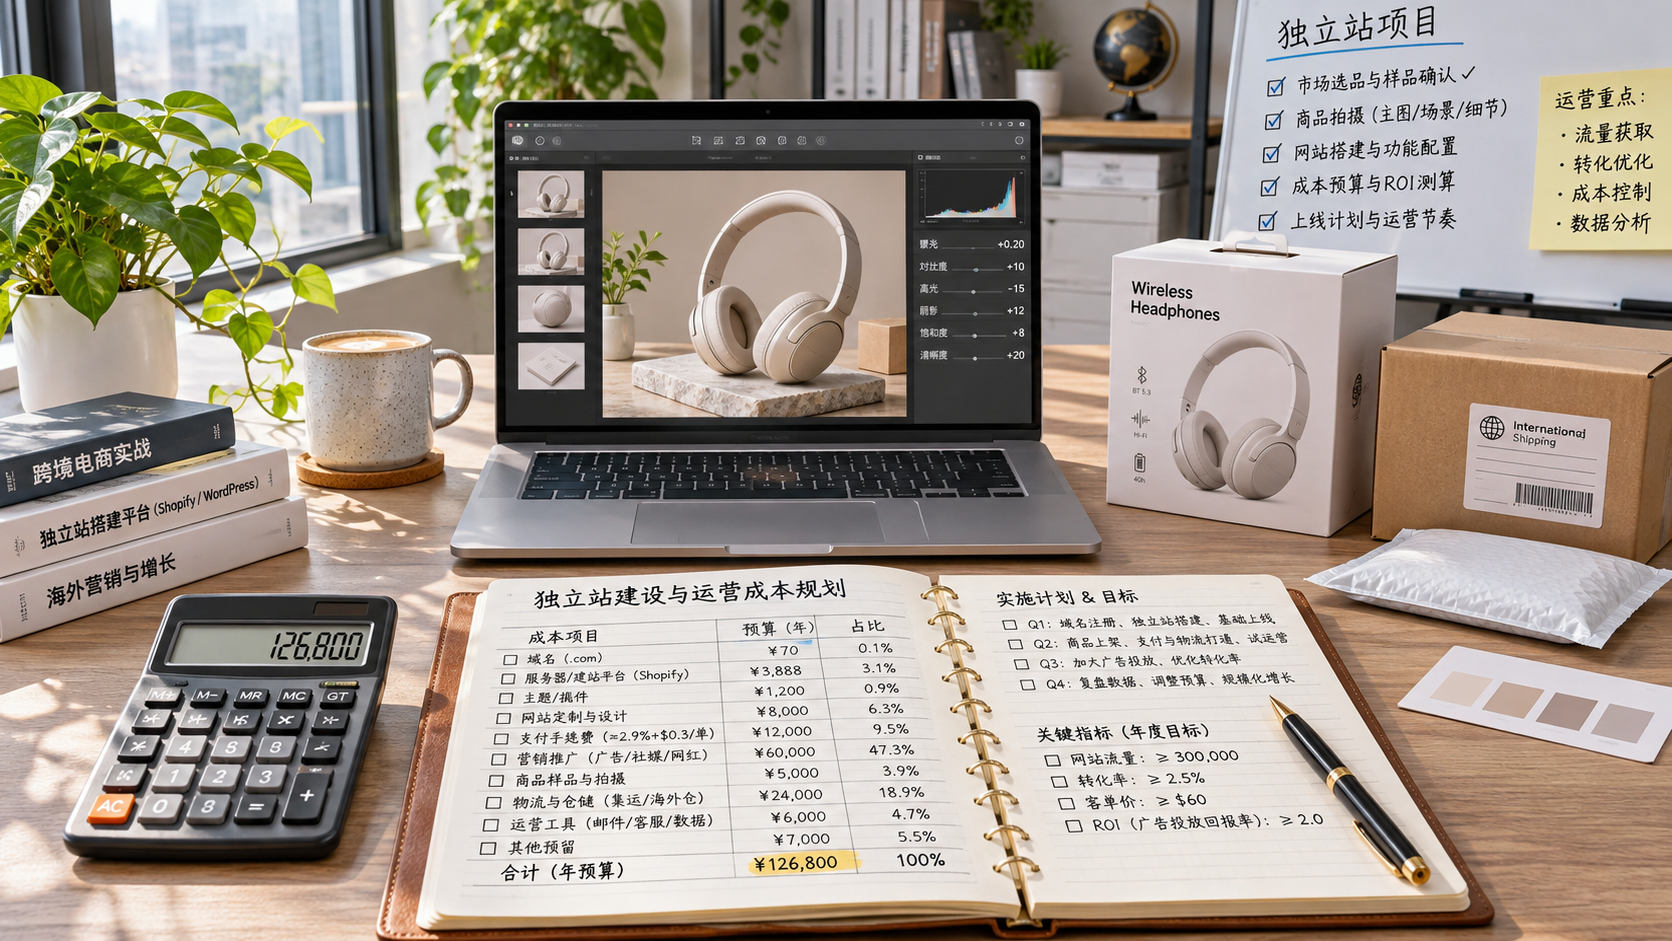
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。