- На какие каналы привлечения клиентов повлияют тенденции трансграничного маркетинга в 2026 году?Sep 06, 2026Подробнее
- Какие риски однородности следует учитывать при анализе отрасли интеллектуального создания сайтовAug 30, 2026Подробнее
- Как тенденции AI-маркетинга в 2026 году изменят распределение рекламного бюджетаAug 28, 2026Подробнее
- Рынок сертификации EV SSL сокращается или переходит на новый уровень? Как компаниям оценить необходимость закупки сертификатовAug 11, 2026Подробнее
- Почему старые методы AMP SEO 2020 перестали работать и какие изменения произошли в текущих приоритетах оптимизацииAug 02, 2026Подробнее
- Как выбирать темы для раздела отраслевых новостей, чтобы эффективнее привлекать органический поисковый трафикJul 29, 2026Подробнее
Евросоюз включил независимые B2B-сайты в декларацию углеродного следа EPR
С 1 октября 2026 года независимые B2B-сайты внешнеторговых компаний, работающие с клиентами из ЕС, будут включены в сферу регулирования ЕС, связанного с расширенной ответственностью производителя (EPR). Ежегодная отчетность по углеродному следу веб-сайта станет новым требованием комплаенса. Для компаний, привлекающих клиентов через многоязычные корпоративные сайты, обрабатывающих запросы через сайты для сбора лидов и ведущих продажи через трансграничные интернет-магазины, важно учитывать не только сам процесс подачи отчетности, но и сопутствующее влияние на отображение в поиске, ранжирование на B2B-платформах и управление цифровыми каналами.
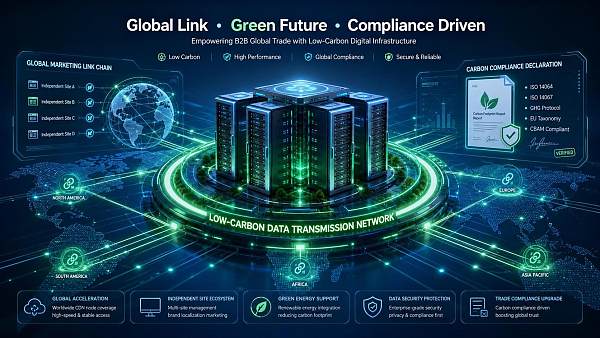
Сфера действия новых правил и требования к отчетности уже определены
Согласно опубликованной информации, 30 июля 2026 года Европейская комиссия обновила документ «Digital Services Sustainability Regulation», впервые включив независимые B2B-сайты внешнеторговых компаний в сферу регулирования расширенной ответственности производителя (EPR). С 1 октября 2026 года независимые сайты, работающие с клиентами из ЕС, должны будут подавать ежегодный отчет об углеродном следе веб-сайта через EU EPR Portal.
В рамках данного требования охватываются многоязычные корпоративные сайты, сайты для сбора запросов и трансграничные интернет-магазины. Отчетность включает такие параметры, как энергопотребление серверов, передача данных через CDN, вычислительные ресурсы для рендеринга на стороне клиента и сторонние скрипты отслеживания.
Подтвержденные последствия также достаточно прямые: сайты, не подавшие отчетность, будут помечаться как «неустойчивый цифровой канал», что повлияет на отображение зеленой отметки в Google Search Console, а также на приоритетное ранжирование на B2B-платформах закупок, таких как EUROPAGES и Kompass.
Влияние затронет не только этап создания сайта
Внешнеторговым компаниям, привлекающим клиентов из ЕС, необходимо заново оценить границы комплаенса сайта
С отраслевой точки зрения, торговые компании, напрямую работающие с клиентами из ЕС, первыми ощутят эти изменения. Причина заключается в том, что их независимый сайт является одновременно витриной бренда, источником запросов и точкой входа для лидов. Если сайт будет помечен как «неустойчивый цифровой канал», последствия в первую очередь затронут эффективность привлечения клиентов, видимость на платформах и первоначальную оценку доверия со стороны клиентов. В настоящее время особенно важно определить, какие сайты, языковые версии, страницы, ориентированные на рынок ЕС, и бизнес-единицы должны быть включены в отчетность.
Цифровым операционным командам производственных компаний и брендов придется выполнять больше работы по сбору данных
Для производственных компаний и предприятий, выводящих собственные бренды на зарубежные рынки, влияние коснется не только маркетингового отдела. Поскольку отчетность включает энергопотребление серверов, передачу данных через CDN, вычислительные ресурсы для рендеринга на стороне клиента и сторонние скрипты отслеживания, взаимодействие между отделами эксплуатации сайта, технической командой и подразделением комплаенса станет более тесным. Основное внимание в бизнес-процессах потребуется уделить инвентаризации инфраструктуры сайта, управлению перечнем сторонних инструментов и подготовке единого подхода к формированию ежегодного отчета.
Поставщики цифровых услуг и участники цепочки поставок могут получить от клиентов запрос на предоставление материалов
Судя по текущей ситуации, компании, предоставляющие услуги по созданию и размещению сайтов, CDN, анализу данных и установке скриптов отслеживания, также могут быть включены в цепочку взаимодействия из-за требований клиентов к отчетности. Хотя доступная информация не уточняет распределение ответственности между поставщиками услуг, на практике клиенты, вероятно, будут уделять больше внимания тому, можно ли ясно описать конфигурацию услуг, вызовы скриптов и данные, связанные с передачей информации. Это напрямую повлияет на эффективность подготовки отчетности.
Логику ранжирования на B2B-платформах закупок и каналах необходимо постоянно отслеживать
Для компаний, зависящих от размещения и привлечения внимания на таких платформах, как EUROPAGES и Kompass, влияние также проявится во внешних каналах. Уже имеющаяся информация указывает, что отсутствие отчетности повлияет на приоритетное ранжирование на этих платформах. Это означает, что отчетность об углеродном следе веб-сайта перестает быть исключительно внутренней процедурой комплаенса и может начать влиять на результаты распространения информации по цифровым каналам.
На какие практические вопросы компаниям следует обратить внимание уже сейчас
Сначала определить перечень сайтов, работающих «с клиентами из ЕС»
В первую очередь компаниям следует сосредоточиться не на общих рассуждениях о зеленом комплаенсе, а на определении границ собственных сайтов. Многоязычные корпоративные сайты, сайты для сбора запросов и трансграничные интернет-магазины уже входят в известную сферу действия требований. В рамках текущего управления необходимо сначала определить, какие сайты и дочерние сайты, а также какие бизнес-страницы, ориентированные на клиентов из ЕС, следует включить в подготовку ежегодной отчетности.
Как можно скорее систематизировать технические и инструментальные составляющие отчетности
Поскольку параметры отчетности уже включают энергопотребление серверов, передачу данных через CDN, вычислительные ресурсы для рендеринга на стороне клиента и сторонние скрипты отслеживания, компаниям необходимо заранее создать перечень технических ресурсов сайта. В данном случае важно не прогнозировать дополнительные стандарты, а сначала четко учесть элементы, которые, как уже известно, будут включены в отчетность, чтобы не собирать материалы в последний момент перед подачей.
Включить влияние на отображение в поиске и ранжирование на платформах в оценку бизнеса
В настоящее время особенно важно учитывать, что последствия отсутствия отчетности не ограничиваются записями о комплаенсе. Изменения в отображении зеленой отметки Google Search Console и приоритетном ранжировании на B2B-платформах закупок означают, что маркетинговым, коммерческим и операционным командам необходимо совместно оценить возможные колебания в привлечении лидов из-за изменения статуса сайта и заранее подготовить пространство для коммуникации и корректировок.
Постоянно отслеживать официальные формулировки и детали реализации
Судя по текущему анализу, данное регулирование уже определило четкое направление отчетности, однако на уровне реализации компаниям по-прежнему следует постоянно проверять последующие официальные разъяснения, особенно в отношении содержания отчетности, годового периода, формата материалов и требований к работе с платформой. Для компаний, зависящих от рынка ЕС, эти детали реализации напрямую повлияют на темпы внутренней подготовки.
Это скорее предварительное расширение границ цифрового комплаенса
Судя по текущей ситуации, ключевое значение этой новости заключается в том, что точки приложения требований ЕС к «устойчивому развитию» уже перемещаются от физических продуктов и ответственности в цепочке поставок непосредственно к цифровым каналам B2B-компаний. Сайт больше не является только маркетинговым активом: он также начинает рассматриваться как объект комплаенса, по которому может подаваться отчетность, который может быть помечен и на ранжирование которого может оказываться влияние.
Однако исходя из имеющейся информации, это изменение правильнее понимать как сочетание уже введенного регуляторного требования и отраслевого сигнала, за которым еще необходимо наблюдать. С одной стороны, уже существует четкая информация о требованиях к отчетности, охватываемых объектах и последствиях ее неподачи. С другой стороны, отрасли по-прежнему необходимо отслеживать практику реализации, глубину подготовки компаний и последующее отображение информации на различных платформах.
В краткосрочной перспективе — требование к отчетности, в долгосрочной — изменение логики управления каналами
В целом эту новость не следует воспринимать только как появление новой формы для заполнения. Она указывает внешнеторговым компаниям, производственным предприятиям и другим участникам цепочки цифровых услуг на то, что независимые сайты, работающие с рынком ЕС, переходят в более детализированную структуру регулирования устойчивого развития.
С рациональной точки зрения, в краткосрочной перспективе это изменение прежде всего проявится в усилении давления, связанного с комплаенсом, и требованиях к подготовке материалов. В долгосрочной перспективе оно также может стать сигналом для пересмотра компаниями архитектуры сайта, использования инструментов отслеживания и способов управления цифровыми каналами. В настоящее время это изменение целесообразно рассматривать одновременно как уже вступившее в силу правило и как отраслевую динамику, требующую дальнейшего наблюдения за деталями реализации и реакцией платформ.
Основания для подготовки статьи и направления дальнейшей проверки
Статья подготовлена на основе предоставленных пользователем заголовка новости, времени события и краткого описания события. Ключевые основания включают обновление «Digital Services Sustainability Regulation», дату вступления в силу — 1 октября 2026 года, требование о ежегодной подаче отчета об углеродном следе веб-сайта через EU EPR Portal, а также описание влияния неподачи отчетности на отображение зеленой отметки Google Search Console и приоритетное ранжирование на B2B-платформах закупок.
Подобные новости обычно требуют дальнейшей перекрестной проверки на основе официальных объявлений, нормативных документов, корпоративных публикаций, информации отраслевых ассоциаций, сообщений авторитетных СМИ и документов организаций по стандартизации. Поскольку во входных данных не предоставлена конкретная ссылка на официальный источник, в статье невозможно дополнительно проверить текст исходной ссылки. Соответствующие детали реализации по-прежнему требуют дальнейшего наблюдения. В частности, необходимо отслеживать последующие официальные разъяснения, уточнение содержания отчетности и возможные дополнительные изменения конкретных правил отображения информации на стороне платформ.
Связанные статьи



Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。