- Quelles canaux d’acquisition de clients les tendances du marketing transfrontalier en 2026 influenceront-elles ?Sep 06, 2026Voir les détails
- Quels risques d’homogénéisation faut-il identifier dans l’analyse du secteur de la création intelligente de sites web ?Aug 30, 2026Voir les détails
- Comment les tendances du marketing par IA en 2026 vont-elles modifier la répartition des budgets publicitaires ?Aug 28, 2026Voir les détails
- Le marché de l’authentification EV SSL est-il en contraction ou en phase de montée en gamme ? Comment les entreprises doivent-elles évaluer l’achat de certificats ?Aug 11, 2026Voir les détails
- Pourquoi les anciennes méthodes d’AMP SEO 2020 ne sont-elles plus efficaces et quelles sont les évolutions actuelles des priorités d’optimisation ?Aug 02, 2026Voir les détails
- Comment choisir les sujets de la rubrique Actualités du secteur pour générer plus facilement du trafic de recherche organiqueJul 29, 2026Voir les détails
L’Union européenne intègre les sites indépendants B2B dans la déclaration de l’empreinte carbone au titre de l’EPR
À compter du 1er octobre 2026, les sites web B2B indépendants de commerce extérieur exploités à destination de clients de l’Union européenne seront intégrés au champ de supervision lié à la REP de l’Union européenne, et la déclaration annuelle de l’empreinte carbone du site deviendra une nouvelle exigence de conformité. Pour les entreprises qui dépendent de sites web multilingues pour générer des prospects, de sites de collecte de demandes pour recevoir des opportunités commerciales et de boutiques en ligne transfrontalières pour effectuer des transactions, l’essentiel de cette évolution ne réside pas uniquement dans la déclaration elle-même, mais aussi dans ses effets indirects sur l’affichage dans les moteurs de recherche, le classement sur les plateformes B2B et la gestion des canaux numériques.
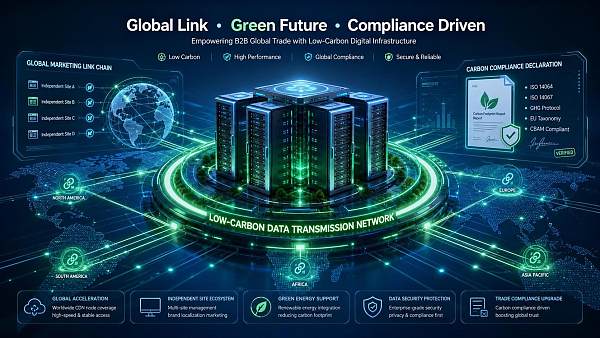
Le champ d’application de la nouvelle réglementation et les exigences de déclaration sont désormais clairement définis
Selon les informations divulguées, la Commission européenne a mis à jour le 30 juillet 2026 le « Digital Services Sustainability Regulation », intégrant pour la première fois les sites web B2B indépendants de commerce extérieur au champ de supervision de la responsabilité élargie des producteurs (REP). À compter du 1er octobre 2026, les sites indépendants exploités à destination de clients de l’Union européenne devront soumettre un rapport annuel sur l’empreinte carbone du site via EU EPR Portal.
La présente déclaration concerne notamment les sites web multilingues, les sites de collecte de demandes et les boutiques en ligne transfrontalières. Le rapport couvre la consommation énergétique des serveurs, la transmission via CDN, la puissance de calcul nécessaire au rendu frontal ainsi que les scripts de suivi tiers.
Les conséquences déjà confirmées sont relativement directes : les sites n’ayant pas effectué leur déclaration seront signalés comme « canaux numériques non durables », ce qui affectera l’affichage du badge vert dans Google Search Console ainsi que leur classement prioritaire sur des plateformes d’achat B2B telles qu’EUROPAGES et Kompass.
Les impacts ne se limitent pas à la création du site
Les entreprises de commerce extérieur ciblant des clients de l’Union européenne doivent réévaluer les limites de conformité de leurs sites
Du point de vue sectoriel, les entreprises commerciales qui exercent directement leurs activités auprès de clients de l’Union européenne seront les premières à ressentir cette évolution. Leur site indépendant constitue à la fois une vitrine de marque et une porte d’entrée pour les demandes et les prospects. Dès lors qu’il sera signalé comme « canal numérique non durable », l’impact portera principalement sur l’efficacité de l’acquisition de prospects, la visibilité sur les plateformes et la première perception de confiance des clients. La priorité actuelle consiste à déterminer clairement quels sites, quelles versions linguistiques, quelles pages destinées au marché de l’Union européenne ou quelles unités commerciales doivent être inclus dans le périmètre de déclaration.
Les équipes chargées des opérations numériques des fabricants et des marques devront gérer davantage de données
Pour les entreprises de fabrication et les entreprises disposant de leurs propres marques et se développant à l’international, l’impact ne concernera pas uniquement les services marketing. Comme les informations à déclarer portent sur la consommation énergétique des serveurs, la transmission via CDN, la puissance de calcul du rendu frontal et les scripts de suivi tiers, la coordination entre les équipes responsables du site, les équipes techniques et les fonctions de conformité deviendra plus étroite. Les principaux domaines à surveiller concerneront davantage l’inventaire de l’infrastructure du site, la gestion de la liste des outils tiers et la préparation du périmètre des rapports annuels.
Les prestataires de services numériques et les acteurs de soutien de la chaîne d’approvisionnement pourraient être invités par leurs clients à fournir des documents justificatifs
À la lumière des observations actuelles, les entreprises fournissant des services de création de sites, d’hébergement, de CDN, d’analyse de données ou de déploiement de scripts de suivi pourraient également être intégrées à la chaîne de coopération en raison des besoins de déclaration de leurs clients. Même si les informations disponibles ne précisent pas encore la répartition des responsabilités des prestataires, les clients devraient, dans la pratique, accorder davantage d’importance à la possibilité d’expliquer clairement la configuration des services, les appels de scripts et les données relatives à la transmission, ce qui influera directement sur l’efficacité de la préparation de leur déclaration.
La logique de classement des plateformes d’achat et de distribution B2B mérite un suivi continu
Pour les entreprises qui dépendent de plateformes telles qu’EUROPAGES et Kompass pour obtenir de la visibilité, les effets se feront également sentir sur les canaux externes au site. Les informations existantes indiquent déjà que l’absence de déclaration affectera le classement prioritaire sur ces plateformes. Selon l’analyse actuelle, cela signifie que la déclaration de l’empreinte carbone du site ne sera plus seulement une formalité de conformité en arrière-plan, mais pourrait également commencer à influencer les résultats de diffusion des canaux numériques.
Quels aspects pratiques les entreprises doivent-elles surveiller en priorité ?
Commencer par confirmer le périmètre des sites « exploités à destination de clients de l’Union européenne »
La première priorité pour les entreprises n’est pas de discuter de manière générale de la conformité environnementale, mais d’identifier en interne les limites de leur parc de sites. Les sites web multilingues, les sites de collecte de demandes et les boutiques en ligne transfrontalières figurent déjà dans le périmètre connu. Dans la gestion quotidienne, il convient d’abord de confirmer quels sites et sous-sites, ainsi que quelles pages commerciales destinées aux clients de l’Union européenne, doivent être intégrés à la préparation de la déclaration annuelle.
Recenser rapidement les éléments techniques et les outils concernés par la déclaration
Puisque les dimensions de la déclaration comprennent explicitement la consommation énergétique des serveurs, la transmission via CDN, la puissance de calcul du rendu frontal et les scripts de suivi tiers, les entreprises doivent établir à l’avance une liste des ressources techniques de leur site. L’objectif n’est pas d’anticiper des normes supplémentaires, mais de recenser en premier lieu les éléments connus comme devant être inclus dans la déclaration, afin d’éviter de devoir compléter les documents à l’approche de l’échéance.
Intégrer les effets sur l’affichage dans les moteurs de recherche et le classement des plateformes à l’évaluation commerciale
L’aspect le plus important à surveiller actuellement est que les effets de l’absence de déclaration ne se limiteront pas aux dossiers de conformité. Les changements concernant l’affichage du badge vert dans Google Search Console et le classement prioritaire sur les plateformes d’achat B2B signifient que les équipes marketing, commerciales et opérationnelles devront évaluer conjointement les fluctuations potentielles de l’acquisition de prospects liées à l’évolution du statut du site, tout en prévoyant une marge pour la communication et les ajustements nécessaires.
Suivre en continu les communications officielles et les modalités d’exécution
Selon l’analyse actuelle, cette réglementation a déjà défini une orientation claire pour les déclarations, mais les entreprises doivent continuer à vérifier les communications officielles ultérieures au niveau de l’exécution, notamment pour déterminer si le périmètre de déclaration, la période annuelle, le format des documents et les exigences opérationnelles de la plateforme feront l’objet de précisions supplémentaires. Pour les entreprises dépendantes du marché de l’Union européenne, ces modalités d’exécution auront une incidence directe sur le rythme de leur préparation interne.
Il s’agit davantage d’une extension anticipée de la conformité numérique
Selon les observations actuelles, l’importance de cette information réside dans le fait que le point de contact des exigences européennes en matière de « durabilité » s’est déjà étendu des produits physiques et de la responsabilité de la chaîne d’approvisionnement aux canaux numériques eux-mêmes des entreprises B2B. Le site web n’est plus seulement un actif marketing : il commence également à devenir un objet de conformité susceptible de faire l’objet d’une déclaration, d’être signalé et de subir les effets d’un classement.
Toutefois, au vu des informations actuelles, cette évolution doit plutôt être comprise comme la coexistence d’une mesure réglementaire déjà mise en œuvre et d’un signal sectoriel qui doit encore être observé. D’une part, des informations claires sont déjà disponibles concernant les exigences de déclaration, les entités concernées et les conséquences de l’absence de déclaration. D’autre part, le secteur doit encore suivre l’évolution du périmètre d’exécution, le niveau de préparation des entreprises et les modalités de présentation ultérieures sur les différentes plateformes.
À court terme, une exigence de déclaration ; à long terme, une évolution de la logique de gestion des canaux
Dans l’ensemble, cette information ne doit pas être considérée uniquement comme une nouvelle tâche de saisie administrative. Elle indique aux entreprises de commerce extérieur, aux fabricants et aux autres acteurs de la chaîne des services numériques que les sites indépendants exploités à destination du marché de l’Union européenne entrent dans un cadre de supervision de la durabilité plus détaillé.
D’un point de vue rationnel, cette évolution se traduira d’abord à court terme par une pression accrue en matière de déclaration de conformité et de préparation des documents. À plus long terme, elle pourrait également inciter les entreprises à réexaminer l’architecture de leurs sites, l’utilisation des outils de suivi et leurs modes d’exploitation des canaux numériques. Pour l’instant, il convient de la considérer à la fois comme une évolution réglementaire déjà entrée en vigueur et comme une tendance sectorielle dont les modalités d’exécution et les retours des plateformes doivent continuer à être observés.
Fondements de l’article et axes de vérification ultérieure
Le présent article a été généré à partir du titre de l’information, de la date de l’événement et du résumé fournis par l’utilisateur. Ses principaux fondements comprennent le contexte de la mise à jour du « Digital Services Sustainability Regulation », la date d’entrée en vigueur du 1er octobre 2026, l’exigence de déclaration annuelle de l’empreinte carbone des sites via EU EPR Portal, ainsi que la description des effets de l’absence de déclaration sur l’affichage du badge vert dans Google Search Console et le classement prioritaire sur les plateformes d’achat B2B.
Ce type d’information doit généralement être vérifié et recoupé en continu avec les annonces officielles, les documents réglementaires, les communications des entreprises, les informations des associations sectorielles, les articles de médias reconnus et les documents des organismes de normalisation. Comme aucune URL de source officielle précise n’a été fournie dans les données d’entrée, il n’est pas possible de vérifier davantage le contenu des liens d’origine. Les modalités d’exécution concernées doivent donc encore faire l’objet d’un suivi, en accordant une attention particulière aux communications officielles ultérieures, à la précision éventuelle du périmètre de déclaration et à la clarification des règles d’affichage spécifiques aux plateformes.
Articles connexes
 Que faut-il préparer pour l’enregistrement ICP lors du lancement d’un site indépendant en Chine ?
 Pourquoi le site affiche-t-il toujours un avertissement de sécurité après l’installation d’un certificat SSL ?
 Quelles qualifications sont requises pour créer un site web d’exportation de produits agricoles ?

Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。