- ¿Qué canales de captación de clientes se verán afectados por las tendencias del marketing transfronterizo de 2026?06-09-2026Ver detalles
- ¿Qué riesgos de homogeneización deben identificarse en el análisis del sector de creación inteligente de sitios web?30-08-2026Ver detalles
- Cómo cambiarán las tendencias de marketing con IA en 2026 la asignación del presupuesto publicitario28-08-2026Ver detalles
- ¿El mercado de la autenticación SSL EV se está contrayendo o evolucionando? ¿Cómo deben evaluar las empresas la adquisición de certificados?11-08-2026Ver detalles
- Por qué los métodos antiguos de amp seo 2020 han dejado de funcionar y cuáles son los cambios actuales en las prioridades de optimización02-08-2026Ver detalles
- Cómo elegir temas para la sección de noticias del sector que atraigan más tráfico de búsqueda orgánica29-07-2026Ver detalles
La Unión Europea incluye los sitios web B2B independientes en la declaración de la huella de carbono de EPR
A partir del 1 de octubre de 2026, los sitios web independientes B2B de comercio exterior que operen para clientes de la Unión Europea quedarán incluidos en el ámbito de la supervisión relacionada con la Responsabilidad Ampliada del Productor (EPR) de la UE, y la declaración anual de la huella de carbono del sitio web se convertirá en un nuevo requisito de cumplimiento. Para las empresas que dependen de sitios web multilingües para captar clientes, de sitios orientados a la recepción de consultas comerciales y de tiendas transfronterizas para realizar transacciones, lo importante de este cambio no es únicamente la declaración en sí, sino también sus efectos indirectos sobre la visibilidad en los motores de búsqueda, la clasificación en las plataformas B2B y la gestión de los canales digitales.
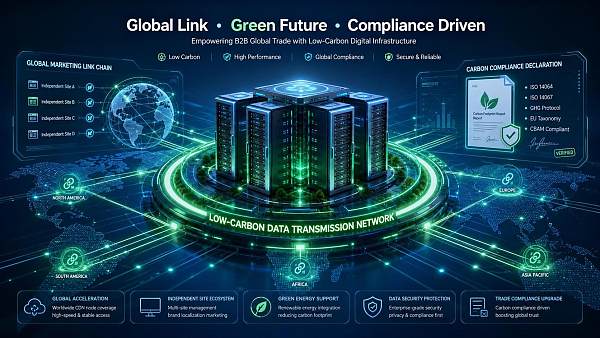
El ámbito de aplicación y los requisitos de declaración de la nueva normativa ya están definidos
Según la información divulgada, la Comisión Europea actualizó el 30 de julio de 2026 la Digital Services Sustainability Regulation e incluyó por primera vez los sitios web independientes B2B de comercio exterior en el ámbito de la supervisión de la Responsabilidad Ampliada del Productor (EPR). A partir del 1 de octubre de 2026, los sitios web independientes que operen para clientes de la UE deberán presentar un informe anual sobre la huella de carbono del sitio web a través de EU EPR Portal.
Esta declaración se aplicará a sitios web multilingües, sitios orientados a la recepción de consultas comerciales y tiendas transfronterizas. El informe abarcará aspectos como el consumo energético de los servidores, la transmisión mediante CDN, la capacidad de cálculo necesaria para la renderización del frontend y los scripts de seguimiento de terceros.
Las consecuencias confirmadas también son bastante directas: los sitios que no presenten la declaración serán marcados como «canales digitales no sostenibles», lo que afectará a la visualización de la etiqueta verde en Google Search Console y a la clasificación prioritaria en plataformas de compras B2B como EUROPAGES y Kompass.
Los aspectos afectados no se limitan a la creación del sitio web
Las empresas de comercio exterior que captan clientes en la UE deben reevaluar los límites de cumplimiento de sus sitios web
Desde la perspectiva del sector, las empresas comerciales que realizan negocios directamente con clientes de la UE serán las primeras en percibir el cambio. Esto se debe a que su sitio web independiente no solo funciona como escaparate de la marca, sino también como entrada para consultas y oportunidades comerciales. Una vez marcado como «canal digital no sostenible», el impacto recaerá principalmente en la eficiencia de captación de clientes, la exposición en las plataformas y la evaluación inicial de la confianza por parte de los clientes. En este momento, lo más importante es aclarar primero qué sitios, qué versiones lingüísticas y qué páginas o unidades de negocio dirigidas al mercado de la UE deben incluirse en la declaración.
Los equipos de operaciones digitales de los fabricantes y las marcas asumirán más trabajo de recopilación de datos
Para las empresas de fabricación y transformación y las empresas con marcas propias que se expanden al extranjero, el impacto no se producirá únicamente en el departamento de marketing. Dado que la declaración incluye el consumo energético de los servidores, la transmisión mediante CDN, la capacidad de cálculo de la renderización del frontend y los scripts de seguimiento de terceros, la coordinación entre las operaciones del sitio web, los equipos técnicos y los puestos de cumplimiento será más estrecha. Los aspectos operativos que requieren atención se concentran principalmente en la revisión de la infraestructura básica del sitio web, la gestión de la lista de herramientas de terceros y la preparación de los criterios aplicables al informe anual.
Es posible que los proveedores de servicios digitales y los socios de apoyo de la cadena de suministro deban proporcionar materiales de colaboración solicitados por los clientes
Según lo observado, las empresas de servicios de la cadena de suministro que proporcionan creación de sitios web, alojamiento, CDN, análisis de datos o implementación de scripts de seguimiento también podrían incorporarse a la cadena de colaboración debido a las necesidades de declaración de sus clientes. Aunque la información disponible no extiende la definición de responsabilidades a los proveedores de servicios, en la práctica es probable que los clientes presten más atención a si pueden explicarse claramente la configuración de los servicios, las llamadas a scripts y la información relacionada con la transmisión, lo que afectará directamente a la eficiencia de su preparación para la declaración.
Conviene seguir observando la lógica de clasificación de las plataformas B2B de compras y de canales
Para las empresas que dependen de plataformas como EUROPAGES y Kompass para obtener exposición, el impacto también se manifestará en los canales externos al sitio web. La información existente ya indica que la falta de declaración afectará a la clasificación prioritaria de estas plataformas. Según el análisis, esto significa que la declaración de la huella de carbono del sitio web dejará de ser solo una acción de cumplimiento interno y podría empezar a influir también en los resultados de distribución de los canales digitales.
¿Qué cuestiones prácticas deberían vigilar ahora las empresas?
Confirmar primero el alcance de los sitios que «operan para clientes de la UE»
La primera prioridad de las empresas no es debatir de forma general el cumplimiento medioambiental, sino identificar internamente los límites de sus sitios web. Los sitios web multilingües, los sitios orientados a la recepción de consultas y las tiendas transfronterizas ya se encuentran dentro del alcance conocido. En la gestión práctica, primero se debe confirmar qué sitios y subsitios, así como qué páginas de negocio dirigidas a clientes de la UE, deben incluirse en la preparación de la declaración anual.
Organizar cuanto antes los elementos técnicos y las herramientas incluidos en la declaración
Dado que las dimensiones de la declaración incluyen claramente el consumo energético de los servidores, la transmisión mediante CDN, la capacidad de cálculo de la renderización del frontend y los scripts de seguimiento de terceros, las empresas deben elaborar con antelación una lista de recursos técnicos del sitio web. El objetivo no es deducir normas adicionales, sino hacer un inventario claro de los elementos que se sabe que se incluirán en la declaración, para evitar completar la documentación cuando se acerque el plazo de presentación.
Incorporar a la evaluación empresarial el impacto sobre la visibilidad en búsquedas y la clasificación en plataformas
Actualmente, lo más importante es que el impacto de no presentar la declaración no se limita al historial de cumplimiento. Los cambios en la visualización de la etiqueta verde de Google Search Console y en la clasificación prioritaria de las plataformas B2B de compras implican que los equipos de marketing, ventas y operaciones deben evaluar conjuntamente las posibles fluctuaciones en la captación de oportunidades comerciales derivadas de los cambios en el estado del sitio web y reservar margen para la comunicación y los ajustes.
Seguir de forma continua las declaraciones oficiales y los detalles de aplicación
Según el análisis, esta normativa ya ha establecido una dirección clara para la declaración, pero las empresas deben seguir verificando las declaraciones oficiales posteriores en el plano de la aplicación, especialmente si se han definido con mayor precisión los criterios de declaración, el ciclo anual, el formato de los materiales y los requisitos operativos de la plataforma. Para las empresas que dependen del mercado europeo, estos detalles de aplicación afectarán directamente al ritmo de preparación interna.
Se trata más bien de un adelanto de la extensión del cumplimiento digital
Según lo observado, la importancia clave de esta información es que el alcance de los requisitos europeos de «sostenibilidad» ya se ha extendido desde los productos físicos y la responsabilidad de la cadena de suministro hasta los propios canales digitales de las empresas B2B. El sitio web ya no es únicamente un activo de marketing, sino que también empieza a convertirse en un objeto de cumplimiento que puede estar sujeto a declaración, marcado y efectos derivados de la clasificación.
Sin embargo, a partir de la información actual, este cambio debe entenderse más adecuadamente como la coexistencia de una medida regulatoria ya implementada y una señal sectorial que aún requiere observación continua. Por un lado, ya existe información clara sobre los requisitos de declaración, los objetos cubiertos y las consecuencias de no declarar; por otro, el sector todavía debe seguir los criterios de aplicación, el nivel de preparación de las empresas y la forma en que las distintas plataformas mostrarán posteriormente esta información.
A corto plazo es un requisito de declaración; a largo plazo, un cambio en la lógica de gestión de los canales
En conjunto, esta información no debería entenderse únicamente como una nueva tarea de presentación de datos. Indica que los sitios web independientes operados para el mercado de la UE por empresas de comercio exterior, fabricantes y participantes relacionados con la cadena de servicios digitales están entrando en un marco regulatorio de sostenibilidad más detallado.
Desde una perspectiva racional, a corto plazo este cambio se reflejará principalmente en la presión derivada de los requisitos de cumplimiento y en la preparación de la documentación; desde una perspectiva a más largo plazo, también podría convertirse en una señal para que las empresas vuelvan a examinar la arquitectura de sus sitios web, el uso de herramientas de seguimiento y sus métodos de operación de los canales digitales. En este momento, lo más adecuado es entenderlo como un cambio normativo ya vigente y, al mismo tiempo, como una dinámica sectorial cuyos detalles de aplicación y respuestas de las plataformas deben seguir observándose.
Base de este artículo y aspectos que deberán verificarse posteriormente
Este artículo se ha generado a partir del título de la información, el momento en que ocurrió el evento y el resumen proporcionados por el usuario. Sus fundamentos principales incluyen el contexto de la actualización de la Digital Services Sustainability Regulation, la fecha de aplicación del 1 de octubre de 2026, el requisito de presentar anualmente la declaración de la huella de carbono del sitio web a través de EU EPR Portal y la descripción del impacto de la falta de declaración sobre la visualización de la etiqueta verde de Google Search Console y la clasificación prioritaria de las plataformas B2B de compras.
Este tipo de información normalmente también debe verificarse de forma cruzada y continua junto con anuncios oficiales, documentos regulatorios, comunicados empresariales, información de asociaciones sectoriales, informes de medios autorizados y documentos de organizaciones de normalización. Dado que la entrada no proporciona enlaces a fuentes oficiales concretas, este artículo no puede verificar adicionalmente el texto de los enlaces originales. Los detalles de aplicación pertinentes aún requieren observación continua, prestando especial atención a las futuras explicaciones oficiales, a una posible mayor precisión de los criterios de declaración y a cualquier aclaración adicional de las reglas específicas de visualización por parte de las plataformas.
Artículos relacionados

Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。