- На какие каналы привлечения клиентов повлияют тенденции трансграничного маркетинга в 2026 году?Sep 06, 2026Подробнее
- Какие риски однородности следует учитывать при анализе отрасли интеллектуального создания сайтовAug 30, 2026Подробнее
- Как тенденции AI-маркетинга в 2026 году изменят распределение рекламного бюджетаAug 28, 2026Подробнее
- Рынок сертификации EV SSL сокращается или переходит на новый уровень? Как компаниям оценить необходимость закупки сертификатовAug 11, 2026Подробнее
- Почему старые методы AMP SEO 2020 перестали работать и какие изменения произошли в текущих приоритетах оптимизацииAug 02, 2026Подробнее
- Как выбирать темы для раздела отраслевых новостей, чтобы эффективнее привлекать органический поисковый трафикJul 29, 2026Подробнее
Как выполнить интеграцию платежей для трансграничного интернет-магазина? Ключевые моменты подключения PayPal, кредитных карт и локальных платежей
При интеграции трансграничных платежей в электронной коммерции первым делом необходимо определить путь транзакции, а не количество интерфейсов.
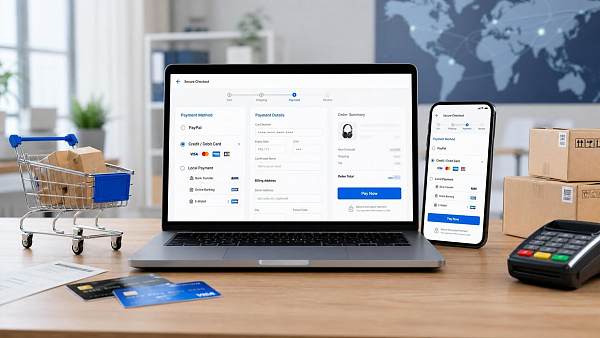
Как интегрировать трансграничные платежи в электронной коммерции? На первый взгляд, речь идет о подключении к PayPal, кредитным картам и местным платежным системам. В действительности же это влияет на то, смогут ли посетители беспрепятственно совершать платежи, а также на стабильность последующих расчетов, возвратов и контроля рисков.
В сценарии интегрированного веб-сайта и маркетинговых услуг оплата не является изолированным модулем. После того, как трафик попадает в интернет-магазин из поиска Google, целевых страниц рекламы и социальных сетей, конверсия часто зависит от этапа оплаты.
Особенно при создании независимых веб-сайтов за рубежом, пользователи в разных регионах имеют совершенно разный уровень доверия к способам оплаты. Если интеграция трансграничных платежных систем электронной коммерции выбирается исключительно на основе технического удобства, показатели конверсии, как правило, не являются идеальными.
Более распространенный подход заключается в том, чтобы рассматривать оплату как часть системы конверсии заказа и проектировать ее совместно с архитектурой веб-сайта, процессом оформления заказа, многоязычными страницами и графиком маркетинговых кампаний.
Почему на практике у разных компаний разные приоритеты в интеграции платежных систем?
При интеграции трансграничных платежей в электронной коммерции акцент делается на разных типах заказов: от недорогих товаров повседневного спроса до дорогостоящих брендовых товаров. В первом случае приоритет отдается скорости оплаты и проценту успешных платежей с мобильных устройств, во втором — стабильности авторизации и возможностям разрешения споров.
Если бизнес охватывает Северную Америку и Европу, то кредитные карты являются базовой возможностью, а PayPal обычно служит для повышения доверия и ускорения оформления заказа. Местные платежи лучше подходят для повышения конверсии на последнем этапе доставки в конкретных странах.
Если интернет-магазин также служит цели привлечения клиентов с целью SEO-оптимизации, то интеграция платежных систем не может ограничиваться только приемом платежей. Скорость загрузки страницы оформления заказа, иерархия перенаправлений, мобильная совместимость и дизайн перенаправлений после неудачных попыток — все это напрямую влияет на эффективность конверсии поискового трафика.
Ценность сервисных систем, таких как YiYingBao, которые охватывают интеллектуальное создание веб-сайтов, трансграничную электронную коммерцию и зарубежный маркетинг, заключается в том, что привлечение клиентов и сбор платежей рассматриваются как единый путь развития, а не разделяются на отдельные системы.
Методы определения права на использование PayPal, кредитных карт и местных платежных систем различаются в зависимости от частоты использования.
Когда сайты, принадлежащие брендам, только начинают свою работу, PayPal часто берет на себя ведущую роль в установлении доверия.
Наибольший страх для нового веб-сайта на ранних этапах его развития заключается в том, что пользователи будут неохотно платить. На данном этапе интеграция трансграничных платежей в электронной коммерции не может полагаться исключительно на каналы кредитных карт, поскольку для незнакомых брендов на этапе «холодного старта» сам логотип PayPal может снизить опасения.
Однако PayPal не должен быть единственным вариантом. Некоторые пользователи предпочитают прямые платежи с помощью кредитных карт, и использование только одного способа оплаты может помешать выполнению потенциальных заказов.
Платформы электронной коммерции, основанные на рекламе, уделяют больше внимания показателям успешности платежей и пороговым значениям контроля рисков.
После того, как на сайт поступает трафик, колебания и пики заказов быстро усиливаются, что значительно повышает потребность в стабильных платежных интерфейсах. Ключевым моментом здесь является не разнообразие способов оплаты, а обеспечение корректной работы авторизации, списания средств и обратных вызовов в условиях высокой параллельной обработки.
Если модель контроля рисков слишком строгая, законные заказы могут быть несправедливо наказаны; если она слишком мягкая, это легко может привести к возврату платежей и мошенничеству. Интеграция трансграничных платежей в электронной коммерции должна быть связана с настройками распознавания заказов, проверки адресов и обнаружения устройств.
Для платформ электронной коммерции, работающих в нескольких странах, местные способы оплаты определяют пределы возможностей местных рынков.
Когда веб-сайт начинает охватывать Юго-Восточную Азию, Латинскую Америку или некоторые части Европы, полагаться исключительно на PayPal и кредитные карты вряд ли гарантирует полную конверсию. Значение локальных платежей заключается не в предоставлении полного визуального оформления, а в соответствии с привычками пользователей.
В таких сценариях основное внимание обычно уделяется языку страницы оплаты, отображению местной валюты, пояснениям к налогам и времени обработки платежа. Если после интеграции локальных платежей по-прежнему требуются сложные перенаправления, улучшение коэффициента конверсии будет значительно ослаблено.
Различия в спросе на интеграцию трансграничных платежных систем электронной коммерции в разных сценариях можно представить следующим образом:
Чтобы избежать обработки схожих деловых операций как одного и того же платежного требования, перед внедрением можно принять решение, основываясь на следующих критериях.
Перед посадкой нам действительно нужно внимательно следить не только за тем, сможем ли мы приземлиться.
При интеграции трансграничных платежных систем в электронной коммерции многие проекты, как правило, сосредотачиваются на документации API и процессах подписания контрактов, только чтобы после запуска обнаружить, что проблемы кроются в процессе оформления заказа и взаимодействии с бизнесом.
- Стабильность интерфейса: подвержен ли он таймаутам в пиковые периоды? Завершаются ли асинхронные обратные вызовы? Можно ли автоматически корректировать статус заказа?
- Соответствие требованиям и безопасность: Поддерживает ли система изоляцию конфиденциальной информации, проверку рисков, процесс верификации и ведение учета возвратов средств?
- Опыт расчетов: Понятно ли конвертировать валюту? Можно ли контролировать комиссионные сборы? Влияет ли цикл расчетов на движение денежных средств?
- Масштабируемость системы: Потребуются ли в будущем масштабные модификации при добавлении новых национальных или местных способов оплаты или резервных каналов?
На практике лучше всего использовать единую структуру данных для систем создания веб-сайтов и платежных систем. В противном случае, команда маркетинга будет видеть только данные о кликах и добавлении товаров в корзину, а команда, отвечающая за платежи, — только данные о сбоях и спорах, что затруднит формирование полного цикла оптимизации.
В этих, казалось бы, похожих решениях часто встречаются распространенные ошибки в суждениях.
Распространенное заблуждение заключается в том, что "чем больше способов оплаты, тем лучше" является руководящим принципом. В действительности, слишком большое количество способов увеличивает время принятия решения, особенно на мобильных устройствах, что может фактически повысить отток клиентов.
Ещё одно распространённое заблуждение заключается в том, что внимание сосредотачивается исключительно на комиссионных сборах, игнорируя затраты на обработку возвратов платежей, эффективность возврата средств и техническое обслуживание. Хотя это может показаться краткосрочной экономией, в долгосрочной перспективе она может быть нивелирована спорными заказами и ручными расследованиями.
Другой сценарий предполагает применение той же платежной стратегии к рынкам Северной Америки, Европы и Юго-Восточной Азии. Однако из-за различий в регионах, привычках использования устройств, отображении налогов и комиссий, а также местных структурах доверия этот подход нельзя просто повторно использовать.
Если интернет-магазин также занимается SEO и конверсией рекламы, скорость загрузки страницы оформления заказа становится еще более важной. Чрезмерное количество перенаправлений при оплате, слишком сложные скрипты и проблемы, специфичные для мобильных устройств, могут пассивно увеличивать затраты на привлечение клиентов.
Более надежная интеграция трансграничных платежей в электронной коммерции, как правило, реализуется поэтапно.
Более разумный подход заключается в том, чтобы сначала создать базовую платежную систему, а затем постепенно расширять ее за счет локальных платежей. На первом этапе следует сосредоточиться на обеспечении бесперебойной работы между PayPal и кредитными картами, а также на интеграции процесса оформления заказов, обратных звонков, возвратов средств и сверки.
Второй этап включает в себя объединение фактических источников трафика и доли заказов из разных стран для выбора ключевых рынков для дополнительных локальных платежей. Такой подход не только снижает сложность реализации, но и упрощает определение того, какие методы действительно способствуют повышению конверсии.
Для компаний, которые одновременно управляют многоязычными веб-сайтами, занимаются SEO-оптимизацией и рекламой, платежный модуль в идеале должен обладать гибкими возможностями настройки. Различные веб-сайты, валюты, регионы и рекламные акции часто требуют различных стратегий отображения платежей.
Именно здесь кроется настоящая ценность интегрированной платформы. Системы, подобные YiYingBao, которые охватывают создание веб-сайтов, электронную коммерцию, маркетинг и оптимизацию, лучше подходят для интеграции платежных возможностей в общий процесс развития, а не для пассивной доработки после создания одной точки доступа.
Приступая к оценке, вы можете сначала уточнить эти моменты.
Возвращаясь к вопросу о том, «как интегрировать трансграничные платежи в электронной коммерции», суть заключается не просто в следовании контрольному списку и завершении создания интерфейса, а в том, чтобы сначала уточнить зону охвата бизнеса, основные источники трафика, структуру средней стоимости заказа и планы дальнейшего расширения.
Далее нам необходимо изучить, выступает ли PayPal в качестве надежного платежного шлюза, используются ли кредитные карты в качестве базовой возможности для проведения транзакций и применяются ли локальные платежи для достижения прорывных результатов в ключевых странах. Четкая последовательность оценки обеспечит более стабильное техническое решение.
Более конкретный подход к внедрению мог бы заключаться в том, чтобы сначала определить целевые рынки и валюты, затем проверить процесс расчетов, правила контроля рисков, механизмы возврата средств и требования к обратной связи по данным, и, наконец, оценить цикл внедрения, затраты на техническое обслуживание и потенциал для дальнейшего расширения.
Благодаря этому интеграция трансграничных платежей в электронной коммерции становится не просто модулем сбора платежей, а действительно измеримой и оптимизируемой частью системы развития независимого веб-сайта.
Связанные статьи
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。