SWIFT新规11月14日起实施:纯自由文本地址报文将被拒
根据提供的资讯,2026年11月14日起,SWIFT系统将不再接受收款人地址采用纯自由文本格式的报文,不合规报文将被直接拒绝。对于依赖跨境收付款的外贸及相关企业,这一变化可能使收款信息的整理、传递和核对成为交易流程中需要提前关注的环节,也关系到付款能否按计划推进。
收款人地址格式将发生什么变化
输入资讯显示,自2026年11月14日起,SWIFT系统不再接受纯自由文本格式的收款人地址,不合规报文将被直接拒绝。外贸及跨境企业需按照结构化地址标准调整收款信息,以避免退汇风险。
现有输入明确了生效日期、涉及的收款人地址格式以及不合规报文被拒绝的处理结果,但没有提供具体官方来源链接,也没有列出结构化地址的字段要求或其他执行细节。
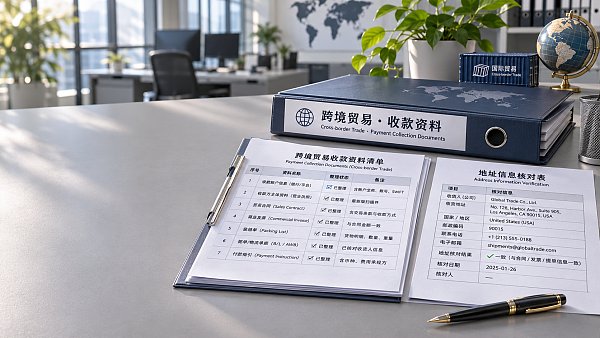
地址信息变化如何传导至交易各方
出口收款:信息准备可能影响回款安排
从出口企业角度分析,收款人地址属于交易双方需要传递的收款信息。若现有资料仍以纯自由文本方式保存,企业可能需要重新整理地址,并向付款方提供适用于后续报文处理的信息。资料调整和确认所需的时间,可能影响企业对回款进度的安排。
值得关注的是,被拒绝的是不合规报文;输入并未说明每笔交易被拒后的具体处理流程。因此,企业在评估回款风险时,可区分报文被拒、资料更正和后续资金处理等环节,并核实各环节的实际办理要求。
跨境采购:付款前核对可能更加重要
分析来看,采购方即使并非收款信息的提供者,也可能受到信息质量影响。采购付款通常需要依据交易对方提供的资料准备付款信息;如果收款人地址尚未按适用要求整理,付款准备过程中可能出现补充资料或重复确认。
对涉及跨境采购的企业而言,值得关注的不只是付款日期,还包括供应商何时提供收款资料、资料由谁确认,以及地址调整是否会影响付款安排。相关影响取决于具体交易和实际执行口径,不能据此认定采购或交付一定会延迟。
供应链服务:资料传递环节需要衔接
从行业角度看,协助企业处理贸易单证、结算资料或供应链事务的服务方,也可能面临信息传递方式调整。若交易各方对地址内容的保存和交换方式不同,资料在交接时可能出现格式不一致,增加核对和更正工作。
服务方可关注客户提供的地址信息能否支持后续报文准备,并与相关交易方确认资料更新的责任和沟通路径。具体服务范围及系统处理方式仍需结合实际业务核实,现有资讯不足以说明统一的操作方案。
为收付款资料调整预留准备时间
梳理现有收款人地址
企业可先检查正在使用的收款资料,识别仍以纯自由文本保存的地址,并梳理这些资料涉及的客户、供应商和业务流程。对于长期使用的收款信息,也可确认其是否需要更新,避免新旧资料在不同交易环节并行使用而造成混淆。
这项检查是基于规则变化提出的准备建议。由于输入未列明具体字段、格式及适用范围,企业在调整时仍需核实相关要求,不能仅凭自行拆分文字就认定资料已经符合标准。
与交易对方确认更新方式
分析来看,地址调整涉及信息提供方和使用方之间的配合。收款方可考虑提前与付款方沟通资料更新安排;付款方也可核对收到的信息是否足以支持后续处理。双方需要明确使用哪一版收款资料,以及发现疑问后如何确认。
对于已有交易安排,企业可结合预计付款时间评估资料准备进度,并为补充信息留出空间。是否需要修改现有单证或业务系统,应以实际要求和交易安排为依据,输入资讯并未确认统一的修改方式。
核实执行口径与异常处理
在准备过程中,企业可持续关注结构化地址的具体要求、报文被拒后的处理路径,以及相关服务方对资料提交方式的说明。特别是地址信息由多个环节传递时,应确认更正后的资料如何再次提交、由谁跟进,以减少重复沟通。
目前提供的信息没有说明所有边界情形,也没有给出报文拒绝后的时限或费用安排。有关判断应以进一步核验的执行信息为准,不宜预设所有交易都会遇到相同问题。
落地日期明确,执行细节仍需观察
观察来看,这条资讯更适合理解为具有明确生效日期的规则变化,而具体业务操作仍有待核实。已知的变化集中在收款人地址格式和不合规报文的处理结果;企业实际需要调整多少资料、不同交易环节如何衔接,还取决于后续可核验的规则细节与执行情况。
行业后续可重点观察地址字段要求是否得到进一步明确、交易各方如何更新收款资料,以及实际处理过程中出现哪些反馈。这些信息可能影响企业对准备时间、内部核对方式和交易沟通安排的判断,但现阶段不宜推断统一的市场结果。
把地址核对纳入跨境交易准备
分析认为,此次变化提示企业重新审视收款信息从整理到传递的完整过程。报文被拒可能带来后续处理压力,但具体影响程度取决于资料质量和实际办理情况。当前较为稳妥的做法是依据已知生效日期提前梳理信息,同时核验结构化地址要求,并根据后续执行口径调整准备工作。
本文依据及后续核验方向
本文依据用户提供的资讯标题、事件发生时间和事件摘要撰写。输入中未提供具体官方来源链接,相关信息后续仍需持续核验。可关注官方公告、相关标准组织文件及贸易执行信息,进一步确认地址格式细则、实际处理口径和企业执行反馈。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。