- الصيغة النهائية لقواعد CBP بشأن بيانات الشحن الإلكترونية لصادرات السكك الحديدية، تدخل حيز التنفيذ في 26 أكتوبر 202626-10-2026عرض التفاصيل
- تُطبَّق الرسوم الإضافية لموسم الذروة لدى أمازون لعام 2026 اعتبارًا من 25 أكتوبر26-10-2026عرض التفاصيل
- الذكاء الاصطناعي يزاحم SaaS: ثلاث حالات واقعية خلال فترة بعد ظهر واحدة25-10-2026عرض التفاصيل
- الرئيس التنفيذي لشركة Exiger: نهاية SaaS موجودة بالفعل، لكن معناها مختلف25-10-2026عرض التفاصيل
- منطقة هنغتشين للتعاون بين قوانغدونغ وماكاو تنشر مستجدات تطور التجارة الإلكترونية العابرة للحدود، مع التركيز على التكامل بين ماكاو وهنغتشين والأسواق الدولية24-10-2026عرض التفاصيل
- تؤكد دراسة شنيانغ أهمية تطوير نموذج «التجارة الإلكترونية عبر الحدود + التجمعات الصناعية»24-10-2026عرض التفاصيل
كيف نقارن بين طرق الحصول على الروابط الخلفية لمواقع التجارة الإلكترونية من حيث العائد على الاستثمار؟
عند اكتساب روابط خلفية لمواقع التجارة الإلكترونية، تكون الأولوية لمقارنة إجمالي تكلفة الحصول على زيارات فعلية وهامش مساهمة إضافي، ثم تقييم التغيّر في أداء البحث. عندما تكون الميزانية محدودة، يمكن البدء بإصلاح الروابط الخلفية المعطلة والسعي إلى الحصول على إشارات طبيعية ضمن علاقات التعاون القائمة؛ وعند توفر مواد أصلية، يمكن الاستثمار في الترويج للمحتوى والتعاون التحريري. حتى إن كانت تكلفة الرابط الواحد منخفضة عند شراء الروابط بكميات كبيرة، يصعب إثبات العائد، كما يزداد خطر تضرر أداء البحث والحاجة إلى التنظيف لاحقًا.
قبل اختيار الأسلوب، حدّد الهدف: هل تريد أن تحصل صفحات الفئات على إشارات ذات صلة، أم أن تجذب مواد المراجعة الزيارات وتوجّه الزوار إلى الشراء؟ تختلف الصفحات المقصودة وتكاليف المحتوى وفترات العائد في الحالتين، لذلك لا يمكن مقارنتهما باستخدام قائمة أسعار واحدة لـ«عدد الروابط الخلفية».
أين تتركز التكاليف في طرق الاكتساب المختلفة؟
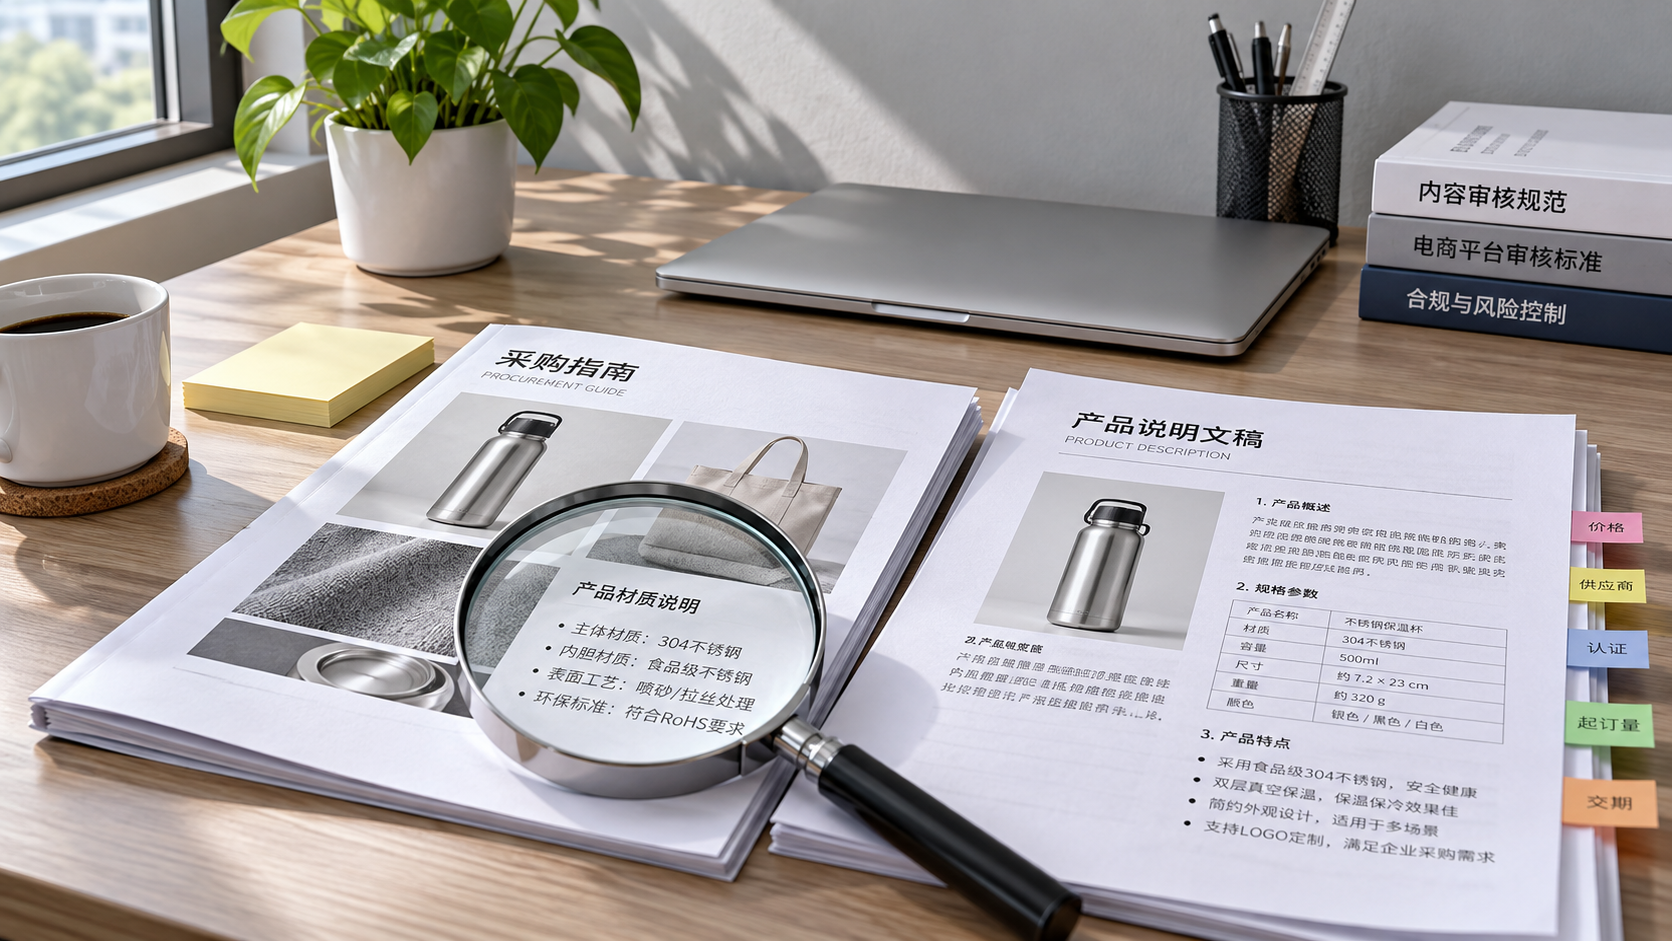
حتى الطريقة نفسها قد تختلف كثيرًا من حيث الجودة. فدليل مشتريات على موقع متخصص يختلف في قيمته عن قائمة موارد لا يزورها أحد، حتى لو كان كلاهما على النطاق نفسه. وإذا اقتصر عرض السعر على تقييم النطاق وعدد الروابط، من دون توضيح صفحة النشر وموضع المحتوى وشروط استمرار الرابط، فلن تتوفر أسس كافية للمقارنة.
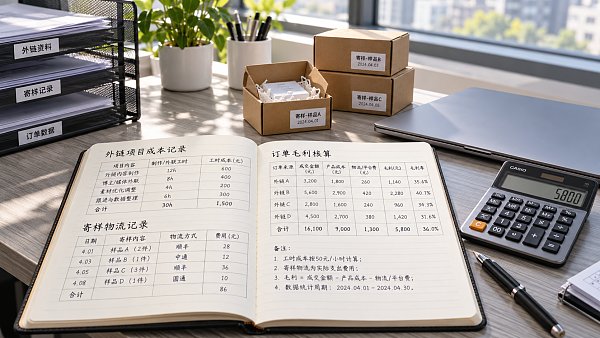
احتساب العائد على أساس هامش المساهمة وإدراج التكاليف الخفية
ينبغي أن يشمل إجمالي الاستثمار إنتاج المحتوى، وساعات العمل المخصصة للتواصل الخارجي، والعينات والشحن، ورسوم الخدمات والأدوات، فضلًا عن تكاليف صيانة الروابط وتعديل الصفحات المقصودة. كما أن وقت الموظفين الداخليين يستهلك موارد، ولا ينبغي احتسابه بتكلفة صفرية لمجرد عدم وجود دفعة إضافية.
معدل عائد الاستثمار في مشروع الروابط الخلفية = (هامش المساهمة الإضافي القابل للإسناد − إجمالي تكاليف المشروع) ÷ إجمالي تكاليف المشروع. ينبغي أن يُحتسب هامش المساهمة بعد خصم تكاليف البضائع والتنفيذ والمبالغ المستردة وغيرها من التكاليف المتغيرة للطلبات، مع توحيد أساس الاحتساب مع نفقات المشروع لتجنب الخصم المزدوج. إن قسمة المبيعات على تكلفة الروابط الخلفية وحدها تبالغ في تقدير عائد الفئات منخفضة الهامش أو مرتفعة المرتجعات.
يمكن أيضًا الاسترشاد بالقضايا الإدارية الواردة في استراتيجيات تطبيق مفاهيم التكلفة الرشيقة في إدارة مخزون الشركات عند تفصيل التكاليف: إذ ينبغي تسجيل أثر العينات على المخزون وتكاليف النقل ومعالجة المرتجعات في سجل تكاليف المشروع؛ مع ضرورة احتساب مؤشرات إدارة المخزون ومؤشرات عائد الروابط الخلفية كلٌّ على حدة.
بالنسبة إلى الزيارات المباشرة، يمكن تسجيل صفحة المصدر والصفحة المقصودة والإضافات إلى سلة التسوق والطلبات؛ أما العائد غير المباشر من البحث، فيُقاس بمتابعة نقرات البحث غير المرتبطة بالعلامة التجارية للصفحات المستهدفة، وظهورها في الاستعلامات ذات الصلة، والتحويلات. لا يجوز احتساب الطلب نفسه أكثر من مرة وفقًا للقواعد المتفق عليها، ولا جمعه مرارًا ضمن المبيعات المُحالة والبحث العضوي والبحث عن العلامة التجارية.
ارتفاع الترتيب لا يكفي لإثبات ربحية مشروع الروابط الخلفية
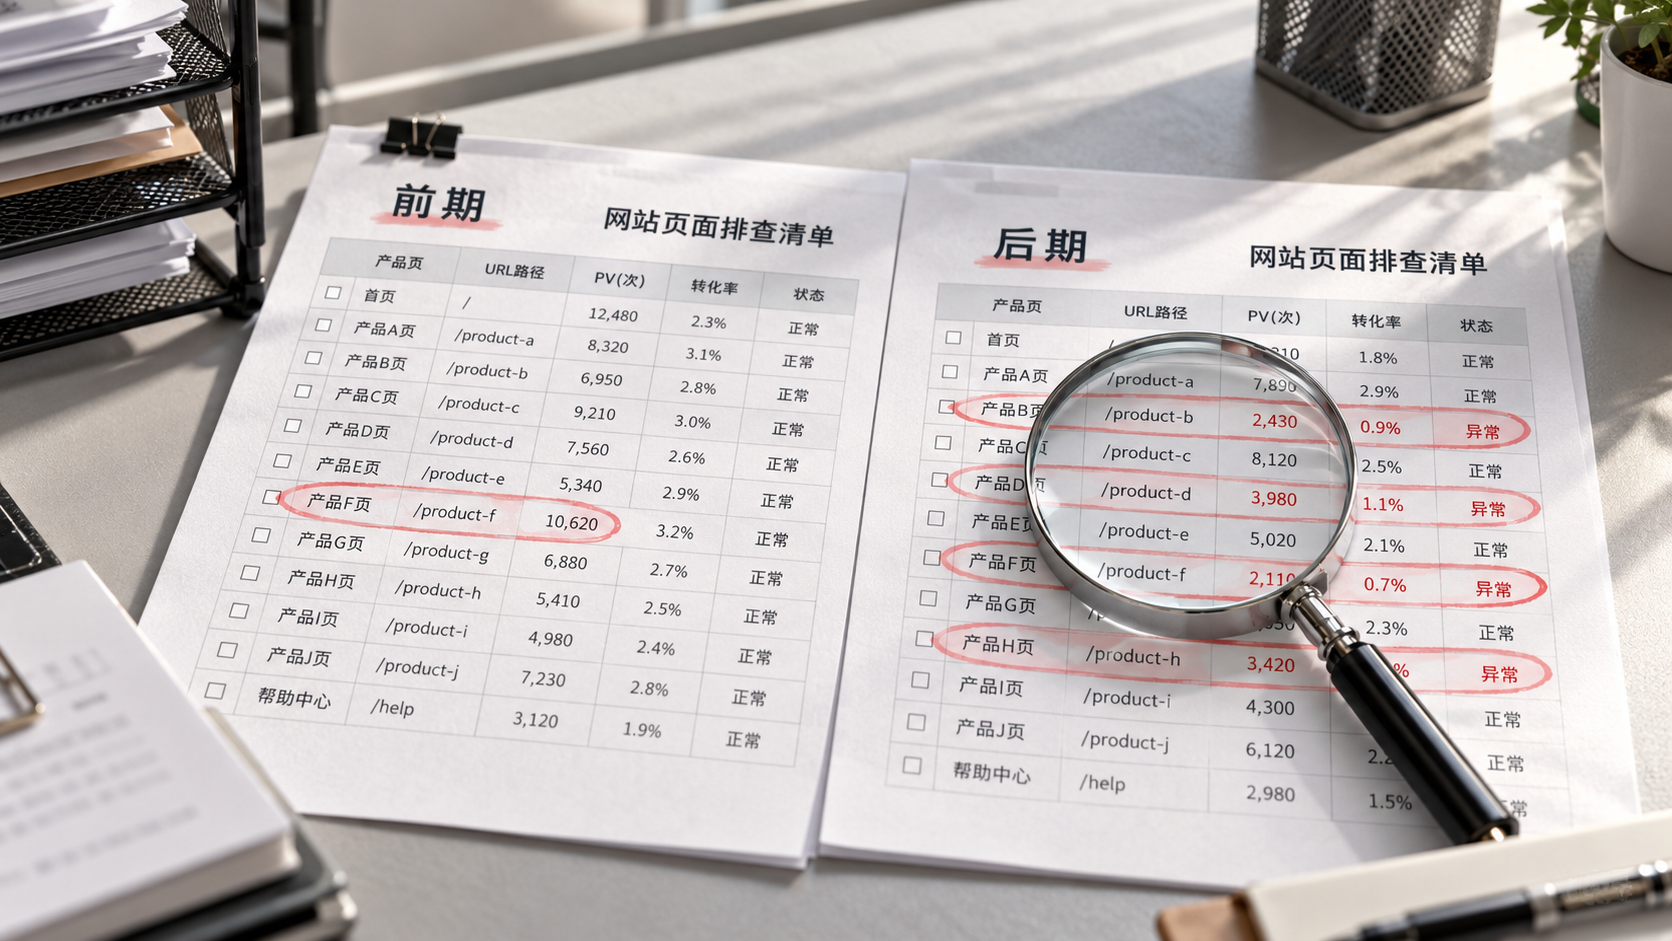
أثناء نشر الروابط الخلفية، قد يُعدّل الموقع أيضًا العناوين، أو يضيف منتجات، أو يطلق عروضًا ترويجية. وإذا حدثت هذه التغييرات في الوقت نفسه، فلا يمكن إسناد كامل نمو زيارات البحث إلى الروابط الخلفية. ومن الأفضل الاحتفاظ بسجل النشر، واختيار صفحات غير مروّج لها ذات طلب بحث وموسمية ونوع صفحات مماثلة لتكون مرجعًا، ثم مقارنة التغيرات في مجموعتي الصفحات خلال الفترة الزمنية نفسها.
عندما لا تتوفر بيانات تاريخية مستقرة لفئة منتجات جديدة، تحقّق أولًا من إمكانية زحف محركات البحث إلى الصفحة ومن فهرستها، ثم راقب مرات الظهور والنقرات في عمليات البحث ذات الصلة. إن اشتراط استرداد تكاليف المشروع من الطلبات قبل ظهور إشارات البحث قد يؤدي إلى إيقافه مبكرًا؛ كما لا ينبغي تمديد فترة المراقبة إلى أجل غير مسمى، بل يجب الاتفاق قبل بدء الإنفاق على مواعيد المراجعة استنادًا إلى حالة الزحف ودورة الشراء.
يفيد تقييم النطاق في الفرز الأولي، لكن لا يُنصح بتحويله مباشرة إلى عائد مالي. وتشمل الأدلة الأكثر دلالة وجود جمهور فعلي لصفحة المصدر، ومدى ارتباط المحتوى باستخدامات المنتج، وسهولة رؤية الرابط، وقدرة الصفحة المستهدفة على تلبية متطلبات الشراء. وإذا وُسِم الرابط الناتج عن تعاون المحتوى بأنه ممول أو لا ينقل إشارات الترتيب، فقد يظل قادرًا على تحقيق مبيعات مُحالة، لكن لا ينبغي احتسابه مسبقًا كعائد مضمون على الترتيب.
تخصيص الميزانية يتوقف على موطن القصور الحالي
عندما يُشار إلى العلامة التجارية أو يُعاد نشر مواد المنتجات من دون توفير رابط قابل للنقر، يجدر البدء بتعزيز الروابط وإصلاحها؛ إذ تتركز تكلفتها أساسًا في التحقق والتواصل. أما إذا كان الموقع يفتقر إلى محتوى يستحق الاقتباس، فمن الصعب تحسين النتائج بمجرد توسيع قائمة جهات التواصل الخارجي؛ لذا ينبغي أولًا إعداد مواد تجيب عن أسئلة شراء محددة، مثل جداول توافق المنتجات، أو جداول مقاسات الاختيار، أو شروحات الاختبارات الأصلية.
عندما يسهل عرض تجربة المنتج بالصور والنصوص أو بالفيديو، يمكن لتعاون المراجعات أن يختبر في الوقت نفسه توزيع المحتوى والتحويلات المُحالة. وإذا كان الهدف الرئيسي هو تحسين أداء صفحات الفئات في البحث، فينبغي الاهتمام بمدى ارتباط موضوع الإشارة بمحتوى الصفحة، واستخدام الروابط الداخلية لربط صفحات المواد بصفحات المنتجات، بدلًا من توجيه جميع الروابط الخلفية إلى الصفحة الرئيسية.
ينبغي تفصيل عروض الأسعار بحسب تكاليف البحث والمحتوى والتواصل الخارجي والنشر والصيانة، مع تحديد الإجراءات المتبعة عند حذف الصفحة أو تغيير الرابط أو إنهاء التعاون. أوقف توسيع الاستثمار إذا تبيّن أن الموقع المصدر ينشر عددًا كبيرًا من المقالات المدفوعة غير ذات الصلة، أو يضمن ترتيبًا ثابتًا، أو يرفض الإفصاح عن صفحة النشر. وينبغي أن تستند زيادة الميزانية إلى جودة الصفحة أو إشارات الزيارات أو هامش المساهمة التي يمكن التحقق منها؛ أما إذا لم يزد سوى عدد الروابط، فتحرَّ أولًا عن أسباب غياب العائد.
مقالات ذات صلة
 كيف تتجنب استراتيجية محتوى تحسين محركات البحث تنافس الكلمات المفتاحية؟
 ترتيب موقعك عالق في الصفحة الثانية، فكيف تجد فرصًا لتحسينه؟
 عند الانخفاض المفاجئ في زيارات SEO، كيف يمكن تحديد الصفحات المتأثرة؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。