- Министерство коммерции Китая прокомментировало введение ЕС совокупных сборов на импортные товары низкой стоимостиNov 06, 2026Подробнее
- В 2026 году Всемирная конференция по Интернету опубликовала два доклада о развитии ИнтернетаNov 05, 2026Подробнее
- Выручка крупных интернет-компаний за первые три квартала составила 1,716 трлн юаней, прибыль выросла на 17,6%Nov 05, 2026Подробнее
- Выручка и объём транзакций Shopify в третьем квартале оказались ниже ожиданий, акции резко упали до открытия торговNov 04, 2026Подробнее
- Снижение трафика у продавцов Temu меняет распределение трафика на платформеNov 04, 2026Подробнее
- Британский регулятор требует от интернет-магазинов указывать итоговую цену с обязательной платой за доставкуNov 04, 2026Подробнее
Министерство коммерции Китая прокомментировало введение ЕС совокупных сборов на импортные товары низкой стоимости
5 ноября 2026 года Министерство коммерции Китая прокомментировало новые правила ЕС о взимании дополнительных сборов с импорта товаров низкой стоимости. ЕС начал взимать таможенную пошлину в размере 3 евро в июле, а с 1 ноября — сбор в размере 2 евро. Эти изменения могут повлиять на расчёт затрат, организацию сделок и доставку в сфере трансграничной электронной торговли. Конкретную сферу применения правил и порядок их исполнения следует продолжать проверять.
Два сбора введены последовательно, Министерство коммерции Китая выступило с заявлением
Согласно предоставленной сводке событий, с 1 ноября 2026 года ЕС взимает сбор в размере 2 евро с импорта товаров низкой стоимости. Ранее, в июле, был введён таможенный сбор в размере 3 евро.
Официальный представитель Министерства коммерции Китая Хуан Лин на очередной пресс-конференции 5 ноября заявила, что китайская сторона внимательно следит за соответствующими новыми правилами ЕС. Трансграничная электронная торговля как новая форма международной торговли предоставляет компаниям и потребителям во всём мире широкий выбор. Китайская сторона надеется, что ЕС тщательно оценит последствия этой политики и создаст благоприятные условия для китайско-европейского сотрудничества в сфере электронной торговли.
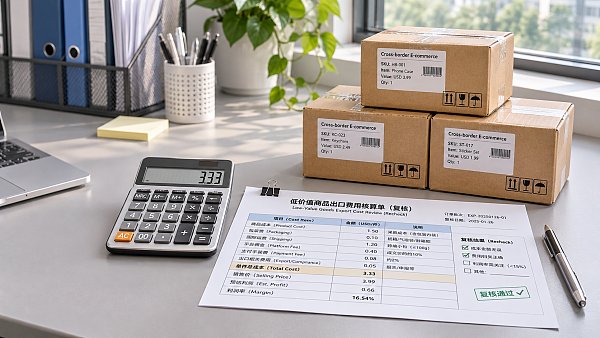
Дополнительные сборы могут повлиять на сделки и доставку
Трансграничным онлайн-продавцам и экспортёрам необходимо пересмотреть затраты
С точки зрения отрасли, сочетание нового сбора с ранее введённой пошлиной может изменить структуру затрат на сделки с соответствующими товарами низкой стоимости. Участникам трансграничной электронной торговли и экспортёрам следует уточнить сферу применения каждого из двух сборов, порядок расчёта и сторону, на которую возлагается их уплата, а также заново оценить цены и размер прибыли по фактическим заказам. В предоставленных материалах не указаны конкретные правила расчёта, поэтому нельзя утверждать, что для каждой сделки применяется единый порядок взимания сборов.
Участникам каналов сбыта и закупок следует проверить условия сделок
С аналитической точки зрения, изменение сборов может повлиять на оценку цен на товары, размещение заказов и условий сделок со стороны дистрибьюторов и закупщиков. Заинтересованным сторонам следует проверить, как распределяются расходы по действующим договорённостям, требует ли корректировка цен согласования обеих сторон и применяются ли одинаковые правила к разным товарам или сделкам.
Последствия для услуг цепочки поставок и потребительского опыта ещё предстоит оценить
Если взимание сборов затрагивает обработку заказов или процесс доставки, компаниям, предоставляющим услуги в цепочке поставок, возможно, потребуется согласовать информацию о сборах и порядок взаимодействия со всеми сторонами сделки. Размер расходов, которые в конечном итоге понесут потребители, и их опыт покупок также могут измениться. Конкретные последствия зависят от фактического порядка исполнения правил и договорённостей между сторонами; на данный момент делать однозначные выводы нельзя.
Проверка порядка расчёта сборов и условий заказов
Уточнение сферы применения и порядка расчёта
Компаниям следует продолжать уточнять, как в соответствующих правилах определяется понятие «импортные товары низкой стоимости» и каким образом взимаются таможенная пошлина и сбор. Если в предоставленной сводке не указаны применимые категории товаров, единица расчёта или исключения, следует опираться на проверенную официальную информацию и фактический порядок исполнения правил.
Пересмотр цен и распределения расходов
Компаниям рекомендуется оценить возможное влияние изменений сборов на затраты с учётом специфики их деятельности и проверить условия распределения расходов с закупщиками, участниками каналов сбыта и поставщиками услуг. Необходимость корректировки цен или условий сделки следует определять с учётом конкретного договора и практики его исполнения.
Контроль взаимодействия при доставке и последующих разъяснений
Компаниям следует отслеживать, повлияет ли взимание сборов на документы по заказам, процедуры обработки или условия доставки, и уточнять необходимую информацию у партнёров. Также важно следить за дальнейшими разъяснениями политики и официальными заявлениями, не выстраивая бизнес-планы на основании ещё не подтверждённых деталей исполнения.
Сборы уже введены, их конкретное влияние ещё предстоит оценить
По оценке редакции, эту новость уместнее рассматривать как реакцию на последовательное введение двух сборов, а не как исчерпывающее разъяснение всех деталей исполнения или влияния на рынок. В дальнейшем стоит следить за сферой применения обоих сборов, фактическим порядком их взимания и реакцией компаний и потребителей. Эта информация может повлиять на оценку распределения затрат и условий сделок.
Корректировка деловых решений на основе проверенных правил
В целом изменения добавляют новый фактор в виде сборов, который необходимо учитывать при расчёте затрат на сделки с товарами низкой стоимости, предназначенными для рынка ЕС. Компаниям следует принять во внимание уже введённые сборы, одновременно осторожно оценивая конкретные случаи их применения, фактическое распределение затрат и влияние на доставку. Корректировать деловые решения следует после проверки информации об исполнении правил.
Основания для статьи и дальнейшая проверка
Статья подготовлена на основе предоставленных пользователем заголовка новости, времени события и его краткого описания. В исходных материалах не указаны ссылки на конкретные официальные источники, поэтому информацию необходимо продолжать проверять. Следует отслеживать официальные объявления, сведения ведомств, отвечающих за торговлю, и сообщения авторитетных СМИ, а также следить за разъяснениями правил, практикой их применения в торговле и отраслевой реакцией.
Связанные статьи
 Министерство коммерции Китая прокомментировало введение ЕС совокупных сборов на импортные товары низкой стоимости
 В 2026 году Всемирная конференция по Интернету опубликовала два доклада о развитии Интернета
 Выручка крупных интернет-компаний за первые три квартала составила 1,716 трлн юаней, прибыль выросла на 17,6%
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。