- 商務部、EUによる低価格輸入品への追加課税について回答06/11/2026詳細を見る
- 2026年世界インターネット大会、インターネット発展に関する報告書2冊を発表05/11/2026詳細を見る
- 第1~第3四半期の一定規模以上のインターネット関連企業の売上高は1兆7,160億元、利益は17.6%増05/11/2026詳細を見る
- Shopify、第3四半期の売上高と取引総額が予想を下回り、株価は寄り付き前に大幅下落04/11/2026詳細を見る
- Temu出店者の流入減少、プラットフォームの流量配分の構図に変化04/11/2026詳細を見る
- 英国の規制当局、EC事業者に強制配送料を含む総額の明示を義務付け04/11/2026詳細を見る
商務部、EUによる低価格輸入品への追加課税について回答
2026年11月5日、商務部は低価格輸入品に対するEUの追加課金に関する新規則について見解を示しました。EU側は7月から3ユーロの関税を徴収しており、11月1日からは2ユーロの手数料も徴収しています。こうした変更は、越境EC企業のコスト計算、取引の手配、配送に影響する可能性があるため、具体的な適用範囲や実施方法を引き続き確認する必要があります。
2つの料金が相次いで導入され、商務部が見解を表明
提供された事象の概要によると、EUは2026年11月1日から低価格輸入品に2ユーロの手数料を課しており、それ以前の7月には3ユーロの関税の徴収を開始しています。
商務部の報道官、黄玲氏は11月5日の定例記者会見で、中国側はEUの関連新規則を強く注視していると述べました。越境ECは国際貿易の新たな形態として、世界中の企業や消費者に多様な選択肢を提供しています。中国側は、EUが政策の影響を慎重に評価し、中欧間のEC協力に有利な環境を整えることを望んでいます。
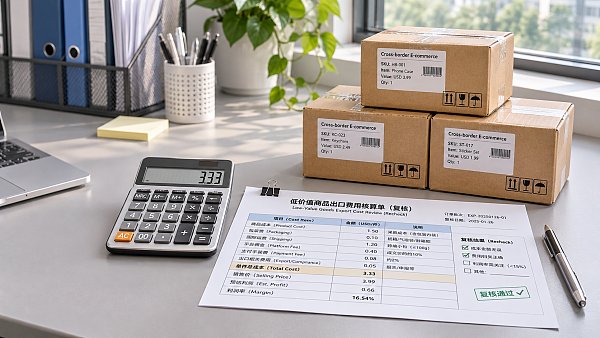
追加の税・手数料が取引や配送に波及する可能性
越境EC企業や輸出企業にはコストの再確認が必要
業界の観点から見ると、新たな手数料が従来の関税に加わることで、対象となる低価格商品の取引コストの構成が変わる可能性があります。越境EC企業や輸出企業は、2つの費用それぞれの適用範囲、算定方法、負担主体を確認し、実際の注文に照らして価格設定や利益幅を再評価できます。入力情報には具体的な算定基準が記載されていないため、すべての取引に同じ方法で課金されると断定することはできません。
販売経路や調達段階で取引条件の確認が必要
分析によると、費用の変更は、販売業者や調達側による商品価格、注文の手配、取引条件の判断に影響する可能性があります。関係者は、既存の取引契約における費用負担の方法を確認し、価格変更に双方の協議が必要かどうか、また商品や取引の種類によって同じ規則が適用されるかを確認できます。
サプライチェーンサービスと消費者体験への影響は引き続き注視
観察される点として、費用の徴収が注文処理や配送プロセスに関わる場合、サプライチェーンサービス企業は取引関係者と費用情報や業務上の連携を確認する必要が生じる可能性があります。消費者が最終的に負担する費用や購入体験にも影響が及ぶ可能性があります。具体的な影響は、実際の運用基準や関係者間の取り決めによって異なり、現時点で確定的な判断はできません。
費用の算定基準と注文の手配を確認
適用範囲と算定方法を確認
企業は、低価格輸入品の定義や、関税と手数料がそれぞれどのように徴収されるかについて、関連規定を継続的に確認できます。提供された概要で明確になっていない対象、算定単位、例外については、確認可能な正式情報と実際の運用基準に基づいて判断する必要があります。
価格設定と費用負担を再確認
関係企業には、税・手数料の変更によるコストへの影響を自社の事業に照らして評価し、調達先、販売経路の関係者、サービス事業者との費用負担に関する取り決めを確認することが推奨されます。価格設定や取引条件を変更するかどうかは、具体的な契約と実施状況に基づいて判断する必要があります。
配送との連携や今後の発表を追跡
企業は、費用徴収に伴い注文情報、処理手順、配送手配に変更が生じるかを注視し、関係する取引先と必要な情報を確認できます。また、未確認の運用詳細に基づいて事業上の手配を行うことを避けるため、関連する政策の詳細や公式発表を継続的に確認する必要があります。
料金の変更はすでに始まっており、具体的な波及は引き続き注視が必要
編集部の見解では、このニュースは、2つの料金が相次いで導入された後の政策対応として捉えるのが適切であり、すべての実施詳細や市場への影響を網羅的に説明するものではありません。今後は、2つの費用の適用基準や実際の徴収方法、企業や消費者の反応が注目点となります。これらの情報は、コスト負担や取引の手配に関する判断に影響する可能性があります。
規則の確認に基づいて事業上の判断を見直す
全体として、今回の変更により、EU向けの低価格商品の取引では税・手数料を再計算する必要が生じています。企業は、これをすでに発生している料金変更として注視するとともに、具体的な適用状況、実際のコスト転嫁、配送への影響について慎重な姿勢を保ち、実施情報が確認できた後に事業上の調整を行うことができます。
本記事の根拠と今後の確認事項
本記事は、ユーザーから提供されたニュースのタイトル、発生日時、事象の概要に基づいて作成されています。入力情報には具体的な公式情報源へのリンクが含まれていないため、今後も継続的な確認が必要です。公式発表、貿易主管部門の情報、信頼できるメディアの報道を確認し、政策の詳細、貿易の実施状況、業界の反応を追跡することができます。
関連記事
 商務部、EUによる低価格輸入品への追加課税について回答
 2026年世界インターネット大会、インターネット発展に関する報告書2冊を発表
 第1~第3四半期の一定規模以上のインターネット関連企業の売上高は1兆7,160億元、利益は17.6%増
関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。