- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
- بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%05-11-2026عرض التفاصيل
- إيرادات Shopify وحجم المعاملات في الربع الثالث دون التوقعات، وتراجع حاد للسهم قبل افتتاح السوق04-11-2026عرض التفاصيل
- انخفاض حركة الزيارات لدى بائعي Temu وتغيّر نمط توزيع الزيارات على المنصة04-11-2026عرض التفاصيل
- تُلزم الجهات التنظيمية البريطانية المتاجر الإلكترونية بالإعلان عن السعر الإجمالي شاملاً رسوم التوصيل الإلزامية04-11-2026عرض التفاصيل
وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة
في 5 نوفمبر 2026، ردّت وزارة التجارة على القواعد الجديدة للاتحاد الأوروبي بشأن فرض رسوم إضافية على السلع منخفضة القيمة المستوردة. بدأ الجانب الأوروبي فرض رسم جمركي قدره 3 يورو في يوليو، وبدأ اعتبارًا من 1 نوفمبر فرض رسم معالجة قدره 2 يورو. وقد تؤثر هذه التغييرات في احتساب تكاليف شركات التجارة الإلكترونية العابرة للحدود، وترتيبات المعاملات، وعمليات التسليم. ويستحق نطاق التطبيق المحدد وآلية التنفيذ متابعةً مستمرة.
تطبيق الرسمين تباعًا، ووزارة التجارة ترد
وفقًا لملخص الحدث المقدّم، يفرض الاتحاد الأوروبي رسم معالجة قدره 2 يورو على السلع منخفضة القيمة المستوردة اعتبارًا من 1 نوفمبر 2026، بعد أن بدأ في يوليو فرض رسم جمركي قدره 3 يورو.
صرّحت هوانغ لينغ، المتحدثة باسم وزارة التجارة، في المؤتمر الصحفي الدوري يوم 5 نوفمبر، بأن الجانب الصيني يتابع باهتمام القواعد الجديدة ذات الصلة التي وضعها الجانب الأوروبي. وتُعد التجارة الإلكترونية العابرة للحدود شكلًا جديدًا من أشكال التجارة الدولية، إذ توفر خيارات متنوعة للشركات والمستهلكين حول العالم؛ ويأمل الجانب الصيني أن يقيّم الجانب الأوروبي أثر هذه السياسات بحذر، وأن يهيئ ظروفًا مواتية للتعاون بين الصين والاتحاد الأوروبي في مجال التجارة الإلكترونية.
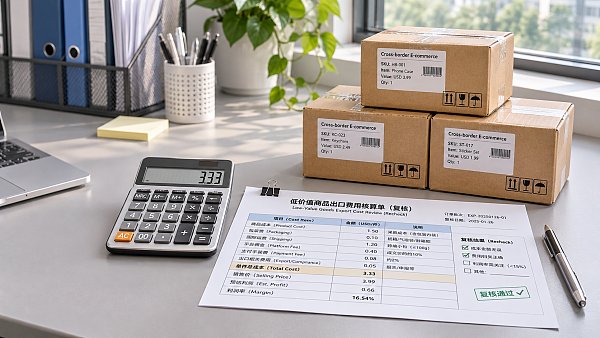
قد تنتقل الرسوم الإضافية إلى المعاملات وعمليات التسليم
شركات التجارة الإلكترونية العابرة للحدود والمصدّرون بحاجة إلى إعادة مراجعة التكاليف
من منظور القطاع، قد يؤدي الجمع بين رسم المعالجة الجديد والرسم الجمركي المفروض سابقًا إلى تغيير هيكل تكاليف المعاملات المتعلقة بالسلع منخفضة القيمة. ويمكن لشركات التجارة الإلكترونية العابرة للحدود والتصدير متابعة نطاق تطبيق كل رسم على حدة، وطريقة احتسابه، والجهة التي تتحمل تكلفته، وإعادة تقييم الأسعار وهوامش الأرباح استنادًا إلى الطلبات الفعلية. ولا يوضح ملخص المعلومات المقدّم أساسًا محددًا للاحتساب، لذلك لا يمكن الاستنتاج أن كل معاملة ستُفرض عليها الرسوم بالطريقة نفسها.
ضرورة التحقق من ترتيبات المعاملات في قنوات البيع والمشتريات
من التحليل، قد تؤثر التغييرات في الرسوم على تقييم الموزعين والمشترين لأسعار السلع وترتيبات الطلبات وشروط المعاملات. ويمكن للأطراف المعنية التحقق من كيفية توزيع الرسوم بموجب الاتفاقات التجارية الحالية، وما إذا كان تعديل الأسعار يتطلب اتفاقًا بين الطرفين، وما إذا كانت القواعد نفسها تنطبق على مختلف السلع أو المعاملات.
تأثيرها في خدمات سلسلة التوريد وتجربة المستهلكين لا يزال قيد المتابعة
من منظور المتابعة، إذا ارتبط تحصيل الرسوم بمعالجة الطلبات أو إجراءات التسليم، فقد تحتاج شركات خدمات سلسلة التوريد إلى تأكيد معلومات الرسوم والتنسيق التشغيلي مع جميع أطراف المعاملة؛ وقد تتأثر أيضًا الرسوم التي يتحملها المستهلكون في نهاية المطاف وتجربة الشراء. ويتوقف الأثر المحدد على آلية التنفيذ الفعلية والترتيبات التي تعتمدها الأطراف، ولا يمكن حاليًا التوصل إلى حكم قاطع.
التحقق من أساس الرسوم وترتيبات الطلبات
تأكيد نطاق التطبيق وطريقة احتساب الرسوم
يمكن للشركات مواصلة التحقق من تعريف القواعد ذات الصلة للسلع منخفضة القيمة المستوردة، وكيفية احتساب الرسوم الجمركية ورسوم المعالجة كلٌّ على حدة. أما المسائل التي لم يحددها الملخص المقدّم، مثل الفئات المشمولة ووحدة الاحتساب والحالات المستثناة، فينبغي الاستناد فيها إلى المعلومات الرسمية القابلة للتحقق وآلية التنفيذ الفعلية.
مراجعة الأسعار وتوزيع الرسوم
يُنصح الشركات المعنية بتقييم التكاليف المحتملة الناجمة عن تغييرات الرسوم بالاستناد إلى طبيعة أعمالها، ومراجعة الاتفاقات المتعلقة بتوزيع الرسوم مع المشترين والموزعين ومقدمي الخدمات. وينبغي البت في تعديل الأسعار أو شروط المعاملات وفقًا للعقود المحددة وظروف التنفيذ.
متابعة التنسيق في التسليم والتصريحات اللاحقة
يمكن للشركات متابعة ما إذا كان تحصيل الرسوم سيؤدي إلى تغييرات في مستندات الطلبات أو إجراءات المعالجة أو ترتيبات التسليم، والتحقق من المعلومات المطلوبة مع الشركاء المعنيين. كما ينبغي متابعة التفاصيل التنفيذية للسياسات والتصريحات الرسمية، وتجنب ترتيب الأعمال استنادًا إلى تفاصيل تنفيذ لم يتم تأكيدها بعد.
بدأ تطبيق الرسوم الجديدة، لكن انتقال أثرها لا يزال بحاجة إلى متابعة
ترى هيئة التحرير أن الأنسب فهم هذا الخبر بوصفه ردًا على السياسة بعد تطبيق الرسمين تباعًا، لا بوصفه عرضًا كاملًا لجميع تفاصيل التنفيذ أو آثار السوق. ومن المسائل التي تستحق المتابعة لاحقًا نطاق تطبيق كل رسم، وطريقة تحصيله فعليًا، وردود فعل الشركات والمستهلكين؛ فقد تؤثر هذه المعلومات في تقييم توزيع التكاليف وترتيبات المعاملات.
تعديل القرارات التجارية استنادًا إلى التحقق من القواعد
عمومًا، أدخلت التغييرات ذات الصلة عاملًا جديدًا من الرسوم يستدعي إعادة احتساب تكاليف المعاملات المتعلقة بالسلع منخفضة القيمة الموجهة إلى الاتحاد الأوروبي. ويمكن للشركات متابعة هذه التغييرات بوصفها رسومًا بدأ تطبيقها بالفعل، مع توخي الحذر بشأن حالات التطبيق المحددة، وانتقال التكاليف الفعلي، وتأثيرها في التسليم، إلى حين التحقق من معلومات التنفيذ قبل تعديل الأعمال.
مصادر هذا المقال والتحقق اللاحق
أُعد هذا المقال استنادًا إلى عنوان الخبر وتاريخ وقوع الحدث وملخصه المقدمة من المستخدم. ولم يتضمن الإدخال روابط إلى مصادر رسمية محددة، لذلك لا تزال هناك حاجة إلى مواصلة التحقق. ويمكن متابعة الإعلانات الرسمية والمعلومات الصادرة عن الجهات المختصة بالتجارة والتقارير الإعلامية الموثوقة، إلى جانب متابعة التفاصيل التنفيذية للسياسات، وحالة تنفيذ التجارة، وردود فعل القطاع.
مقالات ذات صلة
 وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة
 إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 2026
 بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。