SaaS代理合作中的佣金结算规则该怎么看?
评估SaaS代理合作的佣金规则,先别急着比较比例。对代理商来说,一份规则是否有吸引力,要看哪些收入可以计佣、客户付款后何时结算,以及退款或客户续费会怎样影响已得收益。比例看起来不错,如果计佣范围窄、回款周期长,最后可支配的收益也可能有限。
网站建设和海外营销服务常以组合形式销售:一笔订单可能同时包含SaaS系统使用费、建站服务费、SEO服务费和广告预算。不同部分的交付成本与收费方式差别较大,代理商需要先把订单拆开,再判断佣金。
先看计佣基数,比例才有比较价值
同样是20%的佣金,按合同金额计算、按客户实际支付金额计算,结果可能不同。还要看供应商是否会先扣除税费、优惠金额、第三方费用或其他成本,以及扣减项目是否写明。
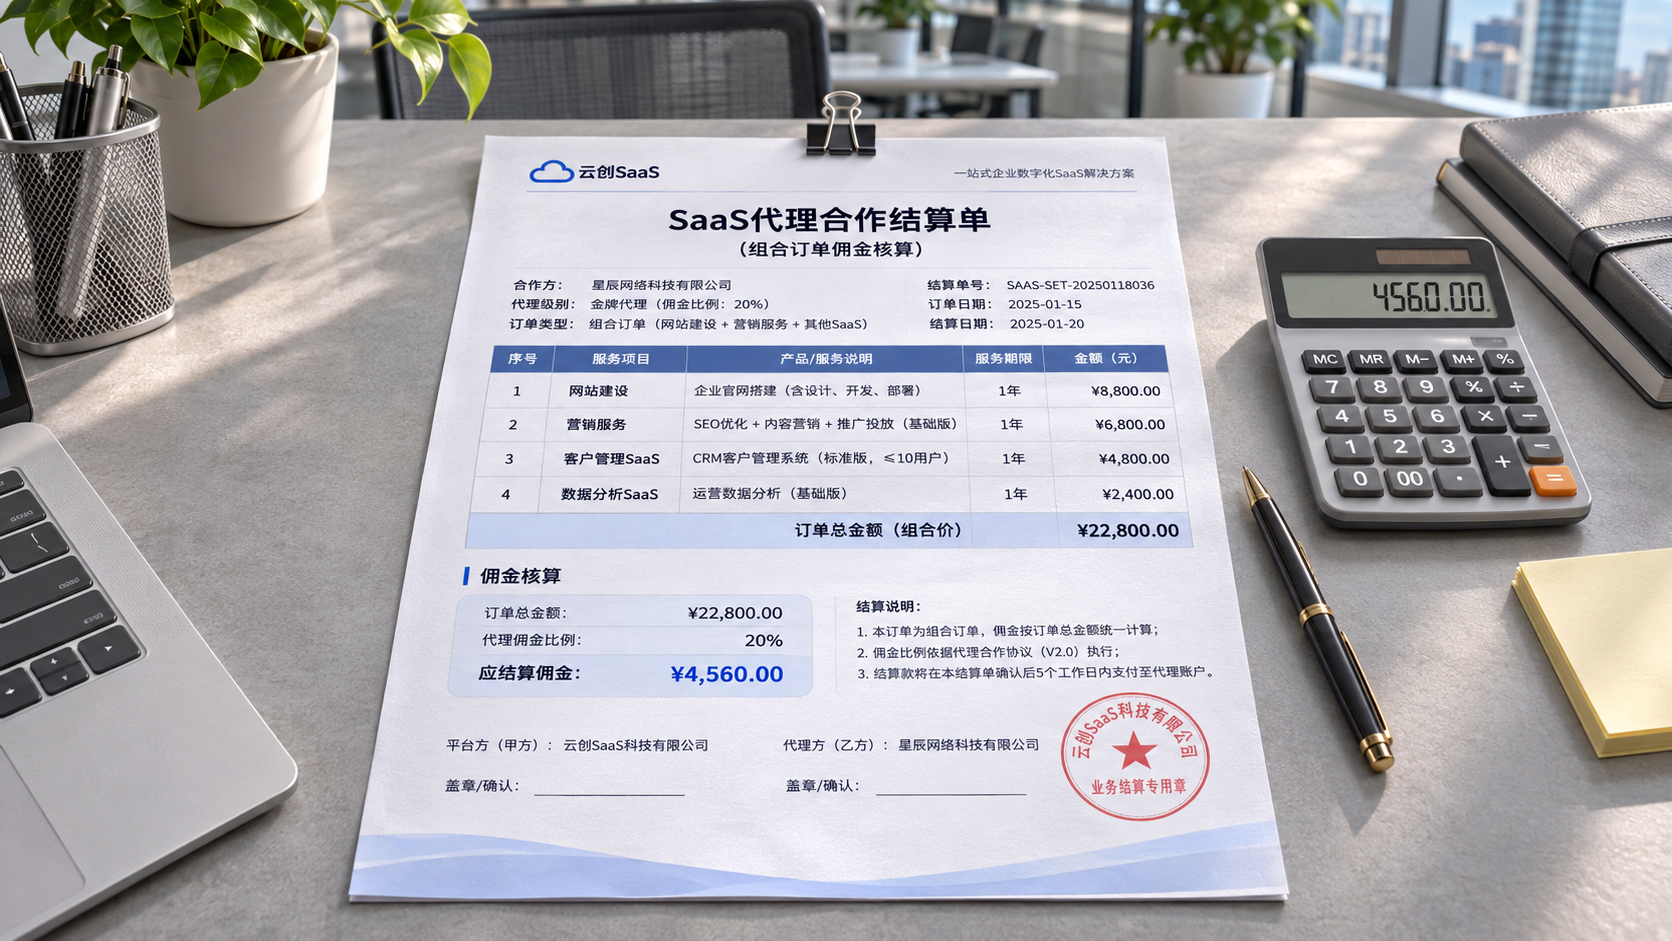
例如,一份订单约定金额为10万元,其中网站及营销服务费6万元,代客户支付的广告预算4万元。假设合同约定仅对服务费按20%计佣,且服务费全部到账、没有其他扣减,佣金为1.2万元;如果对全部订单金额按20%计佣,佣金则为2万元。这个例子只用于说明计算差异,具体范围应以合作约定为准。
组合订单尤其要问清:
- 哪些项目参与计佣:软件订阅、建站实施、内容制作、SEO和社媒运营是否分别计算?域名、服务器、广告预算等第三方费用是否排除?
- 优惠由谁承担:折扣、赠送服务或销售返利是否减少计佣基数?未经代理商同意的优惠如何处理?
- 分期订单怎么算:按合同总额一次计算,还是按每期实际到账金额分别计算?尾款未到账时,已到账部分能否结算?
如果规则使用“净收入”“有效收入”等表述,应要求列出具体扣减项和计算顺序。只写“扣除相关成本后计佣”,代理商很难在签单前估算收益,也难以核对账单。
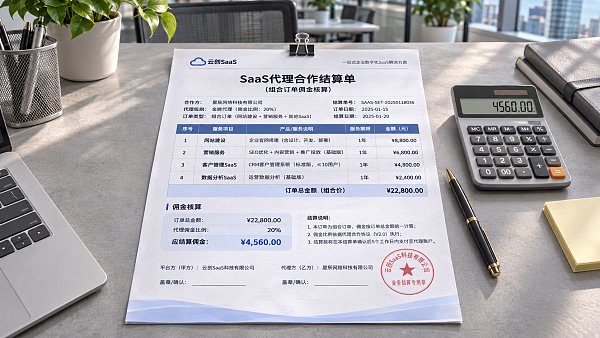
结算周期要和回款条件一起看
“按月结算”只说明对账或付款频率,不一定代表客户付款后的下个月就能收到佣金。供应商可能要求合同生效、客户款项到账、服务开通、验收完成,或满足其他条件后,才将订单纳入结算。
因此,代理商应把时间线问完整:客户分期付款后,佣金从哪一笔到账开始计算;订单何时进入对账单;对账无误后何时付款;遇到最低结算金额或开票要求时,未结部分如何处理。对于网站建设与持续营销组合,验收可能分阶段进行,若全部服务完成才结算,代理商垫付获客和跟进成本的时间也会拉长。
账单能否核对同样重要。至少应能对应客户、订单、到账金额、计佣项目、比例、扣减和应付佣金。若代理商无法看到客户实际回款或分项金额,就应约定由供应商提供何种对账凭据、对账差异如何处理。结算时间写得再明确,缺少可核对的数据,也容易产生争议。
退款、续费和客户归属,决定后续收益
客户退款时,佣金是否退回、退回多少,需要区分具体情形。服务尚未交付就全额退款,与服务已部分交付后退还部分费用,扣减依据可能不同。规则应说明按退款金额对应扣回,还是涉及其他计算方式;已结佣金如何抵扣后续款项,也应有明确约定。
退款原因也值得写进规则。客户主动取消、供应商无法履约、双方调整服务范围,责任和处理方式未必相同。对于代理商已经提供的获客或销售服务,是否仍有相应报酬,应在合作前谈妥,避免退款发生后才协商。
SaaS订阅和SEO等持续服务还涉及续费。首单有佣金,并不代表以后每次续费都自动计佣。代理商应核对续费是否覆盖、比例是否变化、可计佣多久,以及客户增加账号、升级版本或追加营销服务时如何计算。若续费由供应商直接跟进,也要看原代理商是否仍享有收益,以及享有收益的条件。
客户归属最好落实到可操作的登记规则:线索通过什么渠道报备,供应商何时确认,保护期多长,已有客户或重复线索如何判定。代理商投入了沟通成本,客户却通过供应商官网或其他渠道下单时,是否仍可获得佣金,也应事先约定。
签约前,用一笔预期订单走完计算
比较合作方案时,可以选择自己最可能销售的组合,按预期折扣、客户付款节奏和各项计佣比例,估算从签单到收款的过程。再分别代入部分退款、客户续费和追加服务,看看每种情况下代理商能拿到多少、何时拿到。
最后把口头解释落实到合同或双方认可的结算附件中,特别是计佣范围、扣减项目、客户归属和佣金支付条件。对于有阶梯返佣或阶段性奖励的方案,还应写清考核周期、达标口径及未达标时适用的比例。能算清、查得到、发生变化时有处理办法的规则,才方便代理商判断这项合作是否符合自己的获客投入和现金流安排。
相关文章
相关产品
 易营宝SaaS智能建站营销系统易营宝SaaS智能建站营销系统,AI驱动零代码建站,10分钟快速搭建多语言外贸独立站,全球服务器加速,AI智能SEO优化,助力企业高效连接全球市场。技术与操作的完美融合,让外贸建站简单到极致
 AI+SEO双引擎系统优化服务易营宝AI+SEO双引擎优化系统,通过AI智能关键词挖掘、内容生成与全方位技术优化,助力外贸企业获取高质量自然流量,显著提升搜索排名与转化率。
 AI+SEM广告智投营销系统AI+SEM驱动智能创投,全链路赋能精准广告营销。系统自动生成周/月报,AI推荐关键词与投放国家,实时监测核心指标并智能预警,一键启动高转化投放方案,助力快速获客并提升ROI。
 AI+SNS社媒全智达营销系统易营宝AI+SNS社媒全智达营销系统-社媒时代的精准社交捕获,支持Facebook、LinkedIn等主流平台一键同步内容,AI智能改写贴文提升适配度,24/7智能客服与用户画像分析,助力企业高效拓展全球市场。
 AI+SEM 广告营销解决方案AI+SEM广告营销解决方案,利用AI智能技术深度赋能SEM广告投放。通过AI智能生成周报/月报,多维度呈现账户数据,全面掌握广告投放成效与趋势。AI精准推荐关键词与投放国家,智能生成高转化广告语,一键启动高效投放方案,助力企业快速获客。同时,系统实时监测核心指标,智能识别波动异常并及时预警,保障广告效果稳定高回报。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 域名服务易营宝提供专业域名服务,包括智能查询、一站式注册、品牌保护及全周期管理,助力企业打造数字化品牌形象。
 易营宝B2C跨境商城、独立站易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。