- 2026年のクロスボーダーマーケティングトレンドは、どの顧客獲得チャネルに影響するのか?06/09/2026詳細を見る
- AIサイト構築業界分析で見極めるべき同質化リスク30/08/2026詳細を見る
- AIマーケティングトレンド2026は広告予算配分をどのように変えるのか28/08/2026詳細を見る
- EV SSL認証市場は縮小しているのか、それとも高度化しているのか?企業の証明書導入をどう判断すべきか11/08/2026詳細を見る
- amp seo 2020の従来の手法がなぜ効果を失ったのか、現在の最適化における重点項目の変化02/08/2026詳細を見る
- 業界情報コラムで自然検索流入を獲得しやすいテーマの選び方29/07/2026詳細を見る
米国税関の新規則が示すB2B独立サイトのコンプライアンス前倒し対応
2026年8月1日より、米国税関・国境警備局(CBP)は、米国向け輸出業務に対して新たなサイトコンプライアンス要件を導入します。B2B取引向けの独立サイトは、問い合わせ型ページであるか注文型ページであるかを問わず、見積もりページまたはチェックアウトページに、検証可能なUSMCA原産地申告モジュールを組み込み、PDF出力にも対応する必要があります。独立サイトを通じて北米顧客からの注文を受けるメーカー、貿易担当チームおよび関連サービス事業者にとって、この変更は注目に値します。単なるページ機能の調整にとどまらず、通関書類の連携、通関手続きの効率、さらに注文の納期にも関わるためです。
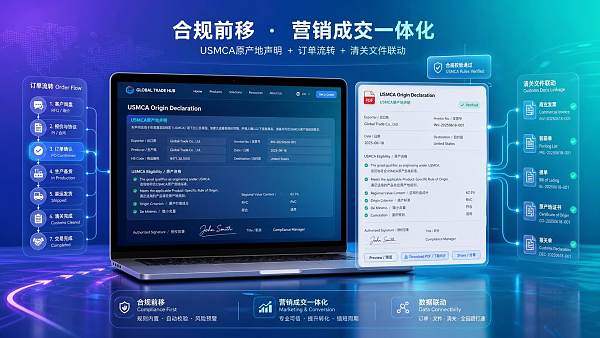
新たな要件はサイトの各工程にまで明確化
提供された情報によると、米国税関・国境警備局(CBP)の新規則は2026年8月1日に施行され、対象は米国向けに輸出するすべてのB2B独立サイトで、問い合わせ型サイトと注文型サイトの双方が含まれます。対象サイトは、チェックアウトページまたは見積もりページに、検証可能なUSMCA原産地申告モジュールを自動的に組み込み、PDF出力機能を備える必要があります。
確認されている直接的な影響として、上記の要件を満たさないサイトでは、関連する注文について通関の遅延が発生したり、二次審査の対象となったりする可能性があります。提供された情報では、この要件が、中国のメーカーが独立サイトを通じて北米顧客に直接供給する際のコンプライアンス効率と納期に直接影響するとされています。
影響はフロントエンドページから履行チェーンへ波及
独立サイトで集客から成約まで行うメーカーにとって
分析すると、まず影響を受けるのは、自社サイトを通じて米国顧客向けの業務を行う加工製造企業および直接貿易企業です。その理由は、新たな要件が通関段階にとどまらず、原産地申告を見積もりおよび注文段階へ前倒ししているためです。主な影響は、サイト設定、注文生成、書類保存、そして通関工程との連携に現れます。現在特に注目すべきなのは、既存のウェブサイトのフローが、関連する各取引に申告内容を安定して組み込み、出力可能な標準書類を作成できるかどうかです。
調達および流通チャネル側にとって
業界の観点から見ると、北米の調達担当者、および独立サイトを通じて見積もり依頼、確認、注文までを行う流通チャネルの関係者も変化を感じることになります。見積もりページまたはチェックアウトページの申告モジュールが、注文確認書類の一部となる可能性があるためです。主な影響は、初期のコミュニケーション、書類確認、注文審査の進行に現れます。注目すべき変化は、調達プロセスにおける原産地関連情報の確認が、従来より早い段階で取引プロセスに入る可能性があることです。
サプライチェーンサービスおよびサイトサービス事業者にとって
サプライチェーンサービス企業や、貿易企業に独立サイトの技術支援を提供するサービス事業者も、同様に影響範囲に含まれます。新規則が求めているのは「自動組み込み」「検証可能性」および「PDF出力対応」であり、関連サービスは単なるページ表示にとどまらず、書類出力と業務上の検証可能性にも関わることを意味します。主な影響は、機能開発、フロー連携、納品基準に及びます。こうした事業者にとって、現在重点的に確認すべきなのは、形式的にフィールドを追加することではなく、ウェブサイトの機能が規則の文言を実際に満たしているかどうかです。
企業が現在より注視すべき実務上のポイント
まず対象ページと業務フローを確認する
関連企業にとって、最初に確認すべきなのは、政策の影響を一般論として議論することではなく、既存の独立サイトにある見積もりページ、問い合わせから注文へ移行するページ、チェックアウトページが新規則の対象範囲に含まれるかを確認することです。提供された情報では問い合わせ型サイトと注文型サイトが明確に言及されているため、企業は顧客が要望を送信してから注文書類が作成されるまでの各ページ上の接点を一つずつ整理し、単一の決済ページだけを変更して見積もりフローを見落とすことを避ける必要があります。
PDF出力を履行書類の一部として扱う
分析すると、PDF出力への対応は単なる付加機能ではなく、注文書類の標準化における一つの工程に近いものです。関連チームが注目すべきなのは、出力されたファイルを実際の業務で安定して保存、呼び出し、受け渡しできるかどうか、また、そのファイルが後続の通関、審査、顧客とのコミュニケーションにおいて一貫した版として使用できるかどうかです。ここでは、政策上のシグナルと業務への実装を区別する必要があります。ページ上にモジュールが表示されることと、利用可能なファイルを作成できることは別の問題です。
通関遅延による納期への連鎖的な影響に注意する
確認された情報によると、コンプライアンス要件を満たさないサイトは、通関の遅延または二次審査に直面する可能性があります。企業にとって、より現実的な関心事は、納期の不確実性が拡大するかどうかです。特に北米顧客への直接供給業務では、フロントエンドページのコンプライアンス不足が、最終的に出荷計画、顧客への回答、社内の履行スケジュールに波及する可能性があります。現在特に注目すべきなのは、規則施行初期における審査の進行状況の変化に対応する準備が企業にできているかどうかです。
今後の公式見解を継続的にフォローする
現段階では、「検証可能性」「モジュールの表示方法」および対象となる利用場面について、今後の公式見解でさらに明確化されるかどうかを企業が継続的に確認する必要があります。サイトを調整している企業にとって、これは特に重要です。技術実装が実際の運用基準に適合しているかどうかは、後に追加書類の提出やさらなる審査を求められるかどうかに直接関わるためです。
これはコンプライアンス上の確認時点が前倒しされた明確なシグナルに近い
観察と判断に基づくと、今回の情報は、単なる通関段階での注意喚起ではなく、コンプライアンス要件が取引のフロントエンドへ拡張された明確なシグナルとして理解するのが適切です。すでに明確な実施事項が形成されており、B2B独立サイトの見積もりまたはチェックアウトの段階に原産地申告モジュールを組み込み、PDF出力機能を提供することが求められています。
ただし、業界の観察という観点からは、引き続きフォローする必要があります。確認された情報では、要件そのものとコンプライアンス違反時の結果は示されていますが、具体的な実施細則については詳しく説明されていないためです。したがって、業界が継続的に注目すべきなのは、要件が存在するかどうかではなく、異なるビジネスモデルにおける具体的な実装基準と、北米向け直接供給注文フローへの実際の影響度です。
北米向け直接供給業務への示唆はすでに明確
総合的に見ると、今回の情報の意義は、独立サイトをマーケティングおよび受注のツールから、輸出コンプライアンスチェーンにさらに組み込まれる存在へと位置付けたことにあります。中国のメーカーおよび関連サービスにとって、現在これを単なるウェブサイト機能の更新と捉えるのは適切ではなく、注文書類、通関効率、納期の関係がさらに密接に結び付いたものと理解すべきです。
より適切な理解は、これはすでに施行され、業務フローに直接作用する規則変更であるということです。同時に、業界への長期的な影響については、今後の実施状況を踏まえて引き続き観察する必要があります。短期的には、ページのコンプライアンス、書類出力、履行工程との連携を適時に整備できるかどうかが、最も現実的な重点となります。
本稿の根拠および今後の確認事項
本稿は、ユーザーから提供された情報のタイトル、事象発生日、事象概要に基づいて作成されています。主な根拠には、「米国税関の新規則:8月からB2B独立サイトの注文にUSMCA原産地申告モジュールの組み込みを義務化」という情報、事象発生日「2026年8月1日」、および関連する概要説明が含まれます。
この種の情報については、通常、公式発表、企業公告、業界団体の情報、権威あるメディアの報道、標準化団体の文書などを併せて継続的に確認する必要があります。入力には具体的な公式出典のリンクが提供されていないため、本稿で該当リンクを補足することはできません。関連する内容については、今後も公式発表に基づいて確認する必要があります。今後継続的に注目すべき点には、規則の運用基準がさらに細分化されるかどうか、また「検証可能性」とPDF出力の具体的な実装要件について追加説明が示されるかどうかが含まれます。
関連記事



関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。