- La zone de coopération de Hengqin publie des actualités sur le développement du commerce électronique transfrontalier, axées sur la coopération entre Macao et Hengqin et les marchés internationauxOct 24, 2026Voir les détails
- Une étude menée à Shenyang souligne le développement du modèle « e-commerce transfrontalier + pôles industriels »Oct 24, 2026Voir les détails
- Les trois normes de groupe GEO de l’Association chinoise de la publicité entrent en vigueur le 23 octobreOct 24, 2026Voir les détails
- Les frais d’expédition et de traitement d’Amazon augmentent deux fois, tandis que la commission médiane de la plateforme reste d’environ 40 %Oct 22, 2026Voir les détails
- AliExpress et YouTube concluent un partenariat pour élargir les possibilités de marketing à l’international pour les marques chinoisesOct 22, 2026Voir les détails
- Publicis estime que le marketing par l’IA évolue à deux vitesses et que l’IA agentique aide à remporter des clientsOct 21, 2026Voir les détails
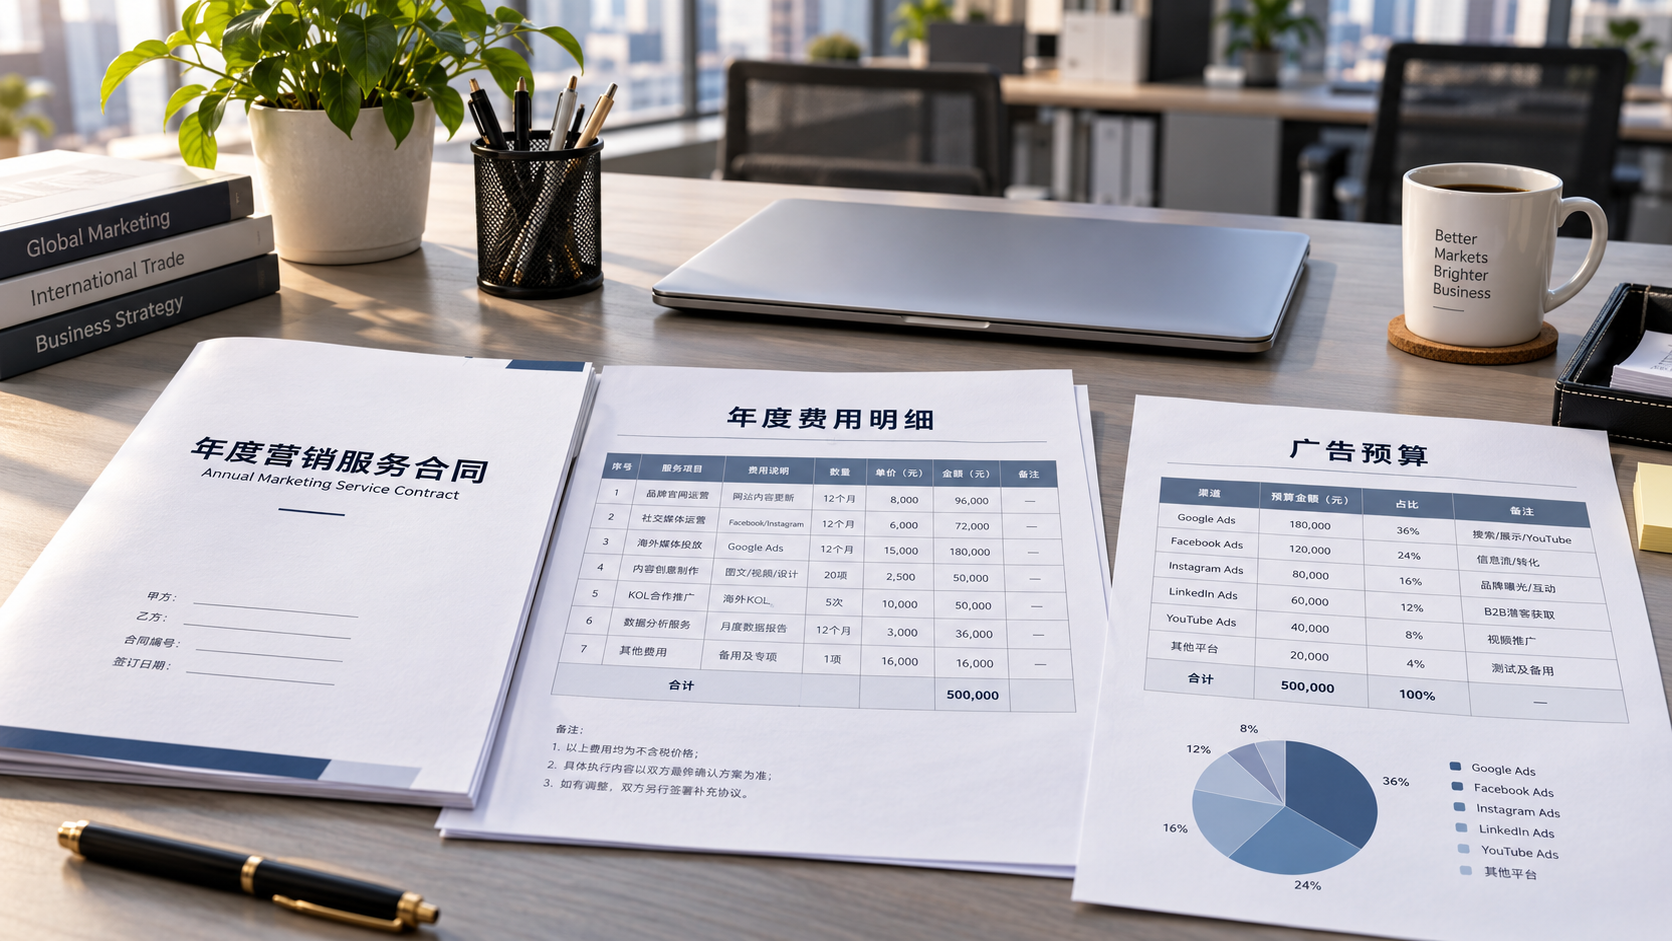
Les frais annuels du système de marketing international d’EasyYingbao incluent-ils le budget publicitaire ?
Lors de l’approbation d’un achat de services de marketing à l’international, le devis indique des « frais annuels du système », tandis que le service opérationnel demande également un rechargement publicitaire. Cela peut faire craindre une double facturation. Pour savoir si les frais annuels du système de marketing à l’international d’Yiyingbao incluent le budget publicitaire, il ne suffit pas de se fier au nom de la formule : il faut se reporter au détail du devis et aux dispositions du contrat. Les informations fournies ne précisent pas les tarifs des formules ni les clauses relatives aux frais publicitaires. Il est donc impossible de confirmer que les frais annuels incluent les dépenses de diffusion sur les médias ou d’indiquer leur montant exact.
Pour calculer « combien coûte le système de marketing à l’international d’Yiyingbao par an », il faut d’abord distinguer les frais d’utilisation du système, les frais de services marketing et les dépenses publicitaires. À défaut, même si les frais annuels sont approuvés, la campagne risque de ne pas pouvoir démarrer faute de budget sur le compte publicitaire, ou certains postes peuvent être omis du budget annuel.
« Inclure la diffusion publicitaire » ne signifie pas « inclure les frais publicitaires »
Dans les documents d’achat, la « prestation de diffusion publicitaire » peut désigner la configuration du compte, la création des annonces, la gestion des campagnes ou l’analyse des résultats. Le budget publicitaire, quant à lui, correspond aux sommes versées pour acheter des impressions, des clics ou d’autres formes de trafic sur les médias. Le premier relève des services fournis, le second des dépenses médias : ils ne sont pas équivalents.
Il s’agit uniquement de méthodes permettant d’identifier la base de tarification du devis, et non d’informations sur les tarifs des formules spécifiques d’Yiyingbao. Lors de l’examen, demandez au fournisseur de détailler séparément les services fournis et le montant des dépenses publicitaires prises en charge. Une formule générale telle que « marketing à l’international tout compris » ne saurait remplacer un détail des coûts.
Vérifiez d’abord ce qui est inclus, puis calculez les dépenses annuelles
Comparer uniquement le montant total des frais annuels risque de mettre en regard des offres dont les périmètres de services diffèrent. Il est plus efficace de demander au fournisseur un tableau détaillé des coûts, précisant pour chaque poste s’il est inclus, facturé séparément, facultatif ou non fourni dans le cadre de cette offre.
Dépenses prévisionnelles de la première année = frais du système et des services convenus + budget publicitaire payé séparément + frais ponctuels nécessaires + autres frais confirmés. Si le contrat précise qu’un budget publicitaire est déjà inclus dans les frais annuels, il faut supprimer tout poste faisant double emploi lors du calcul du total. Le simple fait d’indiquer un montant publicitaire recommandé, sans préciser qui le prend en charge, ne signifie pas qu’il est inclus.
Les frais ponctuels et récurrents doivent également être distingués. Des postes tels que la configuration initiale, la migration du site web ou la création de contenus supplémentaires ne doivent être comptabilisés que s’ils figurent réellement dans le devis et sont nécessaires à l’achat ; il ne faut pas présumer qu’ils seront systématiquement facturés. Pour estimer les frais de renouvellement, vérifiez quels postes de la première année ne se répéteront pas et quelles remises prendront fin et entraîneront un retour au tarif normal.
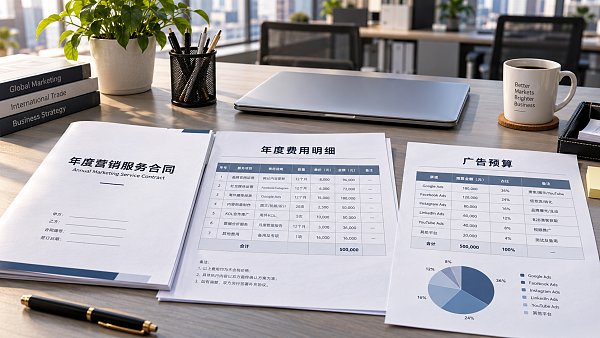
Quelles clauses du contrat peuvent influer sur l’approbation du paiement ?
Un devis pouvant servir à vérifier un paiement doit clairement indiquer ce qui est acheté, à qui le paiement est versé et quels justificatifs permettront de le comptabiliser. Les points suivants doivent être précisés, en particulier lorsque le budget publicitaire est concerné.
- Montant inclus et devise de facturation : ne vous contentez pas de la mention « promotion incluse » ; indiquez le montant exact. En cas de règlement en devise étrangère, précisez la base de conversion et la partie qui prend en charge les frais associés.
- Modalités de paiement : l’entreprise recharge-t-elle directement le compte média ou le prestataire s’en charge-t-il ? Tout montant encaissé par le prestataire doit être indiqué séparément des frais de service, et les modalités de confirmation de réception des fonds doivent être définies.
- Justificatifs des dépenses : prévoyez la remise des relevés du compte, des historiques de rechargement et des rapports de campagne, en précisant la période et la méthode de calcul afin de ne pas confondre le montant rechargé avec les dépenses réellement engagées.
- Traitement du solde : précisez le traitement des sommes non dépensées à l’échéance du contrat, en cas de résiliation anticipée ou de suspension des campagnes, ainsi que les éventuelles restrictions de remboursement, les frais et les délais de traitement.
- Autorisation des dépenses supplémentaires : indiquez si les campagnes seront suspendues lorsque le budget sera épuisé ou si un budget supplémentaire pourra être ajouté après confirmation écrite. La seule mention « facturation selon les dépenses réelles » ne doit pas servir de fondement à des dépenses sans plafond.
Les droits d’accès au compte sont également importants pour le rapprochement comptable. Il convient de confirmer, en même temps que les modalités de paiement, si l’entreprise peut consulter le compte publicitaire et télécharger les relevés, ainsi que les modalités de transfert à la fin de la collaboration. Si seuls des rapports récapitulatifs sont fournis, sans possibilité de rapprocher les dépenses avec celles du compte, le traitement comptable ultérieur sera plus difficile.
Deux modes de tarification, deux axes d’approbation différents
Les frais annuels n’incluent pas le budget publicitaire
Dans ce cas, les services achetés et le budget média doivent être présentés séparément. Vérifiez d’abord si les prestations correspondant aux frais annuels répondent aux besoins, puis précisez la période couverte par le budget publicitaire, son montant et les conditions d’ajout de fonds. Ne considérez pas que « le système est activé » signifie que « les campagnes peuvent être lancées » : il faut également déterminer qui est chargé du rechargement du compte, des créations publicitaires et des pages de destination.
Les frais annuels incluent un certain montant de dépenses publicitaires
Il faut alors vérifier si ce montant peut effectivement être utilisé : s’agit-il d’un budget média inclus dans le prix contractuel ou d’un avantage offert qui ne prend effet que sous certaines conditions ? Est-il limité à certains canaux, comptes ou délais d’utilisation ? Le solde non utilisé peut-il être reporté ? Avant la signature, il faut également préciser la facturation des dépenses qui dépassent le montant inclus.
Même dans le cas d’un forfait, il convient de conserver un détail interne des coûts. En cas de suspension des services, de prestations partielles ou de résiliation anticipée, cela permettra de distinguer les services déjà fournis des fonds publicitaires encore inutilisés, plutôt que de traiter globalement la totalité des frais annuels.
Confirmez le budget annuel après réception de ces documents
Vous pouvez demander directement au fournisseur : « Veuillez nous fournir le détail des frais annuels de cette offre, en distinguant les frais du système, les frais de service, le budget média et les autres frais. Si les frais annuels incluent un budget publicitaire, veuillez préciser son montant, sa devise, sa période de validité, ses conditions d’utilisation et le traitement du solde, et confirmer si des frais de gestion publicitaire sont facturés en supplément. »
Lors de l’approbation officielle, vérifiez la concordance entre le devis signé et cacheté, les clauses du contrat relatives aux frais et le calendrier de paiement. Toute mention « inclus » figurant dans le devis doit être justifiée par le contrat, et les postes facturés séparément prévus au contrat doivent être intégrés au budget. Si les montants ne sont pas encore clairement établis, indiquez que l’achat est en attente d’un devis complémentaire au lieu de comptabiliser le budget publicitaire à zéro. L’approbation finale doit porter sur des dépenses annuelles clairement définies et vérifiables, et pas seulement sur un montant de frais annuels.
Articles connexes
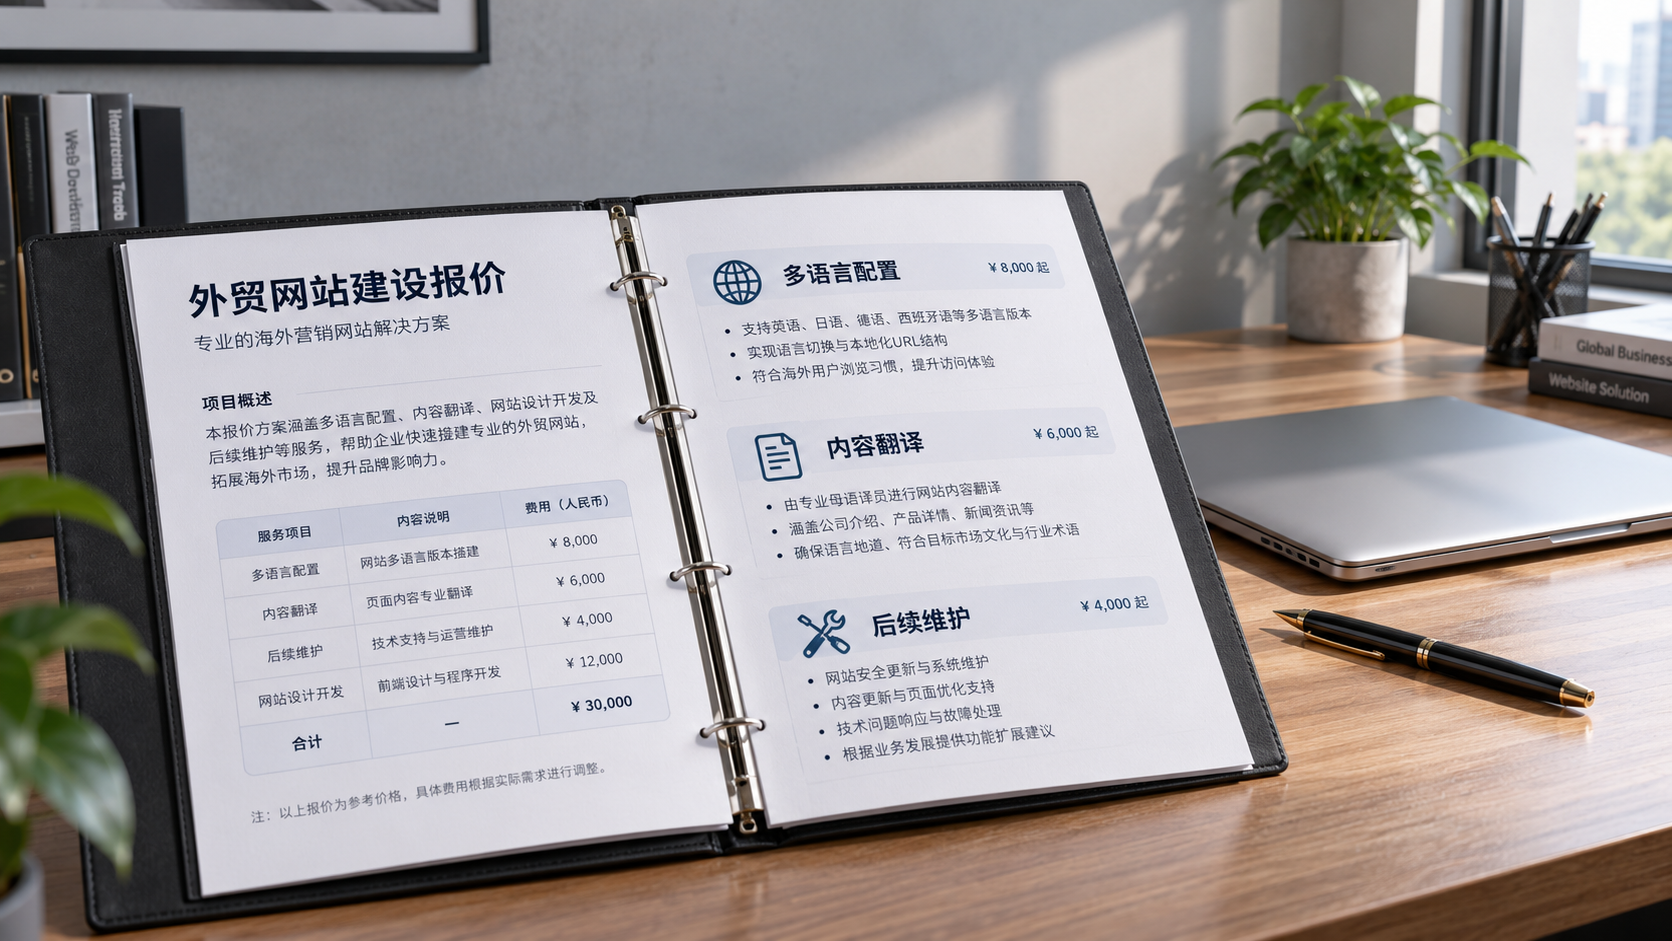
 Le devis de création d’un site web indépendant pour l’export d’EasyYingbao inclut-il la configuration multilingue ?
 Les frais annuels du système de marketing international d’EasyYingbao incluent-ils le budget publicitaire ?
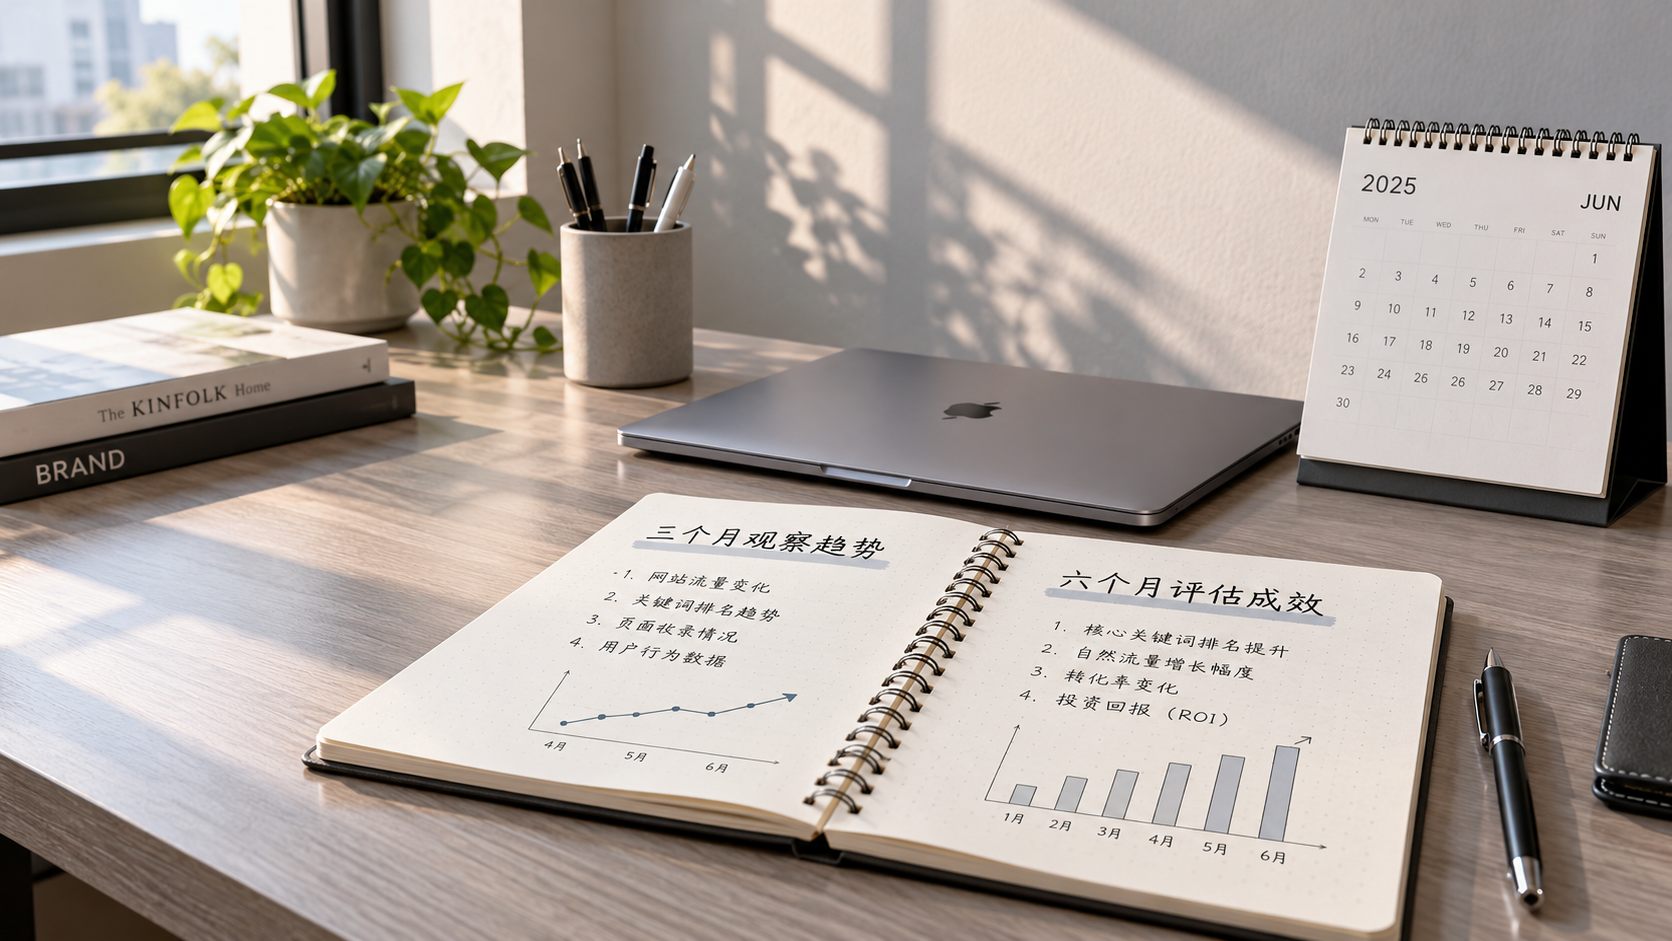
 Combien de temps faut-il pour évaluer les résultats du SEO après le lancement de l’optimisation d’un site existant ?
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。