- الصيغة النهائية لقواعد CBP بشأن بيانات الشحن الإلكترونية لصادرات السكك الحديدية، تدخل حيز التنفيذ في 26 أكتوبر 202626-10-2026عرض التفاصيل
- تُطبَّق الرسوم الإضافية لموسم الذروة لدى أمازون لعام 2026 اعتبارًا من 25 أكتوبر26-10-2026عرض التفاصيل
- الذكاء الاصطناعي يزاحم SaaS: ثلاث حالات واقعية خلال فترة بعد ظهر واحدة25-10-2026عرض التفاصيل
- الرئيس التنفيذي لشركة Exiger: نهاية SaaS موجودة بالفعل، لكن معناها مختلف25-10-2026عرض التفاصيل
- منطقة هنغتشين للتعاون بين قوانغدونغ وماكاو تنشر مستجدات تطور التجارة الإلكترونية العابرة للحدود، مع التركيز على التكامل بين ماكاو وهنغتشين والأسواق الدولية24-10-2026عرض التفاصيل
- تؤكد دراسة شنيانغ أهمية تطوير نموذج «التجارة الإلكترونية عبر الحدود + التجمعات الصناعية»24-10-2026عرض التفاصيل
هل تشمل الرسوم السنوية لنظام 易营宝 للتسويق الخارجي ميزانية الإعلانات؟
عند مراجعة مشتريات التسويق الخارجي، قد يتضمن عرض السعر بندًا بعنوان «الرسوم السنوية للنظام»، بينما يطلب قسم الأعمال في الوقت نفسه شحن رصيد الإعلانات، مما قد يثير الشك في احتمال احتساب الرسوم مرتين. لا يمكن تحديد ما إذا كانت الرسوم السنوية لنظام يي ينغ باو للتسويق الخارجي تشمل ميزانية الإعلانات استنادًا إلى اسم الباقة وحده؛ بل يجب الرجوع إلى تفاصيل عرض السعر وشروط العقد. المعلومات المتاحة حاليًا لا تحدد أسعار الباقات أو بنود رسوم الإعلانات، لذا لا يمكن تأكيد أن الرسوم السنوية تشمل تكاليف عرض الإعلانات، ولا تحديد الرسوم السنوية بدقة.
لحساب «تكلفة نظام يي ينغ باو للتسويق الخارجي لمدة عام»، يجب أولًا فصل رسوم استخدام النظام عن رسوم خدمات التسويق والإنفاق الإعلاني. وإلا، فقد يتعذر بدء الحملات لاحقًا بسبب عدم توفر رصيد كافٍ في الحساب الإعلاني، حتى بعد الموافقة على الرسوم السنوية، أو قد تُغفل بنود من الميزانية السنوية.
«تشمل خدمات عرض الإعلانات» لا تعني «تشمل تكاليف الإعلانات»
قد يُقصد بعبارة «خدمات عرض الإعلانات» في مستندات الشراء إعداد الحساب، أو إنشاء الإعلانات، أو إدارة الحملات، أو تحليل النتائج؛ أما ميزانية الإعلانات فهي المبلغ المدفوع مقابل الظهور والنقرات وغيرها من الزيارات على منصات الإعلان. الأول يتعلق بتقديم الخدمات، والثاني بإنفاق الوسائط، ولا يجوز اعتبارهما أمرًا واحدًا.
هذه مجرد أساليب للتعرف على كيفية احتساب البنود في عرض السعر، وليست توضيحًا لرسوم باقات يي ينغ باو المحددة. عند المراجعة، ينبغي مطالبة المورد بتحديد «الخدمات المقدمة» و«قيمة الإنفاق الإعلاني المتكفل به» كلٌّ على حدة، وعدم الاكتفاء بعبارات عامة مثل «باقة تسويق خارجي متكاملة» بدلًا من التفاصيل.
تحقق أولًا مما تشمله الرسوم، ثم احسب نفقات العام
إن مقارنة إجمالي الرسوم السنوية فقط قد تؤدي إلى مقارنة خطط تختلف في نطاق خدماتها. والأفضل مطالبة المورد بجدول تفصيلي للرسوم يوضح لكل بند ما إذا كان مشمولًا، أو يُفرض عليه رسم منفصل، أو اختياريًا، أو غير مقدم في هذه الخطة.
النفقات المتوقعة للسنة الأولى = رسوم النظام والخدمات المتفق عليها + ميزانية الإعلانات المدفوعة بشكل منفصل + الرسوم الضرورية لمرة واحدة + الرسوم الأخرى المؤكدة. إذا نص العقد بوضوح على أن الرسوم السنوية تشمل مبلغًا معينًا لميزانية الإعلانات، فيجب استبعاده من الإجمالي لتجنب تكراره. أما مجرد ذكر مبلغ مقترح للإنفاق الإعلاني من دون توضيح الجهة التي ستتحمله، فلا يعني أنه مشمول.
ينبغي أيضًا فصل الرسوم لمرة واحدة عن الرسوم المستمرة. فلا تُدرج بنود مثل الإعداد الأولي أو نقل الموقع أو إنتاج مواد إضافية إلا إذا وردت في عرض السعر وكانت مطلوبة للشراء؛ ولا ينبغي افتراض أنها ستُفرض حتمًا. وعند تقدير رسوم التجديد، تحقق من البنود التي لن تتكرر بعد السنة الأولى، ومن العروض التي تنتهي صلاحيتها وتعود بعدها الرسوم إلى سعرها المعتاد.
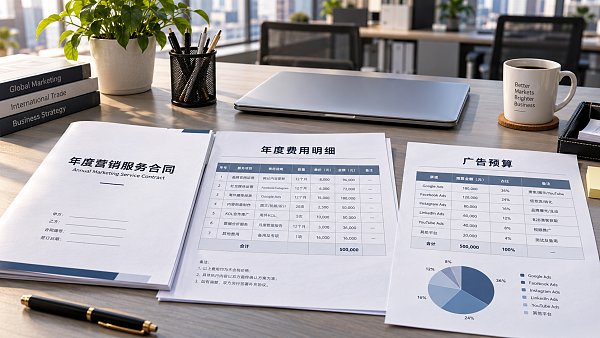
ما البنود الواردة في العقد التي تؤثر في اعتماد الدفع؟
ينبغي أن يوضح عرض السعر المناسب لمراجعة المدفوعات ما الذي تم شراؤه، ولمن سيُدفع المبلغ، وما المستندات التي ستُستخدم لإثبات المصروفات. وعند إدراج ميزانية للإعلانات، يجب تحديد الأمور التالية على وجه الخصوص.
- المبلغ المشمول وعملة التسعير: لا تكتفِ بعبارة «يشمل الترويج»، بل حدد المبلغ بدقة. وعند الدفع بعملة أجنبية، وضّح أساس التحويل والجهة التي تتحمل الرسوم ذات الصلة.
- آلية الدفع: هل تشحن الشركة رصيد الحساب الإعلاني مباشرةً أم يتولى مزود الخدمة شحنه نيابةً عنها؟ يجب عرض المبالغ المحصلة بالنيابة عن الشركة منفصلةً عن رسوم الخدمات، والاتفاق على كيفية تأكيد وصولها.
- إثبات الإنفاق: اتفق على تقديم كشوف الحساب وسجلات الشحن وتقارير الحملات، مع توضيح فترة الإحصاء وأساسه، لتجنب اعتبار مبلغ الشحن مساويًا للإنفاق الفعلي.
- معالجة الرصيد المتبقي: وضّح كيفية التعامل مع المبالغ غير المنفقة عند انتهاء العقد أو إنهائه مبكرًا أو إيقاف الحملات، وما إذا كانت هناك قيود على استردادها أو رسوم أو مهلة للإجراءات.
- الموافقة على الإنفاق الإضافي: عند نفاد الميزانية، هل تتوقف الحملات أم تتم إضافة رصيد بعد تأكيد كتابي؟ لا ينبغي اعتبار عبارة «تتم التسوية وفقًا للمصروفات الفعلية» أساسًا لإنفاق غير محدود.
ترتبط صلاحيات الحساب أيضًا بمطابقة الحسابات. وينبغي التأكد، إلى جانب ترتيبات الدفع، مما إذا كان بإمكان الشركة الاطلاع على الحساب الإعلاني وتنزيل الكشوف، وكيفية تسليمه عند انتهاء التعاون. إن الاكتفاء بالتقارير الإجمالية من دون إمكانية مطابقتها مع مصروفات الحساب يزيد صعوبة تسوية المصروفات لاحقًا.
طريقتان لعرض الأسعار، وأولويات مراجعة مختلفة
الرسوم السنوية لا تشمل ميزانية الإعلانات
في هذه الحالة، ينبغي عرض تكلفة شراء الخدمات وميزانية الوسائط كلٌّ على حدة. تحقّق أولًا من أن الخدمات المقابلة للرسوم السنوية تلبي الاحتياجات، ثم حدّد فترة ميزانية الإعلانات ومبلغها وشروط زيادتها. ولا تفترض أن «تفعيل النظام» يعني أن «الإعلانات جاهزة للإطلاق»؛ بل يجب أيضًا تحديد الجهة المسؤولة عن تجهيز الرصيد والمواد الإعلانية وصفحة الهبوط وغيرها.
الرسوم السنوية تشمل مبلغًا محددًا للإعلانات
ينبغي هنا التركيز على التحقق من إمكانية استخدام المبلغ فعليًا: هل هو ميزانية وسائط مشمولة في سعر العقد، أم ميزة مجانية لا تسري إلا عند استيفاء شروط معينة؟ وهل تقتصر على قنوات أو حسابات أو مدة استخدام محددة؟ وهل يمكن ترحيل الرصيد غير المستخدم؟ كما يجب توضيح كيفية احتساب أي إنفاق يتجاوز المبلغ المشمول قبل توقيع العقد.
حتى عند تقديم السعر كحزمة واحدة، ينبغي الاحتفاظ بالتفاصيل الداخلية. فعند تعليق الخدمة أو تقديم جزء من الخدمات أو إنهاء العقد مبكرًا، تتيح هذه التفاصيل التمييز بين الخدمات المقدمة والأموال الإعلانية التي لم تُنفق بعد، بدلًا من معالجة الرسوم السنوية كاملةً بشكل عام.
تأكد من الميزانية السنوية بعد استلام هذه المستندات
يمكنك أن تطلب من المورد مباشرةً: «يرجى تقديم تفصيل سنوي لرسوم الخطة الحالية، مع بيان رسوم النظام ورسوم الخدمات وميزانية الوسائط والرسوم الأخرى كلٌّ على حدة. وإذا كانت الرسوم السنوية تشمل رصيدًا للإعلانات، فيرجى تحديد المبلغ والعملة ومدة الصلاحية وشروط الاستخدام وطريقة معالجة الرصيد المتبقي، والتأكيد على ما إذا كانت هناك رسوم إضافية لإدارة الإعلانات».
عند تقديم الطلب للاعتماد رسميًا، طابق عرض السعر المختوم مع بنود الرسوم في العقد وجدول الدفع. وينبغي أن يستند كل بند مذكور في عرض السعر على أنه «مشمول» إلى ما يثبته في العقد، كما يجب إدراج البنود ذات الرسوم الإضافية الواردة في العقد ضمن الميزانية. وإذا لم تتوفر مبالغ محددة بعد، فيمكن وضع حالة الشراء مؤقتًا على أنها «بانتظار استكمال عرض السعر»، بدلًا من احتساب ميزانية الإعلانات بصفر. وينبغي أن يشمل الاعتماد النهائي نفقات سنوية واضحة البنود وقابلة للمراجعة، لا مجرد رقم للرسوم السنوية.
مقالات ذات صلة
 أبلغ عملاء من الخارج عن بطء تحميل الموقع في بعض المناطق. كيف يمكن تحديد السبب؟
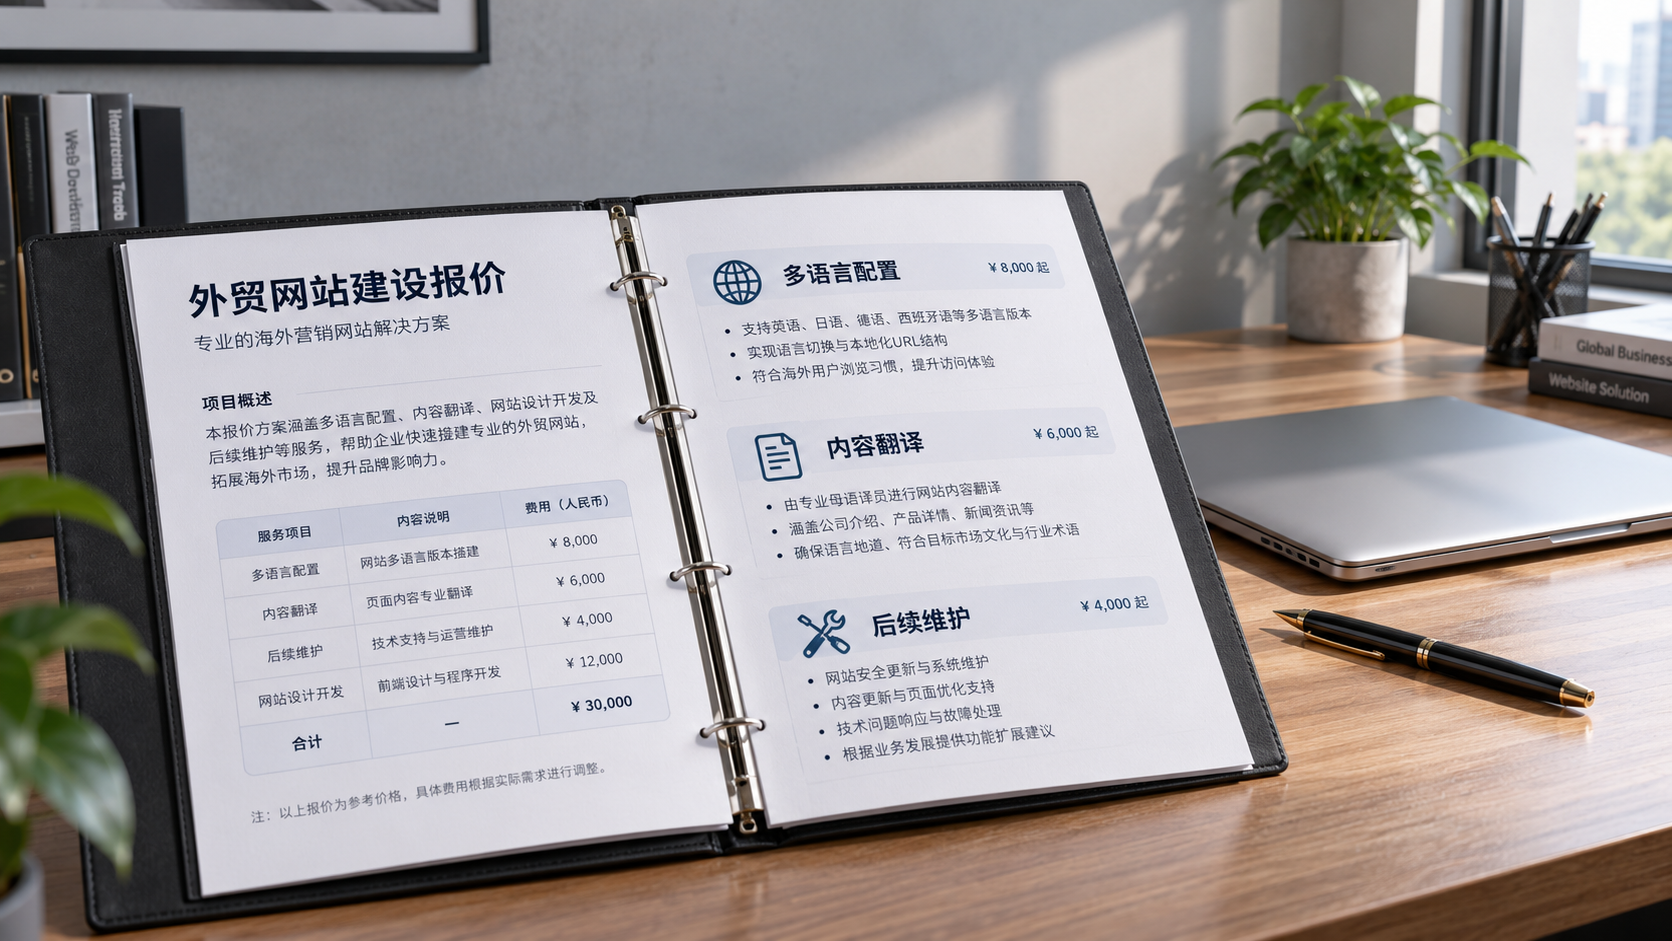
 هل يشمل عرض أسعار إنشاء موقع 易营宝 مستقل للتجارة الخارجية إعدادَ لغات متعددة؟
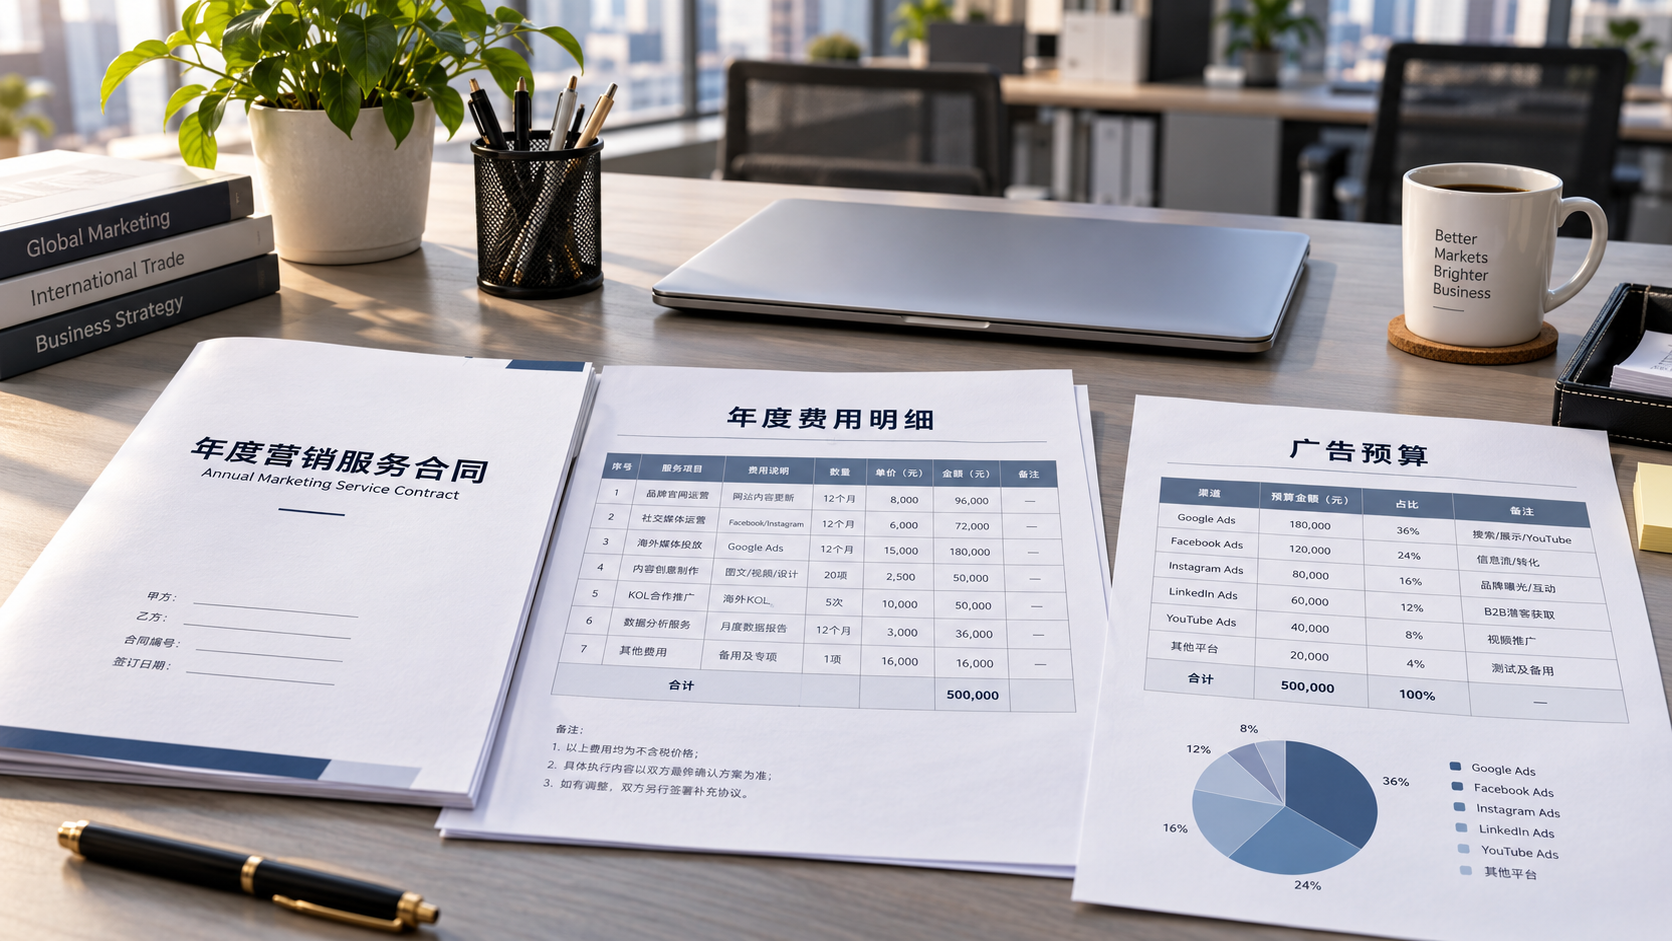
 هل تشمل الرسوم السنوية لنظام 易营宝 للتسويق الخارجي ميزانية الإعلانات؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。