- Se finaliza la norma de CBP sobre el manifiesto electrónico de exportación ferroviaria; entra en vigor el 26 de octubre de 202626-10-2026Ver detalles
- El recargo de temporada alta de Amazon 2026 entra en vigor el 25 de octubre26-10-2026Ver detalles
- La IA está erosionando el SaaS: tres casos reales en una tarde25-10-2026Ver detalles
- CEO de Exiger: el fin del SaaS existe, pero significa algo diferente25-10-2026Ver detalles
- La Zona de Cooperación de Hengqin presenta novedades sobre el desarrollo del comercio electrónico transfronterizo, con especial atención a la cooperación entre Macao y Hengqin y a los mercados internacionales24-10-2026Ver detalles
- La investigación en Shenyang destaca el desarrollo del modelo «comercio electrónico transfronterizo + clúster industrial».24-10-2026Ver detalles
¿La cuota anual del sistema de marketing internacional de 易营宝 incluye el presupuesto publicitario?
Al aprobar la contratación de servicios de marketing internacional, si el presupuesto indica «cuota anual del sistema» y el departamento comercial solicita al mismo tiempo una recarga para publicidad, es fácil sospechar que se está cobrando dos veces. No se puede determinar si la cuota anual del sistema de marketing internacional de 易营宝 incluye el presupuesto publicitario basándose únicamente en el nombre del paquete; deben consultarse el desglose del presupuesto y las condiciones del contrato. La información disponible no especifica claramente los precios de los paquetes ni las condiciones relativas a los costes publicitarios, por lo que no se puede confirmar que la cuota anual incluya los gastos de publicidad en medios ni indicar una cuota anual exacta.
Para calcular «cuánto cuesta al año el sistema de marketing internacional de 易营宝», primero hay que separar la cuota de uso del sistema, las tarifas de los servicios de marketing y el gasto publicitario. De lo contrario, aunque se apruebe la cuota anual, es posible que la campaña no pueda ponerse en marcha más adelante por falta de presupuesto en la cuenta publicitaria o que se omitan partidas del presupuesto anual.
«Incluye servicios de publicidad» no significa «incluye el coste de la publicidad»
En los documentos de contratación, «servicios de publicidad» puede referirse a tareas como configurar cuentas, crear anuncios, gestionar campañas o analizar resultados. El presupuesto publicitario, en cambio, corresponde al coste de comprar impresiones, clics y otros tipos de tráfico en los medios. Lo primero es la prestación de un servicio; lo segundo, el gasto en medios. No son equivalentes.
Estos son únicamente criterios para identificar cómo se desglosa un presupuesto y no constituyen información sobre las tarifas de paquetes concretos de 易营宝. Durante la revisión, se debe pedir al proveedor que detalle por separado «qué servicios presta» y «qué importe de gasto publicitario asume», sin sustituir el desglose por expresiones generales como «servicio integral de marketing internacional».
Verifique primero qué está incluido y después calcule el gasto anual
Comparar únicamente el importe total de la cuota anual puede llevar a poner en comparación propuestas con alcances de servicio distintos. Una forma más eficaz es pedir al proveedor una tabla desglosada de costes que indique si cada partida está incluida, se cobra por separado, es opcional o no se ofrece en esta propuesta.
Gasto estimado del primer año = costes del sistema y de los servicios acordados + presupuesto publicitario pagado por separado + costes puntuales necesarios + otros costes confirmados. Si el contrato indica claramente que la cuota anual ya incluye una partida de presupuesto publicitario, debe descontarse al calcular el total para evitar duplicidades. Que se indique un importe recomendado para publicidad, sin especificar quién lo asume, no significa que esté incluido.
Los costes puntuales y los recurrentes también deben separarse. Conceptos como la configuración inicial, la migración del sitio web o la creación de materiales adicionales solo deben incluirse si figuran en el presupuesto y son necesarios para la contratación; no se debe dar por supuesto que conllevarán necesariamente un coste. Al estimar la renovación, hay que comprobar qué partidas del primer año no volverán a generarse y qué descuentos dejarán de aplicarse, haciendo que se restablezca la tarifa habitual.
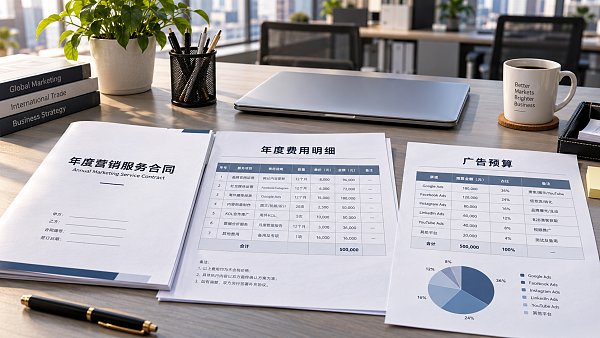
¿Qué cláusulas del contrato pueden afectar a la aprobación del pago?
Un presupuesto apto para la revisión de pagos debe dejar claro qué se compra, a quién se paga y qué justificantes se necesitarán para contabilizar el gasto. Cuando se trate de presupuesto publicitario, conviene especificar especialmente los siguientes puntos.
- Importe incluido y moneda de cálculo: No basta con indicar «incluye promoción»; debe especificarse el importe exacto. Si se liquida en moneda extranjera, hay que aclarar el criterio de conversión y quién asume los gastos correspondientes.
- Vía de pago: ¿La empresa recarga directamente la cuenta del medio o lo hace el proveedor en su nombre? Si el proveedor recibe fondos para realizar la recarga, estos deben desglosarse por separado de las tarifas de servicio y se debe acordar cómo se confirmará su recepción.
- Justificantes del gasto: Se debe acordar la entrega de extractos de la cuenta, registros de recarga e informes de campañas, especificando el periodo y los criterios de cálculo para evitar que el importe recargado se confunda con el gasto real.
- Gestión del saldo: Debe especificarse qué ocurre con los importes no gastados al vencer el contrato, finalizarlo anticipadamente o pausar las campañas, así como las restricciones de reembolso, las comisiones y los plazos de tramitación.
- Autorización de importes adicionales: Una vez agotado el presupuesto, ¿se pausarán las campañas o se añadirán fondos previa confirmación por escrito? No conviene utilizar únicamente «se facturará según el gasto real» como justificación de gastos sin límite.
Los permisos de la cuenta también son importantes para comprobar los gastos. Debe confirmarse, junto con las condiciones de pago, si la empresa puede consultar la cuenta publicitaria y descargar extractos, así como la forma de transferirla al finalizar la colaboración. Si solo se proporcionan informes resumidos y no es posible vincularlos con los gastos de la cuenta, la contabilización posterior resultará más difícil.
Dos modalidades de presupuesto, distintos puntos de revisión
La cuota anual no incluye el presupuesto publicitario
En este caso, los servicios contratados y el presupuesto para medios deben desglosarse por separado. Primero hay que confirmar que las prestaciones incluidas en la cuota anual satisfacen las necesidades y, después, definir el periodo y el importe del presupuesto publicitario, así como las condiciones para añadir fondos. No debe interpretarse que «el sistema está activado» significa que «la publicidad ya puede publicarse»; también hay que confirmar quién se encargará de preparar las recargas, los materiales y las páginas de destino.
La cuota anual incluye cierto importe para publicidad
La prioridad es comprobar si el importe puede utilizarse realmente: ¿se trata de un presupuesto para medios incluido en el precio del contrato o de un beneficio promocional que solo se activa cuando se cumplen determinadas condiciones? ¿Está limitado a ciertos canales, cuentas o periodos de uso? ¿Puede trasladarse el saldo no utilizado? También debe indicarse antes de firmar cómo se cobrarán los importes que excedan el presupuesto incluido.
Aunque se trate de un precio combinado, se debe conservar el desglose interno. Así, si se suspenden los servicios, se realizan solo parcialmente o se rescinde el contrato anticipadamente, habrá una base para distinguir los servicios ya prestados del presupuesto publicitario aún no gastado, en lugar de tratar todo el importe de la cuota anual de manera global.
Confirme el presupuesto anual una vez recibida esta documentación
Puede solicitar directamente al proveedor: «Por favor, facilite el desglose anual de costes de esta propuesta e indique por separado la cuota del sistema, las tarifas de servicio, el presupuesto para medios y los demás costes. Si la cuota anual incluye un importe para publicidad, especifique el importe, la moneda, el periodo de validez, las condiciones de uso y cómo se gestionará el saldo; confirme también si se cobrarán tarifas adicionales por la gestión de la publicidad».
Para la aprobación formal, compruebe que el presupuesto sellado, las cláusulas de costes del contrato y el plan de pagos coincidan. Las partidas indicadas como «incluidas» en el presupuesto deben estar respaldadas por el contrato, y las partidas que el contrato identifica como costes adicionales deben incorporarse al presupuesto. Si todavía no se dispone de importes claros, se puede marcar la contratación como pendiente de recibir el presupuesto, en lugar de contabilizar el presupuesto publicitario como cero. Lo que se apruebe finalmente debe ser un gasto anual con límites claros y justificable, no solo una cifra de cuota anual.
Artículos relacionados
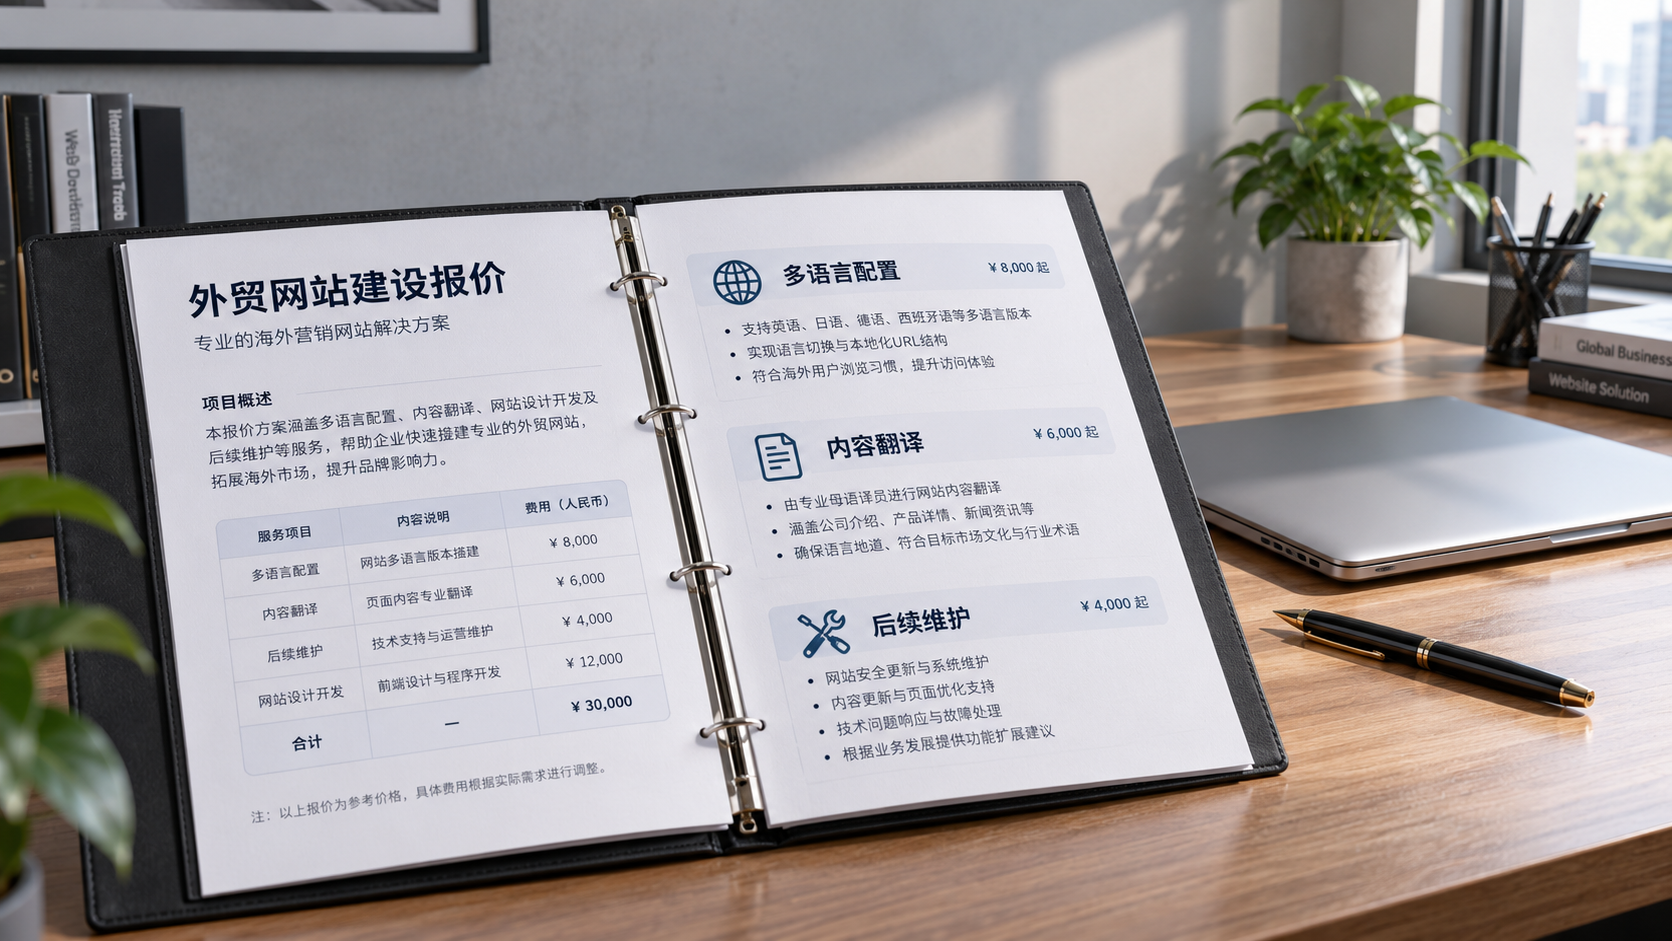
 ¿La cotización para crear un sitio web independiente para comercio exterior de 易营宝 incluye la configuración multilingüe?
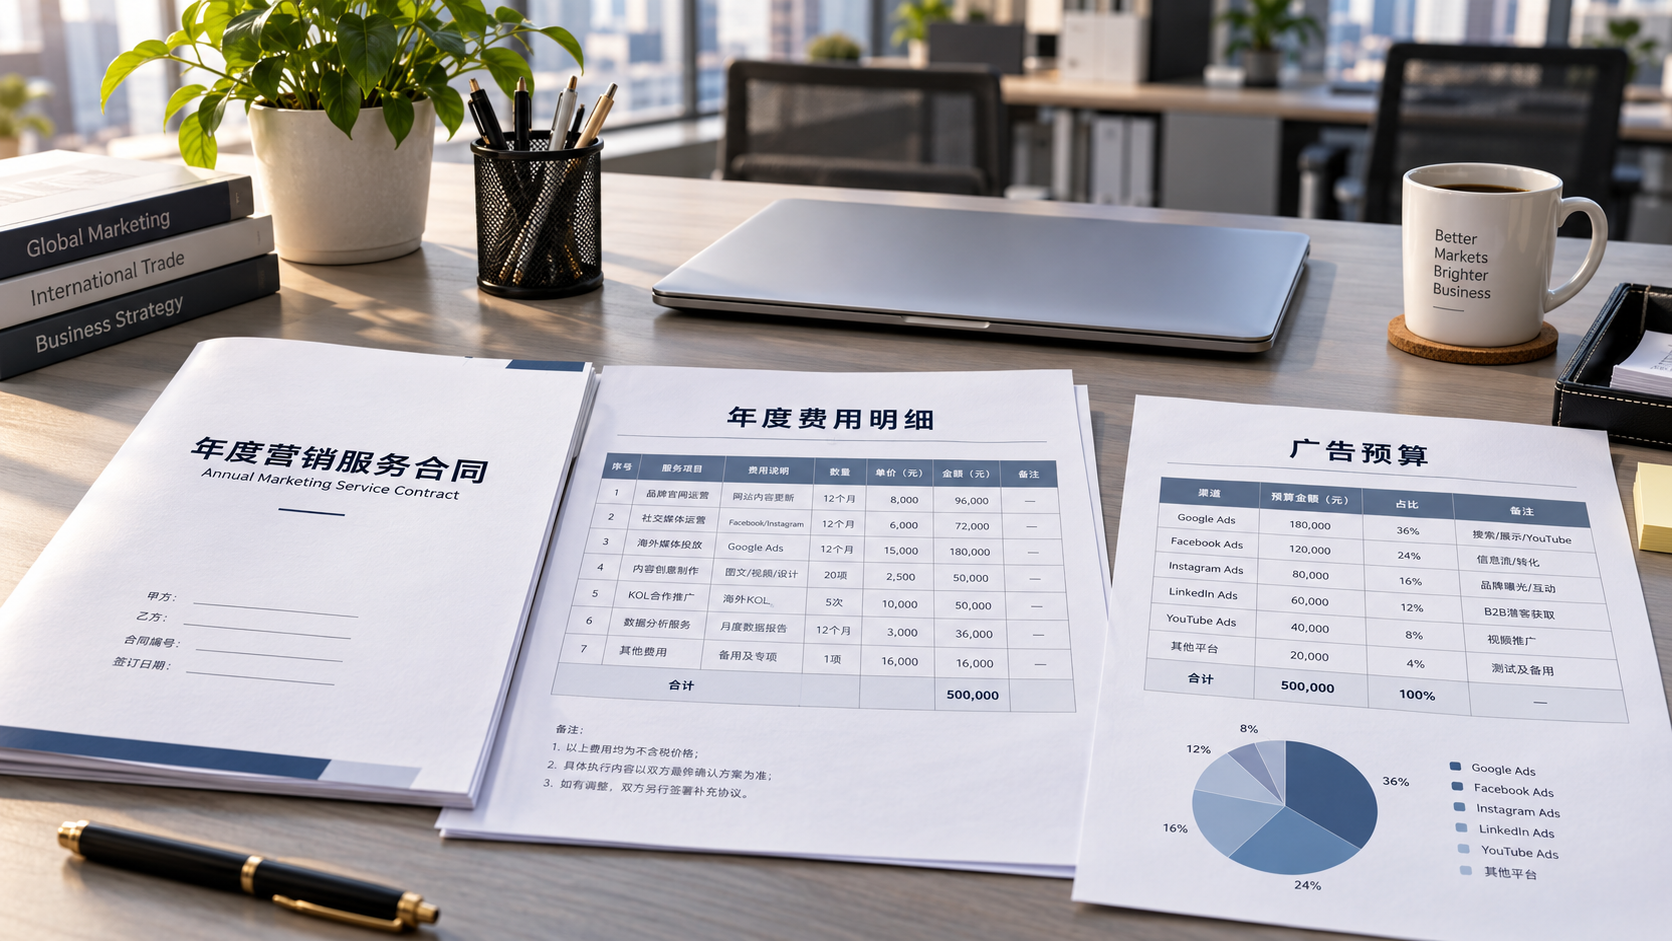
 ¿La cuota anual del sistema de marketing internacional de 易营宝 incluye el presupuesto publicitario?
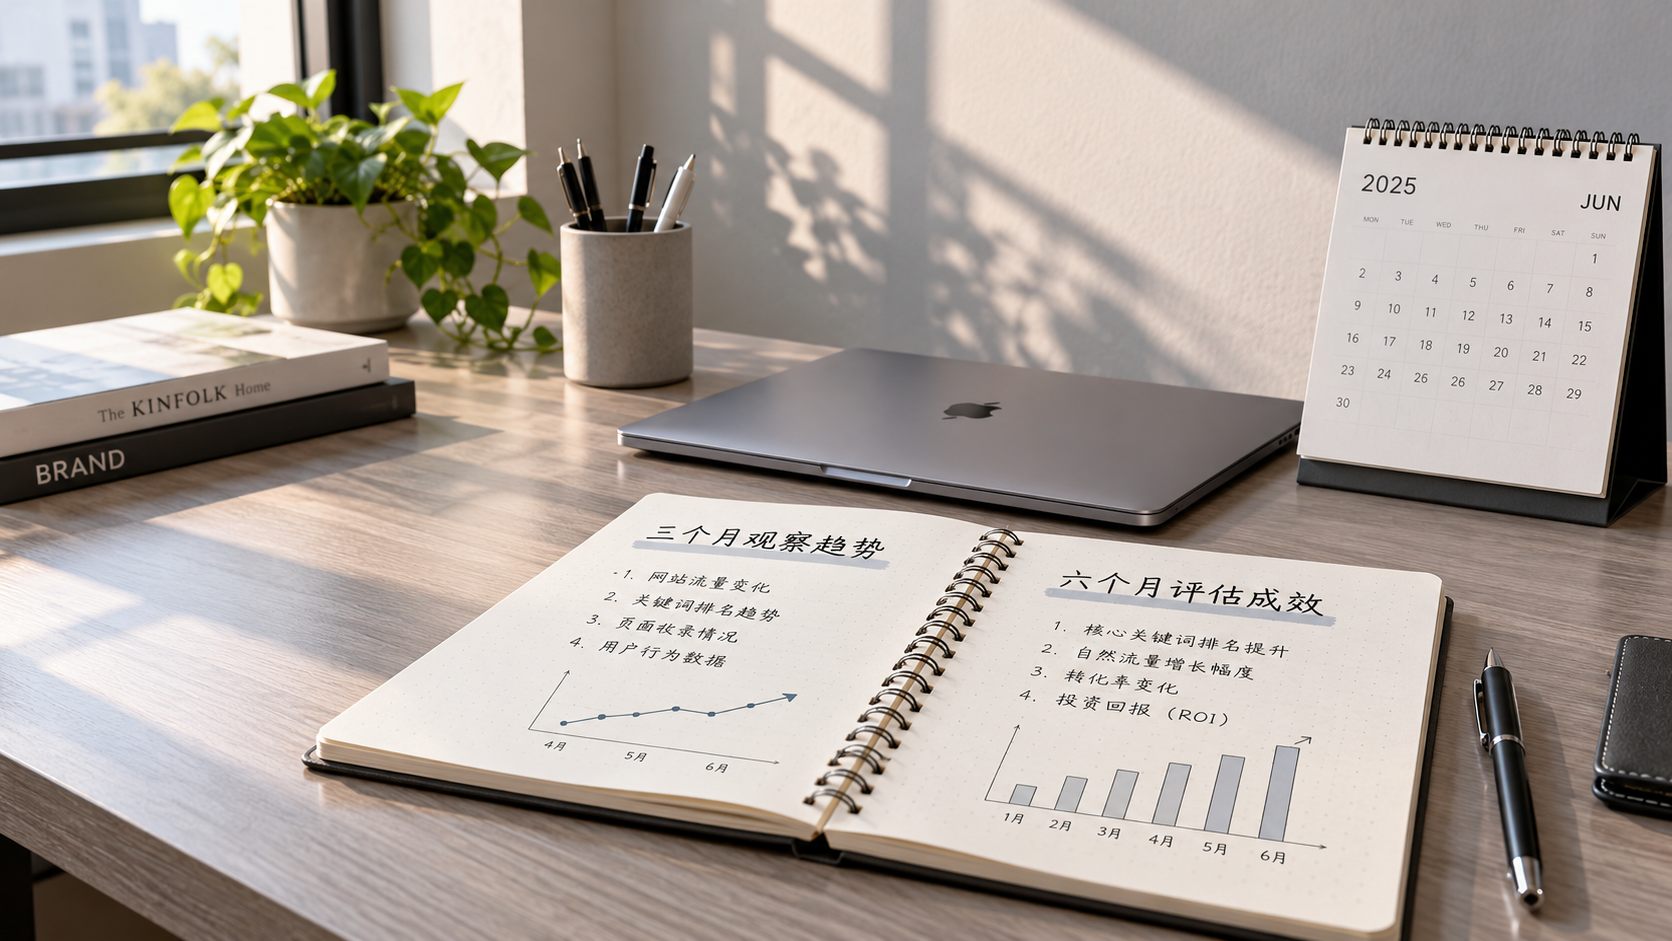
 ¿Cuánto tiempo hay que esperar tras iniciar el SEO de un sitio web existente para evaluar los resultados?
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。