- Las tarifas de logística de Amazon subieron dos veces; la comisión de la plataforma sigue representando una mediana de alrededor del 40 %22-10-2026Ver detalles
- AliExpress y YouTube se asocian para ampliar las oportunidades de marketing internacional de las marcas chinas22-10-2026Ver detalles
- Publicis afirma que el marketing con IA se desarrolla a dos velocidades y que la IA agéntica ayuda a ganar clientes21-10-2026Ver detalles
- Salesforce planea adquirir Braze por 5.660 millones de dólares para reforzar sus capacidades de marketing con IA21-10-2026Ver detalles
- La primera cumbre de Levanta en China se celebra en Shenzhen y se centra en la IA y el crecimiento de las marcas transfronterizas20-10-2026Ver detalles
- Se inaugura la edición de octubre de la Feria de Comercio Electrónico Transfronterizo GGE de Shenzhen 202620-10-2026Ver detalles
¿Cuánto cuesta anunciarse con Google Ads de pago en el mercado japonés?
Al invertir en publicidad de pago de Google dirigida al mercado japonés, no basta con fijarse en el coste por clic. Al aprobar el presupuesto, lo que realmente hay que confirmar es qué gastos habrá además de la recarga de la cuenta publicitaria, cuánto costará finalmente cada consulta y si será posible detener la inversión a tiempo cuando los resultados no cumplan las expectativas.
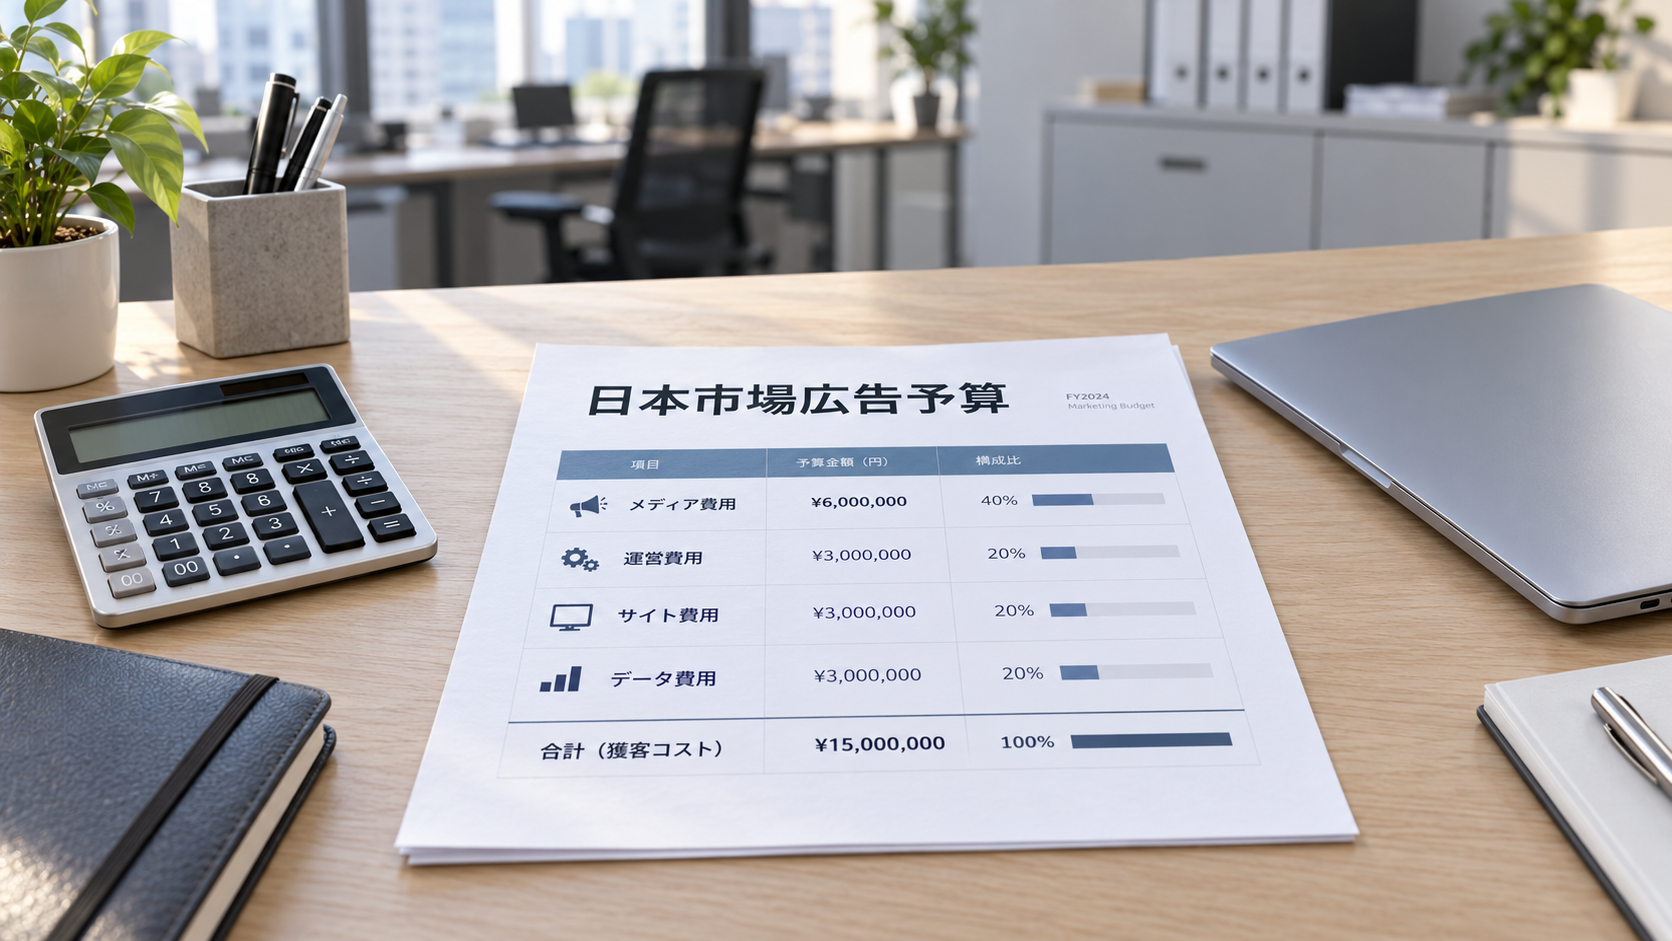
Si está calculando el presupuesto para contratar «publicidad de pago de Google» (google 有料 広告), le recomendamos desglosar los costes en cuatro partidas: medios, gestión, sitio web y datos; después, calcular el coste de adquisición asumible a partir del margen bruto del negocio. Este criterio ofrece una base de aprobación más sólida que limitarse a preguntar «¿cuánto cuesta al mes?».
Primero, aclare: ¿está aprobando el gasto publicitario o el presupuesto completo de captación de clientes?
Google Ads no tiene una tarifa única aplicable a todos los proyectos del mercado japonés. Los anuncios de búsqueda suelen cobrarse por clic; el gasto real depende, entre otros factores, de la competencia de las palabras clave, el alcance de la audiencia, la calidad del anuncio y la estrategia de puja. Los anuncios de display y vídeo pueden utilizar otros modelos de facturación, por lo que no deben sumarse directamente como si fueran equivalentes.
Incluso cuando ambos proyectos se describen como «promoción en el mercado japonés», una empresa de equipos industriales que busca responsables de compras y una tienda transfronteriza que vende bienes de consumo necesitan tráfico, ciclos de conversión y configuraciones de página distintos. Antes de solicitar un presupuesto al proveedor, defina el objetivo comercial, la zona geográfica de difusión y qué se considerará una conversión.
Confirme también la moneda de facturación, los costes de cambio de divisa, los impuestos y los criterios de emisión de facturas. Si la «cuota mensual» de una oferta solo cubre la gestión, no puede compararse directamente con un plan que incluya también el gasto en medios.
Un ejemplo de cálculo para saber cuánto presupuesto preparar para Google Ads en Japón
El siguiente ejemplo es una hipótesis que ilustra cómo calcular el presupuesto; no representa el precio medio del mercado japonés ni constituye una oferta de servicios. Supongamos que una empresa B2B planea probar anuncios de búsqueda en japonés durante un mes:
- Con un presupuesto de medios de 200.000 yenes y un coste medio por clic supuesto de 200 yenes, se obtendrían aproximadamente 1.000 clics.
- Suponiendo una tasa de conversión de visita a consulta del 2 %, se generarían aproximadamente 20 consultas iniciales.
- Si se considera que el 50 % cumple los requisitos de compra, habría aproximadamente 10 consultas cualificadas.
- Suponiendo además una tarifa de gestión de 50.000 yenes y un coste de 50.000 yenes por la página de destino y la configuración del seguimiento durante ese periodo, la inversión total inicial sería de 300.000 yenes.
Con estas cifras, el coste por consulta inicial, calculado solo sobre el gasto en medios, sería de 10.000 yenes; el coste por consulta cualificada, calculado sobre el coste total, sería de 30.000 yenes. Ambos se pueden calcular, pero el segundo se aproxima más a la inversión que debe evaluar el departamento financiero.
Si la creación de la página web es una inversión puntual, puede contabilizarse por separado como gasto de caja del proyecto y prorratearse según el periodo de uso previsto para analizar el coste recurrente de captación en los meses siguientes. No la elimine del cálculo solo para que el informe parezca más favorable, ni contabilice el importe total de nuevo cada mes.
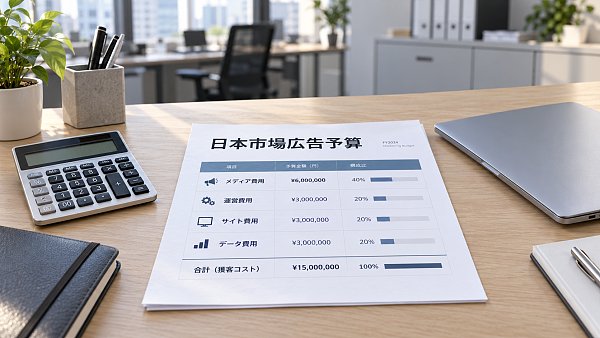
También conviene analizar la sensibilidad del presupuesto: si se mantienen las demás condiciones, duplicar el coste por clic o reducir a la mitad la tasa de conversión puede duplicar el coste por consulta. En la hoja de aprobación es preferible incluir tres escenarios —conservador, de referencia y favorable— en lugar de basarse únicamente en el más optimista.
Más importante que el coste por clic: ¿cuánto puede permitirse pagar la empresa por cada cliente?
Un clic barato no equivale a una captación económica. En el mercado japonés, si la promesa del anuncio no coincide con el contenido de la página, o si la página en japonés no explica con claridad las especificaciones, la entrega y el servicio posventa, pueden aumentar los clics sin que crezca al mismo ritmo la intención de compra.
Para una actividad B2B, puede establecerse inicialmente un límite de costes con la siguiente relación:
Coste asumible por consulta cualificada = coste asumible de adquisición de un cliente nuevo × tasa de conversión de consultas cualificadas en clientes.
El límite del coste de adquisición de clientes debe determinarse teniendo en cuenta el margen bruto del pedido, los costes de seguimiento comercial y el plazo de cobro. Es preferible utilizar los datos históricos de la empresa para calcular la tasa de conversión; si no hay datos del mercado japonés, conviene hacer una estimación conservadora y revisarla después de la prueba.
En una tienda B2C, debe analizarse el margen de contribución una vez descontados el coste de los productos, la logística, las comisiones de pago y las pérdidas por devoluciones. Fijarse únicamente en las ventas atribuidas a la publicidad o en el retorno del gasto publicitario puede dar lugar a una situación en la que «las ventas crecen, pero no queda beneficio».
Al contratar servicios de publicidad de pago de Google (google 有料 広告), incluya en el contrato el alcance de los servicios
Para el departamento financiero, lo más difícil no suele ser que el gasto sea elevado, sino no poder determinar qué se ha recibido a cambio una vez efectuado el pago. Al comparar proveedores, confirme al menos los siguientes aspectos:
- Propiedad de la cuenta y los datos: ¿Tendrá la empresa acceso a la cuenta? ¿Podrá consultar el gasto real? ¿Podrá conservar los datos y las páginas cuando finalice la colaboración?
- Alcance del servicio en japonés: ¿Incluye el análisis de la intención de búsqueda de las palabras clave, los textos publicitarios y la localización de las páginas de destino, o se limita a traducir literalmente el contenido chino?
- Criterios para considerar cualificado un contacto: ¿Cómo se identifican los formularios basura, las consultas duplicadas y los contactos de regiones no objetivo? ¿El informe diferencia entre consultas iniciales y cualificadas?
- Mecanismos de cambio y finalización: ¿Cómo se gestionan los ajustes de presupuesto, las modificaciones de páginas, la suspensión del servicio y los fondos no utilizados?
Si la empresa aún no dispone de un sitio web en japonés que pueda utilizar, contratar los servicios de forma integral puede reducir los traspasos entre los equipos de desarrollo web y de publicidad. Por ejemplo, al evaluar los servicios de creación de sitios web multilingües, gestión de anuncios de Google y SEO que ofrece 易营宝, los aspectos clave son si las páginas satisfacen las necesidades de las campañas, si los datos de conversión se pueden integrar y si cada partida de gastos se puede contabilizar por separado, no el número de servicios incluidos.
Una aprobación más prudente: liberar el presupuesto por etapas
No es necesario aprobar desde el primer contrato un presupuesto elevado para un periodo prolongado. Primero puede completarse y verificarse la página en japonés y el seguimiento; después, realizar una prueba con un límite presupuestario claro. En función de la relevancia de los términos de búsqueda, el coste por consulta cualificada y los comentarios del equipo de ventas, decida si continuar, hacer ajustes o detener la campaña.
La duración de la prueba debe definirse teniendo en cuenta el volumen de búsquedas y el ciclo de ventas. No descarte la campaña solo porque no haya pedidos después de unos pocos días, pero tampoco permita que se sigan añadiendo gastos indefinidamente con el argumento de que «el sistema aún está aprendiendo». Para el departamento financiero, un plan que merezca aprobación debe especificar el importe total de la inversión, los hitos de evaluación, el límite máximo de costes y las condiciones para finalizarla. Así, el presupuesto publicitario se convierte en una inversión de captación de clientes que se puede gestionar.
Artículos relacionados
 ¿Cómo evaluar la capacidad de seguimiento de conversiones de una empresa de páginas de destino publicitarias?
 ¿Cuánto cuesta anunciarse con Google Ads de pago en el mercado japonés?
 ChatGPT Ads amplía su cobertura a 26 países y regiones, con más de 100.000 anunciantes
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。