- رفعت أمازون رسوم تنفيذ الطلبات مرتين، بينما ظل وسيط نسبة اقتطاع المنصة عند نحو 40٪22-10-2026عرض التفاصيل
- عقدت AliExpress وYouTube شراكة لتوسيع قنوات التسويق للعلامات التجارية الصينية في الأسواق العالمية22-10-2026عرض التفاصيل
- تقول Publicis إن التسويق بالذكاء الاصطناعي يتطور بوتيرتين، وإن الذكاء الاصطناعي الوكيلي يساعد على كسب العملاء21-10-2026عرض التفاصيل
- تعتزم Salesforce الاستحواذ على Braze مقابل 5.66 مليار دولار لتعزيز قدراتها في التسويق بالذكاء الاصطناعي21-10-2026عرض التفاصيل
- انعقدت قمة Levanta الأولى في الصين بمدينة شنتشن، وركزت على الذكاء الاصطناعي ونمو العلامات التجارية العابرة للحدود20-10-2026عرض التفاصيل
- انطلاق معرض GGE للتجارة الإلكترونية العابرة للحدود في شنتشن – دورة أكتوبر 202620-10-2026عرض التفاصيل
كم تبلغ تكلفة تشغيل إعلانات Google المدفوعة في السوق اليابانية؟
عند تشغيل إعلانات Google المدفوعة في السوق اليابانية، لا يكفي النظر إلى تكلفة النقرات عند تحديد الميزانية. فعند موافقة الإدارة المالية، ما يجب التأكد منه فعليًا هو: ما النفقات الإضافية إلى جانب تمويل الوسائط، وكم تبلغ التكلفة النهائية لكل استفسار، وهل يمكن إيقاف الخسائر في الوقت المناسب إذا لم تحقق النتائج التوقعات.
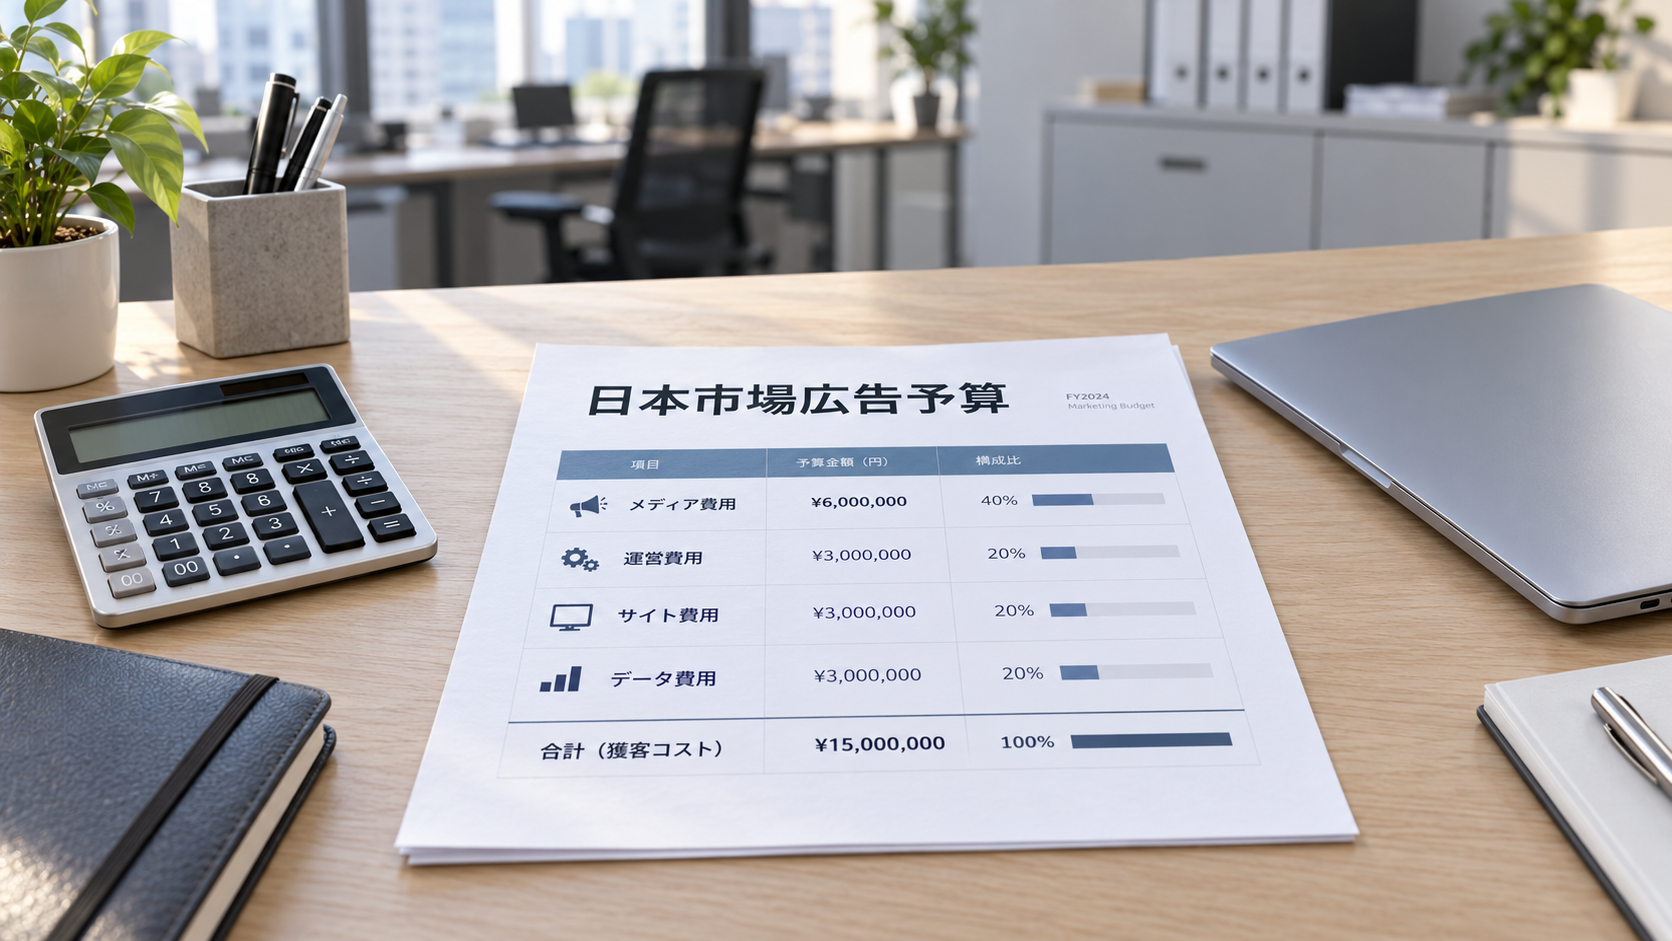
إذا كنتم تحسبون ميزانية شراء «إعلانات Google المدفوعة»، فننصح بتقسيم التكاليف إلى أربعة أجزاء: الوسائط، والتشغيل، والموقع الإلكتروني، والبيانات، ثم استخدام هامش الربح التجاري لتحديد تكلفة اكتساب العملاء التي يمكن تحملها. فهذا يوفر أساسًا أكثر موثوقية للموافقة مقارنةً بالسؤال المباشر: «كم تبلغ التكلفة شهريًا؟».
ابدأوا بالتحديد: هل توافقون على تكلفة الإعلانات أم على ميزانية اكتساب العملاء كاملة؟
لا يوجد سعر موحد لإعلانات Google ينطبق على جميع المشاريع في السوق اليابانية. تُحاسب إعلانات البحث عادةً على أساس النقرة، وتتأثر النفقات الفعلية بعوامل مثل المنافسة على الكلمات المفتاحية، ونطاق الجمهور، وجودة الإعلان، واستراتيجية عروض الأسعار. وقد تستخدم إعلانات العرض والفيديو طرقًا أخرى للمحاسبة، لذا لا ينبغي جمع تكاليفها مباشرةً في حساب واحد.
حتى المشاريع التي توصف جميعها بأنها «ترويج في السوق اليابانية» تختلف احتياجاتها من حيث الزيارات ومدة التحويل وإعداد الصفحات؛ فشركة معدات صناعية تبحث عن مسؤولي المشتريات تختلف عن متجر عابر للحدود يبيع السلع الاستهلاكية. قبل طلب عرض سعر من المورد، ينبغي تحديد هدف العمل، ومناطق عرض الإعلانات، وتعريف التحويل.
ينبغي أيضًا التأكد من عملة التسوية، وتكاليف صرف العملات، والضرائب، وأساس إصدار الفواتير. فإذا كانت «الرسوم الشهرية» الواردة في عرض السعر هي رسوم الإدارة فقط، فلا يمكن مقارنتها مباشرةً بخطة تشمل تكلفة الوسائط.
استخدموا مثالًا حسابيًا لمعرفة المبلغ اللازم لإعلانات Google في اليابان
الأرقام التالية افتراضية، والغرض منها توضيح طريقة حساب الميزانية؛ ولا تمثل متوسط الأسعار في السوق اليابانية أو عرضًا للخدمات. لنفترض أن شركة B2B تخطط لاختبار إعلانات البحث باللغة اليابانية لمدة شهر:
- ميزانية وسائط قدرها 200,000 ين ياباني، وبافتراض أن متوسط تكلفة النقرة 200 ين، يمكن الحصول على نحو 1,000 نقرة.
- بافتراض أن معدل التحويل من الزيارة إلى الاستفسار هو 2%، يمكن توليد نحو 20 استفسارًا أوليًا.
- إذا استوفى 50% منها شروط الشراء، فسيبلغ عدد الاستفسارات المؤهلة نحو 10.
- وبافتراض أن رسوم التشغيل 50,000 ين ياباني، ورسوم إعداد صفحة الهبوط والتتبع للفترة الحالية 50,000 ين، يبلغ إجمالي الاستثمار الأولي 300,000 ين ياباني.
بناءً على ذلك، تبلغ تكلفة الاستفسار الأولي وفقًا لتكلفة الوسائط 10,000 ين ياباني، بينما تبلغ تكلفة الاستفسار المؤهل وفقًا للتكلفة الإجمالية 30,000 ين ياباني. يمكن حساب المقياسين، لكن الثاني أقرب إلى الاستثمار الذي تحتاج الإدارة المالية إلى تقييمه.
إذا كان إنشاء الصفحة استثمارًا لمرة واحدة، فيمكن إدراجه كبند مستقل للنفقات النقدية للمشروع، ثم توزيع تكلفته على فترة الاستخدام المتوقعة لتقييم تكلفة اكتساب العملاء المستمرة في الأشهر اللاحقة. لا تحذفوه لمجرد تحسين مظهر التقرير، ولا تحتسبوا المبلغ كاملًا من جديد كل شهر.
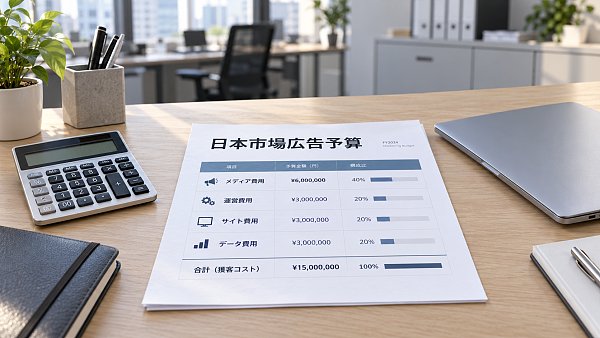
من المهم أيضًا اختبار حساسية الميزانية: مع ثبات العوامل الأخرى، قد يؤدي تضاعف تكلفة النقرة أو انخفاض معدل التحويل إلى النصف إلى مضاعفة تكلفة الاستفسار. يُفضّل أن يتضمن نموذج الموافقة سيناريوهات متحفظة وأساسية وأفضل، بدلًا من الاعتماد على السيناريو الأكثر تفاؤلًا وحده.
الأهم من سعر النقرة: ما تكلفة العميل التي يمكن للشركة تحملها؟
انخفاض سعر النقرة لا يعني انخفاض تكلفة اكتساب العملاء. ففي السوق اليابانية، إذا لم تتوافق وعود الإعلان مع محتوى الصفحة، أو لم توضح الصفحة باللغة اليابانية المواصفات والتسليم وخدمات ما بعد البيع، فقد يزداد عدد النقرات من دون زيادة مماثلة في نية الشراء.
يمكن لشركات B2B تحديد سقف أولي للتكلفة باستخدام العلاقة التالية:
تكلفة الاستفسار المؤهل التي يمكن تحملها = تكلفة اكتساب عميل جديد التي يمكن تحملها × معدل تحويل الاستفسارات المؤهلة إلى صفقات.
ينبغي تحديد الحد الأقصى لتكلفة اكتساب العميل بالاستناد إلى هامش ربح الطلب، وتكاليف متابعة المبيعات، ودورة تحصيل المدفوعات. ويُفضّل استخدام بيانات الشركة التاريخية لتحديد معدل التحويل؛ وفي حال عدم توفر بيانات عن السوق اليابانية، ينبغي تقديره بتحفظ وتعديله بعد الاختبار الأولي.
أما متاجر B2C، فينبغي أن تركز على هامش المساهمة بعد خصم تكلفة البضائع والخدمات اللوجستية ورسوم الدفع وخسائر المرتجعات. فالاعتماد على مبيعات الإعلانات أو عائد الإنفاق الإعلاني وحده قد يؤدي إلى وضع تزداد فيه المبيعات من دون تحقيق أرباح فعلية.
عند شراء خدمات إعلانات Google المدفوعة، أدرجوا حدود نطاق التسليم في العقد
غالبًا ما يكون أصعب ما تواجهه الإدارة المالية ليس ارتفاع التكلفة، بل عدم وضوح ما تم شراؤه بعد إنفاقها. وعند مقارنة مزودي الخدمات، ينبغي التأكد على الأقل مما يلي:
- ملكية الحساب والبيانات: هل تمتلك الشركة صلاحية الدخول إلى الحساب؟ وهل يمكنها الاطلاع على الإنفاق الفعلي والاحتفاظ بالبيانات والصفحات بعد انتهاء التعاون؟
- نطاق الخدمات باللغة اليابانية: هل تشمل تحليل نية البحث عن الكلمات المفتاحية، وكتابة نصوص الإعلانات، ومواءمة صفحات الهبوط للسوق المحلي، أم تقتصر على الترجمة الحرفية من الصينية؟
- معايير جودة العملاء المحتملين: كيف يتم تحديد النماذج غير المرغوب فيها، والاستفسارات المكررة، والاستفسارات الواردة من مناطق غير مستهدفة؟ وهل يميز التقرير بين الاستفسارات الأولية والمؤهلة؟
- آلية التعديل والإنهاء: كيف تتم معالجة تعديل الميزانية، وتغييرات الصفحات، وإيقاف الخدمة، والمبالغ غير المنفقة؟
إذا لم يكن لدى الشركة موقع إلكتروني باللغة اليابانية صالح للاستخدام، فقد يساعد شراء الحل المتكامل على تقليل عمليات التسليم بين فريقي إنشاء الموقع وتشغيل الإعلانات. وعند تقييم خدمات Yiyingbao، مثل إنشاء المواقع متعددة اللغات وتشغيل إعلانات Google وخدمات SEO، ينبغي التركيز على مدى تلبية الصفحات لمتطلبات الإعلانات، وإمكانية ربط بيانات التحويل، وإمكانية احتساب كل بند من التكاليف على حدة، لا على عدد الخدمات المدرجة فقط.
نهج أكثر أمانًا للموافقة: إتاحة الميزانية على مراحل
ليس من الضروري الموافقة على ميزانية كبيرة طويلة الأجل دفعة واحدة عند بدء التعاون. يمكن أولًا استكمال الصفحة اليابانية والتحقق من إعداد التتبع، ثم إجراء اختبار بسقف ميزانية محدد. وبعد ذلك، يُتخذ قرار الاستمرار أو التعديل أو الإيقاف بناءً على مدى صلة مصطلحات البحث، وتكلفة الاستفسارات المؤهلة، وملاحظات فريق المبيعات.
ينبغي تحديد مدة الاختبار وفقًا لحجم البحث ودورة إتمام الصفقات. فلا يصح رفض الإعلانات لمجرد عدم وجود طلبات خلال بضعة أيام، كما لا يصح إضافة النفقات بلا حدود بحجة أن «النظام لا يزال في مرحلة التعلم». وبالنسبة إلى الإدارة المالية، يجب أن توضح الخطة الجديرة بالموافقة إجمالي الاستثمار، ومراحل التحقق، والحد الأقصى للتكلفة، وشروط الإنهاء. عندئذٍ تصبح ميزانية الإعلانات استثمارًا قابلًا للإدارة لاكتساب العملاء.
مقالات ذات صلة
 كيف تقيّم قدرات تتبّع التحويلات لدى شركة صفحات الهبوط الإعلانية؟
 كم تبلغ تكلفة تشغيل إعلانات Google المدفوعة في السوق اليابانية؟
 توسّع ChatGPT Ads ليشمل 26 دولة ومنطقة، مع تجاوز عدد المعلنين 100 ألف
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。