- Die USA schaffen die Zollfreigrenze von 800 US-Dollar für Nicht-Postsendungen ab; Expresspakete müssen regulär verzollt werden.16-11-2026Details anzeigen
- ASEAN unterzeichnet Abkommen über einen Rahmen für die digitale Wirtschaft – Regeln für den grenzüberschreitenden E-Commerce werden vereinheitlicht15-11-2026Details anzeigen
- Shenzhen ist die erste Stadt auf dem chinesischen Festland mit einem Außenhandelsvolumen von über 5 Billionen15-11-2026Details anzeigen
- Fujian gibt die erste Liste der provinziellen Industrieparks für grenzüberschreitenden E-Commerce und der Marken mit besonderem Förderstatus bekannt14-11-2026Details anzeigen
- Amazon Global Store kündigt die globale Black-Friday-Shopping-Saison 2026 an14-11-2026Details anzeigen
- CCTV.com analysiert den APEC-Anteil im chinesischen Außenhandel12-11-2026Details anzeigen
China setzt die zusätzlichen Zölle von 24 % auf Waren aus den USA für weitere zwei Monate aus
Ab dem 10. November 2026 um 13:01 Uhr setzt China die Aussetzung eines zusätzlichen Zollsatzes von 24 % auf Einfuhren aus den USA für weitere zwei Monate fort; der Zollsatz von 10 % bleibt bestehen. Diese Regelung wirkt sich auf die Einschätzung der Zollkosten im Handel mit den USA aus und erfordert eine stärkere Beachtung des Zeitfensters bei Beschaffung, Angebotserstellung und Lieferung. Unternehmen, deren Transaktionszyklen möglicherweise über den Aussetzungszeitraum hinausreichen, sollten sowohl die derzeit geltenden Regeln prüfen als auch mögliche Änderungen der weiteren Regelung im Blick behalten.
Aussetzung wird fortgesetzt, Laufzeit auf zwei Monate angepasst
Laut der bereitgestellten Zusammenfassung des Ereignisses hat die Zolltarifkommission des Staatsrats eine Bekanntmachung veröffentlicht. Demnach wird der zusätzliche Zollsatz von 24 % auf Einfuhren aus den USA ab dem 10. November 2026 um 13:01 Uhr für weitere zwei Monate ausgesetzt; der Zollsatz von 10 % bleibt bestehen. Die Anpassung dient der Umsetzung des bei dem Treffen der Staats- und Regierungschefs Chinas und der USA in Washington erzielten Konsenses.
Im Vergleich zur vorherigen Aussetzung für ein Jahr wurde die Laufzeit diesmal auf zwei Monate verkürzt. Die bereitgestellten Informationen enthalten keine Angaben zum konkreten Warenkreis, zu den geltenden Bedingungen oder zu den Regelungen nach Ende des Aussetzungszeitraums.
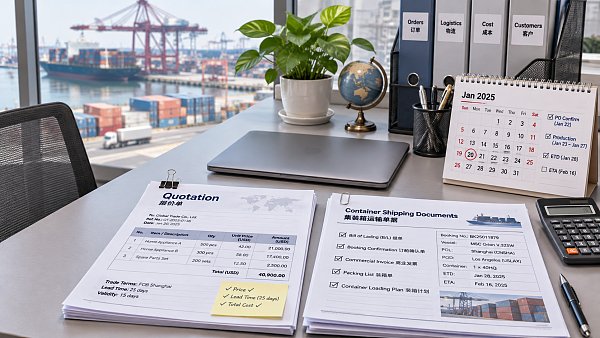
Wie sich das kürzere Zeitfenster auf die Handelskette auswirkt
Bei Angeboten von Handelsunternehmen muss der Zeitversatz berücksichtigt werden
Aus Branchensicht müssen Unternehmen, die mit den USA Handel treiben, möglicherweise das Verhältnis zwischen der Angebotsgültigkeit und der Dauer der Geschäftsabwicklung neu bewerten. Die Fortsetzung der Aussetzung eröffnet den betreffenden Transaktionen ein klar abgegrenztes kurzfristiges Beobachtungsfenster. Da die Laufzeit jedoch von einem Jahr auf zwei Monate verkürzt wurde, kann die Einschätzung der Kosten bei Aufträgen, die über den Aussetzungszeitraum hinausreichen, mit größerer Unsicherheit verbunden sein.
Bei der Kalkulation sollten Unternehmen den ausgesetzten zusätzlichen Zollsatz von 24 % und den weiterhin geltenden Satz von 10 % getrennt betrachten und die maßgeblichen Bestimmungen anhand der konkreten Waren prüfen. Die bereitgestellten Informationen reichen nicht aus, um die endgültige Zollbelastung jeder einzelnen Transaktion zu bestimmen oder daraus unmittelbar die Einstandskosten aller Waren zu berechnen. Bei noch nicht abgeschlossenen Transaktionen kann es zu zeitlichen Abweichungen zwischen Angebot, Zollanmeldung und Lieferung kommen; dies sollte bei Vertragsgesprächen frühzeitig angesprochen werden.
Beschaffung und Fertigung richten den Blick stärker auf den Wareneingang
Analysen zufolge können sich Änderungen bei der Kostenkalkulation und beim Zeitpunkt des Wareneingangs auf Einkäufer sowie Verarbeitungs- und Fertigungsunternehmen auswirken, die entsprechende importierte Rohstoffe, Bauteile oder Anlagen verwenden. Deckt ein Beschaffungsplan sowohl den Aussetzungszeitraum als auch die Zeit danach ab, können Unternehmen die Kosten für unterschiedliche Zeitpläne getrennt bewerten. So vermeiden sie, aus der derzeitigen kurzfristigen Regelung unmittelbar auf die Bedingungen für längerfristige Aufträge zu schließen.
Bei bereits erstellten Produktions- oder Beschaffungsplänen sollte der Schwerpunkt auf dem Auftragsstatus, dem voraussichtlichen Liefertermin und der Gültigkeitsdauer der Lieferantenangebote liegen. Ob die Beschaffungsmenge angepasst oder nach Alternativen gesucht werden sollte, hängt weiterhin von den für die konkreten Waren geltenden Bestimmungen, der Versorgungslage und den Geschäftsverträgen ab. Allein aus der verkürzten Aussetzungsdauer lässt sich keine allgemeingültige Entscheidung ableiten.
Handel und Dienstleistungen müssen Informationen abstimmen
Nach Einschätzung der Lage müssen Vertriebsunternehmen und Anbieter von Lieferkettendienstleistungen möglicherweise die vor- und nachgelagerten Beteiligten dabei unterstützen, Transaktionszeitpunkte, Warenangaben und zugehörige Dokumente abzugleichen. Bei unterschiedlichen Auffassungen zu den Zollregelungen können Angebotsbestätigungen, die Aufteilung der Kosten oder die Kommunikation zur Lieferung beeinträchtigt werden. Dienstleister können Kunden auf die Prüfung der geltenden Bestimmungen hinweisen; die konkrete Zollanmeldung und Kostenabrechnung müssen jedoch anhand des tatsächlichen Geschäfts und der einschlägigen Auslegung der Vorschriften beurteilt werden.
Geschäftsvorgänge mit Blick auf die zweimonatige Laufzeit überprüfen
Zunächst prüfen, ob Waren und Transaktionen unter die Regelung fallen
Da die bereitgestellte Zusammenfassung weder den konkreten Warenkreis noch die geltenden Bedingungen aufführt, können Unternehmen zunächst die betroffenen Waren, Transaktionsvereinbarungen und vorhandenen Dokumente zusammenstellen und diese anhand später verfügbarer offizieller Bekanntmachungen und Umsetzungsinformationen prüfen. Insbesondere sollte geklärt werden, ob die konkrete Geschäftstätigkeit dem hier beschriebenen zusätzlichen Zoll unterliegt und wie die Aussetzung und der weiterhin geltende Anteil anzuwenden sind. So wird vermieden, die in der Zusammenfassung genannten Zollsätze pauschal auf sämtliche Aufträge anzuwenden.
Mögliche Überschneidungen mit dem Aussetzungszeitraum in Angeboten und Verträgen berücksichtigen
Bei laufenden Verhandlungen oder noch nicht abgeschlossenen Aufträgen empfiehlt es sich, den voraussichtlichen Ablauf der Transaktion zu berücksichtigen und die Angebotsgültigkeit, die Übernahme von Abgaben sowie einschlägige Anpassungsklauseln zu prüfen. Bei Geschäften, die möglicherweise über den Aussetzungszeitraum hinausreichen, können die Vertragsparteien den Umgang mit verschiedenen Szenarien besprechen und die Kommunikation dokumentieren. Dies ist eine Empfehlung zur kaufmännischen Vorbereitung und bedeutet nicht, dass die Bekanntmachung entsprechende Vertragsklauseln vorschreibt.
Zeitpunkte und Lieferpläne überprüfen
Die bereitgestellten Informationen nennen den Beginn und die Dauer der Aussetzung, erläutern jedoch nicht, welcher Zeitpunkt für die Bestimmung des anwendbaren Zollsatzes bei konkreten Geschäftsvorgängen maßgeblich ist. Unternehmen können die tatsächlichen Logistik-, Anmelde- und Lieferabläufe berücksichtigen und bei den zuständigen Behörden oder qualifizierten Dienstleistern nachfragen. Sie sollten nicht allein anhand des Vertragsabschlusses, des Versanddatums oder des voraussichtlichen Wareneingangs selbst bestimmen, welches Ergebnis gilt.
Spielraum für Anpassungen bei späteren Änderungen der Auslegung vorsehen
Unternehmen können die offiziellen Mitteilungen weiter verfolgen und bei Beschaffungsbudgets, Auftragsplanung und der Kommunikation mit Lieferanten verschiedene Szenarien berücksichtigen. Bei der Prüfung alternativer Materialien oder Lieferlösungen sind deren Eignung anhand der Produktanforderungen und der tatsächlichen Validierungsergebnisse zu beurteilen. Die vorliegenden Informationen bestätigen weder Kosten noch Verfügbarkeit oder Eignung solcher Alternativen.
Kurzfristige Regelung tritt in Kraft; weitere Entwicklung bleibt abzuwarten
Nach dem beschriebenen Regelungsstand sind Beginn und Laufzeit der fortgesetzten Aussetzung eindeutig festgelegt. Sie ist daher als klar definierte befristete Anpassung zu verstehen. Der konkrete Warenkreis, die praktische Auslegung für Geschäftsvorgänge und die Regelungen nach Ablauf der Frist müssen jedoch anhand späterer Informationen überprüft werden. Die Verkürzung der Aussetzungsdauer bedeutet für sich genommen nicht, dass der spätere Zollsatz bereits feststeht, und reicht auch nicht aus, um Veränderungen der Marktpreise oder Handelsvolumina abzuleiten.
Bei der Beobachtung der weiteren Umsetzung können Unternehmen insbesondere auf zusätzliche Bekanntmachungen, Erläuterungen zuständiger Stellen zu konkreten Geschäftsvorgängen sowie Rückmeldungen von Lieferanten und Kunden zu Angeboten und Lieferungen achten. Diese Informationen können die Einschätzung von Auftragskosten und Zeitplanung beeinflussen; derzeit sollten Unternehmen jedoch kein einheitliches Ergebnis voraussetzen.
Geschäftsvorgänge anhand der derzeitigen Laufzeit planen und Einschätzungen mit späteren Informationen abgleichen
Der wesentliche Punkt der Änderung ist, dass die Aussetzung des zusätzlichen Zollsatzes von 24 % fortgesetzt wird, während die Geltungsdauer gegenüber der vorherigen Runde verkürzt wurde. Für betroffene Unternehmen ist es am sinnvollsten, auf Grundlage der verfügbaren Informationen kurzfristige Kalkulationen vorzunehmen, die Anwendbarkeit auf die konkreten Transaktionen zu prüfen und bei Geschäften über den Aussetzungszeitraum hinaus den nötigen Anpassungsspielraum vorzusehen. Die Auswirkungen der Regelung auf einzelne Unternehmen hängen weiterhin von den Waren, den Verträgen und den Liefervereinbarungen ab.
Grundlage dieses Beitrags und weitere Überprüfung
Dieser Beitrag wurde auf Grundlage des vom Nutzer bereitgestellten Nachrichtentitels, des Zeitpunkts des Ereignisses und der Zusammenfassung des Ereignisses erstellt. Die Eingabe enthält keinen Link zu einer konkreten offiziellen Quelle; die weitere Entwicklung muss daher laufend überprüft werden. Betroffene Unternehmen können offizielle Bekanntmachungen sowie Informationen der Zoll- und Handelsbehörden verfolgen und weiterhin die Einzelheiten der Regelung, die Handelsumsetzung und die Rückmeldungen von Unternehmen beobachten, um die Anwendung auf konkrete Geschäftsvorgänge zu klären.
Verwandte Artikel
 Welche Funktionen sollte ein Anfrageformular auf einer B2B-Website für den Außenhandel bieten?
 Wie lässt sich die Kundenkonversion einer B2B-Website messen?
 Niedrige Anfrage-Konversionsrate auf einer Exportwebsite: Wie lässt sich der Abbruch im Formular überprüfen?
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。