- Les États-Unis suppriment l’exemption de droits de douane jusqu’à 800 dollars pour les envois hors voie postale ; les colis expédiés par coursier doivent faire l’objet d’une déclaration en douane formelle.Nov 16, 2026Voir les détails
- L’ASEAN signe un accord-cadre sur l’économie numérique ; les règles du commerce électronique transfrontalier tendent à s’harmoniserNov 15, 2026Voir les détails
- Shenzhen devient la première ville de Chine continentale à dépasser les 5 000 milliards de yuans d’importations et d’exportationsNov 15, 2026Voir les détails
- Le Fujian publie la liste des premières zones provinciales dédiées au commerce électronique transfrontalier et des marques prioritaires à développerNov 14, 2026Voir les détails
- Amazon Global Store annonce le lancement de la saison mondiale des achats du Black Friday 2026Nov 14, 2026Voir les détails
- CCTV.com analyse la part de l’APEC dans le commerce extérieur chinoisNov 12, 2026Voir les détails
La Chine prolonge de deux mois la suspension des droits de douane supplémentaires de 24 % sur les produits américains
À compter du 10 novembre 2026 à 13 h 01, la Chine continue de suspendre pendant deux mois les droits de douane supplémentaires de 24 % imposés aux produits américains, tout en maintenant le taux de 10 %. Cette mesure concerne l’évaluation des coûts douaniers dans les échanges commerciaux avec les États-Unis et implique de prêter une attention accrue aux délais lors des achats, de l’établissement des devis et des livraisons. Pour les entreprises dont le cycle de transaction pourrait dépasser la période de suspension, il convient à la fois de vérifier les règles actuellement applicables et de suivre l’évolution des dispositions ultérieures.
La suspension est prolongée, mais sa durée est ramenée à deux mois
Selon le résumé de l’événement fourni, la Commission des tarifs douaniers du Conseil des affaires d’État a publié un avis indiquant qu’à compter du 10 novembre 2026 à 13 h 01, les droits de douane supplémentaires de 24 % imposés aux produits américains seraient de nouveau suspendus pendant deux mois, tandis que le taux de 10 % serait maintenu. Cet ajustement vise à mettre en œuvre le consensus issu de la rencontre à Washington entre les dirigeants chinois et américains.
Par rapport à la suspension précédente, qui avait duré un an, la période de suspension est cette fois ramenée à deux mois. Les informations fournies ne précisent ni les catégories de produits concernées, ni les conditions d’application, ni les dispositions prévues à la fin de la période de suspension.
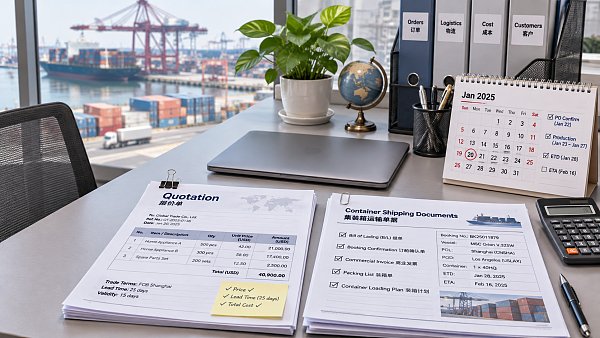
L’incidence d’une période plus courte sur la chaîne commerciale
Les entreprises commerciales doivent tenir compte des décalages temporels dans leurs devis
D’un point de vue sectoriel, les entreprises qui commercent avec les États-Unis pourraient devoir réexaminer le rapport entre la durée de validité de leurs devis et le temps nécessaire au traitement des opérations. La poursuite de la suspension offre aux transactions concernées une période d’observation clairement définie à court terme. Toutefois, la réduction de la durée d’un an à deux mois pourrait accroître l’incertitude quant à l’évaluation des coûts des commandes qui s’étendent au-delà de cette période.
Dans leurs calculs, les entreprises devraient distinguer le taux de 24 % des droits supplémentaires suspendus du taux de 10 % maintenu, et vérifier le régime applicable aux marchandises concernées. Les informations fournies ne permettent pas de déterminer la charge douanière finale de chaque transaction ni d’en déduire directement le coût rendu de tous les produits. Pour les transactions qui ne sont pas encore finalisées, des décalages peuvent exister entre l’établissement du devis, le dédouanement et la livraison ; il est donc utile de les préciser à l’avance dans les échanges contractuels.
Les achats et la fabrication accordent davantage d’attention au calendrier des arrivages
Selon l’analyse, les acheteurs et les entreprises de transformation et de fabrication qui utilisent des matières premières, des composants ou des équipements importés concernés pourraient être affectés par l’évolution des coûts estimés et du calendrier des arrivages. Si le plan d’approvisionnement couvre à la fois la période de suspension et la période qui suit, les entreprises peuvent évaluer séparément les coûts selon différents calendriers, afin de ne pas déduire les conditions applicables à des commandes de plus longue durée à partir d’une mesure temporaire en vigueur actuellement.
Pour les plans de production ou d’approvisionnement déjà établis, il peut être essentiel de vérifier l’état des commandes, les dates de livraison prévues et la durée de validité des devis des fournisseurs. La nécessité d’ajuster les quantités achetées ou de rechercher des solutions de remplacement dépend toujours des règles applicables aux produits concernés, de la situation de l’approvisionnement et des contrats commerciaux ; elle ne peut être déterminée de manière uniforme sur la seule base de la réduction de la période de suspension.
Les acteurs de la distribution et des services doivent harmoniser les informations
Selon les observations, les entreprises de distribution et les prestataires de services de la chaîne d’approvisionnement pourraient devoir aider les acteurs en amont et en aval à vérifier les dates des transactions, les informations sur les marchandises et les documents associés. Si les parties ne comprennent pas de la même manière les dispositions douanières, la confirmation des devis, le partage des frais ou les échanges concernant les livraisons pourraient être affectés. Les prestataires peuvent inviter leurs clients à vérifier les règles applicables, mais les déclarations et le traitement des frais doivent être déterminés en fonction de l’activité réelle et des modalités d’application pertinentes.
Vérifier les opérations en tenant compte de la période de deux mois
Vérifier d’abord si les marchandises et les transactions sont concernées
Le résumé fourni ne précisant ni les catégories de produits concernées ni les conditions d’application, les entreprises peuvent commencer par recenser les marchandises concernées, les modalités des transactions et les documents existants, puis vérifier ces éléments au regard des avis officiels et des informations d’application qui seront disponibles. Il convient en particulier de confirmer si l’activité concernée relève des droits supplémentaires mentionnés et comment s’appliquent la suspension et la part maintenue, afin de ne pas appliquer directement les taux indiqués dans le résumé à toutes les commandes.
Tenir compte des éventuels chevauchements de périodes dans les devis et les contrats
Pour les commandes en cours de négociation ou non encore finalisées, il est conseillé d’examiner la durée de validité des devis, la répartition des droits et taxes ainsi que les clauses de révision pertinentes, en fonction de l’avancement prévisionnel de la transaction. Pour les opérations susceptibles de dépasser la période de suspension, les deux parties peuvent discuter de la manière de traiter différents scénarios et conserver une trace de leurs échanges. Il s’agit d’une recommandation de préparation commerciale, et non d’une indication selon laquelle l’avis aurait déjà fixé les clauses contractuelles correspondantes.
Vérifier les échéances et le calendrier des livraisons
Les informations fournies indiquent le début et la durée de la suspension, mais ne précisent pas à partir de quelle échéance il convient de déterminer le taux applicable à une opération donnée. Les entreprises peuvent se renseigner auprès des autorités compétentes ou de prestataires spécialisés en tenant compte de leurs activités logistiques, de déclaration et de livraison, plutôt que de déterminer elles-mêmes le régime applicable en se fondant uniquement sur la date de signature du contrat, d’expédition ou d’arrivée prévue.
Prévoir une marge d’ajustement en cas d’évolution des règles ultérieures
Les entreprises peuvent suivre les communications officielles ultérieures et tenir compte de différents scénarios dans leurs budgets d’approvisionnement, leurs calendriers de commandes et leurs échanges avec les fournisseurs. Si elles envisagent des matériaux ou des solutions d’approvisionnement de remplacement, leur faisabilité doit également être évaluée au regard des exigences des produits et des résultats des vérifications concrètes ; les informations fournies ne confirment ni leur coût, ni leur disponibilité, ni leur applicabilité.
Une mesure de courte durée entre en vigueur ; la suite reste à observer
Du point de vue de l’état des règles, la poursuite de la suspension mentionnée dans les informations fournies est assortie d’une date de début et d’une durée clairement définies ; elle peut donc être considérée comme un ajustement temporaire dont la durée est précisée. Toutefois, le champ d’application aux produits, les modalités d’exécution des opérations et les dispositions à la fin de la période doivent encore être vérifiés à partir des informations ultérieures. La réduction de la période de suspension ne signifie pas, à elle seule, que les taux futurs sont déjà déterminés et ne suffit pas à établir une évolution des prix du marché ou des volumes commerciaux.
Pour suivre la mise en œuvre ultérieure, les entreprises peuvent notamment prêter attention à la publication éventuelle de nouveaux avis, aux explications des autorités compétentes sur des opérations précises, ainsi qu’aux retours des fournisseurs et des clients concernant les devis et les livraisons. Ces informations peuvent influer sur l’évaluation des coûts des commandes et des délais, mais il est déconseillé, à ce stade, de présumer d’un résultat uniforme.
Organiser les activités en fonction de la durée actuelle et ajuster l’analyse selon les informations à venir
Le principal point à retenir de cette évolution est que la suspension des droits supplémentaires de 24 % se poursuit, mais que sa durée de validité est plus courte que celle de la précédente mesure. Pour les entreprises concernées, l’approche la plus prudente consiste à effectuer des estimations à court terme sur la base des informations disponibles, à vérifier les conditions applicables aux transactions concernées et à conserver une marge d’ajustement pour les activités qui dépassent la période de suspension. Les effets de la mesure sur chaque entreprise dépendent des marchandises, des contrats et des modalités de livraison.
Sources de l’article et vérifications ultérieures
Cet article a été rédigé à partir du titre de l’information, de la date de l’événement et du résumé fournis par l’utilisateur. Aucun lien vers une source officielle n’a été fourni ; des vérifications complémentaires restent donc nécessaires. Les entreprises concernées peuvent consulter les avis officiels et les informations publiées par les douanes et les autorités chargées du commerce, et continuer à suivre les détails de la politique, la mise en œuvre des échanges commerciaux et les retours des entreprises afin de confirmer les modalités applicables à leurs activités.
Articles connexes
 Quelles fonctionnalités un formulaire de demande de renseignements sur un site B2B destiné à l’exportation doit-il prendre en charge ?
 Comment mesurer les performances de conversion des clients d’un site web B2B ?
 Le taux de conversion des demandes de renseignements sur votre site d’exportation est faible : comment identifier les abandons de formulaire ?
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。