- Shopify-Umsatz und Transaktionsvolumen im dritten Quartal unter den Erwartungen, Aktie vorbörslich stark im Minus04-11-2026Details anzeigen
- Rückläufiger Traffic für Temu-Verkäufer: Die Verteilung des Plattform-Traffics verändert sich04-11-2026Details anzeigen
- Britische Aufsichtsbehörde verpflichtet Online-Händler, den Gesamtpreis einschließlich obligatorischer Lieferkosten anzugeben04-11-2026Details anzeigen
- Amazon soll Verkäufern auf mehreren Plattformen Exklusivitäts-Warnschreiben geschickt haben03-11-2026Details anzeigen
- Neue TikTok-Shop-Regeln für grenzüberschreitende Rücksendungen in Südostasien treten am 5. November in Kraft03-11-2026Details anzeigen
- USA verschärft die zollfreie Behandlung von Sendungen mit geringem Wert und ändert den Datenpilotversuch zu Section 32103-11-2026Details anzeigen
Indonesische E-Commerce-Plattformen wollen ab November 0,5 % Einkommensteuer einbehalten
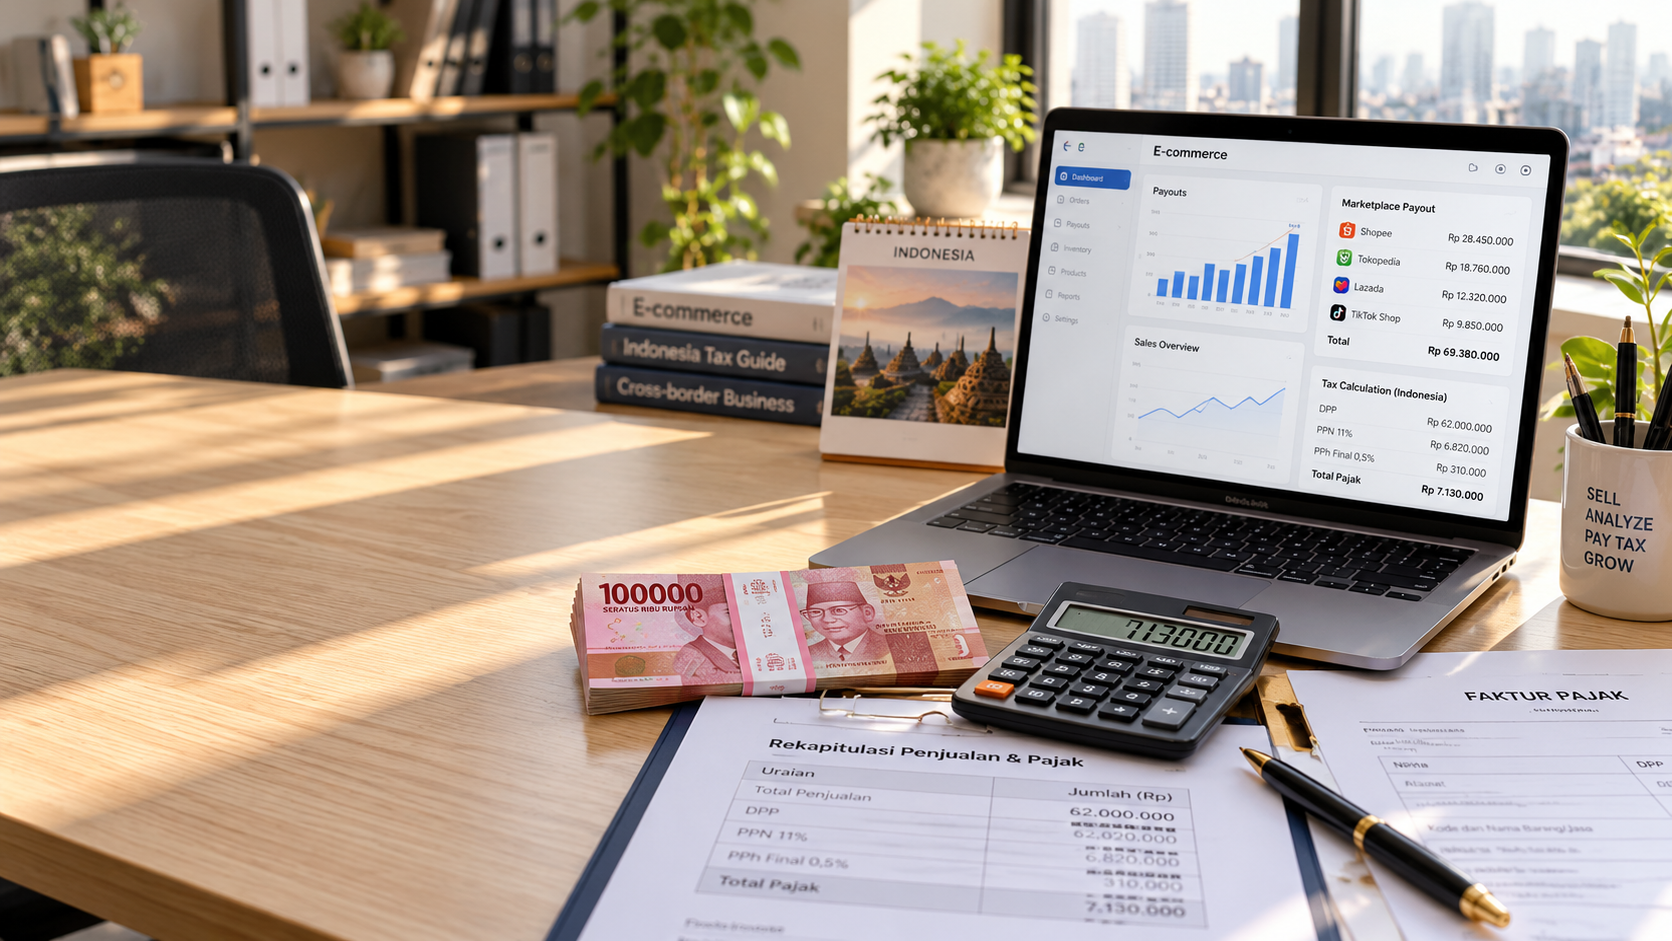
Die indonesische Quellensteuerregelung PPh Pasal 22 tritt am 1. November 2026 in Kraft. Ab diesem Zeitpunkt werden die vier großen E-Commerce-Plattformen, darunter Shopee und Lazada, bei grenzüberschreitenden Verkäufern mit einem Jahresumsatz von mehr als 500 Millionen indonesischen Rupiah 0,5 % Einkommensteuer einbehalten und abführen.
Diese Änderung wirkt sich unmittelbar auf die Auszahlungen an betroffene Verkäufer aus. Bei der Preisberechnung für den indonesischen Markt sollten Verkäufer berücksichtigen, wie sich der Steuerabzug auf den tatsächlich ausgezahlten Betrag auswirkt, und ihre Gewinnspanne unter Einbeziehung ihrer Kostenstruktur neu bewerten.
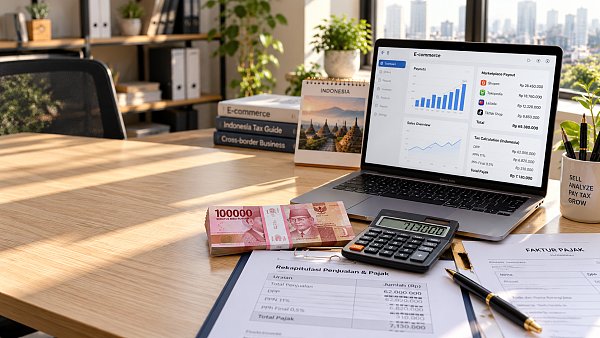
Auszahlung und Gewinn müssen getrennt berechnet werden
Der Steuerabzug durch die Plattform verringert den Betrag, den Verkäufer im jeweiligen Zeitraum erhalten. Wie sich der einbehaltene Betrag auf die endgültige Einkommensteuerlast auswirkt, hängt jedoch auch von den einschlägigen steuerlichen Behandlungsvorschriften ab. Bei der Bewertung von Preisen und Gewinnen sollten daher der von der Plattform ausgezahlte Betrag und die endgültige Steuerlast getrennt betrachtet werden, damit der einbehaltene Betrag nicht direkt mit zusätzlichen Kosten gleichgesetzt wird.
Bei den Einzelheiten zur Umsetzung durch die Plattform sollten Verkäufer insbesondere die genaue Ermittlung des Umsatzschwellenwerts, die Berechnungsgrundlage für den Steuerabzug und die anschließende Behandlung der betreffenden Steuerbeträge im Blick behalten. Diese Einzelheiten beeinflussen die Berechnung von Auszahlungen und Preisen.
Verwandte Artikel
 Wie können Außenhandelsunternehmen SaaS-Tools nutzen, um potenzielle Kunden nachzuverfolgen?
 Welchen Kanal sollten Sie für die Vermarktung Ihres grenzüberschreitenden E-Commerce im Ausland wählen? Prüfen Sie zuerst die Suchnachfrage nach Ihren Produkten
 Indonesische E-Commerce-Plattformen wollen ab November 0,5 % Einkommensteuer einbehalten
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。