- Welche Kanäle zur Kundengewinnung werden von den Trends im grenzüberschreitenden Marketing 2026 beeinflusst?06-09-2026Details anzeigen
- Welche Homogenisierungsrisiken bei der Branchenanalyse für KI-gestützte Website-Baukästen zu beachten sind30-08-2026Details anzeigen
- Wie werden die KI-Marketingtrends 2026 die Verteilung von Werbebudgets verändern?28-08-2026Details anzeigen
- Schrumpft der Markt für EV-SSL-Zertifikate oder entwickelt er sich weiter? Wie sollten Unternehmen den Einkauf von Zertifikaten beurteilen?11-08-2026Details anzeigen
- Warum die alten Methoden von AMP SEO 2020 nicht mehr funktionieren und welche Änderungen es bei den aktuellen Optimierungsschwerpunkten gibt02-08-2026Details anzeigen
- Wie lassen sich Themen für die Rubrik Brancheninformationen auswählen, die leichter organischen Such-Traffic generieren?29-07-2026Details anzeigen
- Digital Marketing Shenzhen Marktbeobachtung: Warum suchen international expandierende Unternehmen in Shenzhen nach Wachstumsteams?31-07-2026Details anzeigen
- Kann eine eigenständige Website für den Außenhandel in Zhejiang heute noch erfolgreich betrieben werden? Ein Blick auf die Veränderungen bei Traffic und Kundengewinnung28-07-2026Details anzeigen
Auf der Asien-Europa-Route verkürzt sich die Transitzeit auf 12 Tage, und die CO₂-Abgabe wird gleichzeitig vorab eingezogen und umgesetzt.
Ab dem 20. Juli 2026 ist auf der Asien-Europa-Hauptverbindung von Shanghai nach Rotterdam eine Entwicklung eingetreten, die von Fachleuten aus Außenhandel und Lieferkette gemeinsam beobachtet werden sollte: Die 2M+ONE-Allianz kündigte den Einsatz neuer kohlenstoffarmer Containerschiffe an, wodurch sich die Seetransportdauer auf dieser Route von bisher 15 Tagen auf 12 Tage verkürzt. Gleichzeitig wird jedoch eine zusätzliche „EU CBAM-Kohlenstoffgebühr als Vorauszahlung“ in Höhe von 180 US-Dollar pro TEU erhoben. Dies bedeutet, dass sich die Effizienz der Fahrpläne und die Compliance-Kosten gleichzeitig entlang derselben Lieferkette nach vorne verlagern. Außenhandelsunternehmen, Verkäufer von grenzüberschreitenden eigenständigen Online-Shops, Spediteure sowie Dienstleister im Bereich Zollabfertigung müssen daher ihre Preisangaben, Lieferzusagen und Vorbereitungen für die Zollabfertigung am Bestimmungsort neu bewerten.
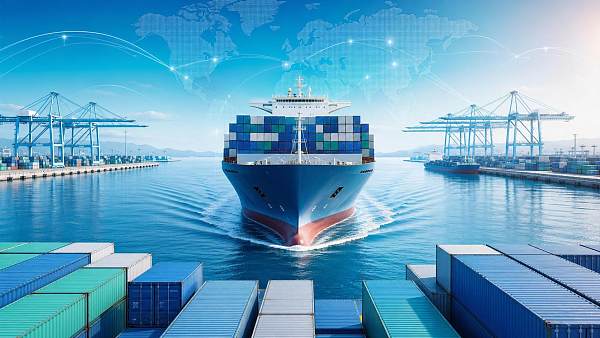
Wichtige bestätigte Informationen zur Anpassung dieser Route
Nach den vorliegenden Informationen gab die 2M+ONE-Allianz, bestehend aus Maersk, Mediterranean Shipping Company und Hapag-Lloyd, am 18. Juli 2026 bekannt, dass ab dem 20. Juli neue kohlenstoffarme Containerschiffe auf der Shanghai–Rotterdam-Hauptverbindung eingesetzt werden.
Die bestätigten Änderungen umfassen zwei Punkte: Erstens verkürzt sich die Seetransportdauer auf dieser Hauptverbindung auf 12 Tage; zuvor betrug sie 15 Tage. Zweitens wird gleichzeitig eine „EU CBAM-Kohlenstoffgebühr als Vorauszahlung“ in Höhe von 180 US-Dollar pro TEU erhoben.
Zu dieser Gebühr weisen die derzeit verfügbaren Informationen eindeutig darauf hin, dass sie bei der Zollabfertigung am Bestimmungsort auf Grundlage der tatsächlichen Emissionsdaten nach dem Prinzip der Rückerstattung oder Nachberechnung angepasst wird. Gleichzeitig müssen Exportunternehmen diese Gebührenregelung vorab in den Preislisten ihrer eigenständigen Online-Shops ausweisen.
Welche Geschäftsbereiche von der verkürzten Laufzeit und der Vorauszahlung der Kohlenstoffgebühr betroffen sind
Für Direkt-Exportunternehmen: Die Preislogik muss synchron angepasst werden
Bei einer Analyse zeigt sich, dass die Verkürzung der Transitzeit von 15 auf 12 Tage zunächst die Lieferzusagen und die Struktur der Verkaufspreise für den europäischen Markt beeinflusst. Für Direkt-Exportunternehmen und grenzüberschreitende Verkäufer kann die kürzere Transportdauer zwar den Zeitraum der Auftragsabwicklung verkürzen, die neue Vorauszahlung der Kohlenstoffgebühr wird jedoch auch direkt in die Stückkosten oder in die Preisangaben im Frontend einfließen. Besonders relevant ist derzeit, dass es sich bei dieser Gebühr nicht um eine einmalige, feste Abrechnung handelt, sondern dass sie später anhand der tatsächlichen Emissionsdaten bei der Zollabfertigung am Bestimmungsort angepasst wird.
Für Unternehmen der Lieferkettenbranche: Dokumentation und Kommunikation müssen früher berücksichtigt werden
Aus Branchensicht besteht die Veränderung für Spediteure, Buchungsdienstleister sowie für die Koordination von Zollanmeldung und Zollabfertigung nicht nur in einem zusätzlichen Gebührenposten. Vielmehr müssen die Informationsbereitstellung und die Verantwortung für die Erklärung gegenüber Kunden früher in den Prozess integriert werden. Da die vorliegenden Informationen ausdrücklich vorsehen, dass Exportunternehmen diese Gebühr in den Preislisten ihrer eigenständigen Online-Shops aufführen müssen, müssen Preisformulierungen, Gebührenbeschreibungen und Hinweise zur Abrechnung entlang der gesamten Servicekette einheitlicher gestaltet werden. Andernfalls kann es bei Auftragserteilung, Zahlung oder Zollabfertigung zu Missverständnissen kommen.
Für Verarbeitung, Fertigung und Beschaffung: Der Lieferrhythmus könnte neu organisiert werden
Die Verkürzung der Transitzeit um 3 Tage könnte sich auf die Versandplanung der Fabriken, den Rhythmus der Beschaffungsnachversorgung sowie auf die Gestaltung der Liefertermine für Bestellungen nach Europa auswirken. Insbesondere produzierende Unternehmen, die ihre Transporte nach festen Zeitfenstern organisieren, müssen sowohl die durch die kürzere Transitzeit entstehenden Möglichkeiten zur Verbesserung der Lieferfähigkeit als auch die Auswirkungen der zusätzlichen Gebühr auf die Margenkalkulation, die Umlage auf Kunden und die Vertragsformulierung berücksichtigen.
Für Geschäfte mit europäischen Bestimmungshäfen: Unsicherheiten bei der Zollabfertigung bleiben bestehen
Da die Vorauszahlung der Kohlenstoffgebühr am Bestimmungsort anhand der tatsächlichen Emissionsdaten rückerstattet oder nachberechnet wird, steht das endgültige Ergebnis der Gebühr bei Abfahrt noch nicht vollständig fest. Für Unternehmen, die an der Zollabfertigung in Europa, der Lieferung am Hafen oder der Koordination der letzten Meile beteiligt sind, wird künftig entscheidend sein, wie bei der Zollabfertigung mit den tatsächlichen Emissionsdaten umgegangen wird und wie die Vorauszahlung im Frontend mit der späteren Anpassung im Backend verknüpft wird.
Operative Details, die derzeit besonders beachtet werden müssen
Zunächst müssen die Preisangaben korrekt dargestellt werden
Eine der unmittelbarsten Anforderungen besteht darin, dass Exportunternehmen die „EU CBAM-Kohlenstoffgebühr als Vorauszahlung“ vorab in den Preislisten ihrer eigenständigen Online-Shops aufführen müssen. Das bedeutet, dass bei externen Preisangaben nicht nur die Transportdauer aktualisiert werden darf. Auch die Art der zusätzlichen Gebühr, die Abrechnungseinheit sowie die mögliche spätere Rückerstattung oder Nachberechnung müssen klar erläutert werden, damit Kunden sie nicht als gewöhnlichen festen Zuschlag auf die Frachtkosten missverstehen.
„Vorauszahlung“ und „Endabrechnung“ unterscheiden
Bei dieser Gebührenregelung liegt der entscheidende Punkt nicht allein darin, ob eine Gebühr erhoben wird, sondern darin, dass sie als „Vorauszahlung“ erhoben wird. Für Unternehmen sind die Erhebung im Frontend und die spätere Abrechnung bei der Zollabfertigung nicht derselbe Vorgang. In der Praxis ist besonders darauf zu achten, ob Vertriebs-, Kundenservice-, Finanz- und Logistikteams einheitliche Formulierungen für diesen Unterschied verwenden, damit es bei Zahlungseingängen, Abstimmungen oder der Bearbeitung von Kundeneinwänden nicht zu widersprüchlichen Aussagen kommt.
Prüfen, ob Verträge und Lieferzusagen zum neuen Fahrplan passen
Die Verkürzung der Route von 15 auf 12 Tage erscheint zwar zunächst lediglich als Verbesserung der Transporteffizienz, kann jedoch die Versandzusagen, Liefertermine und internen Vorbereitungspläne bestimmter Bestellungen beeinflussen. Entscheidend ist daher, ob Unternehmen ihre Angaben zu Lieferzeiten, Versandrhythmus und internen Lagerprozessen entsprechend anpassen müssen, anstatt die Änderung lediglich als „schnellere Ankunft im Hafen“ zu verstehen.
Die weitere Entwicklung der Regelungen kontinuierlich beobachten
Derzeit sind die Gebührenhöhe, der Beginn der Umsetzung sowie das Prinzip der Rückerstattung oder Nachberechnung bekannt. Bei der praktischen Umsetzung müssen Unternehmen jedoch weiterhin offizielle Formulierungen, Mitteilungen der Allianz oder ergänzende Anforderungen auf Kundenseite verfolgen. Insbesondere bei der Abrechnung im Rahmen der Zollabfertigung, den Grundlagen für Gebührenanpassungen und den Vorlagen für Kundenmitteilungen können spätere Präzisierungen die Umsetzungskosten direkt beeinflussen.
Welche Signale diese Meldung aussendet
Als Beobachtung und nicht als endgültige Schlussfolgerung betrachtet, wirkt diese Meldung wie eine konkrete Umsetzung, bei der die Asien-Europa-Route sowohl „kohlenstoffarme Transportkapazitäten“ als auch die „frühzeitige Berücksichtigung kohlenstoffbezogener Gebühren“ in den kommerziellen Betrieb integriert. Einerseits zeigt die kürzere Transitzeit, dass die Effizienz der Route weiterhin ein zentraler Wettbewerbsfaktor ist. Andererseits deutet die zusätzliche „EU CBAM-Kohlenstoffgebühr als Vorauszahlung“ darauf hin, dass eine höhere Transporteffizienz das Management von Compliance-Kosten nicht ersetzt. Beide Aspekte fließen nun parallel in die Preis- und Lieferprozesse des Außenhandels ein.
Aus Branchensicht sollte dies jedoch nicht unmittelbar so verstanden werden, dass bereits alle Routen und Reedereien einheitlich vorgehen. Die Meldung reicht aber aus, um betroffene Unternehmen daran zu erinnern, dass bei der künftigen Bewertung internationaler Logistiklösungen nicht nur Fahrplan und Seefrachtkosten berücksichtigt werden dürfen. Auch Mechanismen für kohlenstoffbezogene Gebühren, Abrechnungsverfahren bei der Zollabfertigung und Anforderungen an die frühzeitige Offenlegung von Informationen müssen in die Bewertung einbezogen werden.
Wie diese Anpassung derzeit am besten verstanden werden sollte
Zusammenfassend handelt es sich weder um eine reine Seeverkehrsmeldung, die lediglich eine „schnellere Beförderung“ ankündigt, noch einfach um die Einführung einer zusätzlichen Gebühr. Besser lässt sich die Änderung als konkrete operative Anpassung verstehen, mit der die Asien-Europa-Hauptverbindung ihre Betriebseffizienz und das Management von Kohlenstoffkosten synchron weiterentwickelt. Für Unternehmen geht es kurzfristig um die Abstimmung von Preisen, Dokumenten, Kommunikation und Lieferzusagen. Ob sich mittelfristig eine breitere Marktpraxis etabliert, muss weiterhin beobachtet werden.
Grundlage dieses Beitrags und weitere Prüfungsrichtung
Dieser Beitrag wurde auf Grundlage des vom Nutzer bereitgestellten Meldungstitels, des Zeitpunkts des Ereignisses und der Ereigniszusammenfassung erstellt. Verwendet wurden unter anderem folgende Informationen: Die betreffende Allianz veröffentlichte am 18. Juli 2026 die Anpassung, setzte ab dem 20. Juli neue kohlenstoffarme Containerschiffe auf der Shanghai–Rotterdam-Hauptverbindung ein, verkürzte die Transitzeit von 15 auf 12 Tage und erhob zusätzlich eine „EU CBAM-Kohlenstoffgebühr als Vorauszahlung“ in Höhe von 180 US-Dollar pro TEU. Diese Gebühr wird bei der Zollabfertigung am Bestimmungsort anhand der tatsächlichen Emissionsdaten rückerstattet oder nachberechnet und muss vorab in den Preislisten des eigenständigen Online-Shops ausgewiesen werden.
Meldungen dieser Art müssen in der Regel weiterhin anhand offizieller Bekanntmachungen, Unternehmensmitteilungen, Informationen von Branchenverbänden, Berichten autoritativer Medien sowie relevanter Standards oder Regelwerke überprüft werden. Da in den Eingabedaten kein konkreter Link zu einer offiziellen Quelle enthalten ist, nimmt dieser Beitrag keine weitergehende Bestätigung des allgemeinen Hintergrunds vor. Künftig sollte insbesondere geprüft werden, ob sich die Vorgaben zur Umsetzung der Gebühr, die Grundlagen der Zollabrechnung und die entsprechenden Formulierungen weiterentwickeln.
Verwandte Artikel
![]() Sie schalten ebenfalls Google- und Facebook-Anzeigen – warum bestehen Ihre Anfragen für Lager ausschließlich aus ungültigen Leads?
![]() Facebook-Werbung für Baumaschinen, aber alle Anfragen sind Spam? Hier liegt das Problem
![]() Drohnenmotoren für den internationalen Markt: Wie gewinnt man Kunden über Google und Facebook?

Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。