- ¿Qué canales de captación de clientes se verán afectados por las tendencias del marketing transfronterizo de 2026?06-09-2026Ver detalles
- ¿Qué riesgos de homogeneización deben identificarse en el análisis del sector de creación inteligente de sitios web?30-08-2026Ver detalles
- Cómo cambiarán las tendencias de marketing con IA en 2026 la asignación del presupuesto publicitario28-08-2026Ver detalles
- ¿El mercado de la autenticación SSL EV se está contrayendo o evolucionando? ¿Cómo deben evaluar las empresas la adquisición de certificados?11-08-2026Ver detalles
- Por qué los métodos antiguos de amp seo 2020 han dejado de funcionar y cuáles son los cambios actuales en las prioridades de optimización02-08-2026Ver detalles
- Cómo elegir temas para la sección de noticias del sector que atraigan más tráfico de búsqueda orgánica29-07-2026Ver detalles
- Digital Marketing Shenzhen: análisis del mercado: ¿por qué las empresas que se internacionalizan buscan equipos de crecimiento en Shenzhen?31-07-2026Ver detalles
- ¿Todavía se puede hacer un sitio web independiente para empresas de comercio exterior en Zhejiang? Analicemos los cambios en el tráfico y la captación de clientes28-07-2026Ver detalles
La ruta Asia-Europa reduce el tiempo de tránsito a 12 días y aplica simultáneamente el cobro anticipado de la tasa de carbono
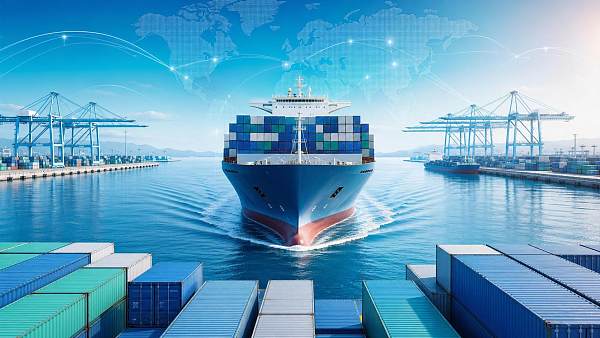
A partir del 20 de julio de 2026, la ruta troncal Asia-Europa entre Shanghái y Róterdam ha experimentado un cambio que merece la atención conjunta de los profesionales del comercio exterior y la cadena de suministro: la alianza 2M+ONE anunció la puesta en servicio de nuevos buques portacontenedores de bajas emisiones, lo que reduce el tiempo de tránsito marítimo de la ruta de 15 a 12 días, pero añade al mismo tiempo un «cargo de carbono prepagado EU CBAM» de 180 dólares estadounidenses por TEU. Esto significa que la eficiencia del transporte y los costes de cumplimiento normativo están avanzando simultáneamente en la misma cadena logística, por lo que las empresas de comercio exterior, los vendedores transfronterizos con tiendas online independientes, los transitarios y los proveedores de servicios relacionados con el despacho de aduanas deben revisar nuevamente la presentación de sus cotizaciones, sus compromisos de entrega y la preparación para el despacho de aduanas en destino.
Información clave confirmada sobre el ajuste de esta ruta
Según la información proporcionada, la alianza 2M+ONE, formada por Maersk, Mediterranean Shipping Company y THE Alliance, anunció el 18 de julio de 2026 que, a partir del 20 de julio, comenzaría a operar la ruta troncal Shanghái–Róterdam con nuevos buques portacontenedores de bajas emisiones.
Se han confirmado dos cambios: en primer lugar, el tiempo de tránsito marítimo de esta ruta troncal se reduce a 12 días, frente a los 15 días anteriores; en segundo lugar, se cobrará simultáneamente un «cargo de carbono prepagado EU CBAM» de 180 dólares estadounidenses por TEU.
En cuanto a este cargo, la información disponible indica claramente que, durante el despacho de aduanas en el puerto de destino, se realizará un ajuste mediante reembolso o cobro adicional según los datos reales de emisiones. Al mismo tiempo, las empresas exportadoras deberán indicar por adelantado esta disposición en las cotizaciones de sus tiendas online independientes.
¿Qué aspectos operativos se verán afectados por la reducción del tiempo de tránsito y el prepago del cargo de carbono?
Para las empresas exportadoras directas, es necesario ajustar simultáneamente la lógica de cotización
Según el análisis, la reducción del tiempo de tránsito directo de 15 a 12 días afectará principalmente a los compromisos de entrega y a la estructura de las cotizaciones de venta destinadas al mercado europeo. Para las empresas de comercio directo y los vendedores transfronterizos, el menor tiempo de transporte ayuda a acortar el ciclo de cumplimiento de los pedidos, pero el nuevo cargo de carbono prepagado también se incorporará directamente al coste del conocimiento de embarque o a la presentación de la cotización inicial. Lo que merece mayor atención actualmente es que el cargo no constituye una liquidación fija y única, sino que podrá ajustarse posteriormente en función de los datos reales de emisiones registrados durante el despacho de aduanas en el puerto de destino.
Para las empresas de servicios de la cadena de suministro, la responsabilidad sobre los documentos y la comunicación debe anticiparse
Desde la perspectiva del sector, los cambios a los que se enfrentan los transitarios, los proveedores de servicios de reserva de espacio, los agentes de declaración aduanera y los equipos de coordinación del despacho de aduanas no consisten únicamente en añadir una nueva partida de costes, sino también en anticipar la divulgación de información y la responsabilidad de explicar estos aspectos a los clientes. Dado que la información disponible ya indica claramente que las empresas exportadoras deben incluir este cargo en las cotizaciones de sus tiendas online independientes, las descripciones de las cotizaciones, las explicaciones de los cargos y las indicaciones de liquidación a lo largo de la cadena de servicios deben ser más coherentes. De lo contrario, podrían producirse malentendidos durante la aceptación de pedidos, el pago o el despacho de aduanas.
Para la fabricación y las adquisiciones, el ritmo de entrega podría reorganizarse
La reducción del trayecto en 3 días podría afectar a la programación de los envíos de fábrica, al ritmo de reposición de las adquisiciones y a la planificación de las fechas de entrega de los pedidos destinados a Europa. Especialmente para las empresas manufactureras que organizan los envíos según ventanas de tiempo fijas, es necesario prestar atención tanto al margen de cumplimiento generado por la mejora de los plazos como al impacto del nuevo cargo en el cálculo del margen bruto, el método de reparto entre clientes y la redacción de las cláusulas contractuales.
Para las operaciones relacionadas con los puertos de destino europeos, persiste la incertidumbre en la fase de despacho de aduanas
El cargo de carbono prepagado se ajustará finalmente en el puerto de destino según los datos reales de emisiones, mediante el correspondiente reembolso o cobro adicional. Esto indica que el resultado final del cargo no queda completamente fijado en el momento del embarque. Para las partes implicadas en el despacho de aduanas europeo, la entrega en puerto o la coordinación del tramo final, será necesario prestar especial atención a la forma de gestionar los datos reales de emisiones durante el despacho y a la conexión entre el prepago inicial y el ajuste posterior.
Detalles operativos que requieren especial atención ahora
En primer lugar, presentar las cotizaciones con precisión
Uno de los requisitos más directos conocidos es que las empresas exportadoras deben indicar por adelantado el «cargo de carbono prepagado EU CBAM» en las cotizaciones de sus tiendas online independientes. Esto significa que las cotizaciones externas no deben limitarse a actualizar los plazos y costes del transporte, sino que también deben explicar claramente la naturaleza del nuevo cargo, la unidad de facturación y la posibilidad de un reembolso o cobro adicional posterior, para evitar que los clientes lo confundan con un recargo ordinario y fijo del transporte.
Diferenciar entre el «prepago» y la «liquidación final»
Según el análisis, la clave de la disposición de cargos mencionada en esta información no es simplemente si se cobra, sino que se trata de un «prepago». Para las empresas, el cobro inicial y el cálculo posterior realizado durante el despacho de aduanas no constituyen la misma operación. En la práctica, es más importante comprobar si los equipos de ventas, atención al cliente, finanzas y logística han establecido un criterio uniforme sobre esta diferencia, a fin de evitar discrepancias durante el cobro, la conciliación de cuentas o la gestión de las reclamaciones de los clientes.
Verificar si los contratos y los compromisos de cumplimiento coinciden con el nuevo calendario de navegación
Aunque la reducción de la ruta de 15 a 12 días parece únicamente una mejora de la eficiencia del transporte, afectará a los compromisos de envío, los hitos de entrega y la preparación interna de determinados pedidos. Actualmente, merece especial atención si las empresas deben ajustar las descripciones de los plazos de entrega, el ritmo de los envíos y sus mecanismos internos de almacenamiento, en lugar de interpretarlo simplemente como una «llegada más rápida al puerto».
Seguir de cerca la redacción de las normas posteriores
Por el momento, se han aclarado el estándar del cargo, el momento de aplicación y el principio de reembolso o cobro adicional. Sin embargo, durante la implementación práctica, las empresas todavía deberán seguir de cerca las comunicaciones oficiales posteriores, los avisos de la alianza y los requisitos complementarios de los clientes. Especialmente en lo relativo al cálculo durante el despacho de aduanas, la base para ajustar los cargos y las plantillas de notificación a los clientes, la precisión de la información posterior afectará directamente a los costes de ejecución.
Señales que transmite esta información
Como observación y no como conclusión definitiva, esta información parece reflejar una aplicación concreta en la que la ruta Asia-Europa incorpora simultáneamente la «capacidad de transporte con bajas emisiones» y la «anticipación de los cargos relacionados con el carbono» a sus operaciones comerciales. Por un lado, la reducción del tiempo de tránsito demuestra que la eficiencia de la ruta sigue siendo un factor competitivo; por otro, la incorporación del «cargo de carbono prepagado EU CBAM» indica que la mejora de la eficiencia del transporte no ha sustituido la gestión de los costes de cumplimiento normativo, sino que ambos aspectos están entrando paralelamente en los sistemas de cotización y entrega del comercio exterior.
Desde la perspectiva del sector, esto no debe interpretarse directamente como una práctica uniforme ya adoptada por todas las rutas y todas las navieras. No obstante, es suficiente para recordar a las empresas pertinentes que, en el futuro, la evaluación de las soluciones logísticas internacionales no podrá centrarse únicamente en los calendarios de los buques y los fletes marítimos; también deberá incluir el mecanismo de cobro relacionado con el carbono, el método de liquidación durante el despacho de aduanas y los requisitos de divulgación de información en la fase inicial.
¿Cuál es la forma más adecuada de interpretar este ajuste en la etapa actual?
En conjunto, no se trata de una información marítima que refleje únicamente un «transporte más rápido», ni de algo tan sencillo como añadir un nuevo cargo. Es más adecuado interpretarlo como un cambio operativo en el que la ruta troncal Asia-Europa impulsa simultáneamente la eficiencia operativa y la gestión de los costes relacionados con el carbono. Para las empresas, a corto plazo será necesario gestionar la conexión entre las cotizaciones, los documentos, la comunicación y el cumplimiento de las obligaciones de entrega; a medio plazo, aún será necesario observar de forma continua si esta práctica se convierte en un estándar más generalizado del mercado.
Base de este artículo y dirección de las verificaciones posteriores
Este artículo se ha generado a partir del título de la información, el momento en que ocurrió el evento y el resumen proporcionados por el usuario. La información utilizada incluye: el 18 de julio de 2026, la alianza pertinente anunció un ajuste operativo; a partir del 20 de julio comenzó a utilizar nuevos buques portacontenedores de bajas emisiones en la ruta troncal Shanghái–Róterdam; el tiempo de tránsito se redujo de 15 a 12 días; se añadió un «cargo de carbono prepagado EU CBAM» de 180 dólares estadounidenses por TEU; dicho cargo se ajustará en el puerto de destino según los datos reales de emisiones y deberá indicarse por adelantado en las cotizaciones de las tiendas online independientes.
Este tipo de información normalmente también debe verificarse continuamente mediante anuncios oficiales, comunicados empresariales, información de asociaciones sectoriales, informes de medios autorizados y las normas o documentos reglamentarios pertinentes. Dado que la entrada no proporciona enlaces a fuentes oficiales concretas, este artículo no amplía ni confirma información de contexto más general. Posteriormente, será necesario prestar especial atención a posibles actualizaciones sobre los procedimientos de aplicación de los cargos, la base del cálculo durante el despacho de aduanas y las descripciones pertinentes.
Artículos relacionados
 ¿Un ritmo de actualización de funcionalidades demasiado rápido puede afectar la estabilidad de un sitio web multilingüe?
![]() ¿Presupuesto limitado para promoción en Facebook? ¡No te apresures a invertir más dinero!
![]() ¿También inviertes en Google y Facebook? ¿Por qué todas tus consultas sobre rodamientos son inválidas?
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。