- Welche Kanäle zur Kundengewinnung werden von den Trends im grenzüberschreitenden Marketing 2026 beeinflusst?06-09-2026Details anzeigen
- Welche Homogenisierungsrisiken bei der Branchenanalyse für KI-gestützte Website-Baukästen zu beachten sind30-08-2026Details anzeigen
- Wie werden die KI-Marketingtrends 2026 die Verteilung von Werbebudgets verändern?28-08-2026Details anzeigen
- Schrumpft der Markt für EV-SSL-Zertifikate oder entwickelt er sich weiter? Wie sollten Unternehmen den Einkauf von Zertifikaten beurteilen?11-08-2026Details anzeigen
- Warum die alten Methoden von AMP SEO 2020 nicht mehr funktionieren und welche Änderungen es bei den aktuellen Optimierungsschwerpunkten gibt02-08-2026Details anzeigen
- Wie lassen sich Themen für die Rubrik Brancheninformationen auswählen, die leichter organischen Such-Traffic generieren?29-07-2026Details anzeigen
Wie sollte die Zahlungsabwicklung beim Aufbau einer unabhängigen Cross-Border-E-Commerce-Website eingerichtet werden?Leitfaden zur Auswahl von PayPal、Kreditkarte und lokalen Zahlungen
Bei der Zahlungsabwicklung für den Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops zuerst „zahlen können、zahlen wollen、reibungslos zahlen“ lösen
Wie die Zahlungsabwicklung beim Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops konfiguriert wird,scheint oberflächlich betrachtet nur die Anbindung einiger Zahlungstools zu sein,tatsächlich beeinflusst sie aber Bestellkonversion、Chargeback-Risiken、Abrechnungseffizienz und die Fähigkeit zur späteren Expansion。
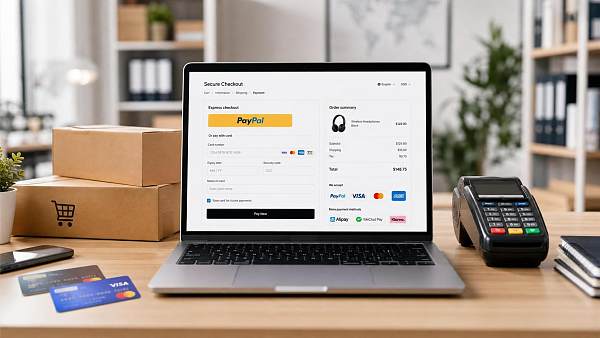
Nachdem viele Websites online gegangen sind,ist der Traffic nicht gering,Anfragen gibt es ebenfalls,aber Bestellungen kommen lange nicht zustande。Das Problem liegt oft nicht daran,dass die Seite nicht schön genug ist,sondern daran,dass der Zahlungsweg nicht reibungslos ist。
Nutzer sind im Schritt der Zahlung sehr sensibel。Ob sie mit einer vertrauten Methode zahlen können,ob die Seite vertrauenswürdig ist,ob die lokale Währung unterstützt wird,all das wirkt sich direkt auf den Abschluss aus。
Daher ist die Zahlungsabwicklung beim Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops keine Einzelauswahl,sondern eine Kombinationsaufgabe。Die übliche Kernkombination besteht in der Regel aus PayPal、internationalen Kreditkarten und zusätzlich lokalen Zahlungsmethoden des Zielmarkts。
Aus Sicht des realen Geschäfts streben Verkäufer in der frühen Phase zunächst danach,Zahlungen überhaupt einzuziehen,in der mittleren Phase beginnen Verkäufer,Risikokontrolle und Gebühren zu beachten,und in der Skalierungsphase verlagert sich der Fokus wieder auf Zahlungserfolgsquote und regionale Abdeckung。
Das bedeutet auch,dass die Zahlungslösung für den Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops gemeinsam mit Geschäftsphase、Kategorieeigenschaften und Marktstruktur entworfen werden muss,und nicht einfach Vorlagen anderer übernommen werden dürfen。
Warum die Zahlungskonfiguration eines unabhängigen Shops die Konversion direkt beeinflusst
Wenn Nutzer bezahlen,ist das Entscheidungsfenster sehr kurz。Schon ein zusätzlicher Sprung,oder ein unbekannter Zahlungseinstieg,kann die Zurückhaltung deutlich erhöhen。
Insbesondere auf mobilen Endgeräten hängt das Zahlungserlebnis stärker von einem einfachen Weg ab。Button-Position、Währungsanzeige、Anzahl der Zahlungsmethoden,all das beeinflusst die endgültige Zahlungsabschlussquote。
Ein weiteres leicht übersehenes Problem ist die Risikokontrollstrategie。Wenn der Zahlungskanal zu einseitig ist,werden Bestellungen blockiert,sobald Kontoprüfungen、zunehmende Streitfälle oder regionale Beschränkungen auftreten。
Daher muss die Zahlungsabwicklung beim Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops drei Dinge berücksichtigen:die Zahlungserfolgsquote erhöhen,Finanzrisiken kontrollieren,die spätere Expansion in mehrere Märkte unterstützen。
- Auf Frontend-Ebene müssen Nutzer verstehen können und bereit sein zu bezahlen。
- Auf Transaktionsebene müssen fehlgeschlagene Zahlungen und Chargeback-Verluste reduziert werden。
- Auf Betriebsebene müssen stabile Abrechnungen und gesunde Konten gewährleistet werden。
Für welche Phase PayPal geeignet ist,und wo seine Vorteile und Grenzen liegen
PayPal ist weiterhin einer der häufigsten Einstiegspunkte bei der Zahlungsabwicklung für den Aufbau unabhängiger Cross-Border-E-Commerce-Shops,der Grund ist sehr direkt:hohe Bekanntheit im Ausland,schnelle Anbindung,geringe Vertrauenskosten für Nutzer。
Für eine neue Website liegt der Wert von PayPal zunächst darin,„erst einmal ins Laufen zu kommen“。Besonders beim Testen von Märkten、Validieren der Produktauswahl、Kaltstart von Werbeschaltungen kann es die Online-Zeit verkürzen。
Aber PayPal eignet sich nicht dafür,die gesamte Zahlungsaufgabe zu übernehmen。Mit wachsender Bestellzahl nehmen Kontoprüfungen、Streitfallbearbeitung、Einfrieren von Geldern und Gebührendruck schrittweise zu。
Wenn der durchschnittliche Bestellwert eher hoch ist,oder der Logistikzyklus länger ist,wird auch das Streitfallrisiko deutlicher。Wenn solche Geschäfte nur auf PayPal angewiesen sind,reicht die Stabilität normalerweise nicht aus。
Szenarien,die sich besser für die Anbindung von PayPal eignen
- Der unabhängige Shop ist gerade online gegangen und muss möglichst schnell die erste Bestellcharge erzielen。
- Der Anteil der europäischen und amerikanischen Märkte ist relativ hoch,und Nutzer akzeptieren PayPal stark。
- Der durchschnittliche Bestellwert ist mittel bis niedrig,und der Erfüllungszyklus ist relativ kurz。
- Nutzern soll eine zusätzliche Vertrauensbestätigung gegeben werden。
Punkte,die bei der Nutzung von PayPal im Voraus gesteuert werden müssen
- Produktbeschreibungen、Rückerstattungsrichtlinien und Logistikinformationen müssen vollständig und konsistent sein。
- Die Überwachung abnormaler Bestellungen muss vorgelagert werden,um konzentrierte Streitfälle zu vermeiden。
- Der einzige Zahlungseinstieg sollte nicht auf ein einzelnes Konto gelegt werden。
Warum Kreditkartenkanäle eine Grundfähigkeit der Zahlungsabwicklung unabhängiger Shops sind
Wenn PayPal den Vertrauensstart löst,dann lösen internationale Kreditkarten das Skalierungsproblem der Zahlungsabwicklung beim Aufbau unabhängiger Cross-Border-E-Commerce-Shops。
Bei vielen ausgereiften Websites werden die Kernabschlüsse letztlich über Kreditkarten abgewickelt。Der Grund ist nicht kompliziert:breite Abdeckung、kurzer Weg、hohe Konversion,und zudem vorteilhafter für den Markenaufbau。
Aus Sicht der Nutzererfahrung ist das direkte Bezahlen per Karte innerhalb der Website oft reibungsloser als der Sprung zu einem Drittanbieterkonto。Für Marken-Websites ist dieser Punkt besonders wichtig。
Kreditkartenkanäle stellen jedoch höhere Anforderungen an die grundlegenden Bedingungen der Website。Dazu gehören Unternehmensqualifikation、Website-Compliance、Datenschutzbedingungen、Versandzeiten und After-Sales-Mechanismen,die alle Prüfung und Risikokontrollbewertung beeinflussen。
Der praktische Wert,den Kreditkartenkanäle bringen
- Sie unterstützen stärker verbreitete Zahlungsgewohnheiten im Ausland。
- Sie reduzieren Sprünge und erhöhen die Checkout-Abschlussquote。
- Sie erleichtern die spätere Expansion in mehrere Währungen und mehrere Märkte。
- Sie eignen sich besser für den Aufbau von Datenassets markenorientierter unabhängiger Shops。
Im realen Geschäft ist ein Kreditkartenkanal nicht mit der bloßen Anbindung erledigt,entscheidender ist die Optimierung der Zahlungserfolgsquote,einschließlich Prüfung der Rechnungsadresse、3D-Sicherheitsverifizierung und Erkennung abnormaler Transaktionen。
Lokale Zahlungen sind keine Ergänzung,sondern eine Schlüsselvariable für regionale Abschlüsse
Viele Teams stellen lokale Zahlungen bei der Zahlungsabwicklung für den Aufbau unabhängiger Cross-Border-E-Commerce-Shops leicht sehr weit nach hinten。Tatsächlich wird dies oft zur Trennlinie der Konversion,sobald man in segmentierte Märkte eintritt。
Beispielsweise sind in Teilen Europas banküberweisungsähnliche Zahlungen üblich,Nutzer in Südostasien verlassen sich stärker auf E-Wallets,und auch Märkte im Nahen Osten und in Lateinamerika haben jeweils deutliche lokale Zahlungspräferenzen。
Wenn die Website nur PayPal und Kreditkarten anbietet,scheint sie oberflächlich den internationalen Mainstream abzudecken,kann tatsächlich aber genau jene lokalen Nutzer verpassen,die am ehesten bereit sind zu zahlen。
Wann lokale Zahlungen hinzugefügt werden sollten
- Der Traffic-Anteil eines bestimmten Landes oder einer bestimmten Region steigt kontinuierlich。
- Die Warenkorbrate ist hoch,die Zahlungsabschlussquote niedrig,und dies tritt konzentriert in einem bestimmten Markt auf。
- Die Werbeschaltung wurde bereits skaliert,und die Konversionsrendite muss weiter erhöht werden。
- Die Marke bereitet lokalisierte Betriebsaktivitäten und langfristige Marktbearbeitung vor。
Die Bedeutung lokaler Zahlungen liegt nicht nur in einem zusätzlichen Button,sondern darin,Nutzer Transaktionen auf vertraute Weise abschließen zu lassen。Dieser Schritt kann den Abstand zwischen ähnlichen unabhängigen Shops oft am stärksten vergrößern。
Wie die Zahlungsabwicklung für den Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops in unterschiedlichen Geschäftsphasen konfiguriert wird
Die stabilere Vorgehensweise besteht darin,nach Phasen zu konfigurieren,statt alle Methoden auf einmal vollständig anzubinden。So bleiben Kosten、Risikokontrolle und Betriebsaufwand besser kontrollierbar。
Für Unternehmen,die langfristiges Wachstum anstreben,sollte das Zahlungssystem am besten gemeinsam mit Website-Aufbau、Werbeschaltung und Datenanalyse geplant werden。Nur so lässt sich die Zahlungsleistung und der Input-Output jedes Marktes wirklich klar erkennen。
Bei der Umsetzung der Zahlungslösung die Zusammenarbeit von Website und Marketing nicht ignorieren
Die Zahlungsabwicklung beim Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops war nie ein isoliertes Modul,sie ist eng mit Website-Struktur、Vertrauenswirkung der Seite、Schaltungsstrategie und SEO-Layout verbunden。
Wenn beispielsweise Werbetraffic auf die Website gelangt,aber die Informationen auf der Landingpage unvollständig sind,kann auch noch so viel Zahlungsangebot die Konversion nicht retten。Umgekehrt,wenn das Website-Erlebnis gut gestaltet ist,kann die Zahlungskonfiguration ihre Wirkung schneller verstärken。
Bei Plattformen wie 易营宝,die integrierte Fähigkeiten für intelligenten Website-Aufbau、Cross-Border-Shop、SEO-Optimierung、Werbeschaltung und Auslandsmarketing bieten,liegt der Vorteil darin,Website-Aufbau、Zahlung und Kundengewinnung in derselben Wachstumskette betrachten zu können。
Der Vorteil dieses Vorgehens ist sehr klar:Es ermöglicht sowohl einen schnelleren Onlinegang mehrsprachiger unabhängiger Shops als auch eine kontinuierliche Anpassung der Zahlungskombination anhand der Zahlungsgewohnheiten und Schaltungsleistung verschiedener Länder。
Wenn das Ziel der langfristige Betrieb von Auslandsmärkten ist,dann besteht der richtige Denkansatz für die Zahlungsabwicklung beim Aufbau eines unabhängigen Cross-Border-E-Commerce-Shops nicht darin,das beliebteste Tool auszuwählen,sondern ein Zahlungssystem aufzubauen,das wachsen、expandieren und Risiken widerstehen kann。
Auf Ausführungsebene können zunächst die Zahlungspräferenzen nach Zielmärkten sortiert werden,dann können PayPal、Kreditkarten und lokale Zahlungen nach Geschäftsphase konfiguriert werden,und schließlich kann dies kombiniert mit Website-Erlebnis und Marketingdaten kontinuierlich iteriert werden,damit die Zahlungsabwicklung wirklich zu einem Beschleuniger für Abschlüsse wird。
Verwandte Artikel
 Wie lassen sich Strategien zur Kundengewinnung in der Branche an die Märkte Nordamerikas und Europas anpassen?
 Wie sollte das Budget für internationales Marketing in Lösungen zur Markenexpansion im Ausland verteilt werden?
 Wie digitale Lösungen für die internationale Expansion mit dem Auslandsmarketing verknüpft werden
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。