- رفعت أمازون رسوم تنفيذ الطلبات مرتين، بينما ظل وسيط نسبة اقتطاع المنصة عند نحو 40٪22-10-2026عرض التفاصيل
- عقدت AliExpress وYouTube شراكة لتوسيع قنوات التسويق للعلامات التجارية الصينية في الأسواق العالمية22-10-2026عرض التفاصيل
- تقول Publicis إن التسويق بالذكاء الاصطناعي يتطور بوتيرتين، وإن الذكاء الاصطناعي الوكيلي يساعد على كسب العملاء21-10-2026عرض التفاصيل
- تعتزم Salesforce الاستحواذ على Braze مقابل 5.66 مليار دولار لتعزيز قدراتها في التسويق بالذكاء الاصطناعي21-10-2026عرض التفاصيل
- انعقدت قمة Levanta الأولى في الصين بمدينة شنتشن، وركزت على الذكاء الاصطناعي ونمو العلامات التجارية العابرة للحدود20-10-2026عرض التفاصيل
- انطلاق معرض GGE للتجارة الإلكترونية العابرة للحدود في شنتشن – دورة أكتوبر 202620-10-2026عرض التفاصيل
كيف تُوزَّع ميزانية التسويق الرقمي العالمي وفقًا للأسواق المستهدفة؟
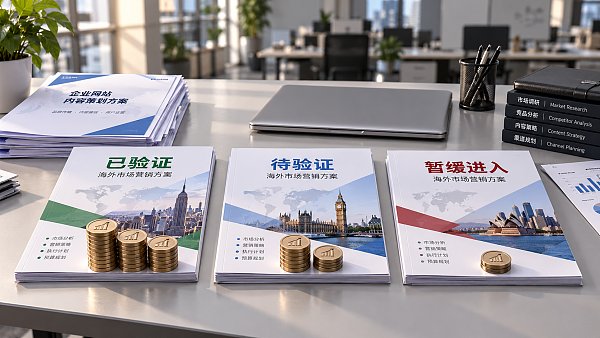
يمكن توزيع ميزانية التسويق الرقمي العالمية وفقًا للأسواق المستهدفة. ويمكن البدء بتصنيف الأسواق إلى ثلاث فئات: «تم التحقق منها»، و«تحتاج إلى التحقق»، و«يُؤجَّل دخولها»، ثم تخصيص ميزانية النمو وميزانية الاختبار وموارد المراقبة لكل فئة على حدة. وينبغي تعديل نسب التوزيع وفقًا لجودة اكتساب العملاء، والقدرة على إتمام الصفقات، وظروف تنفيذ الطلبات؛ فلا يُنصح بتقسيم الميزانية بالتساوي حسب عدد البلدان، ولا باتخاذ حجم السوق وحده أساسًا للاستثمار.
ينبغي أن تجيب الميزانية، من منظور صانعي القرار في الشركات، عن ثلاثة أسئلة: ما الأسواق التي تستحق استثمارًا مستمرًا؟ وما الأسواق التي تستحق إنفاق المال للتحقق منها؟ وما الشروط التي يجب استيفاؤها قبل زيادة الميزانية؟ وإذا كانت دورة المبيعات طويلة، فينبغي أيضًا تحديد ما يُتوقع أن يحققه الإنفاق خلال الفترة الحالية: استفسارات أم فرصًا تجارية أم طلبات، لتجنب الحكم على سوق لم تكتمل بعدُ مراحل التحويل فيه استنادًا إلى المبيعات قصيرة الأجل.
ابدأ باختيار الأسواق القادرة على استيعاب الطلبات، ثم قارن فرص الوصول إلى العملاء
لا يعني ارتفاع الطلب على البحث في منطقة ما أن الشركة مناسبة لدخولها فورًا. فشهادات المنتجات، وتكاليف الخدمات اللوجستية، وشروط الدفع، وخدمات ما بعد البيع، والقدرة على البيع باللغة المناسبة، كلها عوامل تؤثر في إمكانية تحويل الزيارات إلى إيرادات. وينبغي توجيه ميزانية التسويق أولًا إلى الأسواق التي تتوفر فيها شروط أساسية لتنفيذ الطلبات، وتتوافق فيها احتياجات العملاء مع مزايا المنتجات.
يمكن الاستناد في عملية الاختيار إلى ثلاثة أنواع من الأدلة:
- أدلة الطلب: هل توجد بالفعل استفسارات ذات صلة، أو زيارات من البحث الطبيعي، أو عملاء محتملون من المعارض التجارية، أو اتصالات مع موزعين؟ وهل تتعلق هذه الاحتياجات بالمنتجات التي ترغب الشركة في بيعها؟
- القيمة التجارية: هل يمكن لحجم مشتريات العملاء المستهدفين، وهامش الربح، وإمكانية تكرار الشراء أن تغطي تكاليف اكتساب العملاء وخدمتهم؟
- القدرة على تلبية الطلب: هل يستطيع الموقع شرح المنتجات؟ وهل يمكن لفريق المبيعات التواصل بسرعة؟ وهل يمكن الوفاء بوعود التسعير والتسليم وخدمات ما بعد البيع؟
قد يواجه المنتج نفسه أدوارًا مختلفة للمشتري في البلدان المختلفة، حتى بالنسبة إلى الشركات المصنّعة: فقد يكون تطوير الموزعين أنسب في بعض الأسواق، بينما يكون التواصل المباشر مع المشترين النهائيين أنسب في أسواق أخرى. وتختلف احتياجات المحتوى وأعداد الاستفسارات وفترات المتابعة بين الحالتين، لذلك لا ينبغي مقارنتهما وفق معيار تكلفة واحد.
يمكن استخدام مناطق مثل أمريكا الشمالية وأوروبا وجنوب شرق آسيا لتجميع التقارير، لكن يُفضّل أن يكون التنفيذ على مستوى «البلد أو السوق اللغوية + خط المنتجات + نوع العميل». وقد تكون الاختلافات داخل المنطقة كافية لتغيير أولويات الميزانية.
افصل تكاليف الإنشاء المشترك عن تكاليف التحقق من الأسواق
يمكن أن تخدم تكاليف بنية الموقع، وتحليل البيانات، والتكامل مع أنظمة إدارة العملاء، ومحتوى المنتجات الأساسي أسواقًا متعددة، لذا ينبغي إدراجها كبنية أساسية مشتركة في بند مستقل. أما ميزانية كل سوق فتشمل المحتوى باللغة المحلية، وصفحات الهبوط المخصصة، والإعلانات الإعلامية، وإدارة وسائل التواصل الاجتماعي، وتحسين التحويلات عند الحاجة. وإلا فإن تحميل السوق الأول الذي تدخله الشركة كامل تكلفة إنشاء الموقع سيجعل تكلفة اكتساب العملاء فيه تبدو مرتفعة للغاية.
وفي الوقت نفسه، يحتاج كل سوق قيد الاختبار إلى ميزانية كافية لإتمام عملية التحقق. فإذا كانت الميزانية لا تكفي إلا لشراء عدد قليل من النقرات، من دون صفحات باللغة المناسبة أو مسار واضح لإرسال الاستفسارات أو متابعة من فريق المبيعات، فسيصعب تحديد ما إذا كانت النتيجة السلبية ناجمة عن ضعف الطلب في السوق أم عن قصور في مراحل استيعاب الاستفسارات.
على سبيل المثال، لنفترض أن الشركة لديها موقع أساسي بالفعل، وتخطط لاعتبار ميزانية المرحلة التالية 100 وحدة. يمكنها تخصيص 15 وحدة لتحسين البنية الأساسية المشتركة، و50 وحدة للأسواق التي تم التحقق منها، و25 وحدة لاختبار عدد محدود من الأسواق الجديدة، والاحتفاظ بـ10 وحدات لاغتنام الفرص الإضافية أو معالجة المشكلات. وهذا مجرد مثال توضيحي لتوزيع الميزانية؛ أما الشركات التي لم تجد بعدُ أسواقًا مستقرة لاكتساب العملاء، فعليها زيادة استثمارات الاختبار، لا أن تنسخ توزيع الأسواق الناضجة.
عندما تكون الميزانية محدودة، ينبغي تقليل عدد الأسواق التي تُختبر في الوقت نفسه، حتى يحصل كل سوق على قدر كافٍ من المحتوى والزيارات وموارد المتابعة. فكثيرًا ما لا تتيح التغطية الواسعة التي تقتصر على نقرات متفرقة معلومات كافية لاتخاذ القرار في الجولة التالية.
حدّد أولويات زيادة الاستثمار وفقًا للفرص التجارية المؤهلة وهامش الربح
ليس من الضروري أن يكون السوق الذي تقل فيه تكلفة النقرات جديرًا بزيادة الميزانية. ويمكن لأعمال B2B متابعة المراحل بالترتيب: «استفسار فعّال — فرصة تجارية مؤهلة — عرض سعر — إتمام الصفقة»، مع اعتماد معايير موحدة لتحديد كل مرحلة. فعلى سبيل المثال: هل يتضمن الاستفسار حاجة واضحة إلى منتج؟ وهل ينتمي العميل إلى الفئات التي تخدمها الشركة؟ وهل تتوفر للمشروع شروط شراء تسمح بإحراز تقدم؟
تكلفة الفرصة التجارية المؤهلة = الإنفاق على اكتساب العملاء في السوق خلال الفترة المعنية ÷ عدد الفرص التجارية المؤهلة. ويعكس هذا المؤشر قرارات الأعمال على نحو أقرب من مجرد مقارنة عدد النماذج المقدمة. وعند مقارنة الأسواق المختلفة، ينبغي أيضًا أخذ قيمة الفرص التجارية واحتمال إتمام الصفقات وهامش الربح في الحسبان، لتجنب اعتبار عدد كبير من الاستفسارات منخفضة القيمة فرصةً للنمو.
يمكن للشركات أيضًا احتساب التكلفة المقبولة عكسيًا: تبدأ بتقدير مقدار هامش الربح من الطلب الذي يمكن تخصيصه لاكتساب العملاء، ثم تستند إلى معدل إتمام الصفقات التاريخي لتقدير الحد الأقصى لتكلفة كل فرصة تجارية مؤهلة. وعند عدم توفر بيانات تاريخية، ينبغي تحديد ميزانية اختبار أولًا، ثم تعديل الافتراضات وفقًا للنتائج الفعلية لمتابعة الفرص، بدلًا من اعتبار معدل إتمام الصفقات المتوقع عائدًا مضمونًا.
أما أعمال B2C، فعليها إدراج تكاليف المرتجعات والخصومات والتنفيذ والمدفوعات ضمن التقييم. ولا يمكن اعتبار عائد الإيرادات الظاهر في لوحة الإعلانات بديلًا مباشرًا لتقييم الأرباح. وبصرف النظر عن نوع النشاط، ينبغي أن تستخدم ميزانية السوق نطاقًا موحدًا للتكاليف، وأن تميّز بين مساهمة العملاء الجدد والعملاء الحاليين.
ضع شروطًا لتعديل الميزانية، واترك وقتًا كافيًا لإتمام الصفقات
ينبغي الاتفاق قبل بدء الحملات على فترة التقييم، والحد الأقصى للإنفاق، وشروط التعديل. وفي الأسواق ذات دورات المبيعات الطويلة، يمكن البدء بتقييم الفرص التجارية المؤهلة ومدى تقدمها، ثم متابعة نتائج إتمام الصفقات للعملاء المحتملين من المجموعة نفسها لاحقًا. أما مقارنة إنفاق هذا الشهر بطلبات هذا الشهر مباشرةً، فقد تؤدي إلى عدم التوافق بين الاستثمار والعائد.
ينبغي أن تستند زيادة الميزانية إلى شرطين: بلوغ جودة اكتساب العملاء المستوى المطلوب، واستمرار توفر قدرة لدى فرق المبيعات والتنفيذ على استيعاب الطلبات. وبعد زيادة الاستثمار، يجب أيضًا متابعة ما إذا كانت تكلفة الفرص التجارية الناتجة عن الميزانية الإضافية قد ارتفعت؛ فلا ينبغي افتراض أن مضاعفة الميزانية ستؤدي إلى الحصول على ضعف عدد الطلبات.
إذا كان عدد الزيارات كافيًا لكن الاستفسارات الفعّالة قليلة، فينبغي أولًا مراجعة الكلمات المفتاحية والجمهور وصفحات اللغة ومسار إرسال الاستفسارات. وإذا كانت الاستفسارات مؤهلة لكن يتعذر إحراز تقدم فيها، فينبغي مراجعة الأسعار ومواعيد التسليم والمؤهلات وكفاءة المتابعة. تختلف الإجراءات المناسبة باختلاف موضع المشكلة، لذا قد لا يكون مجرد زيادة الإنفاق الإعلامي أو خفضه فعالًا.
تناسب إعلانات البحث التحقق السريع من الطلب النشط، بينما يتطلب تحسين محركات البحث (SEO) والمحتوى المحلي بناءً مستمرًا وتقييمًا مرحليًا. ولا يلزم أن يؤدي خفض إعلانات أحد الأسواق إلى إيقاف صيانة المحتوى القيّم الموجود فيه. وفي النهاية، ينبغي أن تحدد ميزانية قابلة للتنفيذ لكل سوق ذي أولوية هدفًا واضحًا، ونطاقًا للتكاليف، ومسؤولًا، وموعدًا للتقييم، وإجراءً تاليًا، حتى تعرف الشركة سبب توجيه استثمارها التالي إلى ذلك السوق.
مقالات ذات صلة
 كيف تُوزَّع ميزانية التسويق الرقمي العالمي وفقًا للأسواق المستهدفة؟
 كيف يمكن لشركات التجارة الخارجية تتبّع مصادر الاستفسارات باستخدام نظام تسويق متعدد اللغات؟
 ما مؤشرات الطلب على البحث التي ينبغي أخذها في الاعتبار عند التنبؤ باتجاهات التسويق عبر الحدود؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。