- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
أين يكمن الفرق في التكلفة بين الإعلانات المعتمدة على البيانات والإطلاق القائم على الخبرة؟
لا يظهر فرق التكلفة بين الإعلانات المعتمدة على البيانات والإعلانات القائمة على الخبرة عادةً في السعر الظاهري لنقرة واحدة أو مجموعة إعلانية واحدة، بل في إمكانية تحديد الإنفاق غير الفعّال وإيقافه، وإمكانية تكرار الاستثمار الفعّال بصورة مستقرة. فعند تخصيص ميزانية شهرية لاستقطاب العملاء من الأسواق الخارجية، قد تُظهر الإعلانات القائمة على الخبرة عددًا جيدًا من النقرات في لوحة تحكم المنصة، لكنها لا تستطيع توضيح البلدان أو كلمات البحث أو المواد الإعلانية أو الجمهور أو الصفحات المقصودة التي حققت فعليًا استفسارات قابلة للمتابعة؛ أما الإعلانات المعتمدة على البيانات فتتطلب ربط الميزانية وحركة الزيارات وجودة العملاء المحتملين ونتائج الصفقات ضمن سلسلة قابلة للقياس والمحاسبة.
لذلك، لا توجد نسبة ثابتة تصلح لجميع الشركات للإجابة عن سؤال «ما مقدار فرق التكلفة بين الإعلانات المعتمدة على البيانات والإعلانات القائمة على الخبرة؟». فسعر المنتج ودورة المبيعات والسوق المستهدف وإجراءات التحويل وأساس البيانات كلها عوامل تغير النتيجة. لكن من منظور اعتماد الميزانية، يكمن الفرق الجوهري بينهما في أن الإعلانات القائمة على الخبرة تدير إنفاق الإعلانات، بينما تدير الإعلانات المعتمدة على البيانات تكلفة استقطاب العملاء القابلة للتحقق والعائد الهامشي على الاستثمار.
فرق التكلفة لا يقتصر على رسوم الإعلانات، بل يشمل أربعة أنواع من النفقات التي يسهل تجاهلها
الإعلانات القائمة على الخبرة لا تعني غياب الخبرة. فما زال حكم المختصين المتمرسين بشأن كلمات القطاع والرسائل الإعلانية وقواعد المنصات مهمًا. لكن المشكلة تظهر عندما تعتمد قرارات الإعلان أساسًا على الحكم الشخصي أو العادات السابقة أو بيانات النقرات في لوحة التحكم، مع غياب الإسناد الموحد وإعادة بيانات التحويل؛ إذ غالبًا ما تتوزع خسائر الميزانية عبر حلقات متعددة، ويصعب رؤيتها كاملة في التقارير الشهرية.
أكثر ما يُستهان به في هذا السياق هو تكلفة معالجة العملاء المحتملين. فدورة إتمام الصفقات في أعمال التجارة الخارجية B2B طويلة نسبيًا، ولا يعني ظهور نموذج من جهة الإعلان بالضرورة تكوّن فرصة مبيعات. وإذا اتخذ فريق الإعلان عدد النماذج هدفه الوحيد، فقد يستبدل انخفاض تكلفة العميل المحتمل الواحد بارتفاع تكلفة الفرز لدى فريق المبيعات، مما يرفع في النهاية التكلفة الفعلية لاستقطاب كل فرصة تجارية مؤهلة وكل طلب.
على سبيل المثال، تبلغ تكلفة النموذج في قناتين 300 يوان و500 يوان على التوالي، ويبدو الأول أرخص ظاهريًا. لكن إذا انتقل عدد قليل فقط من العملاء المحتملين في القناة الأولى إلى مرحلة عرض السعر أو العينات، بينما تحقق الاستفسارات الناتجة عن القناة الثانية درجة أعلى من توافق الطلب، فلا معنى لمقارنة جودة الإعلان بالاعتماد فقط على 300 يوان و500 يوان. والمقارنة الحقيقية ينبغي أن تكون: كم من رسوم الوسائط وتكاليف التشغيل وموارد متابعة المبيعات يلزم استثماره للحصول على عميل محتمل مؤهل يمكنه الدخول في عملية المبيعات.
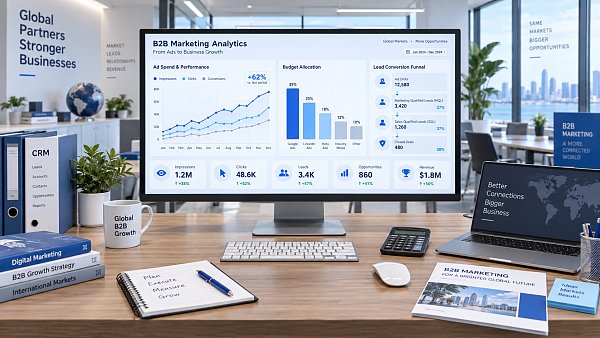
الاعتماد على البيانات لا يعني «عرض المزيد من التقارير»، بل بناء إسناد يمكن استخدامه في قرارات الميزانية
توفر منصات الإعلان بيانات مثل مرات الظهور والنقرات والتحويلات، لكن هذه البيانات تخدم افتراضيًا التحسين داخل المنصة، ولا تجيب بالضرورة عن أسئلة التكلفة داخل الشركة. ولا سيما عند تشغيل إعلانات Google وإعلانات Facebook وجذب الزيارات عبر محتوى وسائل التواصل الاجتماعي وحركة الزيارات الطبيعية للموقع المستقل بالتوازي، فقد يتفاعل العميل نفسه مع قنوات مختلفة عدة مرات، ثم يرسل استفسارًا في النهاية عبر البحث عن كلمات العلامة التجارية أو الزيارة المباشرة. وإذا نُسبت النقرة الأخيرة فقط إلى قناة معينة، فمن السهل إساءة تقييم كفاءة الميزانية.
لا يحتاج نظام الإسناد المستخدم لاعتماد التكاليف إلى السعي منذ البداية وراء نماذج معقدة، لكنه يحتاج على الأقل إلى توحيد عدة معايير: ما هو تحويل الإعلان، وما هو الاستفسار الفعّال، وما هي فرصة الأعمال المؤهلة التي أكدها فريق المبيعات، وأي الطلبات يمكن تتبعها إلى قناة استقطاب العملاء، ومن المسؤول عن تحديث حالة كل مرحلة. ومن دون هذه المعايير، يمكن أن يتدهور ما يسمى «بالاعتماد على البيانات» بسهولة إلى مزيد من لقطات الشاشة ومزيد من المؤشرات، دون قدرة على دعم زيادة الميزانية أو خفضها.
بالنسبة لمواقع B2B الموجهة للأسواق الخارجية، لا ينبغي أيضًا ضبط حدث التحويل على «إرسال النموذج» فقط. فقد تكون تنزيلات الكتالوج وعرض معلومات الاتصال وبدء محادثة WhatsApp وحجز اجتماع وإرسال RFQ والعودة لزيارة الموقع بعد تصفح صفحات المنتجات الرئيسية ذات قيم أعمال مختلفة. يمكن تسجيل هذه الإجراءات، لكن لا يمكن احتسابها بأوزان متساوية. وإذا خُلِطت السلوكيات منخفضة العتبة بالاستفسارات الرسمية، فقد يميل النظام تلقائيًا بالميزانية نحو الإجراءات الأسهل في الحصول عليها، والتي قد لا تكون الأعلى قيمة تجارية.
غالبًا لا تظهر فروق الميزانية إلا بعد ثلاثة أشهر من بدء الإعلان
ليست الإعلانات القائمة على الخبرة بالضرورة أسوأ على المدى القصير. ففي سيناريوهات اختبار المنتجات الجديدة، أو زيادة الظهور لفترة قصيرة قبل المعارض، أو الجماهير الضيقة جدًا التي يستطيع فريق المبيعات فرزها يدويًا بسرعة، قد يكون البدء السريع بالاعتماد على حكم القطاع أكثر كفاءة من انتظار نظام بيانات متكامل. لكن شرط هذا النهج هو وجود حد أقصى واضح لميزانية الاختبار، والاتفاق مسبقًا على فترة الاختبار وشروط الإيقاف.
بمجرد دخول الإعلان مرحلة التشغيل المستمر، تتراكم تدريجيًا تكلفة غياب الحلقة المغلقة للبيانات. والسبب ليس أن المنصة غير قادرة على التحسين التلقائي، بل إن المنصة لا تستطيع التعلم إلا وفق إشارات التحويل المقدمة لها. فإذا تلقى النظام نماذج منخفضة الجودة أو استفسارات عامة أو نقرات غير فعالة، فسيزداد مهارة في الحصول على هذا النوع من «التحويلات الرخيصة»؛ أما إذا تلقى فرص أعمال فعالة أكدها فريق المبيعات، عندها فقط يمكن أن يقترب اتجاه التحسين من الأهداف التجارية الحقيقية.
ولهذا السبب لا يمكن مقارنة رسوم الخدمة فقط. فجمع البيانات وإعداد التتبع وتنظيم حقول CRM وإعادة بيانات العملاء المحتملين واختبار الصفحات المقصودة والمراجعة الدورية كلها تتطلب استثمارًا إضافيًا. ولا تكمن قيمتها في جعل الإعلان يبدو أكثر تقدمًا، بل في تقليل خطر انحراف الميزانية طويل الأجل بسبب أهداف خاطئة. وبالنسبة للمشروعات ذات الميزانيات الشهرية المحدودة والقنوات التي لم تثبت فعاليتها بعد، قد يؤدي بناء بيانات معقد إلى عبء إداري؛ أما الشركات التي تعمل في أسواق متعددة ولديها خطوط منتجات متعددة وإعلانات مستمرة، فإن غياب هذه البنية التحتية قد يفقد توسع الميزانية اللاحق أساسه.
عند الاعتماد، لا ينبغي التحقق من «وجود AI» بل من اكتمال حلقة معايير التكلفة
غالبًا ما تستخدم حلول خدمات الإعلان الحالية عروض الأسعار الآلية وإنشاء المواد الإعلانية بالذكاء الاصطناعي أو التحسين الذكي كنقاط بيع، لكن هذه القدرات لا يمكن أن تحل محل بيانات الأعمال. تستطيع أدوات الأتمتة زيادة سرعة التعديل، لكنها لا تستطيع بمفردها تحديد ما إذا كان الاستفسار يمتلك ميزانية شراء أو يطابق القطاع المستهدف، كما لا يمكنها التعرف على مستوى هامش الربح الحقيقي لطلب معين. وإذا كانت جودة البيانات المدخلة غير كافية، فقد تعمل الأتمتة على تضخيم الاتجاه الخاطئ بوتيرة أسرع.
تتمثل طريقة الحكم الأكثر قابلية للتنفيذ في مطالبة حل الخدمة بالإجابة بوضوح عن عدة أسئلة: كيف تُعرّف أحداث التحويل في حساب الإعلان؛ وهل يمكن ربط مصادر الموقع ومنصة الإعلان ونظام إدارة العملاء ببعضها؛ وخلال أي دورة زمنية ستتم إعادة ملاحظات المبيعات؛ وأي المؤشرات تُستخدم لتقرير زيادة الميزانية وأيها يؤدي إلى الإيقاف؛ وأي أجزاء من رسوم الخدمة تخص الإنشاء لمرة واحدة وأيها تخص التحسين المستمر؛ ومن يحتفظ بالحسابات والبكسلات والمواد الإعلانية والبيانات التاريخية عند تغير علاقة التعاون.
غالبًا ما يؤثر البند الأخير في التكاليف طويلة الأجل. فإذا لم تتمكن الشركة من التحكم بشكل مستقل في أصول الحساب أو صلاحيات تحليل الموقع أو بيانات التحويل، فقد لا تستمر قيمة البيانات المتراكمة سابقًا كاملة عند تغيير مزود الخدمة أو تعديل استراتيجية السوق أو تولي التشغيل داخليًا. وقد يؤدي عرض التنفيذ المنخفض ظاهريًا، لهذا السبب، إلى ارتفاع تكاليف الترحيل وإعادة التعلم.
ابدأ من «تكلفة استقطاب العميل المقبولة» بدلًا من تقييم النتائج وفق حجم الإنفاق
ينبغي أن يبدأ الحكم الأكثر اتزانًا على الميزانية بالاستدلال العكسي من جانب الأعمال. حدّد أولًا التكلفة المقبولة لفرصة أعمال مؤهلة، ثم احسب نطاق تكلفة الاستفسار الممكن تحمله بناءً على علاقة التحويل من العميل المحتمل إلى فرصة العمل ومن فرصة العمل إلى الطلب؛ وبالنسبة لخطوط المنتجات ذات هوامش الربح وقدرات إعادة الشراء المختلفة، ينبغي أيضًا تحديد عتبات منفصلة. وبهذه الطريقة، لن تعود رسوم الإعلان نفقة معزولة، بل يمكن ربطها بقدرة المبيعات وهامش الربح ودورة استرداد النقد.
لا تتمثل ميزة التكلفة للإعلانات المعتمدة على البيانات في الوعد بالحصول على سعر نقرة أقل في كل مرحلة، بل في تحويل «كم أُنفق» إلى «لماذا أُنفق، وأين أُنفق، وما النتائج التجارية التي تحققت، وهل ينبغي الاستمرار في الإنفاق». تظل الخبرة هي التي تحدد نقطة انطلاق الاستراتيجية، لكن البيانات القابلة للتتبع وحدها هي التي تستطيع تحديد ما إذا كان ينبغي توسيع الميزانية أو الإبقاء على القناة، وما إذا كان إعلان معين يخلق نموًا بالفعل أم أنه لا ينتج سوى حركة زيارات تبدو نشطة ظاهريًا.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。