- يعتزم الاتحاد الأوروبي رفع الرسوم المفروضة على الطرود الصغيرة الواردة إلى 5 يورو31-10-2026عرض التفاصيل
- تعدّل ميرسك رسوم استرداد تكاليف التشغيل الطارئة في الشرق الأوسط إلى 2000 دولار لكل حاوية30-10-2026عرض التفاصيل
- وزارة التجارة: ارتفعت مبيعات التجزئة عبر الإنترنت بنسبة 4.4% خلال الأرباع الثلاثة الأولى، مع استمرار التجارة الإلكترونية العابرة للحدود في تحقيق نمو سريع29-10-2026عرض التفاصيل
- تقرير CCTV: تسارع توسع الأجهزة الذكية المدعومة بالذكاء الاصطناعي في الأسواق الخارجية، وامتداد طلبات بعض المنتجات الرائجة إلى العام المقبل29-10-2026عرض التفاصيل
- تقرير Alphabet المالي للربع الثالث: ارتفاع إيرادات إعلانات بحث Google بنسبة 10.5% إلى 82 مليار دولار29-10-2026عرض التفاصيل
- أعلنت AliExpress عن قواعد جديدة لخدماتها الموجّهة إلى روسيا، مرتبطة بتكامل المنتجات مع Wildberries28-10-2026عرض التفاصيل
هل ينبغي احتساب تكلفة كل عميل محتمل بناءً على جميع العملاء المحتملين أم العملاء المحتملين المؤهلين فقط؟
يمكن حساب تكلفة كل عميل محتمل استنادًا إلى جميع العملاء المحتملين أو العملاء المحتملين المؤهلين، لكن كل مقياس يجيب عن سؤال مختلف. عند تقييم كفاءة اكتساب العملاء، انظر إلى تكلفة جميع العملاء المحتملين؛ وعند تحديد عدد فرص التواصل التي تستوفي شروط العمل مقابل الاستثمار، انظر إلى تكلفة العميل المحتمل المؤهل. عند مناقشة coût par lead، لا تكون الأرقام قابلة للمقارنة إلا عند توضيح نطاق الإنفاق وتعريف العميل المحتمل والفترة الزمنية للإحصاء في الوقت نفسه.
النهج الأكثر موثوقية هو الاحتفاظ بالمقياسين معًا واستخدام معدل التأهيل للربط بينهما. فالإبلاغ عن تكلفة جميع العملاء المحتملين فقط قد يخفي الاستفسارات غير المرغوب فيها والطلبات المكررة؛ أما الإبلاغ عن تكلفة العملاء المحتملين المؤهلين فقط، فقد يجعل من الصعب معرفة ما إذا كانت المشكلة في جذب الزيارات أو تحويل الموقع أو الفرز اللاحق.
يجب تحديد وحدة العدّ لـ«جميع العملاء المحتملين» أولًا
إرسالات النماذج المسجلة في لوحة الإعلانات، ورسائل الاستفسار التي يتلقاها الموقع، ومعلومات الاتصال المتبادلة عبر الدردشة الفورية، لا تُعد تلقائيًا عملاء محتملين وفق تعريف موحّد. فقد يرسل جهة الاتصال نفسها نموذجًا أولًا، ثم تبعث رسالة بريد إلكتروني للاستفسار. وإذا عُدّ كل إجراء عميلًا محتملًا جديدًا، فستؤدي السجلات المكررة إلى خفض التكلفة المسجلة.
من الأنسب تعريف جميع العملاء المحتملين المستخدمين لتقييم الأعمال بأنهم سجلات الاتصال التي تم تلقيها خلال فترة متفق عليها بعد إزالة التكرار وفق قواعد موحّدة، وقبل تصفيتها بحسب مدى توافقها مع متطلبات العمل. ويمكن استبعاد اختبارات النظام والإرسالات الواضحة من الروبوتات بشكل منفصل، لكن ينبغي الاحتفاظ بمبررات الاستبعاد لتجنب حذف السجلات منخفضة الجودة اعتباطًا.
ينبغي أن تميّز قواعد إزالة التكرار أيضًا بين «جهة الاتصال» و«الاحتياج». يمكن ربط جهات اتصال مختلفة من الشركة نفسها تستفسر عن المشروع ذاته بفرصة تجارية واحدة؛ كما لا ينبغي استبعاد مشروع مستقل جديد يطرحه عميل حالي لمجرد استخدامه عنوان البريد الإلكتروني نفسه سابقًا. وينبغي استخدام حقول مختلفة لإحصاء العملاء الجدد واكتساب الفرص التجارية.
يجب أن تستند معايير تأهيل العميل المحتمل إلى معلومات قابلة للتحقق
العميل المحتمل المؤهل لا يعني أنه أبرم صفقة بالفعل، ولا ينبغي مساواته مباشرةً بعميل يرغب فريق المبيعات في متابعته. ويمكن تقييم استفسارات التجارة الخارجية استنادًا إلى إمكانية استخدام معلومات الاتصال، ووقوع الاحتياج ضمن نطاق النشاط، وإمكانية خدمة المنطقة، ووجود نية تجارية واضحة. وينبغي الاتفاق على المعايير قبل الإحصاء، مع تسجيل سبب محدد لكل سجل غير مؤهل.
على سبيل المثال، يمكن تصنيف جهة اتصال حقيقية تستفسر عن منتج لا تتعامل فيه الشركة على أنها غير متوافقة مع النشاط؛ أما إذا كان الاحتياج مناسبًا ولم تتلقَّ الرسالة الأولى ردًا، فمن الأنسب تصنيفها على أنها قيد التحقق. وإذا صُنّفت جميع جهات الاتصال التي لم ترد بعد مباشرةً على أنها غير مؤهلة، فستختلط أوقات الاستجابة وتأخر وصول البريد الإلكتروني وسرعة المتابعة بتقييم جودة التسويق.
وبالمثل، يشير تنزيل مادة إلى اهتمام بالمحتوى، بينما يكون تقديم المواصفات والكمية ومتطلبات التسليم أقرب إلى نية الشراء. لنفترض أن الموقع يوفّر مدخلًا للحصول على مواد بعنوان دراسة استثمارية لصندوق صناعة حماية البيئة في قطاع الطاقة الموفرة والاستدامة البيئية؛ فإن إجراء التنزيل وحده لا يكفي لاعتبار الطلب استفسارًا عن خدمة، بل ينبغي تقييمه بالاستناد إلى محتوى النموذج والتواصل اللاحق.
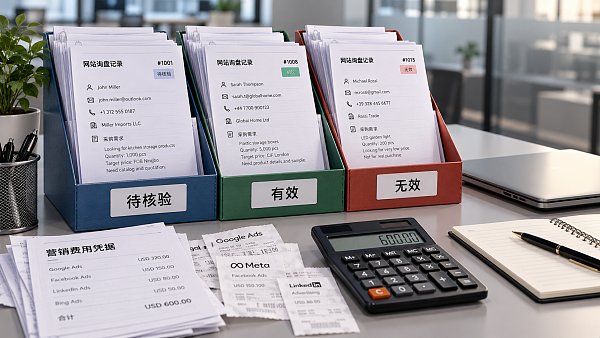
يمكن الاحتفاظ في السجلات بثلاث حالات: «قيد التحقق» و«مؤهل» و«غير مؤهل»، مع تدوين وقت القرار وسببه. يتيح ذلك مراجعة أساس الفرز، ويمنع تصنيف العملاء المحتملين الذين لم يكتمل التحقق منهم بعد على أنهم غير مؤهلين قبل نهاية الشهر.
تحديد نطاق الإنفاق بوضوح عند حساب كل نوع من التكلفة
ضمن نطاق الإنفاق نفسه، والفترة الإحصائية نفسها، ومجموعة العملاء المحتملين نفسها، تكون طريقة الحساب كما يلي:
- تكلفة جميع العملاء المحتملين = الإنفاق التسويقي المقابل ÷ عدد جميع العملاء المحتملين بعد إزالة التكرار.
- تكلفة العملاء المحتملين المؤهلين = الإنفاق التسويقي المقابل ÷ عدد العملاء المحتملين المؤهلين، على أن يكونوا من المجموعة نفسها المذكورة أعلاه.
- معدل التأهيل = عدد العملاء المحتملين المؤهلين ÷ عدد جميع العملاء المحتملين؛ وبالتالي، تكلفة العملاء المحتملين المؤهلين = تكلفة جميع العملاء المحتملين ÷ معدل التأهيل.
تفسر هذه العلاقة ظاهرة شائعة: انخفاض تكلفة جميع العملاء المحتملين، مع ارتفاع تكلفة العملاء المحتملين المؤهلين. فقد تجذب الإعلانات عددًا أكبر من الإرسالات، لكن إذا كانت نسبة أكبر من السجلات الجديدة غير متوافقة مع النشاط، فستكون هذه هي النتيجة. لذلك، فإن زيادة عدد النماذج وانخفاض تكلفة كل منها لا يكفيان لإثبات تحسن جودة اكتساب العملاء.
يمكن أن يؤدي البسط أيضًا إلى سوء الفهم بسهولة. فاحتساب الإنفاق الإعلاني وحده يعطي تكلفة وفق نطاق الإنفاق على الوسائط؛ أما إضافة رسوم إدارة الحملات نيابةً عن الشركة، وتصميم صفحات الهبوط، والمحتوى، والأدوات، فتعكس نطاقًا أوسع من الاستثمار التسويقي. ويمكن استخدام كلا الرقمين، لكن ينبغي توضيح النطاق في التسمية، ولا تجوز مقارنة تكلفة الإعلان وحده مباشرةً بتكلفة تشمل رسوم إنشاء الموقع.
تتعلق تكاليف إنشاء الموقع وتحسين الظهور في محركات البحث وغيرها أيضًا بفترة إسناد النفقات. فإذا أُدرجت تكلفة إنشاء الموقع لمرة واحدة بالكامل في شهر إطلاقه، فستبدو التكلفة في ذلك الشهر مرتفعة بوضوح؛ أما إذا لم تُحتسب إطلاقًا، فسيُقدَّر إجمالي الاستثمار بأقل من قيمته. يمكن الاحتفاظ بمقياس الإنفاق النقدي للفترة الحالية، مع توزيع التكلفة على الفترة المتفق عليها لأغراض تحليل الأعمال، وتوضيح قاعدة التوزيع.
أكثر الأخطاء شيوعًا عند مقارنة القنوات تتعلق بالتوقيت والإسناد
قد لا يكتمل التحقق من العملاء المحتملين الذين جرى الحصول عليهم هذا الشهر إلا في الشهر التالي. وإذا قُسّمت نفقات هذا الشهر على عدد العملاء المحتملين الذين تم تأكيد أهليتهم خلاله، فقد يشمل المقام عملاء محتملين من الشهر السابق. والطريقة الأوضح هي إنشاء مجموعات بحسب شهر اكتساب العميل المحتمل، ثم مقارنة تكلفة العملاء المحتملين المؤهلين لكل مجموعة بعد انقضاء فترة تحقق موحّدة.
قد تسهم الإعلانات على شبكة البحث والبحث العضوي ووسائل التواصل الاجتماعي جميعها في استفسار واحد. فإذا اطّلع شخص أولًا على محتوى اجتماعي، ثم بحث عن اسم الموقع وأرسل نموذجًا، فسيؤدي إسناد عميل محتمل إلى كل قناة إلى تشويه النتائج المجمعة. ينبغي أن تتفق تقارير القنوات على قاعدة للإسناد، مثل أول تفاعل أو آخر تفاعل أو قاعدة أخرى، بينما تحافظ التقارير الإجمالية على نهج موحّد لإزالة التكرار.
يمكن لاختلاف نطاق النشاط أيضًا أن يغيّر التكلفة. فالاستفسار عن منتج قياسي بكمية صغيرة يختلف عن مشروع مخصص يتطلب مناقشات تقنية؛ وحتى إذا صُنّف كلاهما على أنه مؤهل، فقد تختلف قيمتهما التجارية. قبل المقارنة بين الأسواق أو المنتجات، ينبغي قدر الإمكان توحيد مناطق الخدمة وأنواع الاحتياجات ومراحل العملاء المحتملين. وعندما يتعذر ذلك، يكون عرض النتائج في مجموعات أوضح من دمجها في متوسط واحد.
يمكن أن يعرض تقرير التقييم في صف واحد نطاق الإنفاق وعدد جميع العملاء المحتملين وعدد العملاء المحتملين المؤهلين والعدد قيد التحقق ونوعي التكلفة، مع الاحتفاظ بتفاصيل أسباب عدم التأهيل. فإذا انخفض معدل التأهيل، أمكن متابعة التحقيق لمعرفة ما إذا كانت الزيادة ناتجة عن احتياجات غير ذات صلة، أو معلومات اتصال غير صحيحة، أو تراكم في عمليات التحقق. أما تحديد ما إذا كان الاستثمار في العملاء المحتملين المؤهلين مجديًا، فيتطلب أيضًا متابعة عروض الأسعار والفرص التجارية والصفقات اللاحقة، ولا يمكن استنتاجه من وسم «مؤهل» وحده.
مقالات ذات صلة
 تباطؤ نمو الأنشطة الأساسية لعمالقة التكنولوجيا الأمريكيين، وتحديات تواجه ربحية البحث بالذكاء الاصطناعي
 كيف يمكن لشركات التجارة الخارجية استخدام الذكاء الاصطناعي لضبط ميزانية حملات SEM؟
 تخفض أكبر ثلاث منصات للتجارة الإلكترونية في تايلاند رسوم البائعين بنسبة تصل إلى 42.9%
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。