- رفعت أمازون رسوم تنفيذ الطلبات مرتين، بينما ظل وسيط نسبة اقتطاع المنصة عند نحو 40٪22-10-2026عرض التفاصيل
- عقدت AliExpress وYouTube شراكة لتوسيع قنوات التسويق للعلامات التجارية الصينية في الأسواق العالمية22-10-2026عرض التفاصيل
- تقول Publicis إن التسويق بالذكاء الاصطناعي يتطور بوتيرتين، وإن الذكاء الاصطناعي الوكيلي يساعد على كسب العملاء21-10-2026عرض التفاصيل
- تعتزم Salesforce الاستحواذ على Braze مقابل 5.66 مليار دولار لتعزيز قدراتها في التسويق بالذكاء الاصطناعي21-10-2026عرض التفاصيل
- انعقدت قمة Levanta الأولى في الصين بمدينة شنتشن، وركزت على الذكاء الاصطناعي ونمو العلامات التجارية العابرة للحدود20-10-2026عرض التفاصيل
- انطلاق معرض GGE للتجارة الإلكترونية العابرة للحدود في شنتشن – دورة أكتوبر 202620-10-2026عرض التفاصيل
هل تختار رسوماً ثابتة أم رسوماً بنسبة من الإنفاق الإعلاني لخدمة إدارة إعلانات البحث في الأسواق الخارجية؟
عند الاستعانة بمزود خدمة لإدارة الإعلانات على محركات البحث في الأسواق الخارجية، لا يتوقف الاختيار بين رسوم خدمة ثابتة أو رسوم تُحتسب كنسبة من الإنفاق الإعلاني على أي النموذجين أرخص بطبيعته، بل على مدى توافق رسوم الخدمة مع حجم العمل الفعلي. عندما تكون الميزانية مستقرة ونطاق الحملات واضحًا، تسهّل الرسوم الثابتة ضبط التكاليف؛ أما عندما تتقلب الميزانية ويصاحب التوسع دخول أسواق جديدة وزيادة مهام الإدارة، فتكون الرسوم النسبية أكثر قابلية للتكيف مع الأعمال، لكن ينبغي وضع شرائح أو سقف للرسوم.
لا ينبغي اتخاذ القرار بناءً على حجم الميزانية الإعلانية وحده. فقد يكون حساب ذو ميزانية صغيرة يستهدف عدة دول، ويتضمن لغات متعددة وتتبعًا معقدًا للاستفسارات، أصعب إدارةً من حساب ذي ميزانية كبيرة في سوق واحد. ويجب أن تستند مقارنة الأسعار إلى نطاق خدمات متطابق؛ وإلا فقد تكون رسوم الخدمة المنخفضة ناتجة ببساطة عن فصل الأعمال الضرورية وتحميلها كرسوم إضافية.
ما المخاطر التي يتركها كل من نموذجي التسعير على عاتق الشركة؟
في نموذج الرسوم الثابتة، تُدفع رسوم الإدارة شهريًا أو خلال فترة متفق عليها، ولا تتغير ضمن النطاق المتفق عليه بتغير الإنفاق الإعلاني. وتتمثل ميزته في إمكانية التنبؤ بالتكلفة؛ فعند زيادة الميزانية الإعلانية، لا يلزم أن ترتفع رسوم الإدارة بالتوازي. لكن «ثابتة» لا تعني أن حجم العمل غير محدود: فقد يؤدي إضافة دول أو لغات أو خطوط منتجات أو صفحات هبوط إلى إعادة تسعير الخدمة. وقد يحد مزود الخدمة أيضًا من نطاق التسليم للتحكم في جهوده، لذا يجب تحديد الأعمال التي تشملها الرسوم بوضوح.
أما الرسوم المحتسبة كنسبة من الإنفاق الإعلاني، فتُحسب على أساس الإنفاق المتفق عليه. وهي تجعل الرسوم تتغير مع حجم الحملات، لكن الإنفاق الإعلاني وحجم العمل الإداري لا يتغيران بالضرورة بالتوازي. فزيادة ميزانية الحملات الحالية وحدها قد لا تتطلب زيادة مماثلة في القوى العاملة؛ في حين أن دخول سوق جديدة قد يتطلب قدرًا كبيرًا من البحث والإعداد والاختبار، حتى إن كان الإنفاق منخفضًا.
وقد تنشأ عن الرسوم النسبية أيضًا حوافز غير متوافقة: إذ تؤدي زيادة الإنفاق الإعلاني إلى زيادة إيرادات مزود الخدمة، لكنها لا تضمن زيادة عدد فرص الأعمال المؤهلة. وهذا لا يعني أن النموذج النسبي يؤدي حتمًا إلى الهدر، بل يعني أن على الشركة الاحتفاظ بحق الموافقة على الميزانية، وربط التوسع بجودة العملاء المحتملين. وبالمثل، لا تضمن الرسوم الثابتة تلقائيًا إجراء تحسينات جادة؛ فلا غنى عن تحديد متطلبات التسليم وآليات المراجعة.
احسب نقطة التعادل في الرسوم أولًا، ثم تحقق من تكافؤ الخدمات
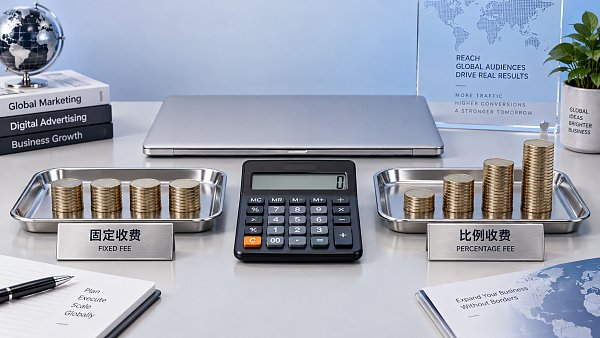
لنفترض أن عرضي السعر يشملان الخدمات نفسها تمامًا: الأول يتقاضى رسومًا ثابتة قدرها 6000 يوان شهريًا، والثاني يتقاضى 12% من الإنفاق الإعلاني لذلك الشهر، من دون حد أدنى للرسوم أو أي تكاليف إضافية. هذا مجرد مثال حسابي ولا يعكس مستوى الأسعار السائد في السوق.
تُحسب نقطة التعادل في الرسوم بقسمة «رسوم الخدمة الثابتة على نسبة الرسوم»؛ وفي هذا المثال تبلغ 50,000 يوان. عندما يكون الإنفاق أقل من نقطة التعادل، تكون الرسوم المحسوبة كنسبة أقل من حيث القيمة الاسمية؛ وعندما يتجاوزها، تكون الرسوم الثابتة أقل. لكن إذا كان عرض الرسوم النسبية يتضمن حدًا أدنى لرسوم الخدمة، أو كان العرض الثابت لا يشمل تتبع التحويلات أو تعديل صفحات الهبوط، فيجب إضافة هذه التكاليف وإعادة الحساب.
ينبغي أيضًا حساب التكلفة على امتداد فترة التعاون كاملة، لا الاكتفاء بمقارنة شهر واحد. فإعداد الحساب ودراسة الكلمات المفتاحية وتهيئة التتبع في مرحلة الإطلاق تختلف عن تنظيف عبارات البحث وتعديل عروض الأسعار في مرحلة الاستقرار. كما يؤثر في التكلفة الفعلية ما إذا كانت رسوم الإطلاق تُحصّل منفصلة، وما إذا كانت الرسوم تُرد عند إنهاء العقد مبكرًا.
حجم العمل الناتج عن تغير الميزانية هو أساس الاختيار
إذا كانت خطوط المنتجات واللغات والأسواق المستهدفة مستقرة نسبيًا، وكانت تعديلات الميزانية تجري أساسًا ضمن الحملات الإعلانية القائمة، فإن الرسوم الثابتة تساعد على تجنب ارتفاع رسوم الإدارة بالتوازي مع زيادة الإنفاق. ومع ذلك، ينبغي أن يحدد العقد متطلبات التسليم، مثل تحليل الكلمات المفتاحية وعبارات البحث، وصيانة الكلمات المفتاحية السلبية، واختبار نصوص الإعلانات، وتعديل الميزانية، وتفسير التقارير؛ فلا يكفي استخدام عبارة عامة مثل «تحسين الحساب».
إذا كان التوسع يعني إضافة دول أو لغات أو فئات منتجات وصفحات هبوط إعلانية، فستزداد أعمال الخدمة بالفعل. وفي هذه الحالة، يمكن اعتماد الرسوم النسبية أساسًا للتعاون، لكن لا يُنصح بزيادة الرسوم بلا حدود وفق النسبة نفسها. ويمكن الاتفاق على معدلات متدرجة، مع توضيح ما إذا كانت كل شريحة من الإنفاق تُحتسب بمعدلها الخاص، أم أن بلوغ الحد يؤدي إلى تطبيق المعدل الجديد على إجمالي الإنفاق؛ فالنتيجة تختلف بين الطريقتين.
حتى في مرحلة اختبار الميزانية المنخفضة، لا ينبغي التركيز على خفض الرسوم وحده. فالإعلانات على محركات البحث تحتاج إلى تتبع فعال للتحويلات لتحديد النقرات التي أدت إلى استفسارات ذات قيمة. وإذا اقتصر عرض السعر على إطلاق الإعلانات، من دون تضمين تتبع النماذج أو تمييز العملاء المحتملين غير المرغوب فيهم أو تنظيم ملاحظات فريق المبيعات، فقد يتعذر حتى بعد انتهاء الاختبار الإجابة عن سؤال: «هل يستحق هذا السوق مواصلة الاستثمار؟»
أساس احتساب الرسوم في العقد أهم من اسم نموذج التسعير
ينبغي أن يحدد نموذج الرسوم النسبية أساس الاحتساب بوضوح: هل هو مبلغ الشحن إلى الحساب أم الإنفاق الفعلي؟ وهل تُخصم المبالغ المستردة من المنصة أو التعديلات المتعلقة بحركة المرور غير الصالحة؟ وهل تُحتسب الأرصدة الترويجية؟ وكيف تُعالَج أسعار الصرف والضرائب؟ فالاحتساب على أساس مبلغ الشحن ليس ترتيبًا للتكلفة مماثلًا للاحتساب على أساس الإنفاق الفعلي.
أما الرسوم الثابتة، فينبغي أن تحدد حدود الخدمة وأسعار التغييرات، بما يشمل منصات الإعلانات والحسابات التي ستُدار، والأسواق واللغات التي ستُغطى، وما إذا كانت تعديلات صفحات الهبوط مشمولة، وكيفية الاستجابة للحالات الطارئة. وإذا كانت إعادة تصميم الموقع أو الترجمة أو تطوير التتبع تُحصّل رسومها بشكل منفصل، فينبغي إدراج ذلك قبل توقيع العقد لتجنب إخفاء النفقات الضرورية وراء رسوم إدارة منخفضة.
أيًا كان النموذج المختار، ينبغي أن تحتفظ الشركة بحق الوصول إلى حسابات الإعلانات والبيانات الأساسية والتحكم فيها، وأن تتمكن من الاطلاع على بيانات الإنفاق الأصلية في المنصات وسجلات تغييرات الإعلانات وبيانات التحويلات، مع الاتفاق على طريقة تسليم الأصول عند انتهاء التعاون. فالاقتصار على تقارير مجمعة من دون إمكانية التحقق المستقل من الفواتير يضعف قدرة الشركة على تقييم مدى معقولية الرسوم.
قيّم الرسوم بناءً على فرص الأعمال المؤهلة، لا على عدد الاستفسارات وحده
لا يعني انخفاض عرض السعر انخفاض تكلفة اكتساب العملاء. وينبغي عند التقييم احتساب الإنفاق الإعلاني ورسوم الخدمة والنفقات ذات الصلة بالتتبع وصفحات الهبوط على أساس موحد، ثم تقييم النتائج بالاستناد إلى الاستفسارات المؤهلة وفرص الأعمال المناسبة. فإذا كان عدد النماذج المرسلة يتضمن رسائل غير مرغوب فيها أو استفسارات عن التوظيف أو طلبات غير ملائمة، فلا يمكن استخدامه مباشرة أساسًا للتحسين.
تتأثر الطلبات الناتجة عن إعلانات محركات البحث في الأسواق الخارجية أيضًا بمتابعة المبيعات وعروض الأسعار ودورة إتمام الصفقات؛ لذا لا ينبغي عزو جميع الطلبات قصيرة الأجل إلى خدمة إدارة الإعلانات. ومن الأساليب العملية الاتفاق على تعريف الاستفسار المؤهل، وآلية ملاحظات فريق المبيعات، وشروط التوسع: فلا تُعتمد زيادة الميزانية إلا عندما تحقق جودة العملاء المحتملين وتكلفتهم المتطلبات التي وافق عليها الطرفان.
عندما لا يتغير حجم العمل بالتوازي مع الميزانية، يمكن اعتماد رسوم خدمة أساسية تُضاف إليها رسوم نطاق العمل الإضافي، أو رسوم نسبية مع وضع سقف لها. وفي النهاية، ينبغي اختيار الحل الذي يمكن تفسير تغير رسومه والتحقق من الخدمات التي يقدمها والتحكم في صلاحيات الميزانية ضمنه، لا الاكتفاء باختيار مبلغ ثابت أو نسبة رسوم تبدو أقل.
مقالات ذات صلة
 كيف تستبعد العملاء الذين أتموا الشراء من إعادة الاستهداف عبر إعلانات Facebook؟
 كيف تقيّم قدرات تتبّع التحويلات لدى شركة صفحات الهبوط الإعلانية؟
 كم تبلغ تكلفة تشغيل إعلانات Google المدفوعة في السوق اليابانية؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。