- تقارير: أمازون ترسل رسائل تحذير بشأن الحصرية إلى البائعين على منصات متعددة03-11-2026عرض التفاصيل
- تدخل القواعد الجديدة لمرتجعات TikTok Shop العابرة للحدود في جنوب شرق آسيا حيز التنفيذ في 5 نوفمبر03-11-2026عرض التفاصيل
- الولايات المتحدة تشدد الإعفاءات الجمركية على الشحنات منخفضة القيمة وتعدّل البرنامج التجريبي لبيانات Section 32103-11-2026عرض التفاصيل
- ترتفع الرسوم الإضافية للوقود والخدمات اللوجستية لـ FBA في عشرة أسواق أوروبية من أمازون إلى 2% في 2 نوفمبر02-11-2026عرض التفاصيل
- إصلاح قانون الجمارك للاتحاد الأوروبي يدخل حيز التنفيذ في 1 نوفمبر، مع فرض رسوم معالجة جديدة على الطرود الصغيرة المرسلة مباشرةً01-11-2026عرض التفاصيل
- يعتزم الاتحاد الأوروبي رفع الرسوم المفروضة على الطرود الصغيرة الواردة إلى 5 يورو31-10-2026عرض التفاصيل
ما البنود التي تشملها تكلفة إدارة إعلانات الفيديو في الأسواق الخارجية؟
بعد الحصول على عرض سعر لإدارة إعلانات الفيديو في الأسواق الخارجية، قد تواجه الشركات مشكلة: يبدو أن الفرق في السعر يقتصر على «رسوم الخدمة»، لكن تظهر أثناء التنفيذ تكاليف إضافية للمونتاج والترجمة وصفحات الهبوط وأدوات البيانات. ولتقدير إجمالي الاستثمار، لا يكفي النظر إلى نسبة رسوم إدارة الإعلانات؛ بل يجب التأكد من الأعمال المشمولة، وما يُحاسب عليه لكل مرة، وما إذا كانت ميزانية الإعلانات تُدفع بشكل منفصل.
تتكوّن تكاليف إدارة إعلانات الفيديو في الأسواق الخارجية عادةً من ميزانية إعلانات الوسائط، ورسوم خدمة إدارة الإعلانات، وتكاليف إنتاج مواد الفيديو، إضافةً إلى النفقات التي قد تنشأ حسب الحاجة، مثل صفحات الهبوط وتتبع البيانات والخدمات المقدمة من أطراف ثالثة. ميزانية الإعلانات هي الأموال المخصصة للإنفاق الإعلاني على منصات الوسائط، وليست إيرادات مزود الخدمة؛ وقد يشمل التشغيل اليومي تحليل البيانات، لكن إعداد نظام التتبع ليس بالضرورة مجانيًا. عند مقارنة عروض الأسعار، ينبغي النظر إلى نطاق الخدمة وأسس احتساب الرسوم معًا.
ميّز أولًا: ما المبالغ المخصصة للظهور، وما المبالغ المخصصة للتنفيذ
ليس من الضروري أن تُستخدم جميع هذه البنود، كما لا يُشترط أن يُسعّر كل بند على حدة. قد يسهّل عرض السعر الشامل عملية الشراء، لكن ينبغي الاحتفاظ بتفاصيل الرسوم؛ وإلا فسيصعب تحديد كيفية تعديل التكاليف عند إضافة أسواق لاحقًا، أو استبدال المواد الإعلانية، أو إنهاء التعاون.
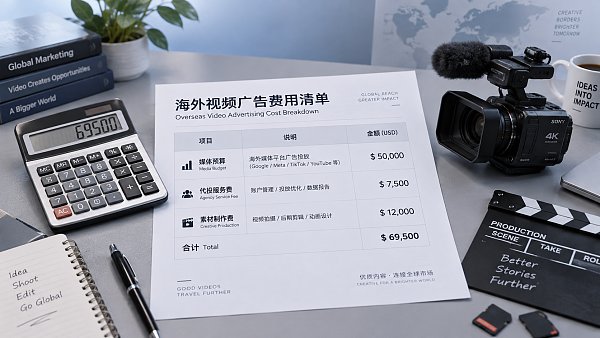
كيفية احتساب رسوم خدمة إدارة الإعلانات: أساس الاحتساب هو العامل الحاسم
تشمل طرق الاحتساب الشائعة رسوم خدمة ثابتة لفترة محددة، أو رسومًا كنسبة من الإنفاق الإعلاني، أو رسومًا أساسية مضافًا إليها رسوم متغيرة. تسهّل الرسوم الثابتة التخطيط للنفقات، لكنها عادةً ما تكون محدودة بعدد الحسابات ومناطق الإعلان وحجم العمل. أما الرسوم المحتسبة كنسبة من الإنفاق، فترتبط بحجم الإنفاق؛ لذا ينبغي تحديد ما إذا كان أساس الاحتساب هو الإنفاق الفعلي أم مبلغ الشحن، وما إذا كانت هناك رسوم خدمة دنيا.
قبل توقيع العقد، اطلب تضمين البنود التالية بوضوح في عرض السعر:
- نطاق التشغيل اليومي: هل يشمل المساعدة في فتح الحساب، وإعداد هيكل الإعلانات، واختبار الجمهور والمواد الإعلانية، وتعديل الميزانية، واستكشاف المشكلات وإصلاحها؟
- التواصل والتسليم: ما وتيرة إعداد التقارير، وما البيانات التي تتضمنها، وهل تُعد توصيات التعديل جزءًا من الخدمة الاعتيادية؟
- شروط احتساب الأعمال الإضافية: ما الحالات التي تتطلب رسومًا إضافية عند إضافة بلد أو لغة أو حساب أو خط منتجات؟
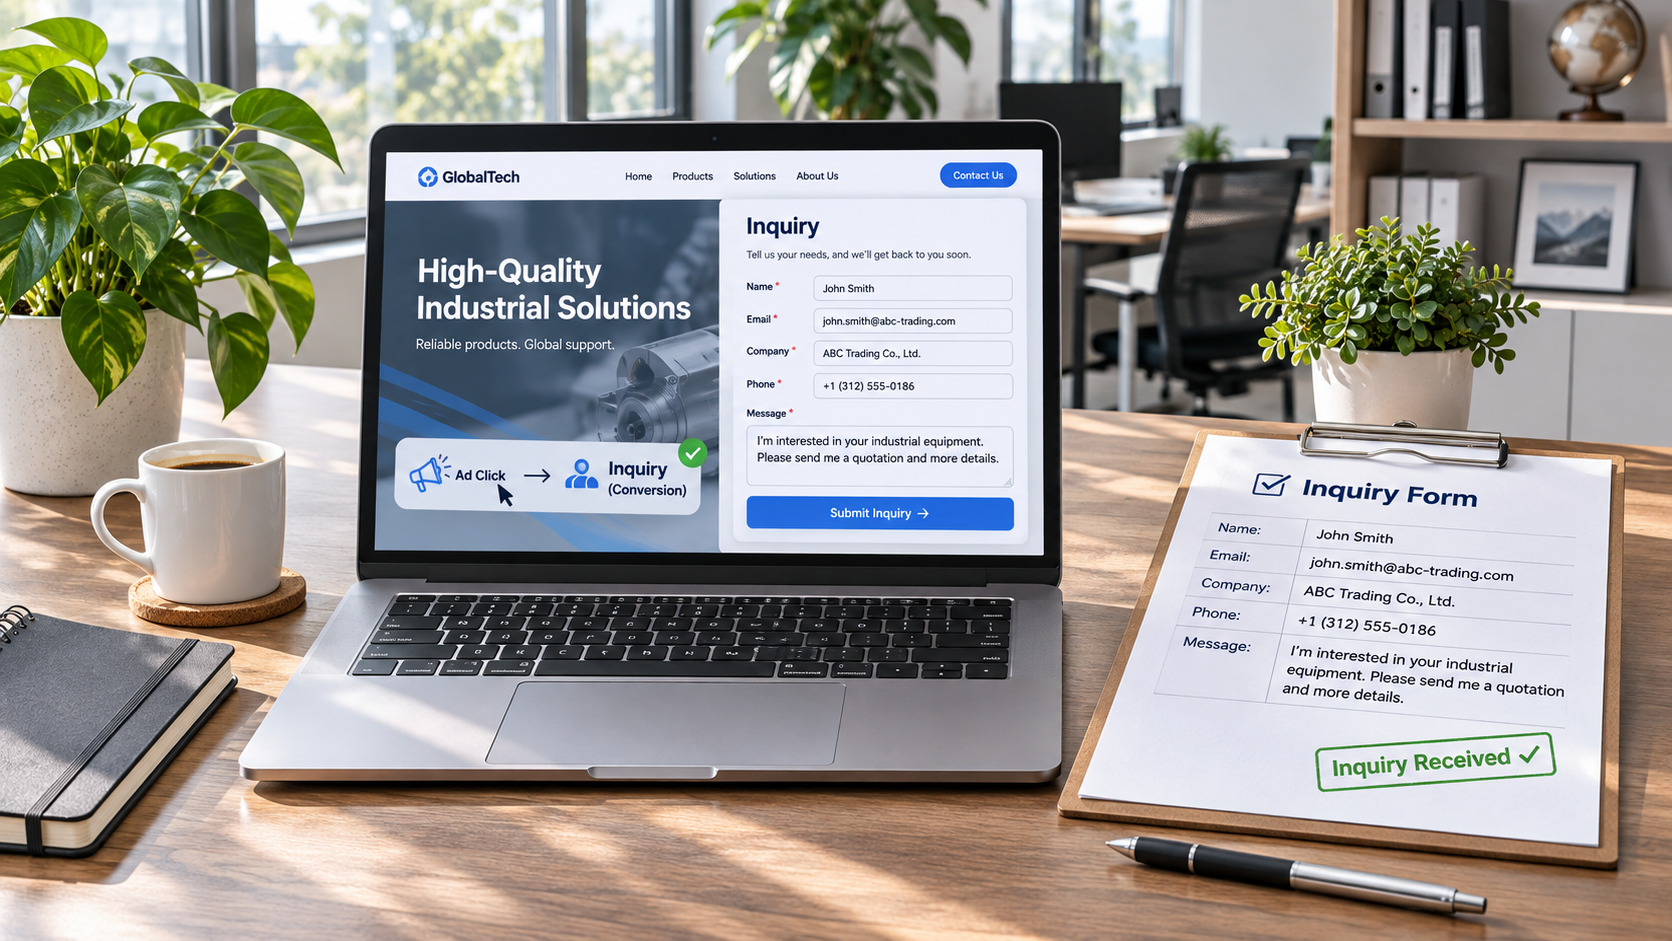
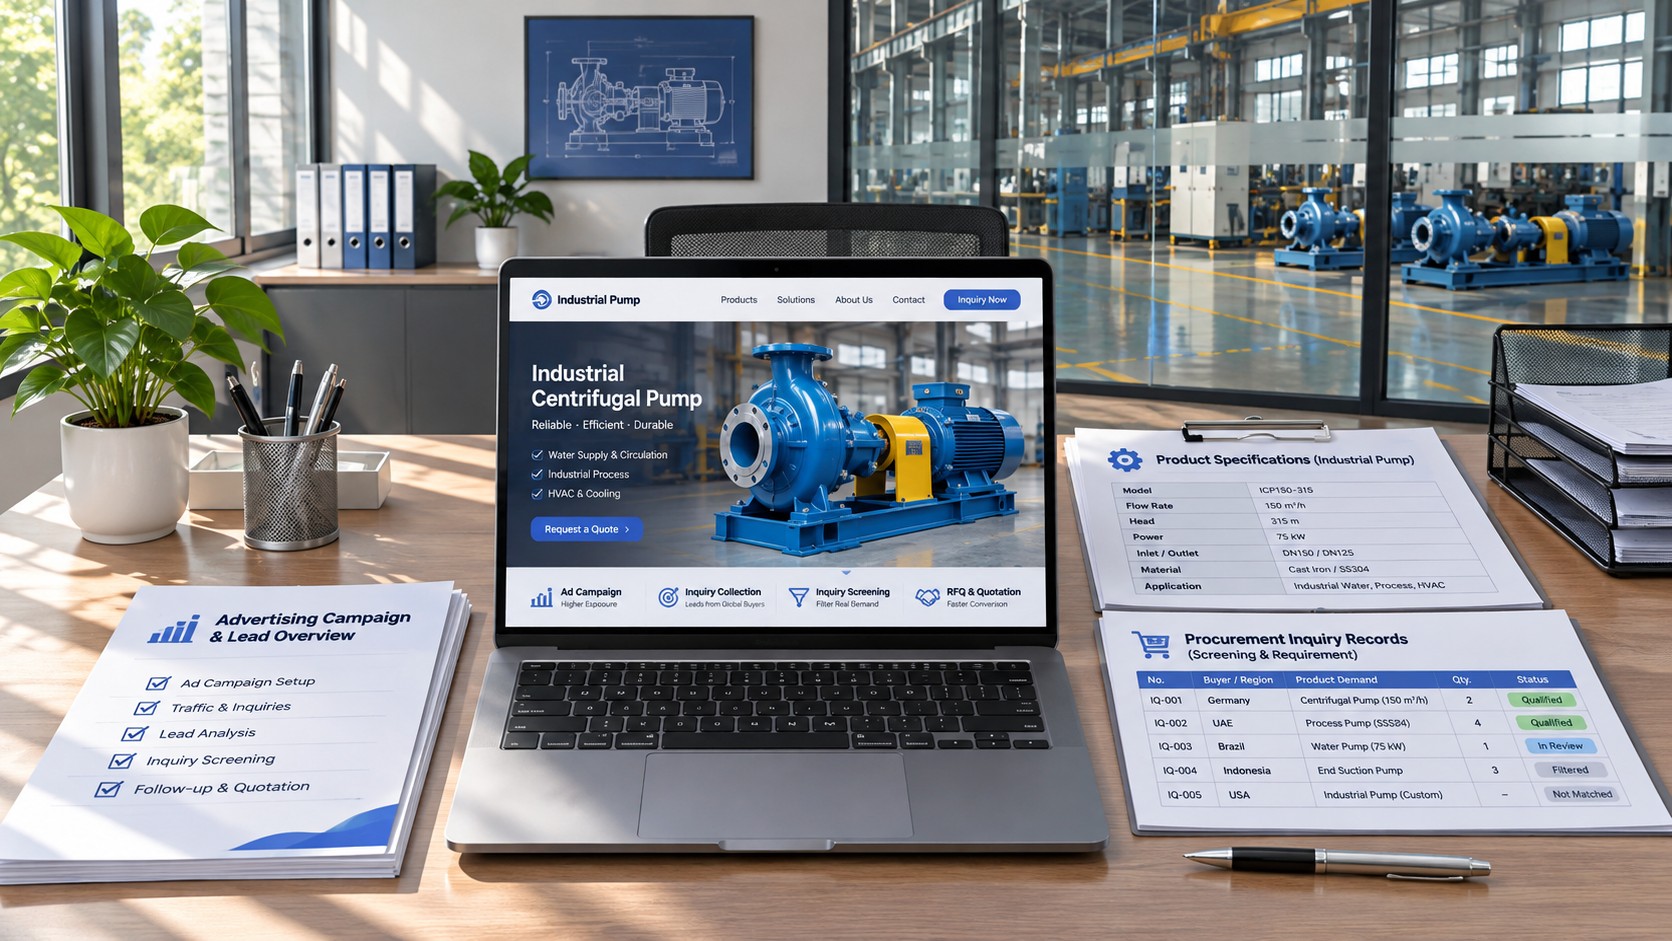
عند احتساب الرسوم بناءً على النتائج، يجب أيضًا تعريف «النتيجة المؤهلة» مسبقًا. فتقديم نموذج لا يعني بالضرورة الحصول على استفسار مؤهل، وقد تصاحب الطلبات عمليات استرداد للمبلغ. ينبغي الاتفاق قبل التسوية على نافذة الإسناد، والعملاء المحتملين المكررين، وبيانات الاتصال غير الصالحة، والطلبات المستردة، وأسس التحقق؛ ولا يكفي الاكتفاء بعبارة «الرسوم حسب النتائج».
لماذا يسهل أن تنشأ تكاليف إضافية لمواد الفيديو
إن «توفير مواد الفيديو» و«إنتاج فيديو جاهز للإعلان» ليسا العمل نفسه. فحتى بعد تسليم الشركة فيديو للمنتج، قد تظل هناك حاجة إلى إعادة صياغة البداية، وضبط الإيقاع، وإضافة الترجمة النصية، واستبدال الموسيقى، وإنتاج مقاسات عرض مختلفة. وقد تتطلب النسخة المعدة بلغة واحدة تعديلات إضافية بسبب اختلاف أساليب التعبير في الأسواق المستهدفة.
ينبغي تحديد مخرجات المواد الإعلانية بطريقة تتيح استلامها والتحقق منها: من يقدّم النص، وهل يتضمن العمل تصويرًا فعليًا، وكم عدد الفيديوهات النهائية المشمولة، وما المقاسات والنسخ اللغوية التي يشملها كل فيديو، وكم جولة تعديل مسموح بها، وهل يُعدّ طرح مزايا جديدة إعادة إنتاج. فالعبارة «تحسين المواد الإعلانية شهريًا» وحدها لا توضح ما إذا كان المقصود قصًا بسيطًا أم إعادة تنظيم المحتوى.
ينبغي أيضًا التحقق من أن تراخيص الموسيقى والخطوط والصور المخزنة وظهور الأشخاص تغطي الاستخدام الإعلاني، والمناطق المستهدفة، ومدة الاستخدام. فوجود مواد جاهزة لا يعني إمكانية استخدامها مباشرةً في الترويج المدفوع؛ كما ينبغي الاتفاق بشكل منفصل على الملفات المصدرية والفيديوهات النهائية وحقوق الاستخدام اللاحق.
صفحات الهبوط وتحسين البيانات: ما الذي يُعد تنفيذًا إضافيًا؟
بعد أن تجذب إعلانات الفيديو المستخدمين إلى الموقع، تؤثر سرعة الصفحة واللغة والنماذج أو إجراءات إتمام الشراء في التحويل. لكن خدمة إدارة الإعلانات لا تشمل بالضرورة إجراء تعديلات على الموقع. فقد يعني «تحسين صفحة الهبوط» في عرض السعر مجرد تقديم توصيات، أو قد يشمل تعديل النصوص وإنشاء الصفحة واختبارها بعد نشرها؛ لذا يجب توضيح المخرجات الفعلية.
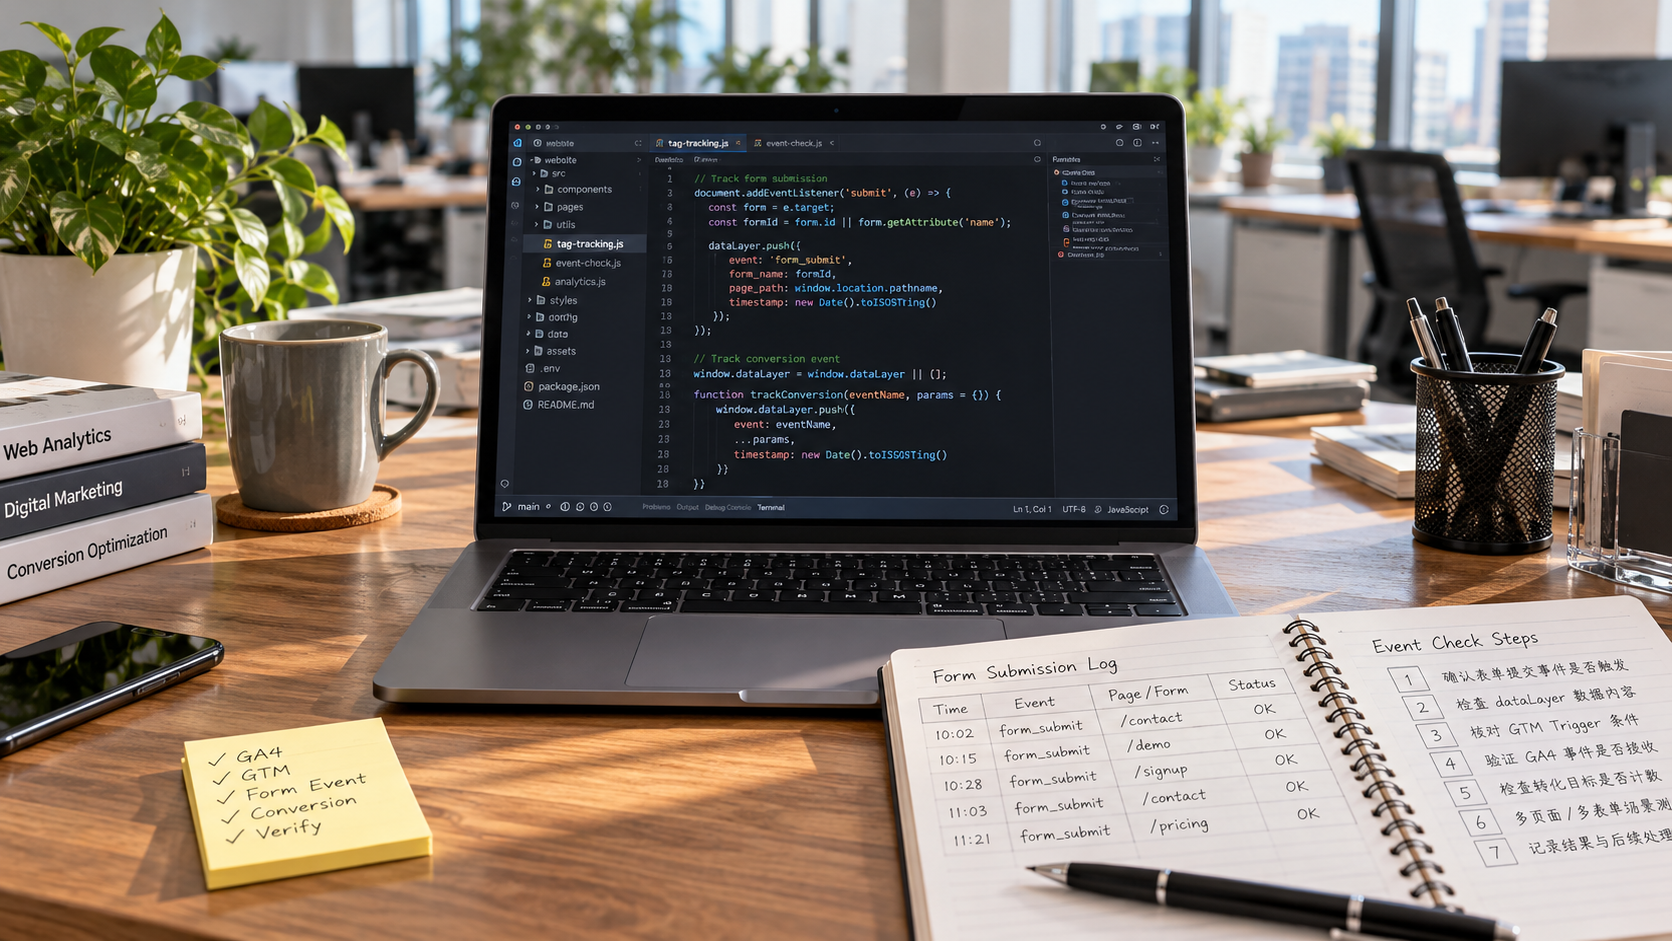
وينبغي كذلك التمييز في تكاليف البيانات بين «عرض البيانات» و«إعداد مسار البيانات». فقد يندرج تحليل التقارير الحالية وتعديل الإعلانات ضمن التشغيل اليومي، بينما قد تُفرض رسوم منفصلة على إعداد أحداث التحويل، وربط نظام إدارة العملاء، ومعالجة الإبلاغ المكرر، أو نشر التتبع من جهة الخادم. وعند جمع بيانات المستخدمين، ينبغي أيضًا التحقق من متطلبات الأسواق المستهدفة المتعلقة بالإشعار والموافقة وإعدادات الأذونات.
لا ينبغي أن يقتصر التحقق من الاستلام على التأكد من تثبيت الأداة. ففي حملات جذب الاستفسارات، يجب التحقق من تسجيل إرسال النموذج بنجاح وإمكانية إدخال العملاء المحتملين في إجراءات العمل؛ أما في المتاجر، فينبغي التحقق من مبلغ الطلب والعملة وطريقة التعامل مع الأحداث المكررة. وإلا فقد تُظهر منصة الإعلانات وجود تحويلات، بينما يتعذر على فريق العمل التحقق منها، ما يحرم التحسين اللاحق وتسوية النتائج من أساس موثوق.
قارن عروض الأسعار على أساس موحّد
قبل المقارنة، وحّد السوق المستهدف واللغة والهدف ومدة الخدمة وشروط توفير المواد الإعلانية، ثم اطلب من مزودي الخدمة إدراج البنود الإلزامية والاختيارية كلٌّ على حدة. إذا كانت لدى الشركة مقاطع فيديو وصفحات هبوط صالحة للاستخدام، فلا ينبغي افتراض أنها ستشتري خدمات الإنتاج نفسها مرة أخرى؛ وإذا كانت الحاجة إلى الإنتاج من الصفر، فلا تكفي مقارنة إجمالي التكلفة على أساس نسبة رسوم إدارة الإعلانات وحدها.
إجمالي الاستثمار المتوقع = ميزانية الوسائط + رسوم خدمة إدارة الإعلانات + تكاليف المواد الإعلانية + تكاليف التنفيذ المصاحبة + الرسوم والضرائب المطبقة من أطراف ثالثة. تُستخدم هذه المعادلة لتنظيم الميزانية، ولا تعني أن جميع البنود ستُتكبد حتمًا. ومن الأفضل إدراج تكاليف الإعداد الأولي وتكاليف التشغيل المستمرة كلٌّ على حدة، لتجنب اعتبار تكلفة الشهر الأول تكلفة شهرية مستمرة على المدى الطويل.
قبل الدفع، ينبغي أيضًا التأكد من ملكية الحساب الإعلاني، وصلاحية الاطلاع الممنوحة للشركة، وإثباتات شحن الرصيد، وقواعد إعادة الرصيد المتبقي، وترتيبات تسليم الحسابات والمواد عند انتهاء التعاون. ينبغي أن يجيب عرض السعر القابل للتنفيذ عن ثلاثة أسئلة: ما الذي ستتلقاه مقابل الدفع؟ وما الأعمال الإضافية التي تتطلب رسومًا؟ وما النفقات التي يمكن التحقق منها من خلال السجلات؟ لا أن يكتفي بذكر مبلغ إجمالي.
مقالات ذات صلة
 لماذا لا يكفي قياس أداء إعلانات Facebook بالنظر إلى عدد النقرات فقط؟
 كيف يمكن للشركات الصناعية تقليل الاستفسارات غير المؤهلة عند الإعلان في الأسواق الخارجية؟
 كيف يمكن التحقق من أسباب عدم دقة تتبّع التحويلات في إعلانات منصات التواصل الاجتماعي؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。