- لقاء APEC في شنتشن: طلبات التجارة الإلكترونية عبر الحدود تعزز التعاون الاقتصادي والتجاري في منطقة آسيا والمحيط الهادئ08-11-2026عرض التفاصيل
- عُقدت فعالية للتواصل والتنسيق بشأن قطارات الشحن بين الصين وأوروبا خلال معرض الصين الدولي للاستيراد، مع التركيز على صادرات التجارة الإلكترونية العابرة للحدود بنظام B2B07-11-2026عرض التفاصيل
- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
- بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%05-11-2026عرض التفاصيل
- إيرادات Shopify وحجم المعاملات في الربع الثالث دون التوقعات، وتراجع حاد للسهم قبل افتتاح السوق04-11-2026عرض التفاصيل
كيف تُحتسب رسوم إدارة الحسابات الإعلانية؟ تحليل نماذج رسوم الوكالات ومخاطر الميزانية
تتكوّن رسوم إدارة الحسابات الإعلانية عادةً من جزأين: رسوم خدمة الوكالة والإنفاق الإعلاني الفعلي. وقد تُفرض رسوم منفصلة أيضًا على أعمال مثل إنشاء الموقع وإنتاج المواد الإعلانية وتتبع البيانات. عند مقارنة عروض الأسعار، لا تقتصر على النظر إلى نسبة رسوم الخدمة أو الرسوم الشهرية، بل تحقّق أيضًا من أساس احتساب الرسوم ونطاق التسليم والمسؤولية عن تجاوز الميزانية. فإذا كان العرض منخفضًا ولا يشمل تعديلات صفحات الهبوط أو تتبع التحويلات، فقد تؤدي الرسوم الإضافية اللاحقة إلى تغيير التكلفة الإجمالية.
ما الطرق الشائعة لاحتساب رسوم خدمة الوكالة؟
رسوم خدمة ثابتةتُحصّل شهريًا أو ربع سنويًا أو على أساس المشروع، ويسهل نسبيًا إعداد ميزانية لها. وهي مناسبة للمشروعات التي يكون نطاق الإعلان وحجم العمل فيها مستقرين نسبيًا. عند توقيع العقد، يجب تحديد عدد الحسابات والمنصات المشمولة، وعدد مرات إنتاج المواد الإعلانية أو تعديلها، وما إذا كانت إضافة لغات وأسواق جديدة ستترتب عليها رسوم إضافية. فالرسوم الثابتة لا تعني أن نطاق العمل غير محدود.
رسوم تُحتسب كنسبة من الإنفاق الإعلانيتُحتسب بضرب الإنفاق الإعلاني خلال الفترة المتفق عليها في نسبة رسوم الخدمة. ومع توسّع حجم الحملات، ترتفع رسوم الإدارة أيضًا. وتناسب هذه الطريقة المشروعات ذات الميزانيات المتقلبة التي يُراد فيها أن تتغير الرسوم تبعًا لحجم الإنفاق. لكن ينبغي الانتباه إلى أن زيادة الإنفاق لا تعني بالضرورة زيادة حجم العمل الإداري بالمعدل نفسه. وإذا كان من المقرر زيادة الميزانية تدريجيًا، فيمكن التفاوض على شرائح للرسوم أو وضع حد أقصى لرسوم الخدمة.
رسوم أساسية بالإضافة إلى نسبة من الإنفاقتُحتسب فيها أعمال صيانة الحساب الثابتة بصورة منفصلة عن الرسوم المرتبطة بحجم الإنفاق الإعلاني. وتغطي هذه الطريقة الأعمال الأساسية في مرحلة بدء المشروع، لكنها قد تؤدي أيضًا إلى فرض رسوم ثابتة مرتفعة، مع إضافة رسوم محسوبة كنسبة من الإنفاق. لذلك ينبغي مقارنتها بخيار الرسوم الثابتة البحتة استنادًا إلى الميزانية نفسها.
رسوم قائمة على الأداءقد تُحتسب بالاستناد إلى العملاء المحتملين المؤهلين أو الطلبات أو نتائج أخرى متفق عليها. وتناسب المشروعات التي يمكن فيها تتبع التحويلات بثبات، ويتفق فيها الطرفان على كيفية تحديد النتائج. في مشروعات التجارة الخارجية بين الشركات (B2B)، لا يُعد كل استفسار فرصة تجارية مؤهلة؛ لذا يجب الاتفاق مسبقًا على كيفية التعامل مع الطلبات المكررة أو غير المطابقة للسوق المستهدف أو التي تتضمن بيانات اتصال غير صالحة. وقد يؤدي الدفع مقابل عدد العملاء المحتملين وحده إلى توجيه الحملات نحو زيادة العدد بدلًا من مدى توافقهم مع احتياجات الشراء.
تجمع بعض الوكالات بين الطرق المذكورة أعلاه، فتتقاضى مثلًا رسوم خدمة أساسية، ثم تقدم عرضًا منفصلًا لإنتاج المواد الإعلانية التي تتجاوز النطاق المتفق عليه. كما يعتمد فرض رسوم فتح الحساب أو إعداده على مقدم الخدمة ونطاق المشروع، ولا ينبغي افتراض أنها مشمولة في الرسوم الشهرية.
احتساب التكلفة الإجمالية على أساس موحّد
قبل طلب عروض الأسعار، يمكنك إعداد قائمة بالمنصات التي تخطط للإعلان عليها، والأسواق المستهدفة، والمدة المتوقعة، ونطاق الميزانية، ثم مطالبة كل مقدم خدمة بتقديم عرض استنادًا إلى المتطلبات نفسها. وعادةً ما ينبغي أن تغطي الميزانية الإجمالية ما يلي:
- الإنفاق الإعلاني على المنصات: المبالغ المستخدمة فعليًا للمزايدة أو الظهور أو النقرات أو غيرها من الأنشطة التي تفرض المنصات رسومًا عليها.
- رسوم خدمة الوكالة: الخدمات المتفق عليها، مثل إعداد الحساب والتحسين اليومي وتحليل البيانات وإعداد التقارير.
- الرسوم الإضافية للمشروع: الأعمال غير المشمولة، مثل تصميم المواد الإعلانية وإنتاج الفيديو والترجمة وتطوير صفحات الهبوط وإعداد أدوات التتبع.
- الرسوم الأخرى المتفق عليها: الضرائب ورسوم معالجة المدفوعات ورسوم الأعمال التي تتجاوز النطاق، إلى جانب التحقق من وجود حد أدنى للإنفاق أو مدة خدمة دنيا.
على سبيل المثال، قد تفرض إحدى الخطط رسوم إدارة شهرية ثابتة، بينما تفرض خطة أخرى رسومًا كنسبة من الإنفاق الإعلاني الفعلي. عند المقارنة، أدرج الإنفاق المخطط على المنصات ورسوم بدء المشروع والبنود الإضافية المتوقعة خلال مدة الخطة، بدلًا من مقارنة الرسوم الشهرية الثابتة بنسبة الرسوم مباشرةً. وإذا كانت ميزانية الحملات قابلة للزيادة أو الانخفاض، فاحسب إجمالي الإنفاق عند مستويات ميزانية منخفضة ومتوسطة ومرتفعة، وحدد متى يتغير الفرق في التكلفة بين الخيارين.
عند احتساب الرسوم كنسبة مئوية، يجب أيضًا توضيح أساس احتساب الرسوم: هل هو الإنفاق الفعلي على المنصة، أم المبلغ المشحون، أم المبلغ شاملًا الضرائب؟ كما يؤثر في التسوية النهائية كيفية التعامل مع الرصيد الترويجي الذي تمنحه المنصة، والمبالغ المستردة، والمبالغ المستردة مقابل الزيارات غير الصالحة، ورصيد الحساب. ولا ينبغي اعتبار الرصيد الذي لم يُستهلك بعد الشحن إنفاقًا إعلانيًا فعليًا تلقائيًا ما لم يُتفق على ذلك.
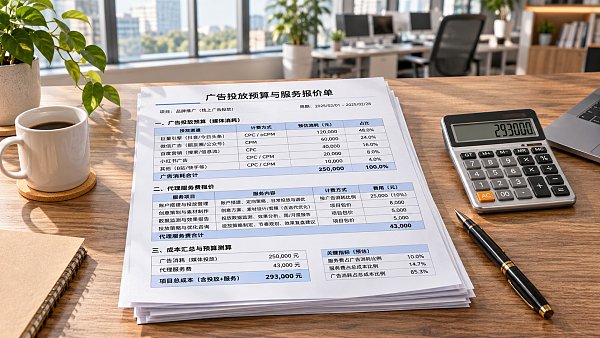
قد تختلف نطاقات الخدمة كثيرًا حتى مع تقارب الأسعار
ينبغي أن يوضح عرض السعر القابل للمقارنة تفاصيل التسليم بدرجة تسمح بالتحقق منها وقبولها. هل يشمل إعداد الحساب تهيئة أحداث التحويل؟ وما الحملات الإعلانية التي يشملها التحسين اليومي؟ وهل يقتصر التقرير على عرض النقرات والإنفاق، أم يشرح أيضًا بيانات التحويل والتغيرات غير المعتادة والتعديلات اللاحقة؟ إذا لم تُحدّد هذه الأعمال، فمن السهل أن تتحول لاحقًا إلى رسوم إضافية أو خلافات حول المسؤولية.
يكثر إغفال تقسيم المسؤوليات بين الموقع والإعلانات. فقد تتولى وكالة الإعلان إعداد الحملات، من دون أن تكون مسؤولة عن تعديل نماذج الموقع أو استكشاف مشكلات تحميل الصفحات أو إنشاء صفحات هبوط متعددة اللغات. وإذا انخفضت الاستفسارات فجأة، فقد يكون السبب تعطل النموذج أو خللًا في شفرة التتبع أو عدم توافق محتوى الصفحة مع الإعلان، لا استراتيجية عروض الأسعار وحدها. عند شراء الخدمة، يجب تحديد المسؤول عن اكتشاف المشكلة وتنفيذ التعديلات وكيفية احتساب تكلفتها.
يمكن للشركات التي تحتاج إلى إنشاء موقع في الخارج وإطلاق حملات إعلانية في الوقت نفسه مقارنة التكلفة الإجمالية للشراء المنفصل بخيار الخدمة المتكاملة. تقدم 易营宝 خدمات إنشاء المواقع الذكية والتسويق في الأسواق الخارجية، ويمكن الاستعانة بها للتعرّف على هذا النوع من الحلول المتكاملة. ومع ذلك، ينبغي التأكد بندًا بندًا مما يشمله كل من صيانة الموقع والمواد الإعلانية وتحسين الحساب وتتبع البيانات. وقد يسهل تركيز الخدمات لدى مورد واحد التواصل، لكنه لا يعني أن جميع الأعمال مشمولة تلقائيًا في العرض الأساسي.
أين تبرز مخاطر الميزانية؟
تجاوز الإنفاق للتوقعات.قد تؤثر ميزانية المنصة والعملة والمنطقة الزمنية ودورة التسوية كلها في تقدير الإنفاق. ينبغي أن يحدد العقد الميزانية الإجمالية وصلاحيات تعديلها وآلية التنبيه، وأن يميز بين إعداد الميزانية على المنصة والحد الأقصى للتسوية المتفق عليه بين الطرفين. كما يجب أن يوضح العقد كيفية التعامل مع المبالغ التي تتجاوز الميزانية إذا زيدت من دون تفويض.
خروج التكاليف عن السيطرة مع توسّع المشروع.قد تؤدي إضافة دولة جديدة إلى أعمال ترجمة وإنتاج مواد إعلانية وإنشاء صفحات محلية وإدارة حسابات جديدة، ولا ينبغي زيادة ميزانية الإعلانات وحدها مع إغفال التكاليف المصاحبة. عند التعامل مع لغات ومنصات متعددة، من المناسب تقديم عروض أسعار مفصّلة حسب السوق أولًا، ثم الاتفاق على نطاق التوسع وإجراءات الموافقة.
صعوبة تسليم الحسابات والبيانات.إذا كانت الوكالة تتحكم في الحساب، فقد تظهر عند انتهاء التعاون مشكلات تتعلق بنقل الصلاحيات وتصدير البيانات السابقة والتعامل مع الرصيد. قبل توقيع العقد، ينبغي تحديد الجهة التي تنشئ الحساب والصلاحيات التي تملكها الشركة وكيفية تسليم الحساب الإعلاني والموقع وأدوات التحليل وبيانات التحويل. وإذا كان الحساب أو أدوات الجهات الخارجية تحتفظ بها الوكالة، فينبغي أيضًا الاتفاق على نطاق البيانات التي يمكن تسليمها.
عدم توافق مؤشرات الأداء مع أهداف العمل.يمكن أن يعكس عدد النقرات وطلبات إرسال النماذج سير الحملات، لكنه لا يعادل المبيعات مباشرةً. في مشروعات استفسارات التجارة الخارجية، يمكن متابعة قواعد تحديد الاستفسار المؤهل ومدى توافقه مع المناطق المستهدفة ونتائج متابعة فريق المبيعات. أما في المتاجر العابرة للحدود، فينبغي التمييز بين التحويلات التي تسجلها المنصة الإعلانية وبيانات الأعمال الفعلية، مثل الطلبات والمبالغ المستردة. وقد تختلف أرقام التقارير باختلاف منهجية الإسناد.
أدرج نقاط الخلاف في العقد قبل توقيعه
إلى جانب السعر، ينبغي أن يحدد العقد على الأقل مدة الخدمة ومواعيد الدفع ومسار سداد تكاليف الإعلان ونطاق العمل وآلية تقديم عروض الأسعار للأعمال التي تتجاوز النطاق وتواتر التقارير والتواصل. وفي المشروعات التي تعتمد الدفع مقابل الأداء، يجب أيضًا توضيح مصدر البيانات ومعايير تحديد النتائج المؤهلة وكيفية التعامل مع النتائج المكررة أو غير الصالحة ومواعيد التسوية.
يتأثر أداء الإعلانات بعوامل متعددة، منها القدرة التنافسية للمنتج وطلب السوق وتجربة الموقع وسرعة استجابة فريق المبيعات. وإذا تضمن العرض وعدًا بترتيب ثابت أو ضمانًا لإتمام الصفقات أو عرضًا لبيانات جزئية فقط، فاطلب من الطرف الآخر توضيح تعريف المؤشرات وشروط انطباقها والمسؤولية في حال عدم تحقيقها. ويمكن الرجوع إلى المخاطر المالية وسبل التعامل معها في عمليات الاندماج والاستحواذ لدى الشركات المملوكة للدولة لمزيد من القراءة بشأن إدارة العقود أو المخاطر المالية للشركات؛ فموضوعه هو المخاطر المالية لعمليات الاندماج والاستحواذ، ولا يغني عن المراجعة المتخصصة لعقد خدمات الإعلان.
قبل اختيار المورد، احسب السعر الإجمالي استنادًا إلى ميزانية إعلانية موحدة، ثم راجع صلاحيات الحساب وقائمة التسليمات وترتيبات إنهاء التعاون. وعادةً ما يكون العرض الذي يوضح مصدر الرسوم وكيفية تسعير الأعمال الإضافية وآلية تسليم البيانات أسهل في إدارة مخاطر الشراء من عرض يكتفي بتقديم نسبة رسوم منخفضة.
مقالات ذات صلة
 ما الفرق بين مطابقة العبارة والمطابقة التامة في إعلانات Google؟
 كيف ينبغي توزيع ميزانية إعلانات TikTok؟
 تحديث Google Ads: ترقية DSA إلى AI Max واستخراج الصور تلقائيًا في PMax
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。