أولاً: تعريف القطاع: ما الأصول التي تشملها إدارة الحسابات الإعلانية؟
إدارة الحسابات الإعلانية هي عملية حوكمة مستمرة للجهة المعلنة، وهيكل الحساب، وصلاحيات الموظفين، وطرق الدفع، وأصول البيانات. وبالنسبة إلى شركات التجارة الخارجية، لا يقتصر الهدف على إطلاق الإعلانات، بل يشمل أيضاً ضمان استمرارية الأعمال، وتحديد المسؤولية عن التكاليف، والاحتفاظ بسجل للعمليات يمكن تتبعه.
تشمل الأصول الخاضعة للإدارة الحسابات الإعلانية، ومنصات إدارة الأعمال، وصفحات العلامات التجارية، ونطاقات المواقع الإلكترونية، وأحداث التحويل، وموارد الجمهور. وترتبط هذه الأصول بعضها ببعض، إلا أن ملكيتها وحقوق الوصول إليها ليست واحدة. وينبغي للشركات إعداد قائمة بالأصول وتسجيل أرقام الحسابات والجهات المالكة والمسؤولين والشركاء.
تشمل النماذج الشائعة الإدارة الذاتية من قبل الشركة، والإدارة بالتعاون مع مزود الخدمة، والإدارة المركزية لعدة جهات. وعند اختيار النموذج، ينبغي تحديد الجهة التي ستنشئ الحساب، والمسؤولية عن الدفع، وآلية التسليم عند انتهاء التعاون. فالقدرة على مواصلة التحكم في الأصول الأساسية أهم من مجرد مقارنة سرعة فتح الحسابات.
ثانياً: إجراءات فتح الحساب: من إعداد بيانات الجهة إلى قبول الحملة
قبل فتح الحساب، جهّز اسم الشركة وعنوانها المسجل وموقعها الإلكتروني التجاري وبيانات جهة الاتصال والمستندات الإثباتية المطلوبة، وتحقق من تطابق المعلومات المعروضة على الموقع مع البيانات المقدمة. تختلف متطلبات التحقق باختلاف المنصة والمنطقة والقطاع؛ لذا ينبغي الرجوع إلى التعليمات الحالية في لوحة تحكم المنصة والسياسات الرسمية.
تتضمن الإجراءات الفعلية عادةً التسجيل للدخول إلى منصة إدارة الأعمال، وإنشاء حساب إعلاني أو ربطه، وإعداد معلومات التسوية، وإكمال التحقق من الهوية عند الاقتضاء، ثم ربط الموقع الإلكتروني وأدوات التتبع. ينبغي التأكد مسبقاً من العملة والمنطقة الزمنية وبلد الدفع؛ إذ قد تكون إمكانية تعديل بعض الإعدادات محدودة بعد إنشائها، وقد يتطلب الأمر إنشاء حساب جديد.
قبل إطلاق الحملة، تحقق من إمكانية الوصول إلى صفحات الهبوط، وأوصاف المنتجات، وبيانات الاتصال، وسياسة الخصوصية، ونموذج الاستفسار، واختبر الدفع وأحداث التحويل. إن نجاح إنشاء الحساب لا يعني اجتياز الإعلانات للمراجعة؛ لذا خصص وقتاً للتحقق والمراجعة، وتجنب جدولة الترويج للمعارض أو المنتجات الجديدة ضمن مهلة ضيقة للغاية.
ثالثاً: هيكل الحساب: مستويات المنصة وتقسيم الأسواق
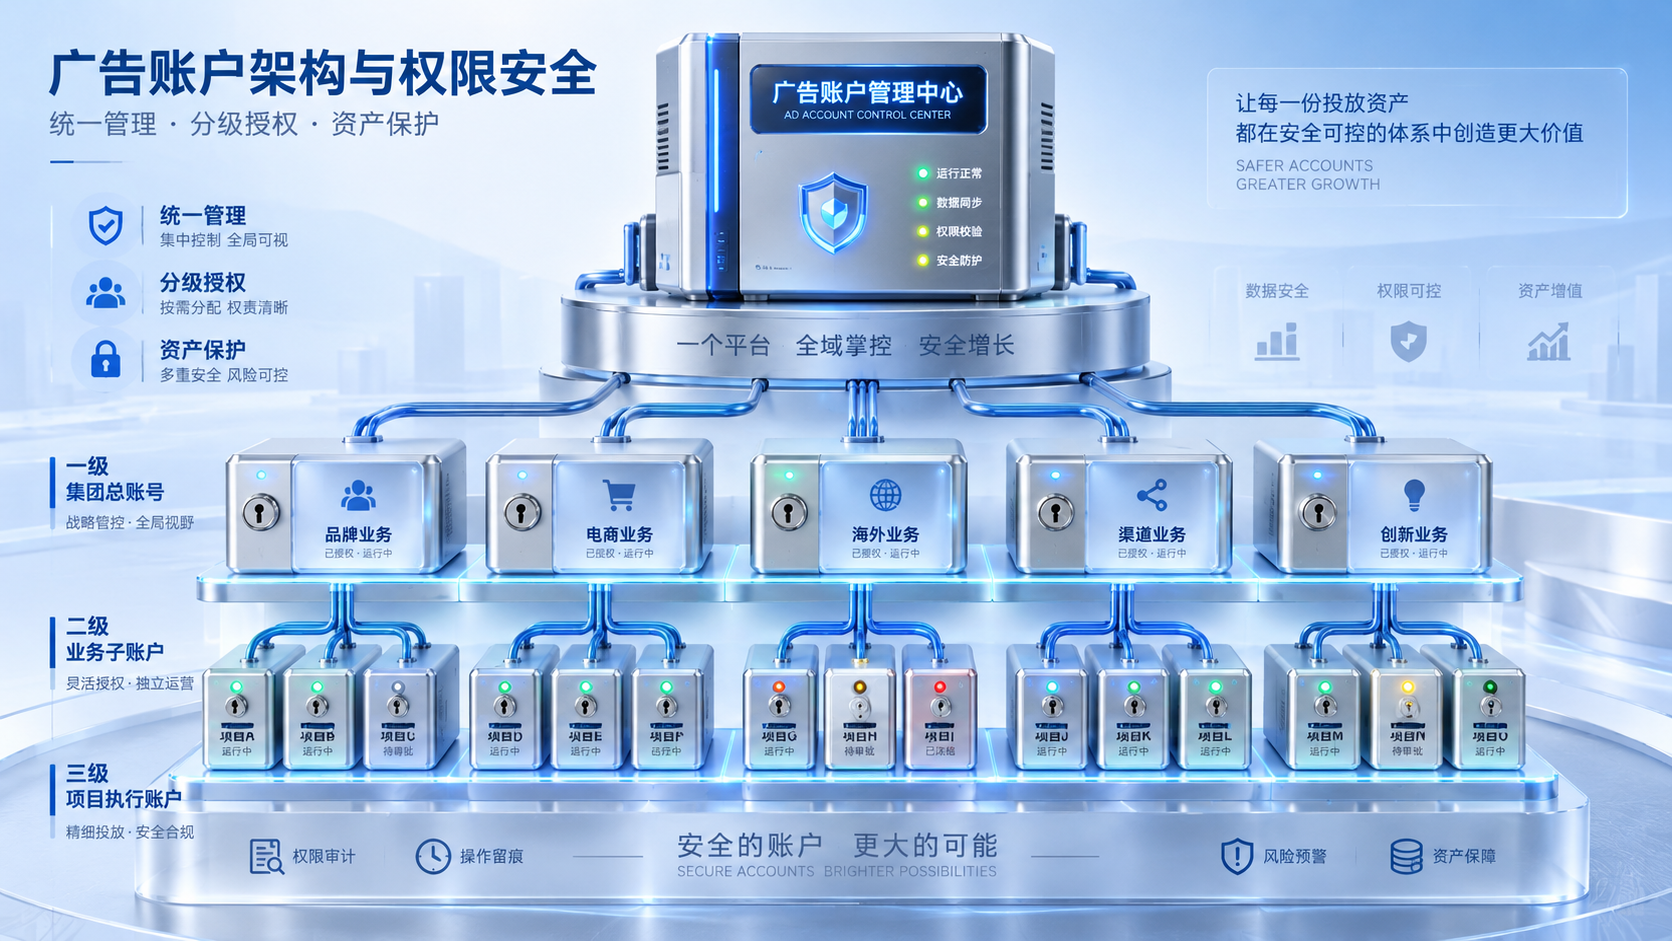
تتيح Google Ads ربط عدة حسابات إعلانية من خلال حساب المدير، ثم تنظيم الحملات والمجموعات الإعلانية والإعلانات داخل كل حساب. أما Meta، فعادةً ما تربط حسابات الإعلانات والصفحات ومجموعات البيانات عبر محفظة لإدارة أصول الأعمال؛ ولا يمكن نقل مستويات الحملة والمجموعة الإعلانية والإعلان فيها مباشرةً كما هي من منصات أخرى.
يمكن للشركة نفسها أن تبدأ بتقسيم الحملات حسب خط المنتجات أو البلد أو اللغة. وعند وجود كيانات قانونية مستقلة، أو عملات تسوية مختلفة، أو مسؤوليات ميزانية منفصلة، أو حاجة إلى عزل البيانات، يمكن حينئذٍ تقييم فصل الحسابات. فالإفراط في التقسيم يزيد أعباء الصيانة، وقد يجعل من الصعب على وحدات الإعلان المختلفة جمع قدر كافٍ من بيانات التحويل.
على سبيل المثال، يمكن لشركة تصدير آلات تستهدف الأسواق الناطقة بالإنجليزية والإسبانية إعداد صفحات هبوط وكلمات مفتاحية وميزانيات منفصلة لكل لغة، مع توحيد قواعد التسمية. وهذا مثال عام على هيكل الحساب؛ أما التقسيم الفعلي فينبغي أن يستند إلى حجم السوق ومسؤوليات الفريق وعدد الاستفسارات المؤهلة.
رابعاً: إعداد الصلاحيات: إنشاء آلية آمنة قابلة للتسليم
ينبغي أن يستند إعداد الصلاحيات إلى مبدأ الحد الأدنى اللازم: يدير المسؤول الأصول والموظفين، وينفذ مدير الحملات تعديلات الإعلانات، ويتحقق فريق المالية من المدفوعات، ويطّلع فريق المبيعات على التقارير التي يحتاج إليها. تختلف أسماء الأدوار وإمكاناتها بين المنصات؛ لذا ينبغي التحقق، قبل منح الصلاحية، مما إذا كان بإمكان المستخدم تعديل الميزانية أو دعوة أشخاص أو تغيير معلومات الدفع.
أرسل الدعوات إلى أعضاء محددين باستخدام عناوين بريد إلكتروني تديرها الشركة، وفعّل المصادقة الثنائية، وعيّن مسؤولاً احتياطياً عند الحاجة. ويفضل أن يتم التعاون مع مزودي الخدمة عبر آليات الشركاء أو ربط الحسابات التي تدعمها المنصة، مع تحديد نطاق الصلاحيات ومدتها وطريقة إلغائها، وتجنب مشاركة بيانات تسجيل الدخول بين عدة أشخاص.
يُنصح بمراجعة صلاحيات وصول الموظفين والشركاء شهرياً وإلغاء الصلاحيات فور تغيير الوظائف. وينبغي أن يشمل التسليم أرقام الحسابات ومسؤولية الدفع وإعدادات التتبع والمواد الإعلانية والتقارير السابقة. وإذا فُرضت قيود على الحساب، فتحقق أولاً من السبب وقدّم اعتراضاً عبر الإجراءات الرسمية، ولا تتحايل على قيود المنصة بإنشاء حساب جديد.
خامساً: المبادئ التقنية: من تتبع النقرات على الإعلانات إلى الاستفسارات المؤهلة
يعتمد قياس الأداء على الربط بين النقرات على الإعلانات وأحداث الموقع الإلكتروني ونتائج المبيعات. ويمكن تسجيل سلوكيات مثل إرسال النماذج باستخدام علامات التتبع ومعلمات الروابط وآليات إرسال بيانات التحويل المناسبة. وقبل الإعداد، ينبغي تحديد أغراض استخدام البيانات وصلاحيات الوصول إليها ومتطلبات الخصوصية والموافقة المعمول بها في الأسواق المستهدفة.
ينبغي لشركات B2B التمييز بين زيارات الصفحات والنقرات على بيانات الاتصال وإرسال النماذج والاستفسارات المؤهلة، وتجنب اعتبارها جميعاً تحويلات أساسية متساوية القيمة. وعند الاختبار، تحقق من عدم تكرار تشغيل الأحداث، ومن عدم فقدان مصدر الزيارة عند الانتقال بين الصفحات، واستخدم العملاء المحتملين الذين أكد فريق المبيعات أهليتهم لتقييم جودة الحملات.
تقدم إي ينغباو خدمات إدارة الحسابات الإعلانية والإدارة الموحدة لعدة حسابات وتحسين صفحات الهبوط، ويمكنها تنظيم مسار اكتساب العملاء بالاستفادة من المواقع المستقلة متعددة اللغات ونماذج الاستفسارات وتحليل البيانات. وعند تقييم الحلول، ينبغي على المصانع وشركات التجارة الخارجية طلب توضيح آلية قبول إعداد التتبع وتوزيع العملاء المحتملين ومقاييس إعداد التقارير.
سادساً: الاختيار والتكلفة: كيفية تقييم القيمة الشرائية للخدمة
ابدأ عند اختيار الخدمة بالتحقق من ملكية الأصول وشفافية الصلاحيات وتفاصيل الرسوم وشروط التسليم، ثم قيّم مدى فهم مزود الخدمة لدورة الشراء في القطاع. وينبغي للشركات التي تستهدف اكتساب عملاء في أسواق متعددة أن تتحقق أيضاً من إمكانية دمج الصفحات متعددة اللغات وتتبع التحويلات وملاحظات فريق المبيعات واعتماد الميزانية ضمن سير عمل واحد.
تشمل التكلفة الإجمالية للملكية الإنفاق على الوسائط الإعلانية، ورسوم إدارة الحملات أو الأنظمة، وإنتاج المواد الإعلانية، وإنشاء صفحات الهبوط، وصيانة التتبع، والجهود الداخلية للتنسيق. وعند الشراء، تحقق مما إذا كان السعر يشمل الضرائب، وما إذا كانت هناك رسوم شحن رصيد أو تحويل عملات، وحدد سقف الميزانية وإجراءات اعتماد الزيادة وقواعد التعامل مع الرصيد المتبقي.
يمكن حساب تكلفة الاستفسار المؤهل بقسمة الإنفاق الإعلاني المقابل على عدد الاستفسارات المؤهلة، كما ينبغي إدراج تكاليف الخدمات ذات الصلة عند احتساب التكلفة الإجمالية لاكتساب العملاء. ويجب أن يعتمد تقييم العائد على الاستثمار على هامش الربح الإجمالي للطلبات المنسوبة إلى الحملات مقارنة بإجمالي الاستثمار، مع مراعاة دورة إتمام الصفقة؛ فلا ينبغي اعتبار الإيرادات والاستفسارات والتحويلات المسجلة على المنصة مؤشراً واحداً.
سابعاً: الصيانة والاتجاهات: بناء الأتمتة على بيانات موثوقة
تابع يومياً حالات فشل الدفع والإنفاق غير المعتاد وحالة مراجعة الإعلانات وأعطال الموقع الإلكتروني، وافحص أسبوعياً مصطلحات البحث وجودة العملاء المحتملين وتيرة الإنفاق، وراجع الصلاحيات والتكاليف شهرياً. وينبغي تحديد وتيرة التعديلات وفقاً لحجم البيانات ودورة إتمام الصفقات، وتجنب تغيير استراتيجية الحملات مراراً عندما تكون العينة غير كافية.
يتجه القطاع نحو عروض الأسعار الآلية، والمساعدة في إنشاء المواد الإعلانية، واستخدام بيانات الطرف الأول. غير أن نجاح الأتمتة يظل معتمداً على تعريف التحويلات وجودة البيانات وضبط القيود؛ لذا تتطلب إدارة الحسابات الإعلانية الإبقاء على الموافقات البشرية والتنبيهات بشأن الحالات غير الطبيعية وسجلات العمليات، بحيث تكون تعديلات الميزانية قابلة للتحقق.
يمكن للشركات البدء بحصر الحسابات الحالية والبلدان المستهدفة وخطوط المنتجات والميزانية الشهرية ودورة المبيعات، ثم تقييم حل متكامل لإنشاء المواقع الإلكترونية والتسويق بالتعاون مع إي ينغباو. ويُنصح بإجراء تشخيص للأصول والتتبع أولاً، وتحديد قائمة التسليمات ومؤشرات القبول، ثم التحقق من قيمة الخدمة من خلال حملات إعلانية مرحلية.