- شبكة تلفزيون الصين المركزي تحلّل حضور APEC في التجارة الخارجية الصينية12-11-2026عرض التفاصيل
- لجنة التعريفات الجمركية التابعة لمجلس الدولة تعدّل الرسوم الجمركية الإضافية المفروضة على الولايات المتحدة: تعليق معدل الرسوم البالغ 24% لمدة شهرين10-11-2026عرض التفاصيل
- لقاء APEC في شنتشن: طلبات التجارة الإلكترونية عبر الحدود تعزز التعاون الاقتصادي والتجاري في منطقة آسيا والمحيط الهادئ08-11-2026عرض التفاصيل
- عُقدت فعالية للتواصل والتنسيق بشأن قطارات الشحن بين الصين وأوروبا خلال معرض الصين الدولي للاستيراد، مع التركيز على صادرات التجارة الإلكترونية العابرة للحدود بنظام B2B07-11-2026عرض التفاصيل
- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
أيهما يحقق عائدًا أعلى على الاستثمار على المدى الطويل: تحسين محركات البحث من Google أم إعلانات Google؟
أيهما يحقق عائدًا أعلى على الاستثمار (ROI): تحسين محركات البحث (SEO) على Google أم إعلانات Google؟ إذا استطاعت الشركة مواصلة الاستثمار، وزاد عدد الطلبات المؤهلة القادمة من البحث الطبيعي باستمرار، فقد يتجاوز العائد طويل الأجل على الاستثمار في SEO عائد الإعلانات. أما إذا كانت هوامش أرباح المنتجات مرتفعة، أو كانت دورة إتمام الصفقات قصيرة، أو أمكن للإعلانات الوصول بدقة إلى الجمهور ذي النية الشرائية، فقد تحافظ الإعلانات على عائد أعلى على المدى الطويل. عند التقييم، لا تقتصروا على تكلفة النقرة، بل قارنوا الموقع الإلكتروني والتشغيل وتحويل العملاء المحتملين وأرباح المبيعات وفق أسس موحدة.
ويظهر الفرق بين القناتين أيضًا في التدفق النقدي: إذ يمكن لإعلانات Google عادةً أن تجلب الزيارات بسرعة أكبر، فيما تستمر التكاليف طوال فترة عرض الإعلانات. أما SEO، فيتطلب استثمارًا أوليًا في إنشاء الموقع والمحتوى، مع عدم اليقين بشأن موعد ظهور النتائج؛ لكن الصفحات التي أُنشئت والظهور في نتائج البحث قد يستمران في جلب الزيارات لاحقًا. عند الاختيار، ينبغي مقارنة العائد النهائي، وأخذ المدة التي تستعد الشركة لانتظارها وحجم تكاليف التجربة والخطأ التي يمكنها تحملها في الحسبان.
وحّدوا طريقة احتساب ROI قبل مقارنة القناتين
يُستحسن احتساب العائد بناءً على إجمالي الربح الإضافي الذي تحققه القناة، بدلًا من استخدام زيارات الموقع أو عدد الاستفسارات أو المبيعات بديلًا عنه مباشرةً. الصيغة الأساسية هي:
ROI القناة = (إجمالي الربح الإضافي الناتج عن القناة - إجمالي الاستثمار في القناة) ÷ إجمالي الاستثمار في القناة
على سبيل المثال، إذا حققت قناة ما إجمالي ربح إضافيًا قدره 200,000 يوان خلال فترة محددة، وكان إجمالي الاستثمار 80,000 يوان، فإن ROI يبلغ 150%. وينبغي أن يُخصم من إجمالي الربح هنا التكلفة المباشرة للمنتجات أو الخدمات. وإذا أرادت الشركة تقييم صافي الربح أيضًا، فعليها إدراج النفقات ذات الصلة، مثل تكاليف المبيعات والموظفين، واستخدام الأساس نفسه للقناتين.
لا تقتصر استثمارات SEO على رسوم خدمات التحسين؛ فقد تشمل أيضًا التعديلات التقنية على الموقع، وإنتاج المحتوى، والترجمة، وبناء الروابط الخارجية، وتكاليف الموظفين الداخليين. أما استثمارات الإعلانات، فإلى جانب رسوم الوسائط، قد تشمل إدارة الحسابات وإنتاج المواد الإعلانية وصفحات الهبوط وتتبع التحويلات. وإذا كان الموقع يخدم القناتين معًا، فينبغي اعتماد قاعدة موحدة لتوزيع التكاليف، لتجنب تحميل تكاليف إنشاء الموقع كاملةً على قناة واحدة أو احتسابها مرتين، مرة لكل قناة.
يجب أن تكون فترة المقارنة موحدة أيضًا. فحصر التقييم في أداء الإعلانات خلال فترة قصيرة بعد إطلاقها قد يؤدي إلى التقليل من تقدير استثمارات SEO الأولية. كما أن النظر إلى بضعة أشهر فقط بعد نضوج SEO قد يتجاهل التكاليف المتراكمة السابقة. ويمكن للتقييم المالي أن يتابع في الوقت نفسه ROI التراكمي، وإجمالي الربح الإضافي الشهري، وموعد تحول التدفق النقدي التراكمي إلى موجب.
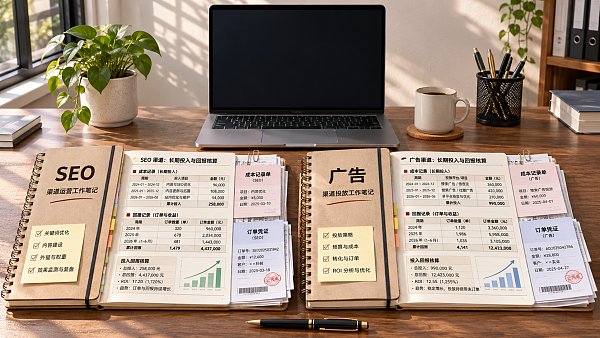
لماذا قد يختلف العائد على المدى الطويل؟
تعتمد ميزة SEO على استمرار وجود طلب فعلي. عندما يبحث الناس باستمرار عن المنتجات أو الخدمات، ويغطي محتوى الموقع أسئلة المشترين، ويواصل الموقع جذب زيارات ذات صلة، فقد تجلب الصفحات التي أُنشئت مسبقًا عملاء محتملين مرارًا، ما قد يخفض متوسط تكلفة اكتساب العملاء. لكن SEO ليس استثمارًا لمرة واحدة يصبح مجانيًا إلى الأبد: فتحديث المحتوى والصيانة التقنية وتغير المنافسين ونتائج البحث قد تستلزم تكاليف مستمرة وتؤدي إلى تقلب حركة الزيارات.
إذا كان الطلب على البحث في السوق المستهدف محدودًا، أو كان شراء المنتجات يعتمد بدرجة كبيرة على العلاقات الميدانية، فقد لا يؤدي تحسن ترتيب الموقع إلى طلبات كافية. كما قد يستغرق الأمر وقتًا طويلًا لرصد نتائج قابلة للقياس، حتى مع تحسن ترتيب الكلمات المفتاحية شديدة التنافس، أو إذا كان الموقع يفتقر إلى محتوى متخصص.
تتمثل ميزة الإعلانات في سهولة تعديل الميزانية ووتيرة عرضها نسبيًا. إذ يمكن للشركات إعداد حملات تستهدف منتجات ومناطق ونوايا بحث محددة، ثم تعديل الميزانية استنادًا إلى بيانات الصفقات. وتناسب الإعلانات الأنشطة التي تحتاج إلى اختبار السوق أو الحصول على استفسارات بسرعة، لكن كل نقرة عليها مدفوعة؛ وعادةً ما تتوقف الزيارات الناتجة عنها عند إيقاف الحملات. كما يمكن للتنافس وجودة النقرات وأداء صفحة الهبوط أن تؤثر جميعها في تكلفة اكتساب العملاء.
لذلك، فإن «عدم وجود رسوم على النقرات في SEO» لا يعني أن تكلفته معدومة، كما أن «استمرار الدفع مقابل الإعلانات» لا يعني أن عائدها أقل بالضرورة. فإذا كان إجمالي الربح من الطلبات الإضافية يكفي لتغطية الاستثمار الكامل، فقد تظل مواصلة الإعلان خيارًا منطقيًا.
اختاروا بناءً على ظروف العمل، لا على نسبة محددة مسبقًا لكل قناة
يمكن الجمع بين النهجين المذكورين. فالكلمات المفتاحية التي تحقق أداءً جيدًا في الإعلانات قد تساعد على تحديد المنتجات وأسئلة الشراء التي تستحق الاستثمار في إعداد محتوى عنها. كما يمكن لصفحات SEO أن تساعد المستخدمين على معرفة المزيد عن المنتجات. لكن النقر على الإعلانات لا يضمن تحسن الترتيب الطبيعي، لذا ينبغي تقييم الاستثمار والنتائج لكل قناة على حدة.
لا تدعوا عدد الاستفسارات يحجب التكلفة الفعلية
في أعمال التجارة الخارجية، كثيرًا ما تظهر حالة «عملاء محتملون منخفضو التكلفة، لكن الطلبات باهظة». فعلى سبيل المثال، قد تجلب إحدى القنوات عددًا كبيرًا من الاستفسارات، لكن الكثير منها يأتي من مناطق لا تخدمها الشركة، أو يتعلق بكميات شراء غير مناسبة، أو يتضمن بيانات اتصال غير صالحة. في المقابل، قد تجلب قناة أخرى استفسارات أقل، لكنها تؤدي بسهولة أكبر إلى تقديم عروض الأسعار وإتمام الصفقات. وقد تؤدي مقارنة تكلفة كل استفسار فقط إلى توجيه الميزانية نحو زيارات أقل قيمة.
قبل اعتماد الميزانية، يمكن الطلب من فريق العمل تحديد معايير العميل المحتمل المؤهل بشكل مشترك: ما الشروط التي يجب أن يستوفيها على الأقل من حيث المنطقة المستهدفة واحتياجات المنتجات وبيانات الاتصال ونية الشراء؟ بعد ذلك، ينبغي مواصلة تتبع انتقال العملاء المحتملين المؤهلين إلى فرص تجارية وعروض أسعار وطلبات. وإذا كانت دورة المبيعات طويلة، فيمكن الاستناد مبدئيًا إلى عدد الفرص التجارية وإجمالي الربح المتوقع لمراقبة البيانات الحديثة، لكن يجب أن يعود التقييم النهائي إلى نتائج المبيعات الفعلية.
ينبغي الانتباه أيضًا إلى إسناد النتائج إلى القنوات. فقد يتعرف أحد المشترين على الشركة أولًا عبر البحث الطبيعي، ثم يزور الموقع مرة أخرى بالنقر على إعلان ويرسل نموذجًا. وإذا نُسب الطلب بالكامل إلى كل من SEO والإعلانات، فسيُبالغ في تقدير عائد القناتين. يمكن للشركة اعتماد قواعد موحدة للإسناد، وتسجيل الطلبات التي شاركت فيها قنوات متعددة على نحو منفصل؛ وينبغي أن تتوافق نتائج الإسناد مع إجمالي عدد الطلبات الإضافية وإجمالي الأرباح الفعلية.
اعتمدوا مراحل مختلفة للموافقة على الميزانية
يمكن للشركات التي تفتقر إلى قاعدة بيانات قوية أن تبدأ بتحديد السوق المستهدف وهامش ربح المنتجات وقدرة الموقع على تحويل الزوار وطريقة تسجيل بيانات العملاء المحتملين، ثم تخصيص ميزانية اختبار يمكنها تحملها. وينبغي أن يقتصر اختبار الإعلانات على منتجات ومناطق ونوايا بحث محددة، مع متابعة الاستفسارات المؤهلة والفرص التجارية اللاحقة، بدلًا من زيادة الإنفاق لمجرد ارتفاع عدد النقرات.
ومن المناسب تقسيم ميزانية SEO إلى عدة أجزاء: تأسيس الموقع، والصفحات الرئيسية، والصيانة المستمرة للمحتوى. وعند اعتماد الميزانية، ينبغي إلى جانب تحديد المخرجات المتفق عليها، تحديد مؤشرات مرحلية للمراقبة، مثل إمكانية العثور على الصفحات المستهدفة بواسطة محركات البحث، وما إذا كانت عمليات البحث ذات الصلة تجلب زيارات، وما إذا كانت هذه الزيارات تنتج استفسارات مؤهلة. ويمكن استخدام الترتيب وحركة الزيارات لتشخيص التقدم، لكن لا ينبغي اعتبارهما ضمانًا للأرباح.
إذا كانت فرق مختلفة تتولى الموقع وSEO والإعلانات، فينبغي أيضًا تحديد ملكية البيانات وتوزيع التكاليف ومسؤوليات كل طرف قبل اعتماد الميزانية. ويمكن أن تكون منصات مثل 易营宝، التي تقدم خدمات إنشاء المواقع الذكية وSEO على Google والإعلانات، أحد الخيارات لدمج خدمات الموقع والتسويق. ومع ذلك، ينبغي عند التقييم مراجعة نطاق الخدمات المقدمة، وصلاحيات استخدام الحسابات والبيانات، وأسس إعداد التقارير، وطريقة تسليم المواد عند إنهاء الخدمة.
لا حاجة إلى افتراض أن SEO أو الإعلانات ستتفوق حتمًا عند تحديد الميزانية النهائية. فقارنوا العائد التراكمي باستخدام فترة وأساس احتساب للتكاليف موحدين، ثم عدّلوا الاستثمار وفقًا للتدفق النقدي وجودة العملاء المحتملين والطلب في السوق، لتحديد المزيج الأنسب لأهداف نمو الشركة في مرحلتها الحالية.
مقالات ذات صلة
 أيهما يحقق عائدًا أعلى على الاستثمار على المدى الطويل: تحسين محركات البحث من Google أم إعلانات Google؟
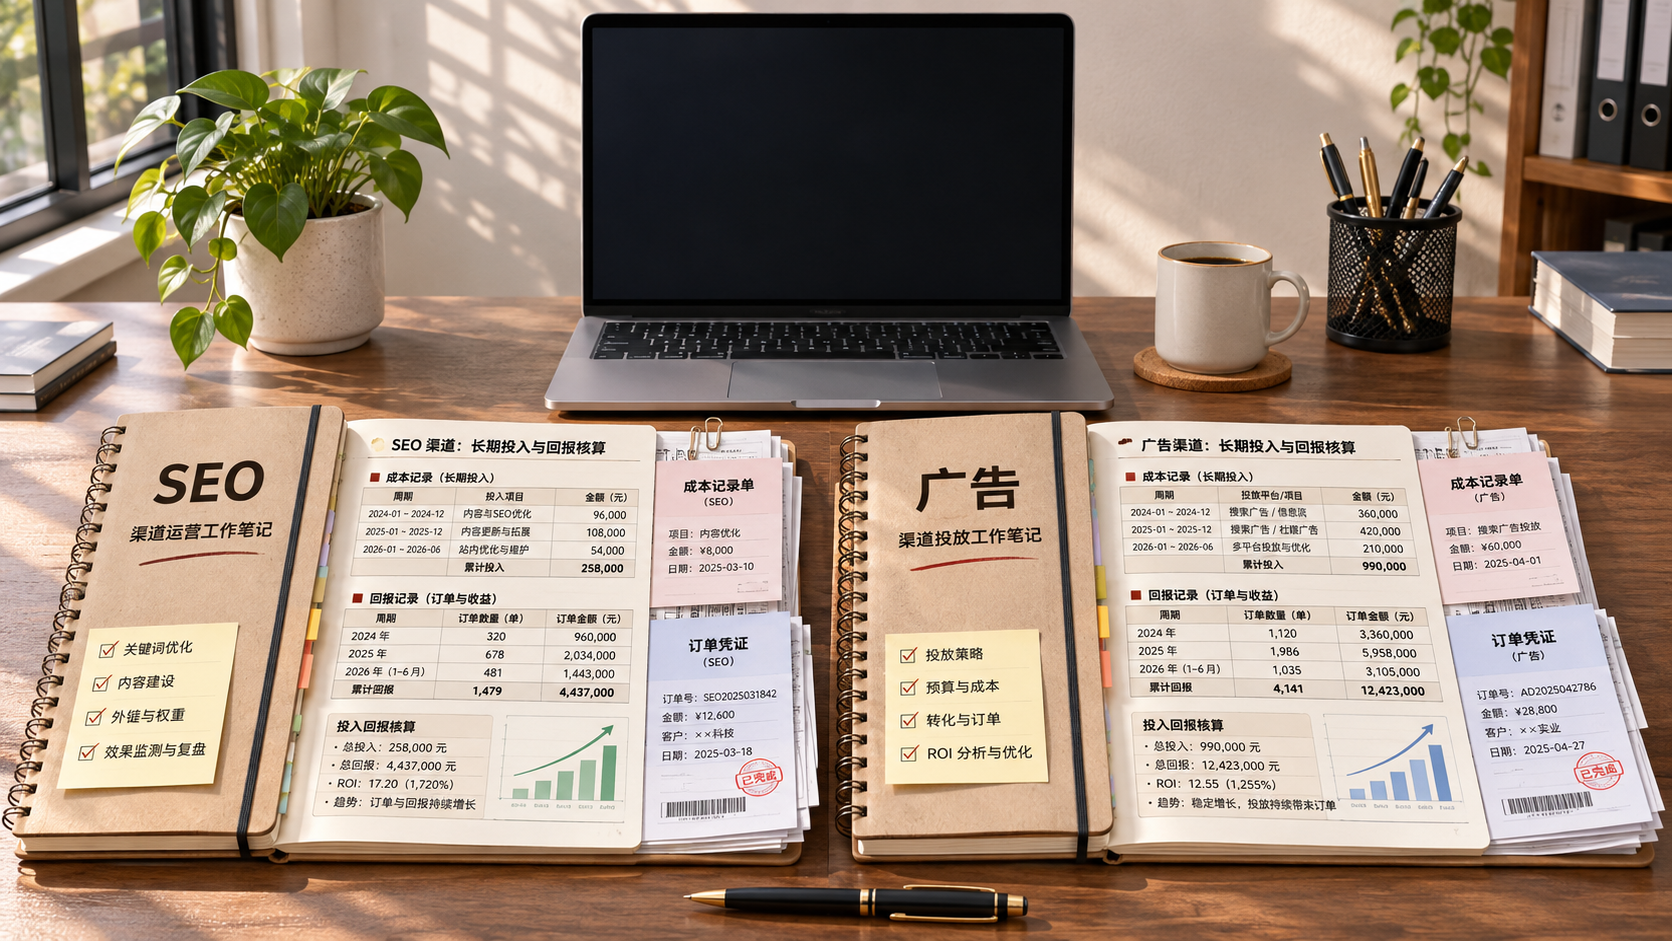
 ما العوامل التي تؤثر في تكلفة إنشاء موقع إلكتروني للتجارة الخارجية لشركات OEM؟
 لماذا تختلف أسعار نشر الخوادم عالميًا باختلاف موقع العقدة؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。